結論:「不動産の収入」とは、不動産を貸して得る家賃収入、売って得る売却益、土地を活用して得る地代や駐車場収入などの総称です。ただし、入ってくるお金(収入)がそのまま手元に残るわけではなく、経費・税金・ローン返済を引いた「手取り」で考えることが大切です。この記事では、不動産の収入の種類、家賃収入の目安(月5万円・20万円・100万円に必要な物件規模)、手取りの考え方、税金と確定申告、そしてリスクまでを、不動産に詳しくない方にもわかる言葉で整理します(2026年10月時点の一般的な内容です)。
- 不動産の収入とは?まず全体像をつかむ
- 不動産で収入を得る5つの方法
- 家賃収入はいくらが目安?月5万円・20万円・100万円に必要な物件規模
- 家賃収入の手取りはいくら?必要経費と税金の流れ
- 不動産収入にかかる税金と確定申告
- 不動産収入のメリットとリスク
- 茨城県で不動産収入を考えるときのポイント
- 収入にならない不動産はどうする?売却・買取という選択肢
- 家賃収入の内訳:賃料・共益費・礼金・更新料・敷金の違い
- キャッシュフローで考える:賃料から出ていくお金の内訳
- 不動産投資の初期費用・融資・頭金の考え方
- 不動産所得が赤字になったら?損益通算と節税の注意点
- 不動産収入で失敗しないための対策と相談先
- 不動産の収入に関連する情報一覧
- よくある質問(FAQ)
- まとめ:不動産の収入は「手取り」と「出口」まで考える
不動産の収入とは?まず全体像をつかむ
不動産の収入の意味
「不動産の収入」と検索する方の多くは、「不動産を持つとどんな収入が得られるのか」「家賃収入で月にいくら入るのか」を知りたい方です。不動産の収入は大きく分けて、持ち続けて得る収入(インカムゲイン)と、売って得る利益(キャピタルゲイン)の2つがあります。前者の代表が家賃収入、後者が売却益です。
収入・所得・手取りの違い
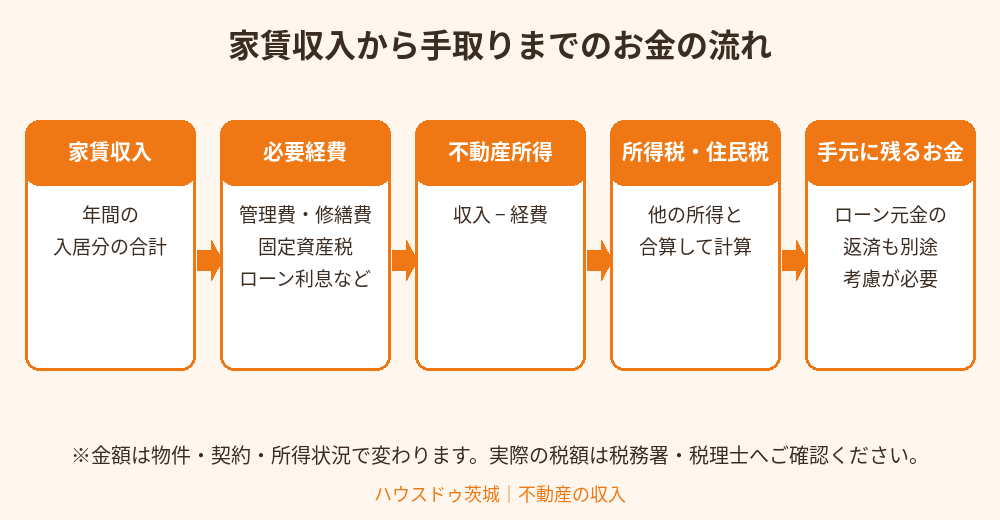
言葉が似ているため混同しやすいので、先に整理します。収入は家賃など入ってくる金額の合計、所得は収入から必要経費を引いた金額(税金の計算のもとになる数字)、手取りは税金やローン返済まで引いて実際に手元に残るお金です。たとえば年間の家賃収入が240万円でも、経費や税金、ローン返済を引くと、手元に残る金額はかなり小さくなる場合があります。
不動産で収入を得る5つの方法
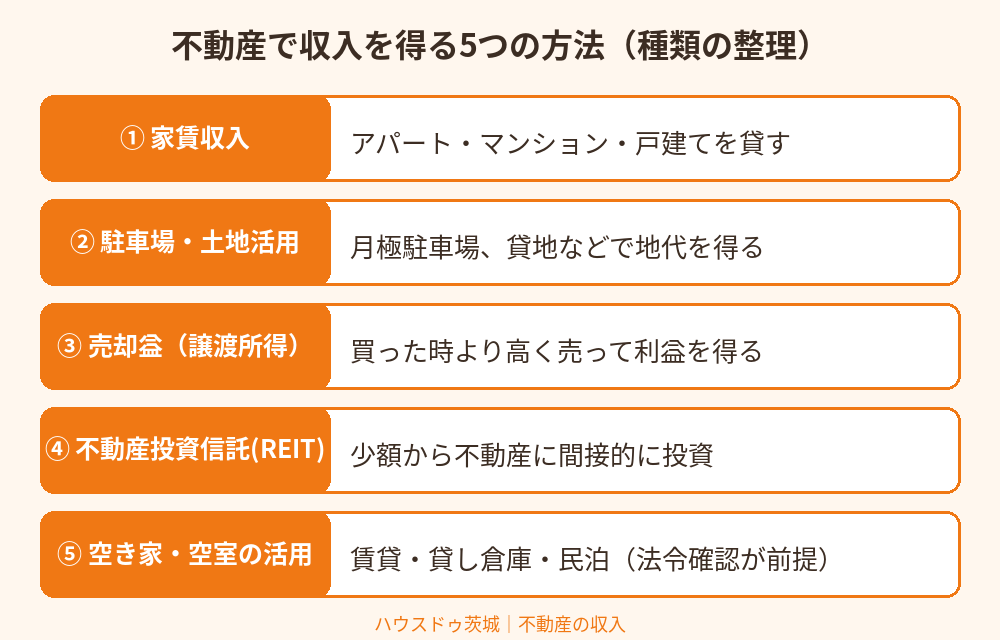
1. 家賃収入(賃貸経営)
アパート・マンション・戸建てなどを貸して、毎月の家賃を受け取る方法です。「不動産収入」と聞いて最初に思い浮かぶ収入源です。入居者がいる間は安定して見込めますが、空室になるとその間の家賃は入りません。
2. 駐車場・土地活用による収入
建物を建てずに、月極駐車場や貸地として土地を活用する方法です。建物の建築費がかからない反面、土地の場所や周辺の需要に左右されます。更地の扱いについては、売却と活用のどちらが向くかを事前に比べておくと安心です。
3. 売却益(譲渡所得)
購入時より高く売れたときの差益が売却益です。税金の世界では「譲渡所得」と呼ばれます。長く貸してきた物件を手放すときにも関係します。詳しくは譲渡所得税の計算方法や投資用不動産売却の税金をご覧ください。
4. 不動産投資信託(REIT)
投資家から集めたお金で不動産を運用し、その収益が分配される金融商品です。物件を自分で持たずに、少額から不動産の収益に間接的に関われます。ただし価格は市場で変動するため、元本が保証されるものではありません。
5. 空き家・空室の活用
使っていない実家や空き家を貸す、貸し倉庫として使う、条件を満たした上で民泊に使うといった方法があります。空き家活用の7つの選択肢や空き家の民泊と180日ルールも参考になります。法令・近隣・管理の負担を必ず確認してから判断しましょう。
家賃収入はいくらが目安?月5万円・20万円・100万円に必要な物件規模
「家賃収入 月20万円を得るには」「月100万円には何が必要か」という疑問に、表面利回りから逆算してお答えします。表面利回りは「年間の家賃収入 ÷ 物件価格 × 100」で求める数字です。ここでは計算をわかりやすくするため、表面利回り5%と仮定したあくまで計算上の目安を示します(実際の利回りは物件や地域で大きく異なります)。
| 狙う家賃収入(月額) | 年間の家賃収入 | 必要な物件価格の目安(表面利回り5%の場合) |
|---|---|---|
| 月5万円 | 60万円 | 約1,200万円 |
| 月20万円 | 240万円 | 約4,800万円 |
| 月100万円 | 1,200万円 | 約2億4,000万円 |
| 年間500万円(1億円の物件の場合) | 500万円 | 1億円 |
たとえば「3,000万円のマンションを持った場合」は、表面利回り5%なら年150万円(月12.5万円)が家賃収入の目安です。ここから管理費・修繕費・税金などが引かれます。利回りが高い物件ほど空室や老朽化のリスクも高い傾向があるため、数字だけで選ばないことが大切です。
不動産投資はいくらから始められる?
必要な金額は、物件の種類(区分マンション・一棟アパート・戸建て)と、借入を使うかどうかで大きく変わります。物件によっては数百万円台から買えるものもありますが、購入価格のほかに登記費用・不動産取得税・仲介手数料・修繕費などの諸費用がかかる点に注意が必要です。自己資金だけで足りるかどうか、借入の返済が家賃収入でまかなえるかを、購入前に必ず試算しましょう。
家賃収入の手取りはいくら?必要経費と税金の流れ
家賃収入から引かれる主な必要経費
家賃収入から差し引ける必要経費には、次のようなものがあります。
- 管理会社への管理手数料、入居者募集の費用(広告料など)
- 建物の修繕費、設備の交換費用、原状回復の費用
- 固定資産税・都市計画税、火災保険料・地震保険料
- ローンの利息(元本の返済は経費にできません)
- 建物の減価償却費(実際にお金が出ない経費)
ポイントは、ローンの元本返済は経費ではないことです。帳簿の上で所得が小さくても、元本返済が多いと手元の現金が足りなくなる場合があります。
仮の例で見る手取りのイメージ
数字のイメージをつかむための仮の例です(実在の物件・実績ではありません)。年間の家賃収入が240万円、管理費・修繕費・固定資産税・保険などの経費が合計60万円とすると、不動産所得は「240万円 − 60万円 = 180万円」です。この180万円が、給与など他の所得と合算されて所得税・住民税の対象になります。さらにローンの元本返済がある場合は、それも手元の現金から支払うため、「収入が多い」ことと「手取りが多い」ことは別だとわかります。
不動産収入にかかる税金と確定申告
家賃収入は「不動産所得」として申告する
家賃収入などの不動産収入は、税金の区分では不動産所得にあたり、給与所得などと合算して税額を計算する「総合課税」です。所得税は所得が増えるほど税率が上がる累進税率で、これに住民税が加わります。確定申告の要否・経費の考え方・青色申告については、不動産所得の確定申告の解説で詳しくまとめています。
会社員の副収入でも確定申告が必要?
給与が1か所で、給与所得と退職所得以外の所得の合計が年間20万円以下であれば、所得税の確定申告が不要とされる扱いがあります。ただし、住民税の申告は別に必要になる場合があるため、該当しそうな方は税務署や市区町村、税理士に確認してください。
青色申告で受けられる特典
不動産所得でも青色申告を選べます。事業的規模(目安は「5棟10室」)の場合は最大65万円、それ以外でも最大10万円の青色申告特別控除が使えます(要件あり)。細かな要件は年度で変わることがあるため、国税庁の最新情報をご確認ください。
売却したときの税金(譲渡所得)
貸していた物件や、持っていた不動産を売って利益が出た場合は、不動産所得とは別に譲渡所得として課税されます。所有期間が5年を超える長期譲渡所得の税率は、所得税・復興特別所得税・住民税を合わせて20.315%、5年以下の短期譲渡所得は39.63%です。居住用の場合の3,000万円特別控除などの特例もありますが、賃貸用では使えない場合があります。詳細は譲渡所得税の計算方法で確認できます。
不動産収入のメリットとリスク
メリット:収入源を分散できる
給与だけに頼らず、毎月の家賃という別の収入源を持てる点が最大のメリットです。物件が残るため、将来の売却や相続の選択肢もあります。「不労所得」と言われることもありますが、実際は入居者対応・修繕・税務の手間が発生します(管理会社に委託すれば手間は減りますが、その費用がかかります)。
リスク:空室・修繕・家賃下落・金利
主なリスクは次のとおりです。
- 空室リスク:入居者がいない間は家賃が入らず、ローンや固定資産税は払い続けます。
- 修繕・設備の費用:築年数が進むと、屋根・外壁・給湯器などの費用が重なります。
- 家賃下落:築年数や周辺の供給で、家賃が下がることがあります。
- 金利上昇:変動金利で借りている場合、返済額が増える可能性があります。
- 入居者トラブル:家賃滞納などの対応が必要になる場合があります。賃貸借契約の解除と家賃滞納も参考になります。
茨城県で不動産収入を考えるときのポイント
家賃収入は、地域の人口・世帯数・賃貸需要・家賃水準に大きく左右されます。茨城県内でも、つくば市のように通勤・通学需要が見込めるエリアと、車移動が中心で駐車場の有無が重要な地域では、入居者の求める条件が違います。購入や貸し出しを考える前に、茨城県の賃貸市場と家賃相場などで地域の家賃水準を確認し、近隣の募集状況もあわせて見ておきましょう。
収入にならない不動産はどうする?売却・買取という選択肢
相続した家や、住まなくなった実家、貸せないほど古くなった物件は、持っているだけで固定資産税や管理の費用がかかる一方、収入にならないことがあります。そのような不動産は、貸すだけでなく売却や買取で現金化するという選択肢もあります。仲介で売るか、不動産会社が直接買い取る「買取」にするかで、価格・期間・手間が変わります。まずは不動産の査定の種類を知り、不動産売却の流れを押さえて、比較してから決めましょう。
家賃収入の内訳:賃料・共益費・礼金・更新料・敷金の違い
賃貸経営では、毎月の賃料のほかにもお金の動きがあります。収入として扱うもの、預かるだけのものを分けて覚えておくと、収支の把握がしやすくなります。
| 項目 | 内容 | 収入としての扱い(一般的な考え方) |
|---|---|---|
| 賃料・共益費 | 毎月入居者から受け取るお金 | 不動産収入に含める |
| 礼金 | 契約時に入居者から受け取るお金 | 収入に含める |
| 更新料 | 契約更新のたびに受け取るお金 | 収入に含める |
| 敷金 | 退去時に原則として返還する預り金 | 返還が必要な部分は原則として収入にしない(原状回復に充てた分などは別途確認) |
契約内容や地域の慣習で取り扱いが異なります。実際の処理は税理士や管理会社にご確認ください。
キャッシュフローで考える:賃料から出ていくお金の内訳
賃貸経営で大切なのは、毎月・毎年のキャッシュフロー(お金の出入り)です。入ってくる賃料に対して、出ていくお金の内訳を一覧にして維持できるかを確認しましょう。
- 毎月:管理委託費、ローン返済、区分マンションなら管理費・修繕積立金
- 毎年:固定資産税・都市計画税、保険料、確定申告の費用
- 不定期:リフォーム、設備の交換、退去後の原状回復、募集の広告費
築年数が進むほど不定期の支出が増えやすいため、あらかじめ修繕の積立を見込んでおくと安心です。減価償却費は実際に現金が出ていく支出ではありませんが、所得の計算では経費にできる項目です。
不動産投資の初期費用・融資・頭金の考え方
収入を得るための物件を買うときは、物件価格のほかに初期費用がかかります。主なものは、仲介手数料、登記費用、不動産取得税、火災保険料、ローンを借りる場合の事務手数料などです。融資を使う場合は、金融機関が担保となる物件の価値や、申込者の年収・勤務先・既存の借入金を見て審査します。頭金の割合や金利、返済期間で毎月の返済額が変わるため、シミュレーションで複数のパターンを比べましょう。
新築か中古かによっても、購入価格・家賃・修繕の時期・利回りが変わります。中古は価格を抑えやすい反面、購入後のリフォームや修繕費の見積もりが重要です。
不動産所得が赤字になったら?損益通算と節税の注意点
経費や減価償却費が多くて不動産所得が赤字になった場合、一定の条件のもとで給与所得など他の所得と損益通算できることがあります。ただし、土地を取得するための借入金の利子にあたる部分は、損益通算の対象外とされる扱いがあります。「節税のために赤字を作る」という考え方は、実際のお金が減っていく点でおすすめできません。節税効果を過大に期待せず、本業の収入や貯蓄とのバランスを見て、必要に応じて税理士などの専門家に相談してください。
不動産収入で失敗しないための対策と相談先
よくある失敗は、空室が出る想定をせずに返済計画を組んでしまうこと、修繕費を見込んでいないこと、金利上昇を考えていないことです。次の対策でリスクを減らせます。
- 空室率や家賃下落を見込んだ、やや厳しめのシミュレーションを複数作る
- 不動産会社や管理会社を複数比較し、サポート内容と手数料を確認する
- 税金・確定申告は、早めに税理士などの専門家へ相談する
- 購入前に、売却したときの出口(いくらで、どのくらいの期間で売れるか)を考える
もし賃貸経営が負担になったり、使っていない不動産が収入につながらなかったりする場合は、無理に持ち続けず、売却や買取という選択も含めて検討することが可能です。ハウスドゥ茨城の4店舗では、そうしたご相談もお受けしています。
不動産の収入に関連する情報一覧
関連する情報を一覧にまとめました。あわせてご覧ください。
よくある質問(FAQ)
Q. 不動産の収入にはどんな種類がありますか?
家賃収入(賃貸)、駐車場・貸地などの土地活用の収入、売却して得る利益(譲渡所得)、REITなどの分配金があります。持ち続けて得る収入と、売って得る利益に大きく分けて考えるとわかりやすくなります。
Q. 家賃収入は月いくらから得られますか?
物件の価格・地域・借入の有無で大きく変わります。計算上の目安として、表面利回り5%と仮定すると、月5万円なら約1,200万円、月20万円なら約4,800万円規模の物件が必要です。実際の利回りは物件ごとに異なるため、購入前に試算してください。
Q. 家賃収入の手取りはどのくらいですか?
家賃収入から管理費・修繕費・固定資産税・保険料などの経費を引いたものが不動産所得で、そこから所得税・住民税、さらにローンの元本返済を考える必要があります。手取りの割合は物件と借入状況で大きく異なります。
Q. 家賃収入があると確定申告は必要ですか?
不動産所得がある場合は、原則として確定申告が必要です。給与所得者で給与以外の所得が20万円以下の場合は所得税の申告が不要とされる扱いがありますが、住民税の申告が必要な場合があります。詳しくは税務署や税理士にご確認ください。
Q. 不動産投資は少額から始められますか?
物件によっては数百万円台から買えるものもあり、REITなら比較的少額から間接的に参加できます。ただし、購入時の諸費用や修繕費、空室リスクがあるため、自己資金と返済計画を十分に確認してください。
Q. 収入にならない不動産を手放したいときはどうすればよいですか?
相続した家や古い空き家などは、仲介での売却または不動産会社による買取で手放す方法があります。ハウスドゥ茨城の4店舗では、茨城県内の不動産の査定・買取のご相談を承っています。まずは無料でお問い合わせください。
まとめ:不動産の収入は「手取り」と「出口」まで考える
不動産の収入には、家賃収入・土地活用・売却益・REITなどがあり、収入額だけでなく、経費・税金・ローン返済を引いた手取りで判断することが大切です。月20万円や月100万円といった目標も、必要な物件規模を逆算すると現実的な数字が見えてきます。そして、収入にならなくなった不動産には、売却や買取という出口があることも覚えておいてください。
ご相談・無料査定はハウスドゥへ。お電話は 0120-565-072、またはこのページのお問い合わせフォームからどうぞ。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。