「実家の空き家を放置するくらいなら、民泊にして収益化できないか」と考える方が増えています。空き家活用の選択肢の一つとして民泊は注目されていますが、始めるには「住宅宿泊事業法(民泊新法)」または「旅館業法」にもとづく手続きが必要で、年間の営業日数や消防設備にも一定のルールがあります。この記事では、空き家を民泊にする2つの方法と、見落とされがちな年間180日ルール・固定資産税への影響まで整理します。なお、空き家活用には民泊以外にも賃貸や売却などの選択肢があり、全体像は空き家活用は7つの選択肢から!費用で比較で比較しています。
空き家を民泊にする2つの方法
住宅宿泊事業法(民泊新法)の届出
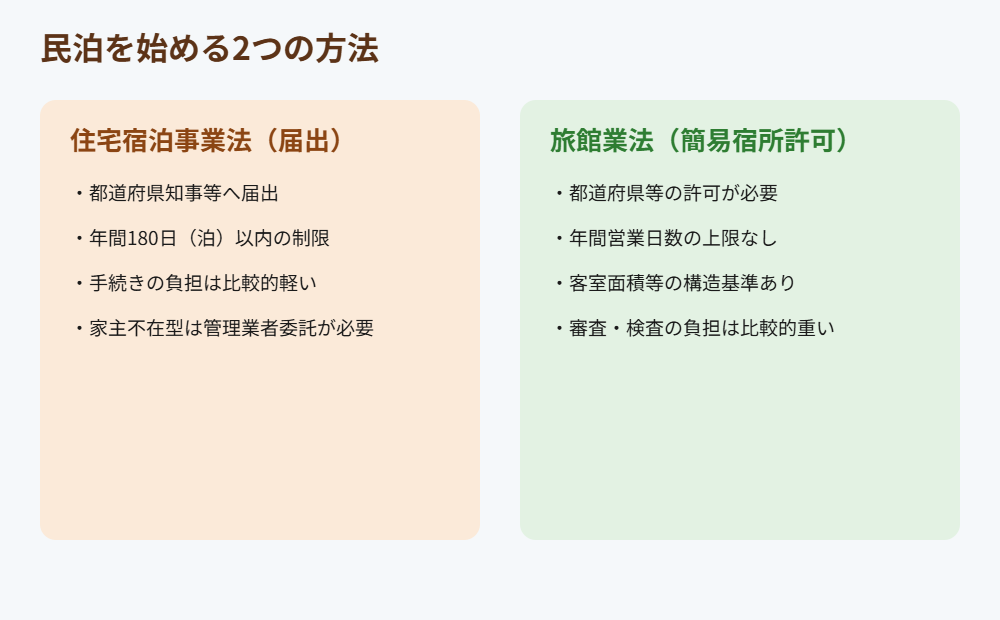
2018年に施行された住宅宿泊事業法(通称:民泊新法)は、都道府県知事等への「届出」だけで住宅を民泊として活用できる制度です。営業許可を取得する旅館業法に比べて手続きの負担が軽いことが特徴ですが、後述する年間180日以内という営業日数の上限があります。
旅館業法の簡易宿所営業許可
もう一つの方法が、旅館業法にもとづく「簡易宿所営業」の許可を取得することです。許可を得れば年間の営業日数に上限はありませんが、都道府県等による許可審査があり、客室の面積基準や構造設備基準など、民泊新法よりも要件が細かく定められています。年間を通じて安定的に貸し出したい場合に選ばれる方法です。
住宅宿泊事業法の「年間180日ルール」を正しく理解する
180日のカウント方法(実際に宿泊させた日数=泊数)
民泊新法における「年間180日」は、実際にゲストを宿泊させた日数(泊数)でカウントします。予約が入っていない期間や、清掃・メンテナンスのために空室にしている期間はカウント対象に含まれません。つまり、稼働率次第では180日を使い切らずに運営することも十分に可能です。
自治体独自の上乗せ規制(区域・期間制限)に注意
住宅宿泊事業法にもとづく届出は都道府県知事等が窓口ですが、条例により実施可能な区域や期間をさらに制限している自治体があります。空き家がある自治体の条例を事前に確認し、そもそも民泊の実施が可能なエリアかどうかを最初に確認しておくことが大切です。
家主居住型と家主不在型の違い
住宅宿泊事業には、家主が同じ建物に居住しながら運営する「家主居住型」と、家主が居住せずに運営する「家主不在型」の2つの形態があります。実家などの空き家を活用する場合の多くは、所有者が別の場所に住んでいる「家主不在型」に該当します。
家主不在型は住宅宿泊管理業者への委託が原則必要
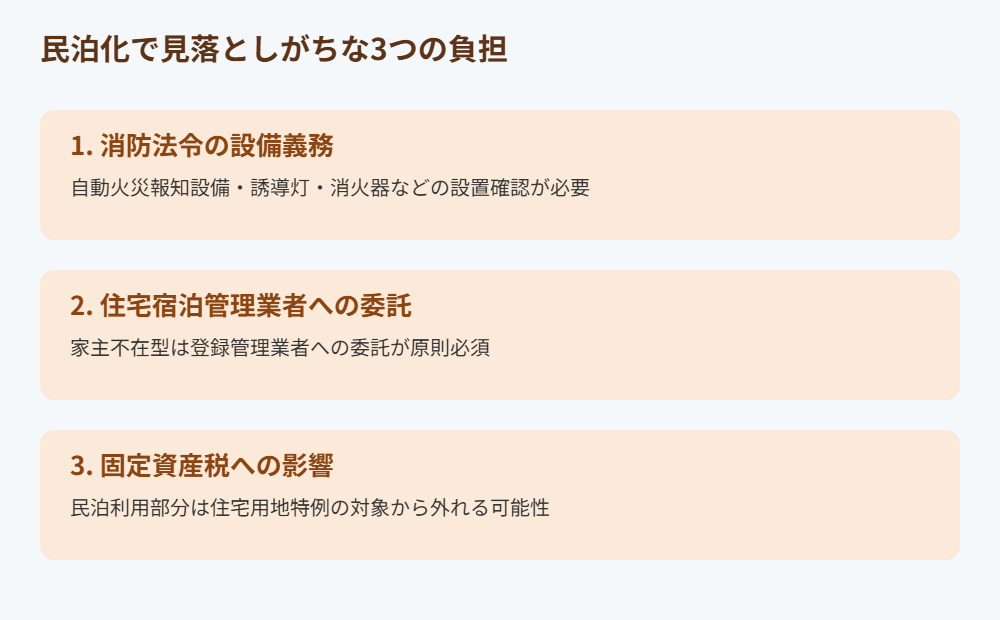
家主不在型の場合、国土交通大臣の登録を受けた住宅宿泊管理業者に、清掃・ゲスト対応・安全確保などの管理業務を委託することが原則として義務づけられています。自分で管理業務のすべてを行うことが難しい遠方の空き家では、この管理委託費用も収支計画に織り込んでおく必要があります。
消防法令上の設備義務も忘れずに確認する
自動火災報知設備・誘導灯などの設置
民泊として届出・許可を受けるためには、消防法令に適合していることの確認済証を取得する必要があります。具体的には、自動火災報知設備や誘導灯、消火器などの設置が求められるのが一般的で、既存の空き家をそのまま使う場合は追加の消防設備工事が必要になるケースが少なくありません。管轄の消防署へ事前相談することが推奨されています。
空き家を民泊にする際の初期費用の内訳
内装・消防設備・家具家電
空き家を民泊仕様にするための初期費用には、清掃・簡易リフォームなどの内装費、上記の消防設備工事費、寝具・家具・家電などの備品費が含まれます。物件の老朽化度合いによって金額の幅は大きく変わるため、複数の業者から見積もりを取ることをおすすめします。
届出・許可の取得にかかる費用感
住宅宿泊事業の届出自体に高額な手数料はかかりませんが、消防法令適合通知書の取得や図面作成などを専門家(行政書士等)に依頼する場合は、別途報酬が発生します。旅館業法の許可を取る場合は、住宅宿泊事業の届出よりも書類・検査対応の負担が大きくなる傾向があります。
固定資産税への影響に要注意
住宅用地特例が外れる可能性がある
見落とされがちなポイントが固定資産税です。住宅用地には、200平方メートル以下の部分について課税標準が6分の1になる「住宅用地特例」がありますが、住宅を民泊に使用している場合、その部分は「居住の用に供するもの」とはみなされず、住宅用地特例の対象から外れることが想定されています。実際の取り扱いは自治体によって判断が分かれる場合があるため、民泊の届出を検討する段階で、物件所在地の市区町村の固定資産税担当窓口に事前確認しておくことを強くおすすめします。
民泊収入にかかる税金の基本
所得区分は事業の規模によって異なる
民泊による収入は、所得税の確定申告が必要になります。所得区分は、事業的規模で継続的に行っているかどうかなどの実態に応じて「雑所得」または「事業所得」のいずれかで扱われるのが一般的です。判断が難しい場合は、税理士や税務署への確認をおすすめします。
必要経費として計上できるもの
消防設備工事費や家具家電の購入費、清掃費、住宅宿泊管理業者への委託費用などは、収入から差し引く必要経費として計上できる場合があります。領収書やレシートは必ず保管し、確定申告の際に漏れなく計上できるようにしておきましょう。
民泊に向いている空き家・向いていない空き家
観光地や主要駅周辺など人の往来が多いエリアにある物件や、古民家など建物自体に魅力がある物件は民泊との相性が良い一方、周辺に宿泊需要がほとんどないエリアの空き家では、消防設備投資や管理委託費用に見合う収益を得られない可能性があります。着手前に、周辺エリアの民泊・ホテルの稼働状況をリサーチしておくことが大切です。
運営に踏み切れない場合は売却という選択肢も
年間180日ルールや消防法令対応、管理委託費用などを踏まえると、民泊運営には相応の手間と初期投資が必要です。「収益化はしたいが運営の手間はかけられない」という場合は、無理に民泊化せず、空き家のまま買取専門業者に売却するのも現実的な選択肢です。ハウスドゥでは、地域に密着した買取実績をもとに、空き家の状態のまま査定・買取を行っています。
まとめ
空き家を民泊として活用するには、住宅宿泊事業法の届出または旅館業法の許可のいずれかが必要で、届出の場合は年間180日以内という営業日数の制限があります。加えて、家主不在型では管理業者への委託、建物には消防法令上の設備義務、そして固定資産税の住宅用地特例が外れる可能性など、収益化の前に確認すべきポイントは少なくありません。運営の負担が見合わないと感じたら、売却という選択肢もあわせて検討してみてください。
空き家民泊に関するよくある質問
空き家を民泊にするのに許可は必要ですか?
住宅宿泊事業法にもとづく届出、または旅館業法にもとづく許可のいずれかが必要です。届出のほうが手続きの負担は軽いですが、年間180日以内という営業日数の上限があります。
民泊の年間180日とはどのようにカウントしますか?
実際にゲストを宿泊させた日数(泊数)でカウントします。予約が入っていない期間や清掃期間はカウントされません。
家主が別の場所に住んでいても民泊を運営できますか?
可能です。ただしその場合は「家主不在型」に該当し、国土交通大臣登録の住宅宿泊管理業者への管理委託が原則として義務づけられています。
民泊にすると固定資産税は上がりますか?
民泊に使用している部分は住宅用地特例(課税標準が6分の1になる制度)の対象から外れることが想定されています。実際の取り扱いは自治体により判断が分かれる場合があるため、事前に市区町村の担当窓口に確認することをおすすめします。
消防設備の工事は必ず必要ですか?
民泊としての届出・許可には消防法令適合の確認が必要で、自動火災報知設備や誘導灯などの設置を求められるのが一般的です。既存の空き家をそのまま使う場合は追加工事が必要になるケースが多いため、管轄の消防署へ事前相談することをおすすめします。
民泊の運営が難しそうな場合、他にどんな選択肢がありますか?
一般的な賃貸住宅として貸し出す方法や、建物を残したまま売却する方法、更地にして売却する方法などがあります。運営の手間をかけたくない場合は、空き家のまま買取専門業者に相談するのも一つの方法です。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



