結論:家にかかる税金は、「購入するとき」「持っている間」「売るとき」「相続・贈与のとき」の4つの場面で種類が変わります。購入時は不動産取得税・登録免許税・印紙税・消費税、保有中は毎年の固定資産税・都市計画税、売却時は売却益にかかる譲渡所得税・住民税、相続や生前贈与では相続税・贈与税がかかります。住宅用地や新築住宅には軽減や免除などの優遇制度もあり、使えるかどうかで税額は大きく変わります。この記事では、家にかかる税金の種類と税率の目安、いつ・いくら払うのか、計算のシミュレーション、税金を安くする方法を、購入・保有・売却・相続の順にわかりやすく整理します。
家にかかる税金とは?購入・保有・売却・相続の4場面で整理
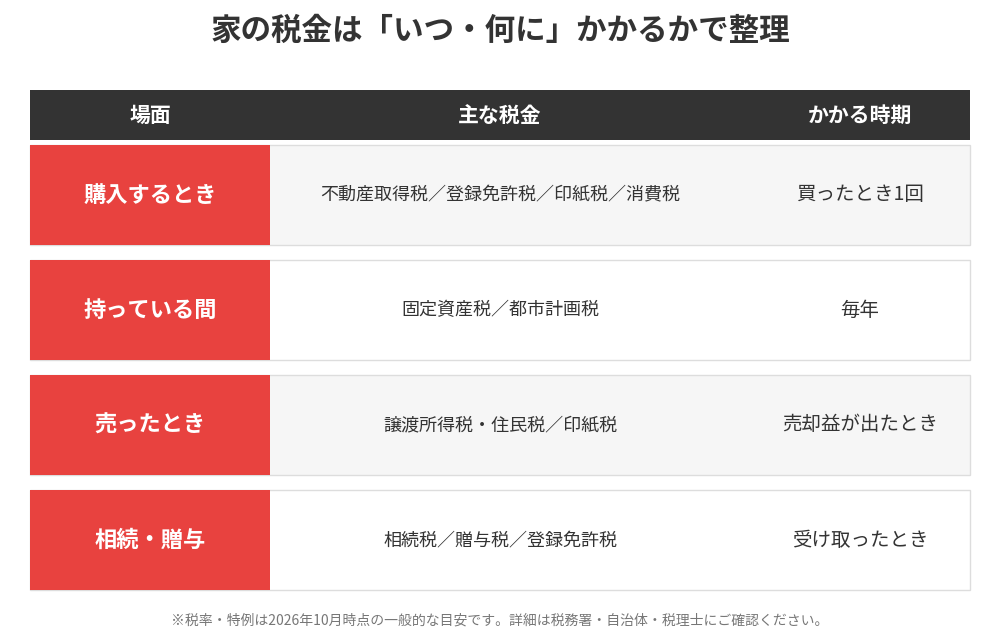
家の税金は「いつ・何に」かかるかで考える
家の税金は種類が多く、名前も似ているため混乱しがちです。コツは、税金の名前から覚えるのではなく、「買ったとき」「持っている間」「売ったとき」「相続や贈与を受けたとき」という場面で分けて考えることです。場面が決まれば、確認すべき税金は自然に絞れます。
家にかかる税金の種類一覧
まずは全体像を表で確認しましょう。
| 場面 | 主な税金 | かかる時期 | 税率・目安 |
|---|---|---|---|
| 購入 | 不動産取得税 | 取得後しばらくして1回 | 住宅・土地は3%(本則4%) |
| 購入 | 登録免許税 | 登記のとき | 評価額×0.15〜2%(軽減あり) |
| 購入・売却 | 印紙税 | 契約書の作成時 | 契約金額で段階的(軽減措置あり) |
| 保有 | 固定資産税 | 毎年 | 評価額×1.4%(標準税率) |
| 保有 | 都市計画税 | 毎年 | 評価額×最高0.3% |
| 売却 | 譲渡所得税・住民税 | 売却益が出たとき | 5年超20.315%/5年以下39.63% |
| 相続 | 相続税 | 相続のとき | 基礎控除超過分に累進課税 |
| 贈与 | 贈与税 | 贈与のとき | 暦年の基礎控除110万円超に課税 |
家を購入するときにかかる税金
不動産取得税(税率3%・住宅は評価額から控除)
不動産取得税は、土地や建物を取得したときに一度だけかかる都道府県税です。課税標準は固定資産税評価額で、土地と住宅の税率は本則4%のところ、軽減により3%とされています(適用期限は2027年3月31日まで)。新築住宅は一定の要件を満たすと、評価額から1,200万円(認定長期優良住宅は1,300万円)を控除でき、宅地は課税標準が2分の1になる特例もあります。
たとえば新築住宅で建物の評価額が1,800万円なら、(1,800万円-1,200万円)×3%=18万円が目安です。控除の結果、課税額がゼロになり払わずに済むケースも少なくありません。納付は取得から半年〜1年半ほどで届く納税通知書で行います。茨城県の実例は茨城県の不動産取得税・登録免許税|買主目線で解説もご覧ください。
登録免許税(所有権の登記にかかる税金)
登録免許税は、所有権移転登記や抵当権設定登記など、登記をするときにかかる国税です。売買による所有権移転は本則2%、土地は軽減で1.5%、住宅用家屋は要件を満たせば0.3%などの軽減税率があります。相続による所有権移転登記は0.4%です。名義変更をいつまでにするか、費用はいくらかは、購入・相続のどちらでも確認が欠かせません。
印紙税と消費税
不動産売買契約書には印紙税がかかります。契約金額が1,000万円超5,000万円以下の場合、本則2万円のところ、軽減措置で1万円です(2027年3月31日までの契約書が対象)。また、消費税は建物の売買に課税され、土地は非課税です。個人どうしの売買では建物も非課税ですが、不動産会社が売主の新築物件や、仲介手数料には消費税がかかります。
家の購入にかかる税金の目安
購入時の税金や諸費用は、物件価格の一定割合が目安とよく言われますが、実際は評価額や軽減措置の適用で大きく変わります。「購入価格×税率」と単純に計算せず、固定資産税評価額と控除の有無を確認することが大切です。
家を持っている間にかかる税金(毎年)
固定資産税(標準税率1.4%)
固定資産税は、毎年1月1日時点の土地・建物の所有者にかかる市町村税で、標準税率は1.4%です。計算式は「固定資産税評価額×1.4%」で、毎年5〜6月ごろに納税通知書が届きます。評価額は3年ごとに見直されます。実際の負担は茨城県の固定資産税の実情で詳しく解説しています。
都市計画税(上限0.3%)
都市計画税は、市街化区域内の土地・建物にかかる市町村税で、税率は条例で定められ、上限は0.3%です。固定資産税とあわせて納付書が届くため、毎年の維持費として見込んでおきましょう。
住宅用地の特例(固定資産税が最大6分の1)
住宅が建つ土地には、固定資産税の課税標準を減らす特例があります。200㎡以下の小規模住宅用地は評価額の6分の1(都市計画税は3分の1)、200㎡を超える部分は3分の1(同3分の2)が課税標準になります。たとえば評価額1,800万円の小規模住宅用地なら、1,800万円÷6=300万円が課税標準となり、300万円×1.4%=4.2万円が固定資産税の目安です。更地にすると特例が外れて税額が上がるため、空き家を解体する際は注意が必要です。
新築住宅の減額措置
新築住宅は、一定の床面積の要件を満たすと、新築後の一定期間、建物部分の固定資産税が2分の1に減額されます。戸建ては3年、3階建て以上の耐火・準耐火構造の建物は5年が一般的な期間です。条件や期限は年度で見直されるため、最新の内容を市町村で確認してください。
家を売ったらかかる税金
譲渡所得税・住民税の税率と計算方法
家を売って利益が出ると、譲渡所得として所得税・復興特別所得税・住民税がかかります。譲渡所得は「譲渡価額-(取得費+譲渡費用)-特別控除」で計算し、売却した年の1月1日時点で所有期間が5年を超える長期譲渡なら20.315%(所得税15.315%+住民税5%)、5年以下の短期譲渡なら39.63%(所得税30.63%+住民税9%)です。
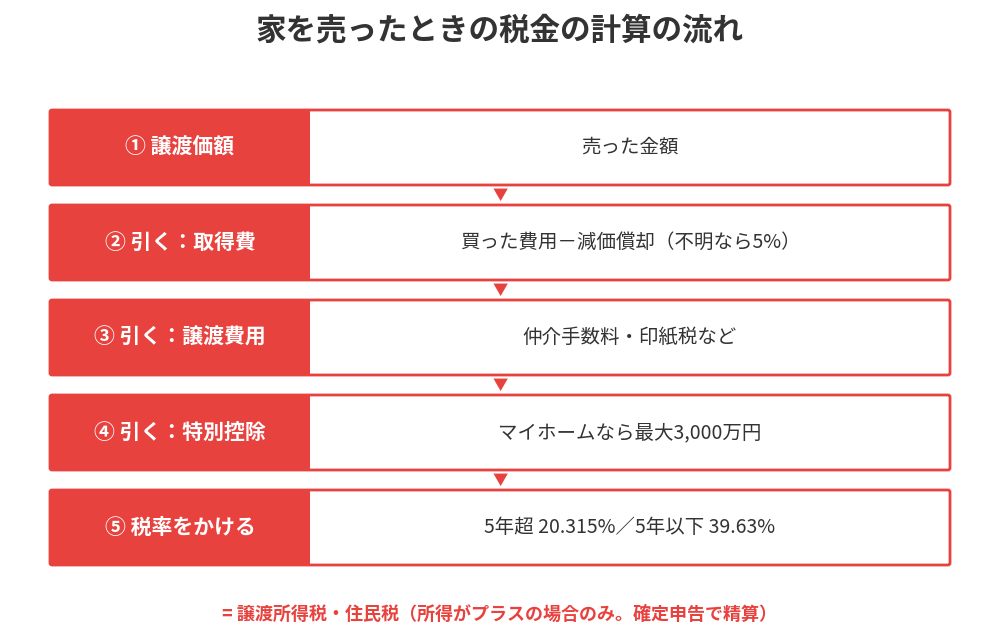
取得費には、購入代金から建物の減価償却費を引いた額を使います。購入時の契約書が見つからず取得費が不明な場合は、譲渡価額の5%を取得費とする方法があります。税金全体の考え方は不動産売却にかかる税金|種類と節税対策にまとめています。
売却益の税金シミュレーション
所有期間が5年を超える土地を3,000万円で売却し、取得費が1,200万円、譲渡費用(仲介手数料など)が100万円だった場合を考えます。譲渡所得は3,000万円-(1,200万円+100万円)=1,700万円で、税額は1,700万円×20.315%=約345万円が目安です。なお、居住用財産であれば、この金額から3,000万円特別控除を差し引けるため、税額がゼロになります。
マイホームを売ったときの3,000万円特別控除
住んでいた家を売る場合は、譲渡所得から最大3,000万円を控除できる特例があります。住まなくなった日から3年目の12月31日までに売ることなどが要件です。売却益が3,000万円以内なら、譲渡所得税はかからない仕組みで、優遇の効果が大きい制度です。詳しくは不動産売却の節税術5選|3000万円控除で税金0円をご覧ください。
売却損が出た場合と、売却時に別にかかる費用
売却益が出なければ譲渡所得税はかかりません。一定の要件を満たすと、譲渡損失を他の所得と通算できる特例もあります。ただし、売買契約書の印紙税や、仲介手数料に対する消費税は、利益の有無にかかわらず必要です。
売却の税金はいつ払う?
譲渡所得税は、売却した翌年の2月16日〜3月15日に確定申告して納めます。住民税は翌年6月ごろから納付します。詳しい時期は不動産売却の税金はいつ払う?納税時期の解説で確認できます。
家を相続・贈与されたときの税金
相続税(基礎控除は3,000万円+600万円×法定相続人)
相続した家には、相続税がかかる場合があります。ただし、基礎控除額は「3,000万円+600万円×法定相続人の数」で、相続人が3人なら4,800万円です。遺産の総額がこの範囲内であれば、相続税はかかりません。被相続人が住んでいた家の土地には、小規模宅地等の特例があり、評価額を最大80%減額できる場合があります。詳しくは住んでいる家の相続税|特例で80%減額をご覧ください。
名義変更と登録免許税
相続した家は、名義変更(相続登記)が必要で、登録免許税は固定資産税評価額の0.4%が目安です。相続登記は義務化されており、取得を知った日から3年以内の申請が必要です。相続した家全体の税金は相続した家(不動産)の税金まとめで整理しています。
生前贈与で家を渡すときの贈与税
生前に家を贈与すると、贈与税がかかります。暦年課税の基礎控除は年110万円で、家のように高額な財産は税額が大きくなりやすいのが特徴です。住宅取得資金の贈与には非課税の特例があり、要件や期限は住宅取得資金贈与の非課税|要件と申告で確認できます。
家の税金を安くする優遇制度(控除・免除・軽減)
住宅ローン控除
住宅ローン控除は、年末のローン残高の0.7%を所得税などから差し引く制度です。控除期間や借入限度額は、住宅の省エネ性能や入居時期で異なります。購入後に確定申告(会社員は初年度のみ)が必要です。
代表的な軽減・免除制度のまとめ
| 税金 | 優遇制度 | 内容の目安 |
|---|---|---|
| 不動産取得税 | 住宅の課税標準の特例 | 新築は1,200万円控除、税率3% |
| 登録免許税 | 住宅用家屋の軽減税率 | 移転登記0.3%など |
| 固定資産税 | 住宅用地の特例 | 最大6分の1に軽減 |
| 譲渡所得税 | 3,000万円特別控除 | マイホーム売却で最大3,000万円控除 |
| 相続税 | 小規模宅地等の特例 | 対象の宅地は評価額を最大80%減額 |
| 贈与税 | 住宅取得等資金の非課税 | 要件・期限あり |
家の税金で注意したいポイント
名義が違うと税金の負担者が変わる
家の名義が夫・妻・共有のどれかで、固定資産税の納税義務者や、売却時の譲渡所得の按分が変わります。離婚時の財産分与で家を渡す場合も、税金の取り扱いが変わるため、事前に整理しておくことが大切です。
空き家・更地にすると税金が変わる
住宅が建っている土地は固定資産税の特例を受けられますが、建物を解体して更地にすると特例が外れ、税額が上がる場合があります。売却を見据えて解体するかどうかは、税金の面も含めて判断しましょう。
制度の期限・改正を確認する
税率の軽減や特例には、2027年3月末などの適用期限があります。税制は毎年のように改正されるため、取引の前に国税庁・総務省・自治体の最新情報を確認してください。
家の税金の計算方法と調べ方(固定資産税評価額・自治体の窓口)
固定資産税評価額から税額を出す手順
家の税金の多くは、土地や建物の価格そのものではなく「固定資産税評価額」を基準に計算します。固定資産税評価額は、市町村(東京23区は都)が3年ごとに見直す、税金計算用の評価額で、一般に実勢価格より低い水準です。不動産取得税・固定資産税・都市計画税・登録免許税は、いずれもこの評価額に税率をかけて税額を出す方法が基本です。
| 税金 | 計算方法の目安 | 確認できる書類 |
|---|---|---|
| 固定資産税 | 評価額(住宅用地は特例後の課税標準)×1.4% | 毎年の納税通知書・課税明細書 |
| 都市計画税 | 評価額(特例後)×最高0.3% | 納税通知書 |
| 不動産取得税 | 評価額(控除後)×3% | 都道府県からの納税通知書 |
| 登録免許税 | 評価額×登記ごとの税率 | 法務局の登記申請書の様式 |
固定資産税評価額の調べ方
固定資産税評価額は、毎年4〜6月ごろに届く納税通知書(課税明細書)で確認できます。手元に書類がない場合は、市町村の資産税課などの窓口で「固定資産評価証明書」を取得する方法もあります。住宅の価格や床面積、新築か中古かによって評価額は異なるため、売却や購入の前に、どの金額が基準になるかを自治体で確認しておくと、税額のシミュレーションの精度が上がります。
納税のポイント(納税通知書・納期・自治体への相談)
固定資産税と都市計画税は、市町村から届く納税通知書にもとづき、年4回に分けて納める方法が一般的です。不動産取得税は都道府県からの通知で、納税の時期は一度きりです。納税が難しいときは、放置せず、早めに自治体の窓口へ相談しましょう。滞納が続くと延滞金がかかり、差し押さえなどの手続きに進む可能性があります。
長期優良住宅・住宅ローンと税金の関係
長期優良住宅に認定された新築住宅は、不動産取得税の控除額が1,300万円に拡大され、固定資産税の減額期間も延長されるなどの優遇があります。住宅ローンを利用する場合は、住宅ローン控除の対象となる住宅の性能や価格の条件を、契約前に確認してください。
茨城県で家の税金や売却に不安があるならハウスドゥへ
ハウスドゥ茨城の4店舗(取手戸頭・守谷・つくば研究学園都市・県庁水戸)は、地域の不動産に詳しい不動産会社です。売却や買取のご相談とあわせて、税金の考え方をわかりやすく整理します。個別の税額の確定は、税理士や税務署にご確認いただくよう案内しています。
お電話:0120-565-072 またはこちらのフォームからご相談ください。
家の税金についてよくある質問(FAQ)
Q. 家にかかる税金にはどんな種類がありますか?
購入時は不動産取得税・登録免許税・印紙税・消費税、保有中は固定資産税・都市計画税、売却時は譲渡所得税・住民税・印紙税、相続・贈与時は相続税・贈与税・登録免許税がかかります。かかる時期と対象がそれぞれ異なるため、場面ごとに分けて確認するのが基本です。
Q. 家を購入するとき、税金はいくらかかりますか?
物件や評価額で大きく変わります。たとえば新築住宅で建物の固定資産税評価額が1,800万円の場合、不動産取得税は(1,800万円-1,200万円)×3%=18万円が目安です。ほかに登録免許税、契約書の印紙税、新築・事業者売主の場合は建物の消費税も必要です。
Q. 家の税金で毎年かかるのはどれですか?
毎年かかるのは固定資産税と、市街化区域内などでかかる都市計画税です。1月1日時点の所有者に対して課税され、市区町村から届く納税通知書で納めます。
Q. 家を売ったらかかる税金は?売却益が出なければ払わなくていいですか?
売却で利益(譲渡所得)が出た場合に所得税・住民税がかかります。利益が出ない場合や、マイホームの3,000万円特別控除で所得が0円になる場合、譲渡所得税の納付は不要です。ただし契約書の印紙税や、仲介手数料にかかる消費税は別にかかります。
Q. 家を売却したときの譲渡所得税の計算方法を教えてください。
譲渡所得=譲渡価額-(取得費+譲渡費用)-特別控除額で計算し、所有期間が5年を超える場合は税率20.315%、5年以下の場合は39.63%をかけます。取得費が不明な場合は、譲渡価額の5%を取得費とする方法があります。
Q. 家の税金が免除・優遇される制度はありますか?
あります。不動産取得税の軽減(住宅の控除・税率3%)、住宅用地の固定資産税の軽減、住宅ローン控除、マイホームを売ったときの3,000万円特別控除、相続した家の小規模宅地等の特例などが代表例です。いずれも適用条件と期限があるため、事前に確認してください。
Q. 家の相続税はいくらからかかりますか?
基礎控除額は3,000万円+600万円×法定相続人の数です。たとえば相続人が3人なら4,800万円で、遺産の合計がこの金額以下であれば相続税はかかりません。小規模宅地等の特例が使える場合は、課税対象が大きく減ることもあります。
Q. 生前贈与で家を渡すと税金はどうなりますか?
贈与税がかかります。暦年課税の基礎控除は年110万円で、家のように金額が大きい財産は贈与税が高額になりやすい点に注意が必要です。住宅取得等資金の贈与には非課税の特例がありますが、要件と期限があるため、制度の最新内容を確認しましょう。
Q. 家の税金はいつ払いますか?
不動産取得税は取得から半年〜1年半ほどで届く納税通知書で、固定資産税は毎年5〜6月ごろ届く納税通知書で、譲渡所得税は売却した翌年の確定申告期間(2月16日〜3月15日)に申告して納めます。住民税は翌年6月ごろから納付します。
Q. 家の税金について、茨城県で相談できますか?
ハウスドゥ茨城の4店舗(取手戸頭・守谷・つくば研究学園都市・県庁水戸)で、売却や買取のご相談とあわせて税金の考え方の整理をお手伝いします。個別の税額の確定は税理士・税務署の領域のため、必要に応じて専門家をご案内します。
Q. 固定資産税評価額はどこで確認できますか?
毎年届く固定資産税の納税通知書(課税明細書)で確認できます。書類がない場合は、市町村の資産税課などで固定資産評価証明書を取得する方法があります。土地・建物の評価額は3年ごとに見直されます。
Q. 長期優良住宅は税金面で優遇されますか?
はい。長期優良住宅に認定された新築住宅は、不動産取得税の控除額が1,300万円になるほか、固定資産税の減額期間が延長されるなどの優遇があります。住宅ローン控除でも借入限度額の面で有利になることがあるため、適用条件と期限を確認してください。
まとめ
家にかかる税金は、購入時の不動産取得税・登録免許税・印紙税、保有中の固定資産税・都市計画税、売却時の譲渡所得税・住民税、相続・贈与時の相続税・贈与税の4場面で整理できます。税率の目安だけでなく、軽減措置や3,000万円特別控除などの優遇を使えるかが、実際の負担を大きく左右します。固定資産税や不動産取得税の計算方法は、固定資産税評価額と自治体の軽減措置を確認することが出発点です。制度には期限があるため、取引の前に最新情報を確認し、必要に応じて税理士・税務署へ相談しましょう。売却・買取のご相談は、ハウスドゥ茨城までお気軽にどうぞ。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。