「去年より固定資産税がかなり上がっている」「隣の家と面積が変わらないのに税額が違う気がする」——納税通知書を見て、そんな違和感を覚えたことはないでしょうか。固定資産税は市区町村が計算して一方的に通知してくる税金のため、金額が正しいのかどうか自分で検算する機会はほとんどありません。
しかし総務省の調査では、全国のほとんどの市区町村で固定資産税の課税誤りが発見されており、所有者側から見に行かなければ気づけないケースも少なくありません。この記事では、固定資産税が「おかしい」と感じたときに考えられる原因を、①制度上正しく税額が上がっているケース、②市区町村側のミスの可能性があるケースに分けて整理し、確認の手順と相談先まで解説します。
固定資産税が「おかしい」と感じる主な2つのパターン
違和感の正体は、大きく分けて次の2パターンのどちらかです。
パターン1:制度上の理由で正しく上がっている
3年に一度の評価替えや特例の期限切れなど、ルール通りに税額が変わっているケース。この場合は「おかしい」のではなく、理由を知らなかっただけということになります。
パターン2:課税する側のミスが疑われる
住宅用地の特例が適用されていない、地目の認定が実態と違う、面積や家屋の評価が誤っているなど、市区町村側の入力・確認ミスによって税額が本来より高くなっているケース。こちらは還付の対象になる可能性があります。
【パターン1】制度上の理由で固定資産税が上がる6つのケース
①3年に一度の「評価替え」の年だった
固定資産税の評価額は3年に一度見直されます(直近は2024年度、次回は2027年度)。評価替えの年は地価の変動が税額に反映されるため、周辺の地価が上昇していれば税額も上がります。評価額そのものが上がっていなくても、税負担の急増を抑える「負担調整措置」により課税標準額が段階的に引き上げられ、結果として税額が上がることもあります。
②新築の減額措置が終了した
新築の住宅は一定期間(一般住宅は3年間、認定長期優良住宅は5年間など)固定資産税額が1/2に減額されます。この期間が終了すると、減額前の本来の税額に戻るため、体感としては「急に上がった」ように感じます。
③住宅用地の特例が外れた
住宅が建っている土地は、200㎡以下の部分が課税標準額1/6、200㎡を超える部分が1/3に軽減される「住宅用地の特例」の対象です。空き家を解体して更地にした場合や、住宅を取り壊して別用途に転用した場合は、この特例が外れて更地並みの税額(実質的に最大6倍)に跳ね上がります。空き家対策特別措置法に基づき「管理不全空家」「特定空家」の勧告を受けた場合も、特例が解除される点に注意が必要です。
④増築・リフォームで家屋の評価額が上がった
増築やバルコニー・カーポートの設置など、床面積や設備が増える工事を行うと、その分家屋の評価額が上がり税額に反映されます。確認申請を出さずに増築した場合でも、航空写真や実地調査で発覚し、あとから課税されることがあります。
⑤地目や用途が変わった
畑や山林として登記されていた土地を宅地に転用した場合や、店舗として使っていた建物を住宅に用途変更した場合など、地目・用途の変更は評価額の見直しにつながります。
⑥近隣の開発や地価上昇の影響を受けた
最寄り駅の再開発や大型商業施設の進出など、周辺環境の変化で路線価が上がると、所有者側で何もしていなくても評価額・税額は上がります。
【パターン2】課税ミスの可能性がある3つのケース
①住宅用地の特例が適用されていない
住宅が建っているにもかかわらず、システムへの入力漏れなどにより住宅用地の特例が適用されていないケースが各地で報告されています。ある自治体では、住宅新築や所有権移転時のデータ入力ミスにより特例が適用されない土地が見つかり、最大20年遡って固定資産税が還付された事例が公表されています。心当たりがある場合は、納税通知書の「課税標準額」の欄が評価額の1/6や1/3になっているかを確認しましょう。
②土地の地目・地積の認定が実態と違う
登記簿上の地目と実際の利用状況が異なる場合や、私道部分・高低差のある土地・間口が狭い土地など形状が複雑な土地は、評価の補正計算でミスが起きやすいとされています。
③家屋の評価に誤りがある
取り壊した建物の分がいつまでも課税されている、実際の床面積と評価額の基礎となる床面積が違う、といった人為的な入力ミスも一定数発生しています。総務省の調査では、不動産所有者のおよそ0.2%(500人に1人程度)が固定資産税を誤って課税されているという結果も出ています。
「おかしい」と気づくきっかけになりやすい場面
相続で不動産を引き継いだとき
親から実家を相続した際、これまで意識していなかった納税通知書を初めて自分名義で受け取り、金額に驚くケースがよくあります。相続登記が済んでいない期間や、共有名義で複数の相続人がいる場合は、誰に通知書が届き代表して納税するかで混乱が生じることもあります。相続した土地・建物の評価額と実際の利用状況(空き家のまま放置していないか、住宅用地の特例が引き続き適用されているか)は、相続を機に一度確認しておくと安心です。
近隣の似た物件と税額を比べて違和感を覚えたとき
同じような広さ・築年数の家なのに、近所の人と税額を話して大きな差があると分かることがあります。ただし固定資産税評価額は接道状況・地形・角地かどうか・建物の構造や設備といった細かい条件で個別に決まるため、単純な面積比較だけでは正確に判断できません。違和感がある場合は、感覚で判断せず、次の確認手順に沿って自分の土地・建物の評価内容を確認することが大切です。
不動産会社の査定額と評価額が大きくかけ離れているとき
固定資産税評価額はあくまで課税のための行政上の指標であり、実際に売れる価格(時価)とは計算方法が異なります。査定額との差が大きいこと自体は珍しくありませんが、「評価額が周辺相場に対してあまりに不自然に高い」と感じる場合は、地目認定や補正率の適用にミスがないか確認する価値があります。
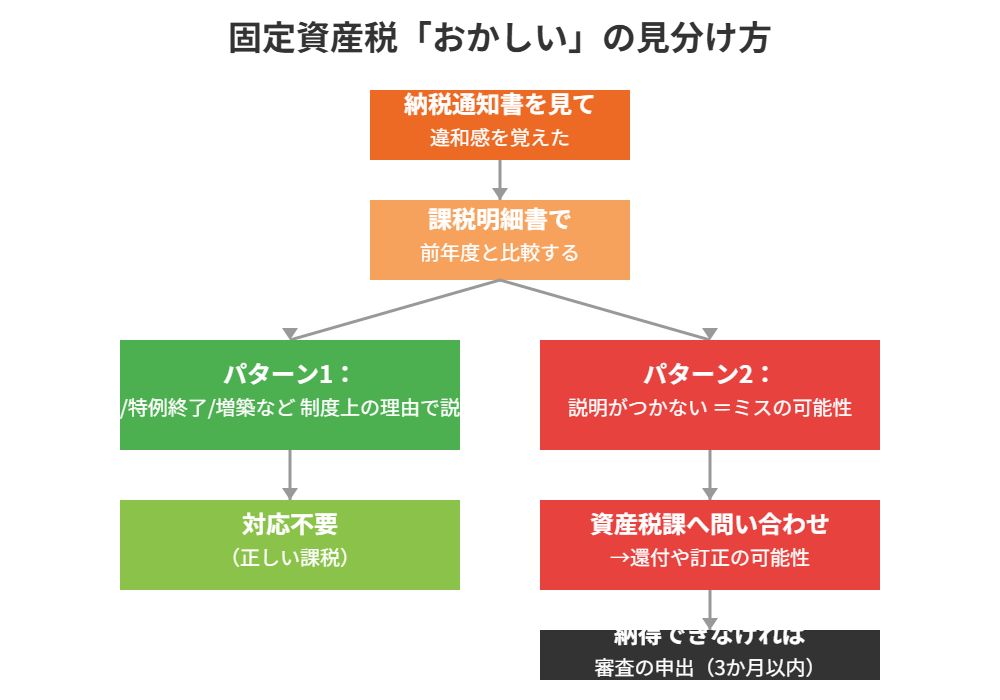
固定資産税がおかしいと思ったときの確認手順
ステップ1:納税通知書の「課税明細書」を確認する
納税通知書に同封されている課税明細書には、土地・家屋それぞれの評価額・課税標準額・税相当額が記載されています。まずは前年度の通知書と並べて、どの項目がどれだけ変わったかを確認します。
ステップ2:固定資産課税台帳を閲覧する
市区町村の窓口で固定資産課税台帳(土地なら地積・地目、家屋なら床面積・構造など)を閲覧・確認できます。所有者本人であれば手数料はかかりますが誰でも閲覧可能です。実際の土地の広さ・建物の状況と台帳の記載が一致しているかを照合しましょう。
ステップ3:市区町村の資産税課へ問い合わせる
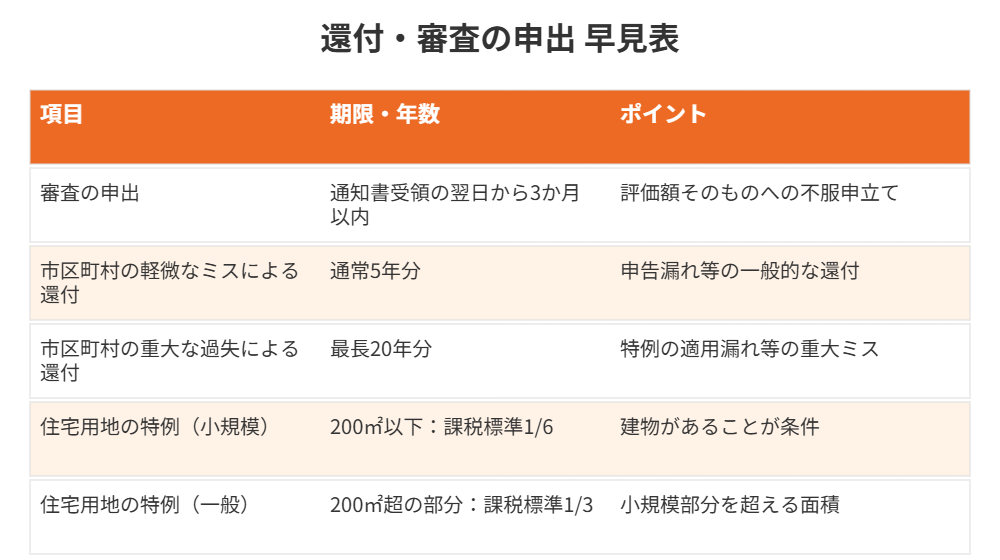
台帳と実態にずれがある、特例が適用されていないと思われる場合は、資産税課(固定資産税を担当する部署)に直接問い合わせます。市区町村側のミスであれば、通常5年分、市区町村側の重大な過失があれば最長20年分まで還付を受けられる場合があります。
ステップ4:納得できない場合は「審査の申出」を行う
評価額そのものに不服がある場合は、納税通知書を受け取った日の翌日から3か月以内に、市区町村に設置されている固定資産評価審査委員会へ「審査の申出」を行うことができます。期限を過ぎると原則としてその年度の評価額に対する不服申立てはできなくなるため、疑問があれば早めに動くことが重要です。
固定資産税が上がった原因の早見表
納税通知書を受け取って「おかしい」と感じたときは、まず次の表で原因の見当をつけると、問い合わせ先と動き方が整理しやすくなります。表の内容は一般的な制度の目安であり、実際の判断は市区町村の課税内容によって異なります。
| 考えられる原因 | 確認する場所 | 不服申立ての対象になるか |
|---|---|---|
| 評価替え(3年に一度) | 課税明細書の評価額・前年度との比較 | 制度どおりであれば対象になりにくい。評価額そのものに疑問があれば審査の申出を検討 |
| 新築の減額措置が終了 | 新築年・減額の適用期間 | 制度どおりであれば対象になりにくい |
| 住宅用地の特例が外れた | 課税明細書の「小規模住宅用地」などの区分、建物の有無や用途 | 適用の誤りがあれば、市区町村への相談や審査請求の対象になりうる |
| 増築・用途変更 | 家屋の評価内容、地目・用途の認定 | 評価の根拠に誤りがあれば審査の申出などを検討 |
| 地目・面積・家屋の評価の誤り | 固定資産課税台帳・土地価格等縦覧帳簿 | 誤りが確認できれば是正や還付の可能性がある |
「評価額(課税標準)に納得できない」場合と、「特例の適用や税率の当てはめが間違っている」場合では、申し立てる窓口が異なります。まずは通知書の案内欄(教示)を確認し、不明な点は市区町村の資産税課に電話で聞くのが近道です。
評価替えの年と、評価額を確認できる縦覧の期間
固定資産税の評価替えは3年に一度
土地と家屋の評価額は原則として3年ごとに見直されます(基準年度)。直近では令和6年度(2024年度)が評価替えの年にあたり、次回は令和9年度(2027年度)が予定されています。評価替えの間の2年間は、原則として評価額が据え置かれます。ただし、新築の減額の終了や増築、地目の変更などがあれば、評価替えの年以外でも税額は変わります。
縦覧制度で、近隣の評価額と見比べられる
固定資産税の納税者は、毎年4月1日から、4月20日または最初の納期限の日のいずれか遅い日以後の日までの間、自分の土地・家屋の評価額を、同じ市区町村内の他の土地・家屋の評価額と見比べられる「縦覧」を利用できます(縦覧できる範囲や手続は市区町村ごとに異なります)。評価額が近隣と比べて高すぎないかを確かめる手がかりになるため、納税通知書が届いたら早めに確認しておくと安心です。
審査の申出と審査請求の違い
評価額(価格)に不服がある場合は、固定資産評価審査委員会への「審査の申出」が基本です。一方、住宅用地の特例の適用漏れや税額計算の誤りなど、評価額以外の点に不服がある場合は、市区町村長への審査請求の対象になるのが一般的です。いずれも期限が3か月以内とされているため、通知書の教示欄で窓口と期限を必ず確認してください。
空き家・更地にすると固定資産税はどう変わる?
住宅が建っている土地には、固定資産税の課税標準を軽くする住宅用地の特例があります。一般に、200㎡以下の部分は課税標準が6分の1、200㎡を超える部分(家屋の床面積の10倍まで)は3分の1とされ、都市計画税にも別の軽減割合が適用されます。
空き家を解体して更地にするとこの特例が使えなくなり、土地の税額が増える場合があります。また、2023年12月に施行された改正空家法では、放置すると倒壊や衛生上の問題が生じるおそれのある「管理不全空家」や「特定空家」と判断され、市区町村から勧告を受けた場合に、住宅用地の特例が外れる扱いになりました。
税額だけで「壊す・残す」を決めると、かえって負担が増えることもあります。空き家の維持費の全体像は空き家の維持費は年間いくら?内訳と平均額・負担を抑える3つの方法、手放す方法の比較は負動産とは?処分方法5選・相続放棄・国庫帰属・買取を解説で整理しています。
家を売るときの固定資産税は誰が払う?日割り精算の考え方
固定資産税は、その年の1月1日時点の所有者に対して課税され、納税通知書も所有者の名義で届きます。そのため、年の途中で不動産を売却しても、納税義務者は売主のままです。ただし不動産売買では、引渡し日を基準に、買主が負担する期間分の固定資産税を日割りで売主へ支払う「精算」を行うのが一般的な慣行です。
日割り計算の起算日は、1月1日とする地域と4月1日とする地域があり、売買契約書でどちらにするかを定めます。精算金の金額や計算方法は契約書に記載されるため、契約前に必ず確認しましょう。精算の仕組みは公租公課とは?不動産売却での精算方法で詳しく解説しています。
相続した不動産の税金全体を知りたい方は、相続した家(不動産)の税金まとめもあわせてご覧ください。
固定資産税が高いままなら「持ち続ける」より「売る」も選択肢に
確認の結果、税額そのものは制度上正しかった、あるいは還付を受けても毎年の負担は変わらない、というケースも多くあります。空き家や使っていない土地であれば、固定資産税を払い続けるよりも売却してしまう方が総合的な負担は軽くなることも少なくありません。特に住宅用地の特例が外れて更地並みの課税になっている土地は、所有し続けるほど税負担だけが重くなっていきます。
ハウスドゥでは、茨城県内(取手戸頭・守谷・つくば研究学園都市・水戸)の4店舗で、地域に密着した査定・買取相談を行っています。「そもそも売った方がいいのか、持ち続けた方がいいのか」という段階からの相談も可能です。
まとめ
固定資産税が「おかしい」と感じたときは、評価替え・特例の期限切れ・増築といった制度上の理由と、住宅用地の特例の適用漏れや評価の入力ミスといった課税側の誤りの、どちらの可能性もあります。まずは納税通知書の課税明細書を確認し、疑問が残る場合は固定資産課税台帳の閲覧や資産税課への問い合わせ、必要であれば審査の申出という手順で確認していきましょう。
よくある質問
Q1. 固定資産税が去年の1.5倍になりました。すぐに市役所に抗議した方がいいですか?
まずは納税通知書の課税明細書を見て、評価替えの年に当たっていないか、新築減額や住宅用地の特例が外れていないかを確認しましょう。制度上の理由であれば異議申立ての対象にはなりません。原因が分からない場合に資産税課へ問い合わせるのが適切な順番です。
Q2. 過去に払いすぎていた固定資産税は返してもらえますか?
市区町村側の評価や課税の誤りが確認できれば、過払い分が還付される可能性があります。遡れる期間は、地方税法上の時効(原則5年)を基準としつつ、課税側の誤りによる場合は、自治体の運用により5年を超えて遡って対応するケースもあるとされています。ただし対応は自治体ごとに異なり、一律に何年分と決まっているわけではないため、必ず個別に資産税課へ確認してください。
Q3. 「審査の申出」はどこにすればいいですか?
納税通知書の交付を受けた日の翌日から3か月以内に、その市区町村に設置されている固定資産評価審査委員会に申し出ます。期限を過ぎると原則としてその年度分は申し出できなくなります。
Q4. 空き家を解体したら固定資産税が上がったのですが、これは間違いですか?
間違いではなく、制度上正しい変化です。住宅が建っている土地には固定資産税を軽減する住宅用地の特例がありますが、解体して更地にするとこの特例がなくなり、実質的に税額が最大6倍程度になることがあります。
Q5. 固定資産税評価額と実際の売却相場は関係がありますか?
固定資産税評価額は税額を計算するための行政上の指標で、実際の売買価格(時価)とは別のものです。一般的に評価額は時価の目安の一つとされますが、実際にいくらで売れるかは周辺の取引事例や市場動向によって決まるため、正確な金額を知りたい場合は不動産会社の査定を受けることをおすすめします。
Q6. 固定資産税が高い土地は、そのまま所有し続けるべきですか?
利用予定がない土地や空き家であれば、税負担が重いまま持ち続けるより、早めに売却を検討した方が総合的な負担を抑えられるケースが多くあります。まずは査定を受けて、保有コストと売却額を比較してみることをおすすめします。
Q7. 固定資産税の評価額は、いつ見直されますか?
土地と家屋の評価額は原則3年ごとに見直されます。直近の評価替えは令和6年度(2024年度)で、次回は令和9年度(2027年度)が予定されています。評価替えの年に税額が動きやすいため、通知書で前年度との比較を確認してみてください。
Q8. 家を売った年の固定資産税は、誰が払いますか?
固定資産税は1月1日時点の所有者に課税されるため、納税通知書は売主に届きます。ただし売買では、引渡し日を基準に買主負担分を日割りで売主へ精算するのが一般的です。精算の起算日や計算方法は売買契約書で確認しましょう。
Q9. 住宅用地の特例が外れていないか、どこで確認できますか?
納税通知書に同封される課税明細書で、土地の区分(小規模住宅用地・一般住宅用地など)や課税標準額を確認できます。区分に疑問がある場合は、市区町村の資産税課に電話で問い合わせるのが近道です。
あわせて読みたい
- 固定資産税は土地と建物が別!評価の仕組み【2026】|そもそもの計算の仕組みから知りたい方はこちら
- 共有名義の固定資産税は誰が払う?連帯納税義務とトラブル対処法【2026年】
- 農地の固定資産税はいくら?区分ごとの計算方法と相続・放置時の注意点【2026年】
- 固定資産税がかからない土地とは?非課税になる7つの条件と相続時の注意点【2026年】
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



