マンションやアパート、戸建てを人に貸して家賃収入を得ている方の中には、「確定申告は本当に必要なのか」「経費として何を計上できるのか」がよくわからないまま毎年不安を感じている方も少なくありません。結論からいえば、家賃収入から必要経費を差し引いた「不動産所得」がプラスであれば、給与所得者は年間20万円超で確定申告が必要になります。一方で、必要経費を正しく計上し、青色申告の制度を上手に使えば、税負担を大きく抑えられる可能性もあります。この記事では、不動産所得の確定申告が必要になる仕組みから、経費の範囲、白色申告と青色申告の違い、65万円・55万円・10万円控除の要件、申告の流れまで、家賃収入がある方が知っておくべきポイントを網羅的に解説します。
- 不動産所得とは?確定申告が必要になる仕組み
- 家賃収入があると必ず確定申告が必要?申告要否の判定フロー
- 不動産所得で計上できる必要経費一覧
- 白色申告と青色申告、どちらを選ぶべきか
- 青色申告特別控除は65万円・55万円・10万円のどれが使える?
- 確定申告の流れとスケジュール
- 家賃収入の確定申告シミュレーション(具体例)
- 不動産所得が赤字になった場合はどうする?損益通算と繰越控除
- 確定申告を忘れた・期限に間に合わなかった場合のペナルティ
- 不動産所得の確定申告でよくある間違い・注意点
- 家賃収入だけでなく「売却」も検討しているなら|ハウスドゥ茨城グループの強み
- よくあるご質問
- あわせて読みたい関連記事
- まとめ:不動産所得の確定申告は「経費の把握」と「青色申告の活用」がカギ
不動産所得とは?確定申告が必要になる仕組み
不動産所得とは、土地や建物などの不動産を貸し付けることによって生じる所得のことです。国税庁の定義では、「土地や建物などの不動産の貸付け」「借地権など不動産の上に存する権利の設定および貸付け」「船舶や航空機の貸付け」から生じる所得が不動産所得に分類されます。マンション・アパートの家賃収入だけでなく、月極駐車場の賃料(建物の貸付けに付随しないものは事業所得や雑所得になる場合あり)や、土地を貸して得る地代なども対象です。
不動産所得の対象になる収入(家賃・礼金・更新料・敷金精算分など)
不動産所得の総収入金額に含まれるのは、毎月の家賃収入だけではありません。国税庁は、名義書換料・承諾料・更新料・頭金などの名目で受け取るもの、敷金や保証金のうち返還を要しないもの、共益費などの名目で受け取る電気代・水道代・掃除代なども総収入金額に含まれるとしています。退去時に敷金の一部を原状回復費用として差し引いて返還しなかった場合、その差し引いた金額も収入として計上する必要があるため、見落とさないよう注意しましょう。
不動産所得の計算式「総収入金額-必要経費」
不動産所得の金額は、シンプルに「総収入金額-必要経費=不動産所得の金額」という式で計算します。青色申告をしている場合は、この金額からさらに青色申告特別控除(10万円・55万円・65万円のいずれか)を差し引いた金額が最終的な不動産所得になります。この不動産所得は、給与所得など他の所得と合算して総合課税の対象となり、所得税・住民税が計算される仕組みです。
家賃収入があると必ず確定申告が必要?申告要否の判定フロー
家賃収入があるからといって、すべての人が確定申告を必要とするわけではありません。立場によって判定基準が異なるため、まずは自分がどちらに当てはまるかを確認しましょう。
給与所得者は「所得20万円超」で確定申告が必要
会社員など給与所得がある方の場合、給与以外の所得の合計額が年間20万円を超えると確定申告が必要になります。これは国税庁が案内している一般的なルールで、副業として賃貸経営を行っているサラリーマン大家にもそのまま当てはまります。
家賃収入20万円ではなく「経費を引いた後の所得」20万円で判定する点に注意
ここで特に誤解が多いのが、判定基準になるのは「家賃収入の額」ではなく「必要経費を差し引いたあとの所得の額」であるという点です。年間の家賃収入が20万円を超えていても、固定資産税や減価償却費などの経費を差し引いた結果、不動産所得が20万円以下であれば所得税の確定申告は不要になるケースがあります。逆に、家賃収入自体は少なくても、経費がほとんどかからない物件であれば20万円を超えて申告が必要になることもあるため、必ず経費を計算したうえで判定しましょう。
所得税の申告が不要でも住民税の申告は別途必要
「所得20万円以下だから確定申告は不要」というルールは、あくまで所得税に関するものです。住民税にはこの20万円ルールは適用されないため、所得税の確定申告をしない場合でも、お住まいの市区町村へ住民税の申告を別途行う必要があります。申告を怠ると、後から住民税の課税誤りや延滞金が発生する可能性があるため注意しましょう。
専業大家・年金受給者など給与所得がない人の判定基準
給与所得がない専業大家の方や、年金収入と家賃収入がある方の場合は、20万円ルールは適用されず、不動産所得を含めたその年の所得の合計額が基礎控除額などを超えれば確定申告が必要になります。また、すでに個人事業主として事業所得を確定申告している方は、金額の大小にかかわらず不動産所得もあわせて申告する必要があります。
不動産所得で計上できる必要経費一覧
不動産所得の金額を正しく抑えるには、経費を漏れなく計上することが欠かせません。必要経費とは、不動産収入を得るために直接必要な費用のうち、家事上の経費(プライベートな支出)と明確に区分できるものを指します。代表的な経費は次のとおりです。
固定資産税・都市計画税
賃貸に出している土地・建物にかかる固定資産税・都市計画税は、全額を必要経費に計上できます。毎年5月前後に届く納税通知書を保管しておきましょう。
損害保険料(火災保険・地震保険)
賃貸物件にかけている火災保険料・地震保険料も必要経費になります。ただし、複数年分を一括で支払った場合は、その年に対応する分だけを按分して計上するのが原則です。
減価償却費
建物の取得費用は、耐用年数に応じて毎年少しずつ経費化する「減価償却費」として計上します。実際にお金が出ていく支出ではないものの、帳簿上は経費として認められるため、不動産所得を圧縮する効果が大きい項目です。
修繕費・管理費・仲介手数料
原状回復や設備の修理にかかった修繕費、管理会社に支払う管理委託料、入居者募集の際の仲介手数料や広告料なども必要経費です。ただし、建物の価値を高めるような大規模なリフォーム(資本的支出)は、修繕費ではなく減価償却の対象になる場合があるため注意しましょう。
ローン利息(土地部分の注意点)
賃貸物件の購入資金として金融機関から借り入れたローンのうち、利息部分は必要経費にできます(元本の返済分は経費になりません)。なお、不動産所得が赤字の場合、土地の取得にかかる借入金利子は損益通算の対象から除外されるルールがあるため、赤字物件を複数持つ方は特に注意が必要です。
経費にできないもの(住宅ローン元本、家事関連費など)
ローンの元本返済分、所得税・住民税そのもの、自宅兼用部分などプライベートに使っている割合の費用は経費にできません。事業とプライベートが混在する支出(自宅の一部を管理事務所として使っている場合の水道光熱費など)は、使用割合に応じて合理的に按分する必要があります。
白色申告と青色申告、どちらを選ぶべきか
確定申告には「白色申告」と「青色申告」の2つの方式があります。どちらを選ぶかによって、必要な帳簿のレベルや使える控除の額が大きく変わります。
白色申告の特徴と必要書類(収支内訳書)
白色申告は、事前の届出が不要で、単式簿記による簡易な帳簿付けでよいのが特徴です。確定申告書に「収支内訳書(不動産所得用)」を添付して提出します。手間は少ない反面、青色申告特別控除は使えません。
青色申告のメリットと必要書類(青色申告決算書)
青色申告は、事前に税務署へ「青色申告承認申請書」を提出することで利用できる制度です。「青色申告決算書(不動産所得用)」を作成し、確定申告書に添付します。複式簿記による記帳など手間は増えますが、青色申告特別控除(最大65万円)、赤字の3年間繰越控除、事業的規模であれば専従者給与の経費算入など、税制上のメリットが多いのが特徴です。
青色申告特別控除は65万円・55万円・10万円のどれが使える?
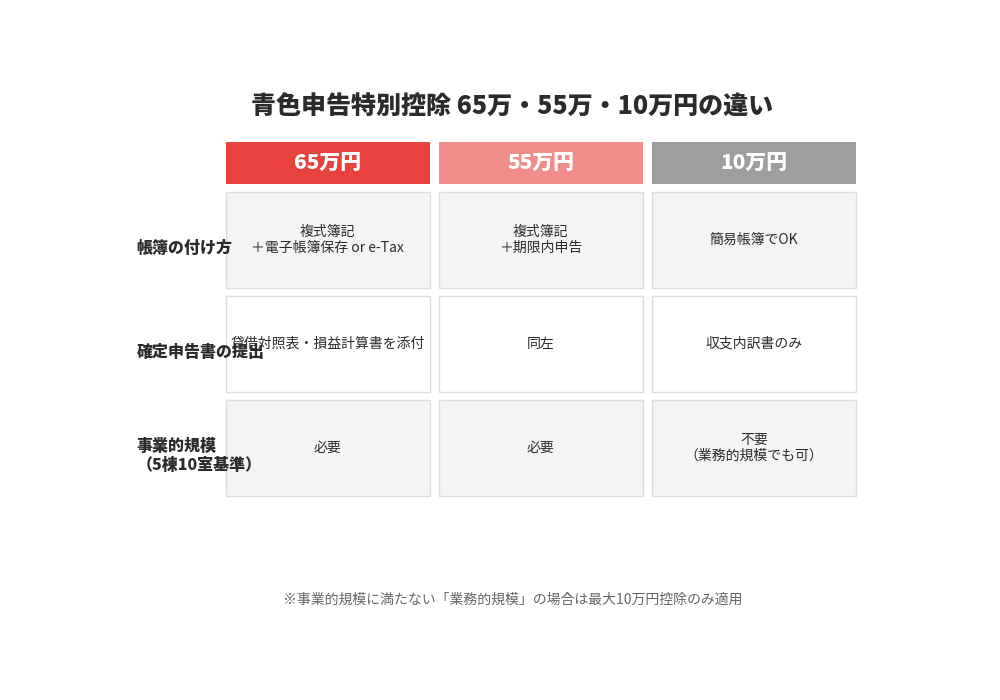
青色申告を選んだ場合、実際に受けられる控除額は「帳簿の付け方」「申告方法」「事業的規模かどうか」によって65万円・55万円・10万円のいずれかに分かれます。
65万円控除の要件(電子帳簿保存 or e-Tax送信)
65万円控除は、55万円控除の要件をすべて満たしたうえで、さらに「その年分の事業に係る仕訳帳および総勘定元帳について電子帳簿保存を行っていること」、または「確定申告書・貸借対照表・損益計算書等を、提出期限までにe-Taxを使用して送信すること」のいずれかを満たす場合に適用されます。
55万円控除の要件(複式簿記・期限内申告)
55万円控除は、不動産所得または事業所得を生ずべき事業を営んでいること、正規の簿記の原則(一般的には複式簿記)により記帳していること、貸借対照表・損益計算書・所得の金額の計算に関する明細書を添付し、確定申告期限(翌年3月15日)までに提出することが要件です。
10万円控除の要件(簡易帳簿でOK)
55万円・65万円控除の要件に該当しない青色申告者は、10万円の控除を受けられます。複式簿記やe-Taxは必須ではなく、簡易な帳簿付けで足りるため、記帳の手間を抑えたい方に向いています。
事業的規模でなければ65万・55万円控除は使えない「5棟10室基準」
実は、55万円・65万円の控除を受けるには、賃貸経営が「事業的規模」であることも重要な条件になります。目安とされるのが「5棟10室基準」で、独立した家屋(戸建て)はおおむね5棟以上、アパート・マンションなど貸間はおおむね10室以上の貸付けがあれば事業的規模と判定されます。戸建て1棟は区分2室分として換算し、駐車場はおおむね5台で1室分として換算されるのが一般的な考え方です。事業的規模に満たない「業務的規模」の場合、青色申告をしていても控除額は最大10万円にとどまり、専従者給与の必要経費算入もできません。
確定申告の流れとスケジュール
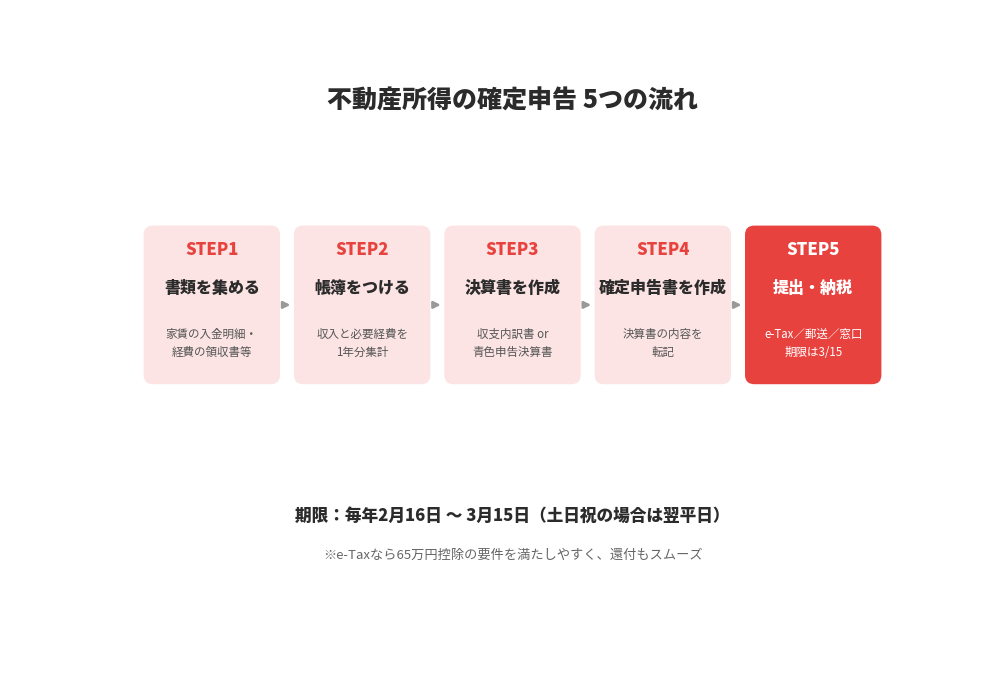
実際に確定申告を行う際の一般的な流れとスケジュールを確認しておきましょう。
必要書類チェックリスト
主な必要書類は、家賃の入金がわかる通帳や管理会社の送金明細、固定資産税や保険料の納税・支払い証明書、修繕費などの領収書、(青色申告の場合は)複式簿記による帳簿、源泉徴収票(給与所得がある場合)、マイナンバーカードまたは本人確認書類です。日頃から家賃収入と経費をこまめに記録しておくと、申告時期の作業がぐっと楽になります。
確定申告の期間(2月16日〜3月15日、e-Tax・郵送・窓口)
所得税の確定申告の期間は、原則として毎年2月16日から3月15日までです(この日が土日祝にあたる場合は翌平日まで延長)。提出方法は、税務署の窓口への持参、郵送、国税庁の「確定申告書等作成コーナー」やe-Taxソフトを使ったオンライン提出(e-Tax)の3通りがあります。
e-Taxでの申告手順
e-Taxを利用する場合は、マイナンバーカードとICカードリーダー(またはマイナンバーカード対応スマートフォン)を用意し、国税庁の確定申告書等作成コーナーで収支内訳書・青色申告決算書や確定申告書を画面の案内に沿って入力し、そのままオンラインで送信します。65万円の青色申告特別控除を狙う場合、e-Taxでの送信は要件を満たす近道になるため、賃貸経営を続ける方は早めに環境を整えておくとよいでしょう。
家賃収入の確定申告シミュレーション(具体例)
以下はあくまで理解を深めるための仮の数値によるシミュレーション例です。実際の税額は個々の状況によって異なるため、目安としてご覧ください。年間家賃収入240万円(月20万円)のアパート一室を賃貸しており、年間の必要経費(固定資産税・保険料・管理費・減価償却費・ローン利息など合計)が140万円だったケースを考えます。この場合、不動産所得は240万円-140万円=100万円です。青色申告で65万円控除を適用できれば、課税対象となる不動産所得は100万円-65万円=35万円まで圧縮されます。これに給与所得など他の所得を合算して総合課税されるため、経費計上と青色申告の活用が税負担に大きく影響することがわかります。
不動産所得が赤字になった場合はどうする?損益通算と繰越控除
修繕費がかさんだ年や、空室が続いた年などは、不動産所得が赤字になることもあります。不動産所得の赤字は、原則として給与所得など他の所得と「損益通算」でき、その年の税負担を軽減できます。ただし、赤字の原因が土地取得のための借入金利子である場合は、その部分は損益通算の対象から除外される点に注意が必要です。さらに青色申告をしていれば、損益通算してもなお引ききれなかった赤字を、翌年以降3年間にわたって繰り越して控除できる「純損失の繰越控除」も利用できます。
確定申告を忘れた・期限に間に合わなかった場合のペナルティ
無申告加算税
申告義務があるにもかかわらず期限内に申告しなかった場合、原則として納付すべき税額に応じて無申告加算税が課されます。税務署の調査を受ける前に自主的に期限後申告をすれば、加算税が軽減される措置もあるため、申告漏れに気づいた時点で早めに対応することが大切です。
延滞税
納税が期限に遅れた場合は、法定納期限の翌日から納付日までの日数に応じて延滞税が課されます。日数が経過するほど負担が増えていくため、申告と納税はセットでできるだけ早く済ませましょう。
不動産所得の確定申告でよくある間違い・注意点
実務でつまずきやすいポイントとして、敷金・保証金のうち返還しない部分を収入計上し忘れる、按分すべき保険料を全額その年の経費にしてしまう、資本的支出にあたる大規模修繕を一括で経費計上してしまう、土地取得の借入金利子を安易に損益通算してしまう、といったケースが挙げられます。判断に迷う場合は、税理士や税務署の相談窓口に確認しながら進めると安心です。
家賃収入だけでなく「売却」も検討しているなら|ハウスドゥ茨城グループの強み
相続や資産の組み替えなどをきっかけに、賃貸中の不動産そのものの売却を検討し始める方も少なくありません。ハウスドゥ茨城グループは、つくば研究学園都市店・県庁水戸店・取手戸頭店・守谷店の茨城県4店舗を展開し、査定から契約、引き渡しまで地域密着でサポートしています。俳優の古田敦也氏をイメージキャラクターに起用する全国ブランド「ハウスドゥ」の一員として、仲介・買取の両面から茨城県のオーナー様の売却をご提案できるのも強みです。賃貸経営を続けるべきか、売却して資産を組み替えるべきか迷った際は、確定申告の負担や将来の収支シミュレーションもあわせて、お気軽にご相談ください。
よくあるご質問
Q1. 家賃収入がいくらから確定申告が必要ですか?
A. 給与所得がある方は、家賃収入から必要経費を差し引いた不動産所得が年間20万円を超えると所得税の確定申告が必要です。判定基準は「家賃の額」ではなく「経費を引いたあとの所得」である点に注意しましょう。
Q2. サラリーマン大家(給与所得者)でも確定申告は必要ですか?
A. 必要です。給与を1か所から受けており、年末調整が済んでいる方でも、給与以外の所得(不動産所得を含む)の合計が20万円を超える場合は確定申告が必要になります。
Q3. 白色申告と青色申告どちらがいいですか?
A. 手間をかけずに申告したい方は白色申告、税負担を抑えたい方は青色申告が向いています。青色申告は事前の届出と複式簿記などの手間がかかる一方、最大65万円の特別控除や赤字の3年間繰越などのメリットがあります。
Q4. 青色申告特別控除65万円を受けるための条件は?
A. 事業的規模(5棟10室基準の目安)で不動産賃貸を行い、複式簿記で記帳して貸借対照表・損益計算書を添付し、期限内に申告したうえで、電子帳簿保存またはe-Taxでの送信のいずれかを満たす必要があります。
Q5. 不動産所得が赤字の場合、給与所得と相殺できますか?
A. 原則として損益通算により給与所得など他の所得と相殺できます。ただし、赤字の原因が土地取得にかかる借入金利子である場合は、その部分は損益通算の対象外となります。
Q6. 確定申告をしないとどうなりますか?
A. 申告義務があるのに申告しなかった場合、無申告加算税や延滞税が課される可能性があります。申告漏れに気づいたら、できるだけ早く自主的に期限後申告をすることをおすすめします。
Q7. 家賃収入の確定申告はいつまでにすればいいですか?
A. 所得税の確定申告期間は、原則として毎年2月16日から3月15日までです(土日祝にあたる場合は翌平日)。e-Taxを使えば自宅からオンラインで期限内に提出できます。
あわせて読みたい関連記事
- 不動産売却の確定申告のやり方|5つの手順と必要書類
- 譲渡所得税とは?計算方法・税率・3,000万円特別控除までわかりやすく解説
- 不動産の査定とは?机上・訪問・AI・一括査定の違いと依頼の流れ
- 不動産の売買とは?仲介と買取の違い・流れ・費用や税金まで完全ガイド
まとめ:不動産所得の確定申告は「経費の把握」と「青色申告の活用」がカギ
家賃収入がある方の確定申告は、収入から必要経費を正しく差し引いて不動産所得を計算し、給与所得者であれば20万円ルールで申告要否を判定するところから始まります。固定資産税・保険料・減価償却費・修繕費などの経費を漏れなく計上し、事業的規模であれば青色申告で65万円控除を目指すことで、税負担を大きく抑えられる可能性があります。申告に不安がある場合は税理士に相談しつつ、将来的に物件の売却も視野に入れている方は、地域密着で実績のあるハウスドゥ茨城グループまでお気軽にお問い合わせください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。