不動産を売却して利益(譲渡所得)が出ると、「譲渡所得税」という税金がかかります。金額が大きくなりやすい税金だからこそ、税率のしくみと計算方法、使える特例を事前に知っておくかどうかで、手取り額が数十万円〜数百万円単位で変わることもあります。
この記事では、ハウスドゥ茨城グループ(取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗)が、譲渡所得税の基本から計算シミュレーション、3,000万円特別控除などの節税特例、相続・空き家・離婚など理由別の注意点まで、2026年時点の制度にもとづいてわかりやすく解説します。「譲渡税」「不動産譲渡税」「不動産譲渡所得税」など呼び方は複数ありますが、いずれも同じ税金を指します。
譲渡所得税とは|不動産売却で税金がかかる仕組み
譲渡所得税は、不動産を売却したことで生じた「利益(譲渡所得)」に対してかかる税金の総称です。正確には「所得税」「復興特別所得税」「住民税」の3つを合わせたものを指します。
譲渡所得税は「儲けた分」にかかる税金
譲渡所得税は、売却価格そのものにかかるのではなく、売却価格から取得費・譲渡費用・特別控除を差し引いた「利益部分」にのみ課税されます。購入時より安く売却して利益が出ていない場合、原則として譲渡所得税はかかりません。
譲渡所得税がかからないケースもある
次のようなケースでは、譲渡所得税がゼロになることがあります。
- 売却価格が取得費・譲渡費用の合計を下回り、譲渡損失が出た場合
- マイホームを売却し、3,000万円特別控除の適用で譲渡所得がゼロ以下になった場合
- 相続した空き家を売却し、空き家の3,000万円特別控除が適用できた場合
譲渡所得税の税率|短期譲渡と長期譲渡で大きく変わる
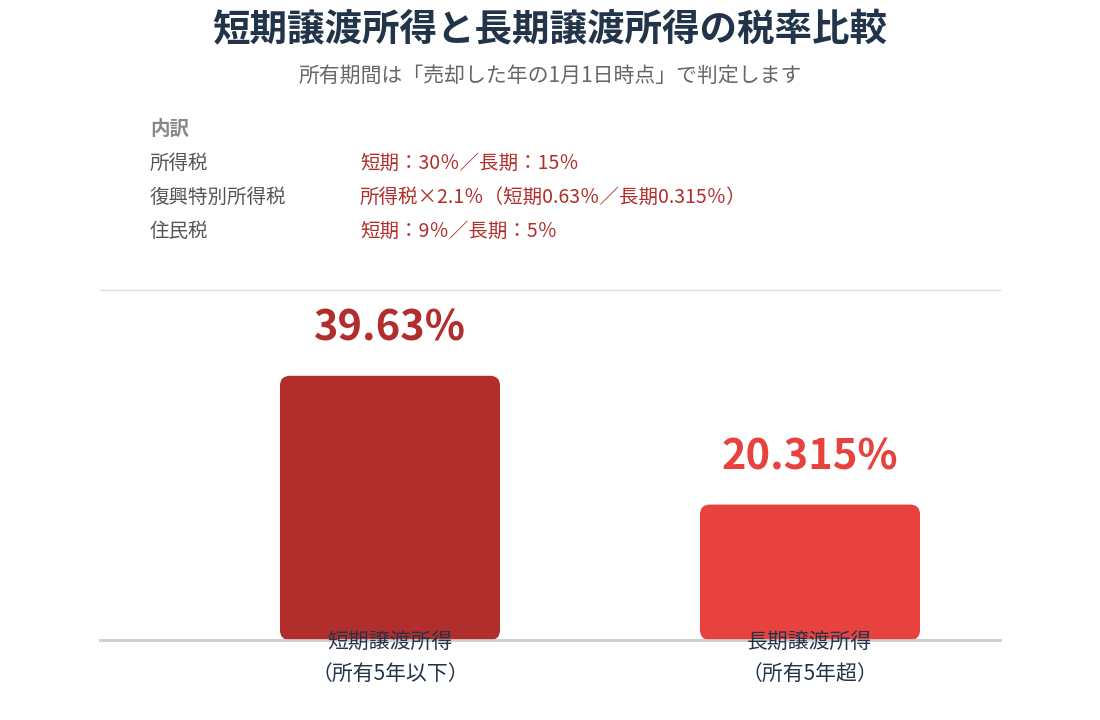
譲渡所得税率(譲渡所得の税率)は一律ではなく、不動産の所有期間によって「短期譲渡所得」と「長期譲渡所得」に区分され、税率が約2倍近く異なります。不動産の譲渡税・不動産譲渡税と呼ばれる場合も、この税率の考え方は同じです。
短期譲渡所得(所有5年以下)の税率は39.63%
売却した年の1月1日時点で所有期間が5年以下の場合は「短期譲渡所得」となり、税率は合計39.63%(所得税30%+復興特別所得税0.63%+住民税9%)です。
長期譲渡所得(所有5年超)の税率は20.315%
所有期間が5年を超える場合は「長期譲渡所得」となり、税率は合計20.315%(所得税15%+復興特別所得税0.315%+住民税5%)に下がります。
| 区分 | 所有期間 | 所得税 | 復興特別所得税 | 住民税 | 合計税率 |
|---|---|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30% | 0.63% | 9% | 39.63% |
| 長期譲渡所得 | 5年超 | 15% | 0.315% | 5% | 20.315% |
所有期間の数え方の注意点(1月1日基準)
所有期間は「引き渡した日」ではなく、売却した年の1月1日時点で判定します。そのため、購入から5年をわずかに超えていても、売却するタイミング次第では短期譲渡と判定されてしまうことがあるため注意が必要です。
譲渡所得税の計算方法|3ステップでわかる
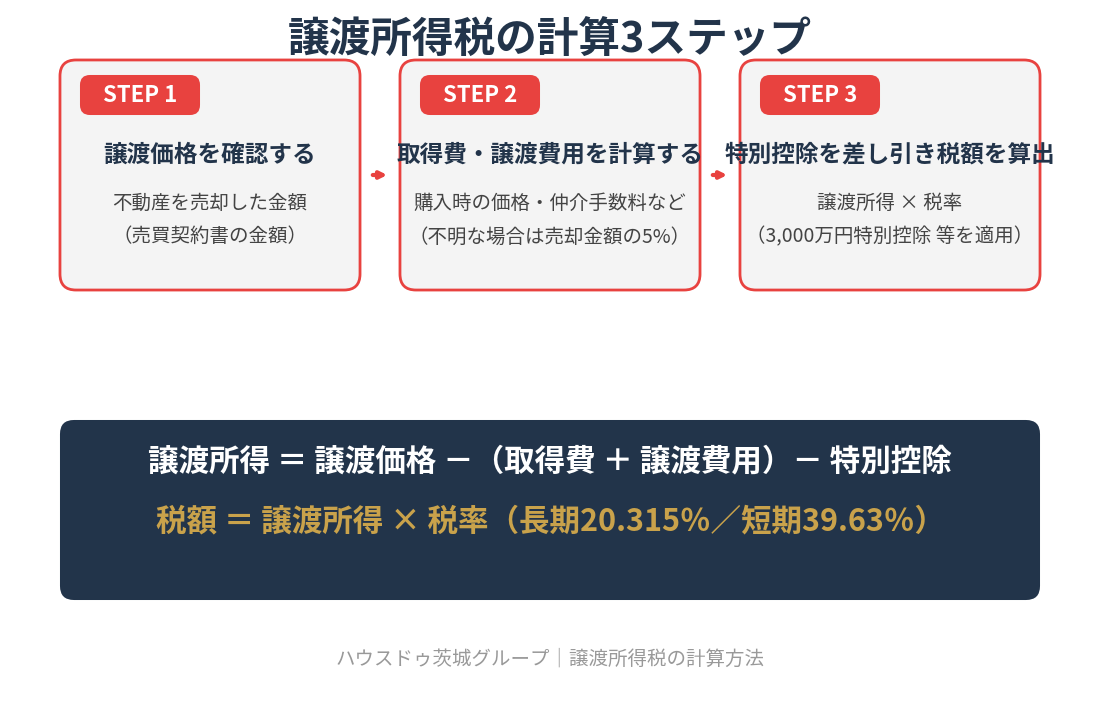
譲渡所得税は、次の3ステップで計算します。
土地売った時の税金・不動産の税金売買にかかる負担を正しく見積もるためにも、まずは計算の流れを押さえましょう。
ステップ1:譲渡価格を確認する
譲渡価格は、売買契約書に記載された売却金額です。
ステップ2:取得費と譲渡費用を計算する
取得費は購入時の価格(建物は減価償却後の金額)に購入時の仲介手数料や登記費用などを加えた金額、譲渡費用は売却時の仲介手数料や印紙税などです。
ステップ3:特別控除を差し引いて税額を算出する
「譲渡価格-(取得費+譲渡費用)-特別控除」で譲渡所得を求め、これに税率(20.315%または39.63%)を掛けて税額を算出します。
取得費が不明な場合は「取得費5%」の概算取得費
相続した古い不動産などで購入時の契約書が残っておらず取得費がわからない場合は、譲渡価格の5%を「概算取得費」として計算できます。ただし実際の取得費より低くなり税額が増えるケースが多いため、相続税の申告資料や当時の資料が残っていないか、まずは確認することをおすすめします。
譲渡所得税の計算シミュレーション例
マンション売却の計算例
所有8年のマンションを3,000万円で売却、取得費2,000万円・譲渡費用100万円のケース(特別控除なし):譲渡所得=3,000万円-(2,000万円+100万円)=900万円。長期譲渡所得のため税額=900万円×20.315%=約182万円となります。
土地売却の計算例
所有3年の土地を2,000万円で売却、取得費1,200万円・譲渡費用80万円のケース:譲渡所得=2,000万円-(1,200万円+80万円)=720万円。短期譲渡所得のため税額=720万円×39.63%=約285万円となります。同じ利益でも所有期間が5年を境に税額が大きく変わることがわかります。
譲渡所得税を軽減できる主な特例
譲渡所得税には、要件を満たせば税負担を大きく軽減できる特例が複数用意されています。適用できる特例を見落とすと、数百万円単位で損をすることもあるため必ず確認しましょう。
マイホームを売ったときの3,000万円特別控除
自分が住んでいたマイホーム(居住用財産)を売却した場合、所有期間の長さに関係なく、譲渡所得から最大3,000万円を控除できます。譲渡所得が3,000万円以下であれば、譲渡所得税は実質かかりません。
所有期間10年超のマイホームを売った場合の軽減税率
マイホームで所有期間が10年を超える場合は、3,000万円特別控除後の譲渡所得のうち6,000万円以下の部分について、長期譲渡所得よりさらに低い軽減税率(14.21%)が適用できます。
相続した空き家を売ったときの3,000万円特別控除
相続によって取得した空き家(旧耐震基準の戸建てなど)を売却する場合も、一定の要件を満たせば譲渡所得から3,000万円を控除できる特例があります。2026年9月時点では2027年12月31日までの譲渡が対象で、相続開始から3年を経過する日の属する年の12月31日までに売却する必要があるなど要件が細かいため、事前確認が欠かせません。
取得費加算の特例(相続税を取得費に加算)
相続税を支払ったうえで、相続から一定期間内に不動産を売却した場合は、支払った相続税の一部を取得費に加算でき、譲渡所得を圧縮できます。対象費用や計算方法の詳細は「取得費加算の特例で節税!対象費用リスト」で解説しています。
理由別に見る譲渡所得税の注意点
相続した不動産を売却する場合
相続した不動産は、被相続人の取得費と取得時期をそのまま引き継ぎます。古い不動産で取得費が不明な場合は、前述の「取得費5%」または取得費加算の特例の活用を検討しましょう。相続税評価額の調べ方は「土地・建物・マンションの相続税評価額の計算方法」で解説しています。
空き家を売却する場合
親から相続した空き家をそのまま放置すると、固定資産税の負担や管理リスクが続きます。空き家の3,000万円特別控除の要件(耐震基準を満たす、または取り壊して更地にするなど)を満たせるかを早めに確認し、期限内の売却を目指すことが節税のポイントです。
訳あり物件(事故物件・共有名義など)を売却する場合
事故物件や共有名義の不動産も、譲渡所得税の計算方法自体は通常の不動産と同じです。ただし売却価格が下がりやすく、共有名義の場合は持分ごとに譲渡所得を計算する必要があるため、税理士や買取に強い不動産会社への早めの相談がおすすめです。
離婚に伴い売却する場合
離婚を機に夫婦共有名義の自宅を売却する場合も、居住用財産の3,000万円特別控除は原則利用できます。ただし元配偶者に対する贈与とみなされないよう、財産分与のタイミングや契約の進め方には注意が必要です。
住み替え(買い替え)で売却する場合
住み替えで譲渡損失が出た場合、一定要件のもとで他の所得と損益通算できる特例もあります。売却と購入のどちらを先に行うかで使える特例が変わることがあるため、契約前の相談をおすすめします。
譲渡所得税と確定申告
確定申告が必要になるケース
不動産を売却して譲渡所得が発生した場合は、原則として確定申告が必要です。3,000万円特別控除などの特例は、確定申告をしなければ適用を受けられない点に注意しましょう。譲渡損失が出て税金がかからない場合でも、特例を使うために申告が必要になるケースがあります。
申告時期と必要書類(確定申告で土地売却するときの流れ)
確定申告は、売却した年の翌年2月16日〜3月15日ごろに行います。手順や必要書類、損をしないための特例の使い方は「不動産売却の確定申告|損しない特例と税金計算」で詳しく解説しています。
譲渡所得税とあわせて確認したい他の税金
印紙税との違い
印紙税は売買契約書に貼付する税金で、譲渡所得(利益)の有無にかかわらず契約時に必ずかかる点が譲渡所得税と異なります。税額の早見表は「不動産売却 印紙税はいくら?最新の税額早見表」をご覧ください。
固定資産税・登録免許税との違い
固定資産税は不動産を「保有している」ことにかかる税金で、譲渡所得税とは課税のタイミングが異なります。固定資産税の仕組みは「固定資産税とは?計算方法・評価額の調べ方・軽減特例」で解説しています。登録免許税は主に登記名義の変更時にかかる税金で、売主・買主のどちらが負担するかは契約により異なります。
譲渡所得税で損しないための3つのポイント
- 特例の併用可否を事前に確認する:3,000万円特別控除と住宅ローン控除は原則併用できないなど、特例同士の組み合わせにはルールがあります。
- 取得費の証拠(契約書・領収書等)を必ず残しておく:紛失すると概算取得費(5%)しか使えず、税額が増える可能性があります。
- 早めに税理士・不動産会社に相談する:売却前の相談で使える特例が見つかることも多く、契約後では手遅れになる特例もあります。
茨城県で不動産売却をお考えの方へ|ハウスドゥの無料相談
ハウスドゥ茨城グループは、取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗で、地域に密着した不動産売却・買取のご相談を承っています。譲渡所得税や特例の適用可否は個々の状況で判断が分かれるため、査定のご相談とあわせて、税金面のポイントもわかりやすくご説明します。
取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗で対応
お住まいの地域に近い店舗で、机上査定・訪問査定のいずれにも対応しています。
買取なら仲介と違い契約不要・スピード現金化も可能
「早く現金化したい」「周囲に知られずに売りたい」という方には、ハウスドゥの買取サービスもご検討いただけます。ご相談は無料ですので、お気軽にお問い合わせください。
譲渡所得税や特例の適用可否について、無料相談で確認しませんか?
ハウスドゥ茨城グループ(取手戸頭・守谷・つくば研究学園都市・県庁水戸)が査定から税金のご相談まで対応します。
お電話:0120-565-072/無料査定フォームはこちら
よくある質問(FAQ)
Q1. 譲渡所得税はどのタイミングで支払いますか?
A. 売却した年の翌年に行う確定申告で税額を確定させ、所得税・復興特別所得税は申告時に、住民税は翌年度以降に分割して納付します。
Q2. 譲渡所得税がゼロなら確定申告は不要ですか?
A. いいえ。3,000万円特別控除などの特例を使って税額がゼロになった場合でも、その特例を適用するための確定申告は必要です。
Q3. 所有期間5年ちょうどの場合、長期・短期どちらになりますか?
A. 売却した年の1月1日時点で所有期間が「5年を超えているか」で判定するため、単純な購入日からの経過年数とは異なります。判定に迷う場合は税理士や不動産会社に確認しましょう。
Q4. 譲渡損失が出た場合、税金は戻ってきますか?
A. マイホームの買い替え等で一定要件を満たせば、譲渡損失を他の所得と損益通算・繰越控除できる特例があり、結果的に還付を受けられる場合があります。
Q5. 相続した空き家の3,000万円特別控除と取得費加算は同時に使えますか?
A. いいえ、空き家の3,000万円特別控除と相続税の取得費加算の特例は、原則として選択適用(どちらか一方)となります。どちらが有利かはケースごとに異なるため、事前にシミュレーションすることをおすすめします。
Q6. 概算取得費(5%)はどんな場合に使いますか?
A. 購入時の契約書や領収書が残っておらず、実際の取得費が証明できない場合に、譲渡価格の5%を取得費とみなして計算する方法です。実額より低くなりやすいため、他に証明できる資料がないか先に確認することが大切です。
Q7. 譲渡所得税の計算や申告は自分でもできますか?
A. 国税庁の確定申告書等作成コーナーを使えば自分での申告も可能ですが、特例の適用可否の判断は専門知識が必要になる場面が多いため、税理士や不動産会社に相談しながら進めることをおすすめします。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。