「路線価」という言葉は相続税の申告や不動産売却の相談の中でよく耳にしますが、「公示地価と何が違うの?」「自分の土地はいくら?」と混乱しやすい制度でもあります。この記事では、2026年(令和8年)分の最新情報を踏まえながら、路線価の意味・見方・調べ方から、評価額の計算方法、路線価がない「倍率地域」の考え方まで、茨城県で相続・不動産売却の相談を数多くお受けしてきたハウスドゥ!グループが図解つきで解説します。
路線価とは何か?相続税・贈与税を計算するための土地の価格
路線価とは、国税庁が毎年公表する「道路(路線)に面する土地1㎡あたりの価格」のことです。相続税や贈与税を計算する際に、土地の評価額を求める基準として使われます。正式には「相続税路線価」と呼ばれ、固定資産税の計算に使う「固定資産税路線価」とは別の制度です。
公示地価・固定資産税評価額との違い(土地の価格は4つある)
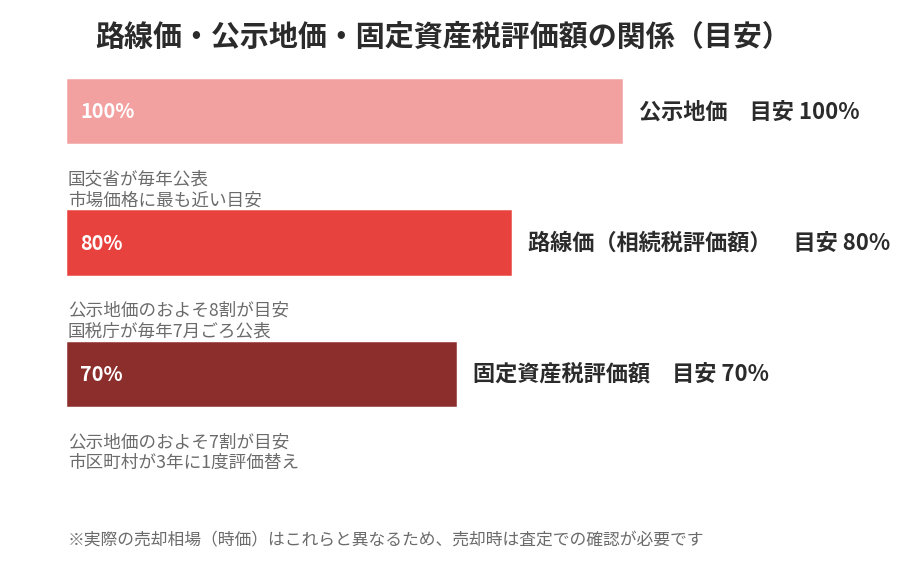
実は同じ土地でも、目的によって次の4種類の価格(いわゆる「一物四価」)が存在します。
- 実勢価格(時価)=実際の売買で成立する価格。相場そのもの。
- 公示地価=国土交通省が毎年3月に公表する、市場価格に最も近い指標。
- 路線価(相続税評価額)=国税庁が毎年7月ごろ公表。公示地価のおよそ8割が目安。
- 固定資産税評価額=市区町村が3年に1度評価替え。公示地価のおよそ7割が目安。
この4つの価格を混同すると「路線価が高いから高く売れる」といった誤解につながるため、それぞれの役割の違いを理解しておくことが大切です。
なぜ不動産売却でも路線価をチェックすべきか
路線価は本来、相続税・贈与税を計算するための指標であり、売却価格(時価)とイコールではありません。しかし、路線価から時価のおおよその目安(路線価÷0.8)を逆算できることや、相続した実家を売却する際にまず相続税評価額を把握する必要があることから、売却を検討する段階でも路線価は重要な参考情報になります。
2026年(令和8年)分の路線価はいつ・どこで公表される?
公表日は7月1日11時、国税庁「路線価図・評価倍率表」で閲覧
2026年(令和8年)分の路線価図等は、国税庁の発表どおり2026年7月1日(水)11時に公開されました。閲覧は国税庁の専用サイト「路線価図・評価倍率表」から誰でも無料で行えます。路線価はその年の1月1日時点の地価を反映しており、年に1度改定されます。
2026年分の全国動向:平均+2.9%・5年連続上昇
2026年分の路線価は、全国の標準宅地で前年比平均+2.9%となり、5年連続の上昇となりました。全国最高路線価は41年連続で東京都中央区銀座5丁目「銀座中央通り」が記録し、1㎡あたり5,336万円(前年比+11.0%)でした。都道府県別では36都道府県で上昇、3県で横ばい、8県で下落という結果です。
茨城県の動向:つくば駅前が12年連続トップ、水戸市は34年ぶりの上昇
茨城県内では、つくばエクスプレス(TX)沿線が県全体をけん引する形で地価上昇が広がっています。つくば駅前は12年連続で県内最高路線価地点となったほか、水戸市でも34年ぶりに路線価が上昇へ転じるなど、上昇の裾野が広がっている点が2026年分の特徴です。ハウスドゥ!グループの店舗がある取手・守谷・つくば・水戸のいずれのエリアも、TX沿線効果や再開発の影響を受けやすいエリアといえます。
路線価図の見方(数字とアルファベットの意味)
数字は1㎡あたりの千円単位の価額
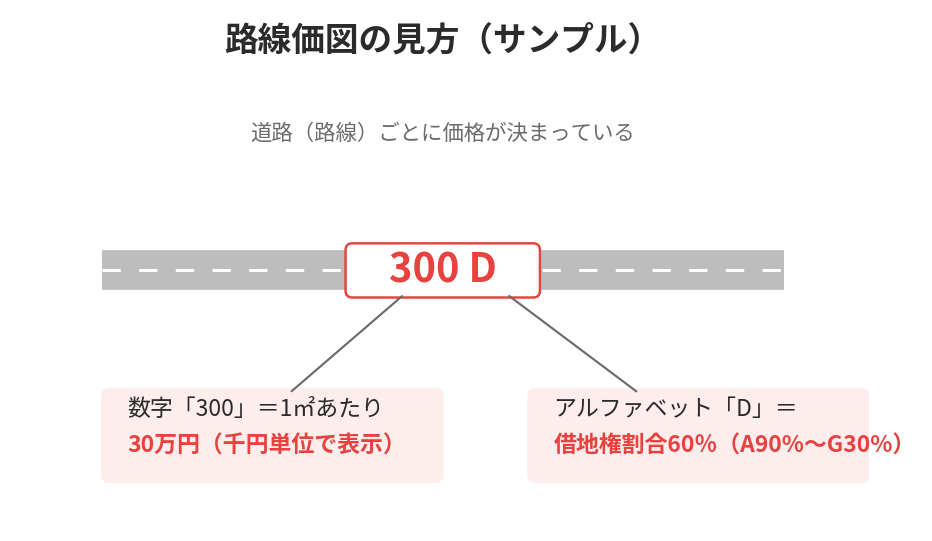
路線価図には、道路上に「300」のような数字が表示されています。この数字は千円単位で、「300」であれば1㎡あたり30万円という意味です。土地の形状や道路との位置関係によって、この基本の路線価に対して後述する各種の補正を行い、最終的な評価額を求めます。
末尾のアルファベットは借地権割合(A〜G)
路線価の数字の後ろには、A〜Gのアルファベットが付されています。これは「借地権割合」を示すもので、A=90%、B=80%、C=70%、D=60%、E=50%、F=40%、G=30%と対応しています。借地権が設定された土地(貸している土地)の相続税評価では、この割合を使って権利関係に応じた評価額の調整を行います。
路線価から土地の評価額を計算する方法(路線価方式)
基本の計算式:路線価×地積×各種補正率
路線価が定められている地域(市街地的な地域が中心)では、次の式が評価額計算の基本になります。
相続税評価額 = 路線価 × 地積(㎡)× 各種補正率
正面路線価だけでなく、複数の道路に接する土地(角地・二方路地など)は「側方路線影響加算」「二方路線影響加算」といった加算補正も加わります。
奥行価格補正・不整形地補正など主な補正の考え方
土地の形状が標準的でない場合、評価額を実態に近づけるための補正が行われます。代表的なものは以下のとおりです。
- 奥行価格補正=道路からの奥行が極端に長い・短い土地の評価を調整
- 不整形地補正=三角形や台形など、使い勝手が悪い形状の土地の評価を減額
- 間口狭小補正=道路に接する間口が狭い土地の評価を減額
- がけ地補正=土地の一部が斜面・崖になっている場合の評価を減額
これらの補正率は国税庁の「財産評価基本通達」で定められており、実務では専門的な判断を伴うため、正確な評価額を知りたい場合は税理士への相談をおすすめします。
計算例(モデルケース)
路線価「300D」の道路に面した、地積200㎡・奥行補正等の必要がない整形地の場合の目安は次のとおりです。
30万円(路線価)×200㎡=6,000万円が評価額の基本形(実際は形状等に応じた補正を加味)。あくまで概算の考え方として参考にしてください。
路線価が定められていない「倍率地域」とは
倍率地域とは?路線価図が真っ白なエリアの意味
路線価図を開くと、道路に価格が付いていない(数字が表示されていない)エリアがあります。これは「倍率地域」と呼ばれ、主に郊外や農村部などの地価水準が比較的均一な地域が該当します。倍率地域では、路線価方式ではなく「倍率方式」で評価額を計算します。
評価倍率表の見方
倍率地域の評価に使う倍率は「評価倍率表」に一覧化されており、路線価図と同じ国税庁のサイトで市区町村・地目(宅地・田・畑・山林など)ごとに確認できます。茨城県内でも、市街地から離れたエリアでは評価倍率表を使うケースが少なくありません。
倍率方式の計算式:固定資産税評価額×倍率
倍率地域における評価額の計算式は次のとおりです。
相続税評価額 = 固定資産税評価額 × 評価倍率
固定資産税評価額は毎年送付される「固定資産税課税明細書」や、市区町村役場で取得できる「固定資産税評価証明書」で確認できます。倍率地域かどうかわからない場合は、まず路線価図・評価倍率表のサイトで自分の土地の市区町村を確認するとよいでしょう。
路線価と公示地価・固定資産税評価額の関係(目安の割合)
路線価は公示地価のおよそ8割が目安
国税庁は、路線価を「公示地価の80%程度」を目安に設定する方針を示しています。そのため、路線価から時価のおおよその水準を知りたい場合は「路線価÷0.8」で公示地価水準を逆算し、そこからさらにエリアの需給状況を加味して考えるのが一般的です。
固定資産税評価額はおよそ7割が目安
固定資産税評価額は「公示地価の70%程度」が目安とされ、3年に1度の「評価替え」で見直されます。路線価(8割)よりも低めに設定されている点を押さえておくと、税額の見え方の違いが理解しやすくなります。
実勢価格(時価)とのズレに注意
路線価・固定資産税評価額はいずれも税金計算のための行政的な指標であり、実際の売却相場(実勢価格)とは異なります。人気エリアや駅近の土地では実勢価格が路線価から逆算した水準を上回ることもあれば、逆に流動性の低いエリアでは下回ることもあります。正確な売却相場は、路線価だけで判断せず、不動産会社による査定で確認することが重要です。
路線価はどんな場面で使われる?
相続税・贈与税の申告
路線価が最も使われるのは、相続税・贈与税の申告時における土地の評価です。詳しい評価額の計算手順は「土地・建物・マンションの相続税評価額の計算方法」で解説しています。
不動産売却時の相場感・査定の参考
相続した土地を売却する場合、まず路線価から評価額のおおよその水準を把握したうえで、実際の売却査定を受ける流れが一般的です。相続不動産の税金全体については「相続した家(不動産)の税金まとめ」も参考になります。
金融機関の担保評価の目安
金融機関が不動産を担保に融資を行う際にも、路線価は担保評価の参考指標のひとつとして用いられることがあります。ただし最終的な担保評価は金融機関独自の基準で行われます。
路線価を調べる3つの方法
国税庁「路線価図・評価倍率表」サイトで調べる
最も確実なのは、国税庁の路線価図・評価倍率表サイトで対象の都道府県・市区町村を選び、路線価図または評価倍率表を直接確認する方法です。毎年7月ごろに最新年分が公開されます。
スマホでの検索のコツ
路線価図はPDFやブラウザ地図形式で提供されており、スマートフォンでも閲覧可能です。住所ではなく、目印になる交差点名や施設名で地図上の位置を探すと見つけやすくなります。
自分で読み解くのが難しい場合の相談先
不整形地や倍率地域など、判断が難しいケースでは税理士に相談するのが確実です。また「この土地なら売却するといくらくらいになりそうか」という実勢価格の目安は、税理士ではなく不動産会社への査定相談が適しています。ハウスドゥ!グループでも無料査定を承っています。
相続した土地・実家を売却するときの注意点
相続税評価額と売却価格(時価)は別物と理解する
相続した実家の売却を考える際、「路線価から計算した評価額」と「実際に売れる価格」を混同しないことが大切です。評価額はあくまで税務上の指標であり、売却価格は市場の需給・建物の状態・立地条件などによって決まります。
空き家・訳あり不動産の売却でも路線価は目安になる
空き家や、いわゆる訳あり物件(事故物件・共有名義・再建築不可など)でも、相続税評価の考え方自体は同じです。ただし実勢価格は物件の個別事情によって評価額から大きく乖離することも多く、放置すると固定資産税の負担だけが続いてしまいます。訳あり物件の分類については「訳あり物件とは|6分類と告知義務・事故物件との違い」で詳しく解説しています。
売却の流れ5ステップ
- 路線価・固定資産税評価額で大まかな評価額を把握する
- 不動産会社に机上査定・訪問査定を依頼する
- 仲介・買取どちらが向いているかを比較検討する
- 媒介契約または買取契約を締結する
- 引き渡し・確定申告(譲渡所得がある場合)を行う
仲介と買取、どちらが良い?
仲介のメリット・デメリット
仲介は市場で買主を探すため、時間はかかるものの、相場に近い価格での売却を期待しやすいのが特徴です。一方で、内覧対応や契約不適合責任のリスクが伴います。
買取のメリット・デメリット(相続・空き家に強い)
買取は不動産会社が直接買い取るため、早ければ数日〜数週間で現金化でき、契約不適合責任も免除されるケースが一般的です。相続で急いで現金化したい場合や、老朽化した空き家・訳あり物件では買取が向いています。茨城県内の空き家買取については「茨城県の空き家買取|残置物ありでもそのまま」もあわせてご覧ください。
よくある質問(FAQ)
Q1. 路線価と公示地価はどちらが高いですか?
一般的には公示地価のほうが高くなります。路線価は公示地価のおよそ8割を目安に設定されているためです。
Q2. 路線価がない土地はどうやって評価しますか?
路線価が設定されていない「倍率地域」では、固定資産税評価額に国税庁が公表する評価倍率を掛けて評価額を計算します。
Q3. 路線価は毎年変わりますか?いつ時点の価格ですか?
路線価は毎年7月ごろに改定・公表され、その年の1月1日時点の地価を反映しています。2026年(令和8年)分は7月1日11時に公開されました。
Q4. 路線価が高い=売却価格も高いということですか?
必ずしもそうとは限りません。路線価は税務上の評価指標であり、実際の売却価格(時価)は立地や建物の状態、需要と供給のバランスによって決まります。目安として参考にしつつ、正確な相場は査定で確認しましょう。
Q5. 路線価を調べるのにお金はかかりますか?
かかりません。国税庁の路線価図・評価倍率表サイトは誰でも無料で閲覧できます。
Q6. 茨城県で路線価が高いのはどのエリアですか?
2026年分では、つくば駅前が12年連続で県内最高路線価地点となっています。つくばエクスプレス沿線を中心に地価上昇が続いており、水戸市でも34年ぶりに上昇へ転じるなど、上昇の裾野が広がっています。
Q7. 相続した実家を売る場合、まず何をすればいいですか?
まずは固定資産税課税明細書や路線価図でおおよその評価額を把握したうえで、不動産会社に無料査定を依頼するのがおすすめです。相続登記が済んでいない場合は、登記の手続きもあわせて確認しましょう。土地の所有者情報の調べ方は「土地の所有者を調べる方法|登記事項証明書・課税明細の見方」をご参照ください。
まとめ:路線価を正しく理解して、売却・相続の判断に役立てよう
路線価は、相続税・贈与税の土地評価に使われる価格で、公示地価のおよそ8割が目安です。路線価図の数字(千円単位)とアルファベット(借地権割合)の意味、路線価がない倍率地域での計算方法を押さえておくと、相続や売却を検討する際の判断材料になります。ただし、路線価はあくまで税務上の指標であり、実際の売却価格は査定で確認する必要があります。固定資産税との関係については「固定資産税とは?計算方法・評価額の調べ方・軽減特例」も参考にしてください。茨城県で相続した不動産の売却・査定を検討されている方は、取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗を展開するハウスドゥ!グループへお気軽にご相談ください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。