「実家を相続したけれど、税金がいくつも関係すると聞いて何から確認すればいいかわからない」——相続した家(不動産)には、相続税だけでなく、名義変更(相続登記)でかかる登録免許税、持ち続ける間の固定資産税、売却するときの譲渡所得税など、段階ごとに異なる税金が関わってきます。この記事では、それぞれの税金の種類・申告期限・納税のタイミングを整理して解説します。
相続した家にかかる税金の全体像
まずは「いつ」「何に対して」税金がかかるのかを整理します。
相続時・登記時・保有中・売却時の4段階でかかる税金
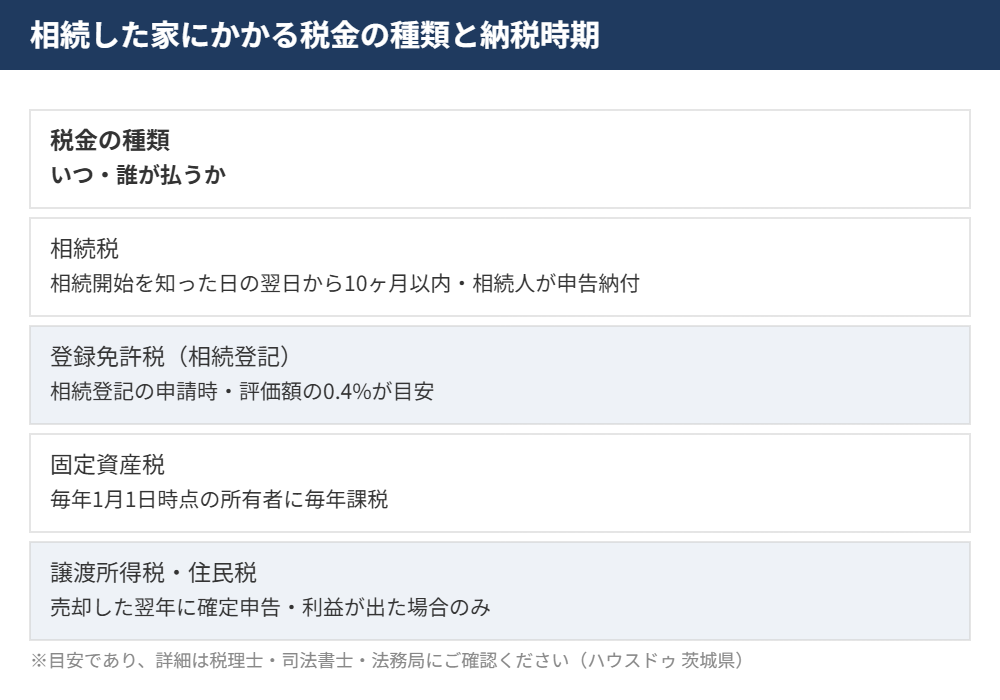
相続した家に関わる税金は、大きく分けて(1)相続税(遺産を受け取ったことに対する税金)、(2)登録免許税(相続登記=名義変更の際にかかる税金)、(3)固定資産税(保有している間、毎年かかる税金)、(4)譲渡所得税・住民税(売却して利益が出た場合にかかる税金)の4段階に分かれます。すべてが必ず発生するわけではなく、遺産総額が基礎控除以下なら相続税はかからない、売却しなければ譲渡所得税もかからない、といったように条件によって変わります。
誰が・いつ払うのかの早見表
相続税は相続人(財産を受け取った人)が申告・納付し、登録免免許税は相続登記を申請する人が法務局へ納付します。固定資産税は毎年1月1日時点の所有者に市区町村から納税通知書が届き、譲渡所得税は売却した年の翌年に確定申告して納めます。次の章から、それぞれの税金について具体的な期限と金額の考え方を解説します。
相続税|申告期限と基礎控除の考え方
相続税は、遺産総額が一定額を超える場合にのみ申告・納税が必要になる税金です。
相続税の申告期限は「相続開始を知った日の翌日から10ヶ月以内」
相続税の申告・納税期限は、相続の開始(被相続人の死亡)があったことを知った日の翌日から10ヶ月以内と定められています。期限日が土日・祝日にあたる場合は翌日が期限になります。期限内に遺産分割協議がまとまらない場合でも、いったん法定相続分で申告し、後日修正申告する方法があります。期限を過ぎると延滞税や無申告加算税などのペナルティが発生することがあるため、早めの準備が重要です。
基礎控除額の計算方法
相続税には基礎控除があり、遺産総額が「3,000万円+600万円×法定相続人の数」以下であれば相続税はかからず、申告も原則不要です。例えば法定相続人が配偶者と子2人の合計3人であれば、基礎控除額は3,000万円+600万円×3人=4,800万円になります。遺産総額がこの金額を超える場合に、超えた部分に対して相続税がかかる仕組みです。
相続税はいつ・どうやって払う?
相続税は、申告期限と同じ「相続開始を知った日の翌日から10ヶ月以内」に、原則として現金で一括納付します。まとまった現金が用意できない場合は、分割で納める「延納」や、不動産などの財産で納める「物納」という制度もありますが、いずれも一定の要件を満たす必要があります。
相続登記(不動産の名義変更)でかかる登録免許税
相続した不動産は、被相続人から相続人への名義変更(相続登記)が必要です。
相続登記は2024年4月から義務化・期限は3年以内
2024年4月1日から相続登記が義務化され、不動産を相続で取得したことを知った日から原則3年以内に登記申請をすることが義務付けられました。制度開始前に相続した不動産も対象になり、経過措置として2027年3月31日までに登記を完了させる必要があります。正当な理由なく期限内に登記をしない場合、10万円以下の過料が科される可能性があります。
登録免許税の税率と免税措置
相続による所有権移転登記(相続登記)の登録免許税は、原則として固定資産税評価額の0.4%です。例えば固定資産税評価額1,000万円の土地であれば、登録免許税は4万円が目安になります。なお、一定の要件を満たす土地については登録免許税の免税措置が設けられている場合があるため、法務局や司法書士に確認することをおすすめします。
相続した家を保有し続ける場合にかかる固定資産税
相続登記が完了した後、その家に住む・空き家のまま保有するなど、持ち続ける場合は毎年固定資産税がかかります。
固定資産税は相続後いつから・誰に請求される?
固定資産税は毎年1月1日時点の登記簿上の所有者に対して課税されます。相続登記が済んでいない場合でも、市区町村は相続人代表者に納税通知書を送付することがあります。相続登記を済ませておくことで、次年度以降の納税義務者が明確になります。
空き家のまま放置すると税額が上がるリスク
相続した家を誰も住まないまま放置し、周辺の生活環境に悪影響を及ぼすおそれがあると市区町村から「特定空き家」に指定された場合、住宅用地の固定資産税の軽減特例が解除され、税額が上がることがあります。相続後に空き家のまま維持するか、売却・活用するかを早めに検討することが、税負担を抑えることにもつながります。
相続した家を売却するときにかかる税金
相続した家を売却して利益(譲渡所得)が出た場合は、譲渡所得税・住民税がかかります。
譲渡所得税・住民税の納税時期
不動産を売却して利益が出た場合は、売却した年の翌年に確定申告を行い、譲渡所得税と住民税を納めます。納税の具体的な時期や計算方法については「不動産売却の税金はいつ払う?納税時期の解説」で詳しく解説しています。
取得費加算の特例・空き家の3,000万円特別控除
相続した不動産を一定期間内に売却した場合、相続税額の一部を取得費に加算できる「取得費加算の特例」や、一定の要件を満たす空き家を売却した場合に譲渡所得から最大3,000万円を控除できる「被相続人の居住用財産に係る譲渡所得の特別控除」など、税負担を軽減できる特例があります。適用には期限や建築時期などの要件があるため、対象になるかどうかは早めに確認しておくと安心です。
相続税の申告・納税で注意したいポイント
相続税の実務でつまずきやすいポイントを紹介します。
遺産分割協議が終わっていない場合の申告
申告期限までに相続人同士の遺産分割協議がまとまらない場合でも、申告期限は延長されません。この場合は、いったん法定相続分で遺産を取得したものとして申告・納税し、協議がまとまった後に修正申告や更正の請求を行うのが一般的な対応です。ただし、この方法では配偶者の税額軽減や小規模宅地等の特例など一部の特例が使えなくなることがあるため、早めに専門家へ相談することをおすすめします。
延納・物納という選択肢
相続税を現金で一括納付できない場合は、分割払いの「延納」や、不動産などの財産で納める「物納」という制度があります。いずれも税務署への事前の申請と審査が必要で、担保の提供などの要件もあるため、利用を検討する場合は早めに税理士や税務署に相談しましょう。
相続した家の税金はいくら?評価額から算出する流れ
相続した家の税金を算出するときは、まず「何の税金を、いくらの価格(評価額)で計算するのか」を分けて考えると整理しやすくなります。国税庁の基準では、土地は路線価(路線価のない地域は倍率方式)、建物は固定資産税評価額をもとに相続税評価額を出します。一方、売却するときの価格は市場の需要で決まるため、相続税評価額と実際の売却価格は一致しないのが一般的です。
相続税評価額と売却価格は別物
相続税の計算に使う評価額は、あくまで税額を算出するための基準です。売却して手元に残る金額は、不動産会社の査定価格から仲介手数料・譲渡所得税などを引いて考えます。相続した家を売る可能性がある場合は、早めに査定を受けて「売却した場合の価格」を知っておくと、相続税の納税資金や遺産分割の話し合いを進めやすくなります。売却相場の調べ方は家の売却相場の調べ方で解説しています。
建物の評価と所有者の確認
建物は、固定資産税の納税通知書に記載された固定資産税評価額が基本になります。亡くなった方の名義のままになっている場合は、相続登記で所有者を相続人へ変更する必要があります。評価額や所有者の確認は、市区町村から届く納税通知書や、法務局で取得できる登記事項証明書で行えます。
亡くなった日から売却までの期間別・税金スケジュール表
相続した家の税金には、それぞれ手続きの期間(期限)があります。亡くなった日を起点に、主な期限を一覧にしました。いずれも原則的な目安のため、個別のケースは税務署や税理士へご確認ください。
| 期限の目安 | 手続き・税金 | 注意点 |
|---|---|---|
| 亡くなった日から3か月以内 | 相続放棄・限定承認の判断 | 家庭裁判所での手続きが必要です |
| 亡くなった日から4か月以内 | 準確定申告(亡くなった方の所得税) | 賃貸収入や年金などがあった場合に必要です |
| 相続開始を知った日の翌日から10か月以内 | 相続税の申告・納付 | 基礎控除内であれば申告が不要な場合があります |
| 相続を知った日から3年以内 | 相続登記(名義変更) | 登録免許税は原則として不動産評価額の0.4%です |
| 相続開始から3年10か月以内 | 取得費加算の特例を使える売却期間 | 相続税の申告期限の翌日から3年以内に売却する必要があります |
| 相続開始から3年を経過する日の属する年の12月31日まで | 空き家の3,000万円特別控除を使える売却期間 | 建築時期や売却価格などの要件があります |
期間に余裕がありそうでも、遺産分割協議や書類集めには想像以上に時間がかかります。売却を考えている場合は、期限から逆算して早めに動くことが大切です。
相続した家を売る・持つ・貸す|ケース別の税金の違い
「売る」「住む・持ち続ける」「貸す」のどれを選ぶかで、かかる税金や手元に残る金額は変わります。それぞれの税金の違いを比較表にまとめました。
| 選択肢 | 主にかかる税金 | 向いているケース |
|---|---|---|
| 売る | 譲渡所得税・住民税(利益が出た場合)、印紙税、登記費用 | 住む予定がなく、管理や維持費の負担を減らしたい |
| 住む・持ち続ける | 固定資産税・都市計画税(毎年) | 相続人が住む、または将来の利用予定がある |
| 貸す(賃貸) | 固定資産税に加え、家賃収入への所得税・住民税 | 賃貸事業として継続的に運用できる立地・状態である |
売却した場合の譲渡所得税の目安
相続した不動産は、亡くなった方の取得時期を引き継ぐため、売却時は多くの場合「長期譲渡所得」として扱われます。長期譲渡所得の税率は、所得税・復興特別所得税・住民税を合わせて20.315%が基本です。譲渡所得は「売却価格-(取得費+譲渡費用)」で算出し、取得費が不明な場合は売却価格の5%を概算取得費とする方法があります。
空き家のまま持ち続けるリスク
住まないまま所有し続けると、固定資産税や管理の手間が毎年かかります。管理が不十分で「特定空家」などに指定されると、住宅用地の軽減措置が外れて税負担が大きくなる可能性があります。実家の処分方法を比較したい方は、実家の処分方法と判断基準もあわせてご覧ください。
相続した家の税金で失敗しやすい注意点とケース別の解決策
相続した家の税金では、知らなかったために特例を使えなかった、申告が遅れてしまったというケースが少なくありません。よくある注意点と解決の考え方を紹介します。
特例の期間を過ぎてしまった
取得費加算の特例や空き家の3,000万円特別控除は、売却できる期間が決まっています。期間を過ぎると利用できないため、売却を決めたら早い段階で不動産会社と税理士に相談し、スケジュールを組むことが解決の近道です。なお、この2つの特例は、同じ不動産について重複して使えない場合があります。どちらが有利かは試算して選ぶ必要があります。
共有名義になってしまった
遺産分割が決まらないまま共有名義にすると、売却や活用のたびに全員の同意が必要になります。共有者の事情が変わるケースもあるため、早めに「誰が取得するか」「売却して分けるか」を決めておくと、後の手続きが楽になります。共有名義のリスクは共有名義の不動産で共有者が自己破産した場合の記事でも詳しく解説しています。
相続税の申告を自分で行いたい
小規模宅地等の特例など、使える特例の判断が難しい場合は税理士へ相談するのが安心です。費用や自分で申告できる範囲は相続税の申告は自分でできる?小規模宅地の特例と税理士費用で確認できます。
相続した家をハウスドゥに相談するメリット(仲介と買取の比較)
ハウスドゥでは、相続した家の売却について、仲介と買取のどちらにも対応しています。事業としての不動産買取サービスも行っているため、状況に合わせた提案が可能です。
| 項目 | 仲介 | 買取 |
|---|---|---|
| 売却価格 | 市場価格に近い価格を目指せる | 仲介より低めになることが多い |
| 売却までの期間 | 買主が見つかるまで数か月かかることがある | 条件が合えば短期間で現金化しやすい |
| 向くケース | 時間に余裕があり、価格を重視したい | 特例の期限が迫っている・古い家をそのまま売りたい |
相続後の売却は、税金・登記・家財の整理など、同時に進めることが多くなります。不動産の価格の見立てから売却方法の選び方まで、まずはお気軽にご相談ください。電話は0120-565-072、メールは相談フォームから受け付けています。
相談から売却までの5ステップ
おおまかな流れは、(1)無料査定・相談、(2)売却方法の決定(仲介または買取)、(3)媒介契約または買取条件の確認、(4)売買契約、(5)引き渡し・譲渡所得の確定申告、です。各ステップでの必要書類や期間は、ご状況によって変わりますので、個別にご案内します。
茨城県内での相続不動産のご相談
ハウスドゥでは、茨城県内4店舗(つくば研究学園都市店・県庁水戸店・取手戸頭店・守谷店)で、相続した不動産の売却・活用に関するご相談を承っています。相続税や登録免許税の細かな計算・申告手続きは税理士・司法書士の専門領域になりますが、「相続した家をどうするか」「売却した場合にいくらになるか」といった不動産としての価値・活用方法のご相談はお気軽にお問い合わせください。
よくある質問
Q1. 相続税の申告期限はいつまでですか?
相続の開始(被相続人の死亡)があったことを知った日の翌日から10ヶ月以内です。期限日が土日・祝日にあたる場合は翌日が期限になります。
Q2. 相続税の基礎控除額はどう計算しますか?
「3,000万円+600万円×法定相続人の数」で計算します。遺産総額がこの金額以下であれば、相続税はかからず申告も原則不要です。
Q3. 相続登記はいつまでにしなければいけませんか?
2024年4月1日からの義務化により、不動産を相続で取得したことを知った日から原則3年以内に登記申請が必要です。正当な理由なく期限を過ぎると10万円以下の過料が科される可能性があります。
Q4. 相続登記の登録免許税はいくらですか?
原則として固定資産税評価額の0.4%です。一定の要件を満たす土地には免税措置が設けられている場合があるため、法務局や司法書士に確認することをおすすめします。
Q5. 相続した家の固定資産税は誰が払いますか?
毎年1月1日時点の登記簿上の所有者に課税されます。相続登記が済んでいない場合でも、市区町村が相続人代表者へ納税通知書を送付することがあります。
Q6. 相続した家を売却すると税金はどうなりますか?
売却して利益(譲渡所得)が出た場合は、翌年に確定申告を行い譲渡所得税・住民税を納めます。取得費加算の特例や空き家の3,000万円特別控除など、要件を満たせば税負担を軽減できる制度もあります。
あわせて読みたい:不動産売却時の税金の納税時期は「不動産売却の税金はいつ払う?納税時期の解説」、相続不動産の評価額については「不動産相続税の評価額を80%減額する3つの方法」もご覧ください。
Q7. 相続した家を売るときの税金はいつまでに売ると有利ですか?
相続開始から3年10か月以内(相続税の申告期限の翌日から3年以内)に売却すると取得費加算の特例の対象になります。空き家の3,000万円特別控除は、相続開始から3年を経過する日の属する年の12月31日までの売却が条件の一つです。いずれも他の要件があるため、早めに確認することをお勧めします。
Q8. 相続した家の売却で譲渡所得税はいくらかかりますか?
譲渡所得(売却価格-取得費-譲渡費用)に、長期譲渡所得の税率20.315%(所得税・復興特別所得税・住民税の合計)をかけて算出するのが基本です。特例を使える場合は、課税される所得を減らせます。
Q9. 相続した家を売るか持つか迷っています。どう決めればよいですか?
住む予定の有無、維持費や固定資産税の負担、特例の期限、他の相続人の意向を整理して判断します。まず不動産会社で売却価格の見立てを知ると、売る場合と持つ場合の金額を比較しやすくなります。
まとめ
相続した家には、相続税・登録免許税・固定資産税・譲渡所得税という段階の異なる税金が関わります。相続税の申告期限は知った日の翌日から10ヶ月以内、相続登記は2024年4月の義務化により原則3年以内という期限があるため、まずはこの2つの期限を意識することが大切です。保有し続けるか売却するかによって税負担も変わるため、早めに専門家や不動産会社へ相談し、ご自身の状況に合った選択肢を検討することをおすすめします。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



