相続した土地や建物、マンションが「相続税の計算上いくらの価値になるのか」は、実際の売買価格(時価)とは別のルールで決まります。この「相続税評価額」の出し方を誤ると、申告額がずれてしまったり、逆に評価額を下げられる余地を見逃してしまったりします。この記事では、土地の路線価方式・倍率方式、建物・マンションの評価方法と、2024年から導入されたマンション評価の新ルールまで、具体的な計算式とともに整理します。
- 相続税評価額とは?時価・固定資産税評価額との違い
- 土地の相続税評価額|路線価方式と倍率方式
- 建物の相続税評価額|固定資産税評価額がそのまま基準
- マンションの相続税評価額|2024年改正で計算方法が変わった
- 評価額を自分で概算する3つのステップ
- 相続税評価額の計算例|土地を路線価方式で出してみる
- 評価額を下げる主な仕組み|貸家建付地・小規模宅地等の特例
- 相続税がかかるかどうかの目安|基礎控除は3,000万円+600万円×法定相続人の数
- 評価額の調べ方|路線価図・評価倍率表・固定資産税の通知書
- 相続税評価額の計算で迷ったら|税理士事務所と専門家の使い分け
- 評価額と売却価格はなぜ違う?相続した不動産を売るときの注意点
- よくある質問
- まとめ|評価方式を見極めることが第一歩
相続税評価額とは?時価・固定資産税評価額との違い
相続税評価額は、相続税や贈与税を計算するときにだけ使う、国税庁が定めたルールに基づく評価額です。実際に売買される価格(時価)とは別物で、一般的に時価よりも低くなるように設計されています。土地は時価の目安の80%程度(路線価が公示地価の80%水準で設定されているため)、建物は時価より大きく下がることが多く、この差が「不動産を持っていると相続税評価額が下がる」といわれる理由です。固定資産税評価額とも異なり、固定資産税評価額は建物の評価にそのまま使われる一方、土地の評価には固定資産税評価額を使う場合(倍率方式)と使わない場合(路線価方式)があります。
土地の相続税評価額|路線価方式と倍率方式
路線価方式|市街地の土地はこちら
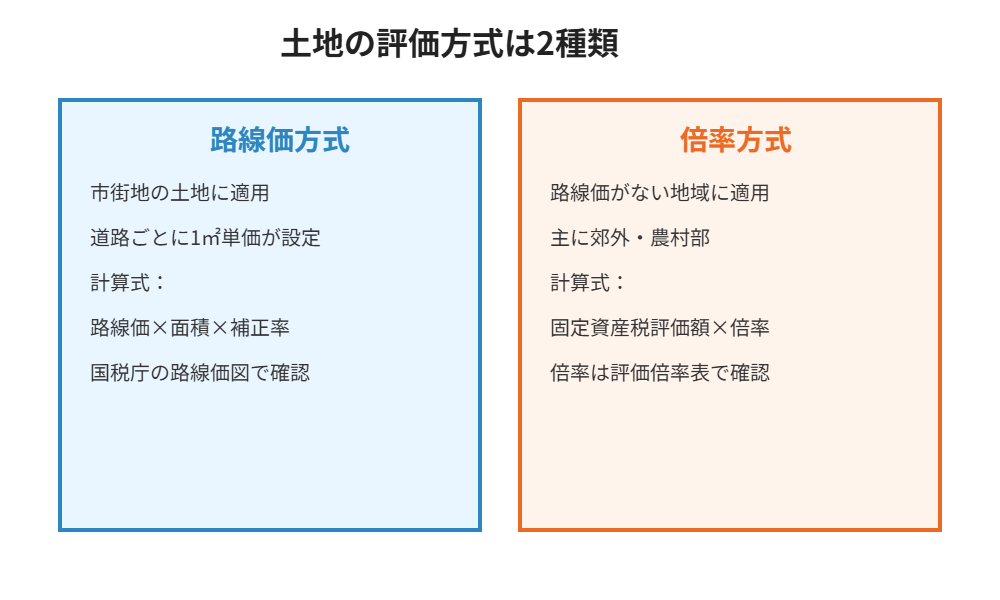
路線価方式は、道路(路線)ごとに定められた1㎡あたりの評価額(路線価)をもとに計算する方法で、主に市街地の土地に適用されます。基本の計算式は次のとおりです。
相続税評価額 = 路線価 × 地積(㎡) × 各種補正率
路線価は国税庁の「路線価図・評価倍率表」で1月1日時点の評価が毎年7月に公表されます。単純に路線価×面積で終わりではなく、土地の形状(間口が狭い、奥行きが長い、不整形など)に応じた補正率を掛け合わせて金額を調整します。角地の場合は「側方路線影響加算率」を使ってプラス補正がかかるなど、土地の形状によって計算が複雑になる点に注意が必要です。
倍率方式|路線価が定められていない地域はこちら
郊外や農村部など、路線価が定められていない地域では倍率方式を使います。計算式はシンプルです。
相続税評価額 = 固定資産税評価額 × 評価倍率
評価倍率も国税庁の評価倍率表に地域ごとに掲載されており、固定資産税評価額(毎年送られてくる固定資産税の課税明細書に記載)さえ分かれば、路線価方式より簡単に計算できます。自分の土地がどちらの方式にあたるかは、国税庁の路線価図で該当地域を検索し、路線価の数字が表示されれば路線価方式、「倍率地域」と表示されれば倍率方式です。
建物の相続税評価額|固定資産税評価額がそのまま基準
戸建ての建物部分(マンションを除く)の相続税評価額は、次のとおり非常にシンプルです。
建物の相続税評価額 = 固定資産税評価額 × 1.0
倍率が全国一律1.0倍とされているため、固定資産税評価額がそのまま相続税評価額になります。固定資産税評価額は建築費の50〜70%程度で算定されることが多く、経年劣化に応じて数年ごとに見直されるため、築年数が古い建物ほど評価額は下がっていきます。ただし、その建物を第三者に貸している場合(賃貸アパートなど)は、固定資産税評価額から借家権の価値(原則30%)を差し引いて評価するため、自用の建物より評価額は下がります。
マンションの相続税評価額|2024年改正で計算方法が変わった
マンションの一室(区分所有建物)は、2024年1月の通達改正により評価方法が大きく変わりました。従来は「タワーマンション節税」のように、時価と相続税評価額の差が大きくなりすぎるケースが問題視されており、この差を是正するための改正です。
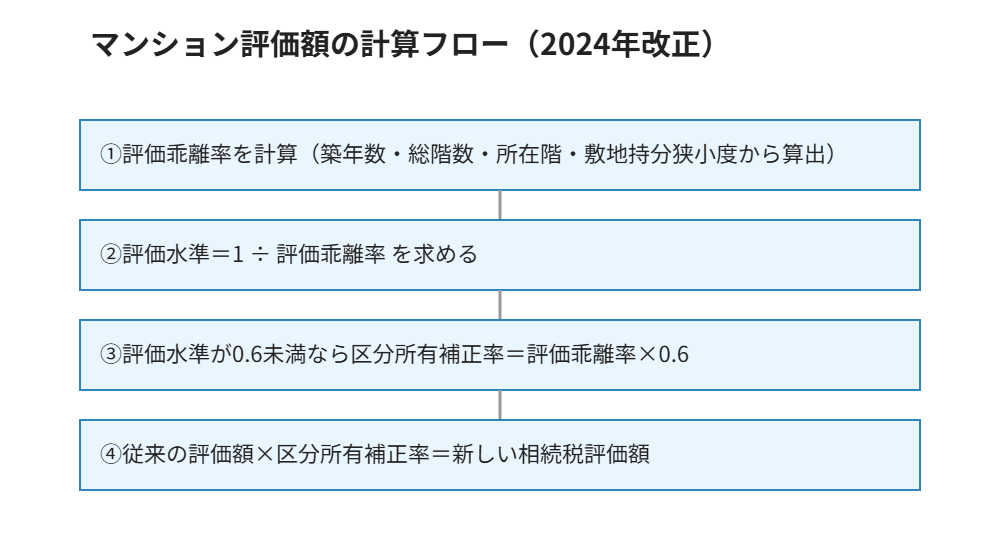
新ルールの計算フロー
- 評価乖離率を計算する:築年数・総階数・所在階・敷地持分狭小度の4要素から算出します。
- 評価水準を求める:評価水準=1 ÷ 評価乖離率で計算します。
- 区分所有補正率を決める:評価水準が0.6未満の場合、区分所有補正率=評価乖離率×0.6となります(0.6以上1以下であれば補正なし)。
- 新しい評価額を算出する:従来の評価額(固定資産税評価額や敷地権の路線価評価額)×区分所有補正率で最終的な相続税評価額が決まります。
簡単に言うと、築年数が浅く、階数が高く、高層階にあるマンションほど、時価と相続税評価額の乖離が大きくなりやすく、今回の改正で評価額が引き上げられる傾向にあります。逆に、築年数が古い低層マンションでは影響が小さいか、ほとんど変わらないケースもあります。なお、2階建て以下の低層マンションにはこの補正ルール自体が適用されず、従来どおり固定資産税評価額がそのまま使われます。
評価額を自分で概算する3つのステップ
- 固定資産税の課税明細書を用意する:土地・建物それぞれの固定資産税評価額が記載されています。毎年春頃に届く「固定資産税・都市計画税納税通知書」に同封されています。
- 国税庁の路線価図・評価倍率表で地域を調べる:路線価が表示されれば路線価方式、「倍率地域」と表示されれば倍率方式で計算します。
- 該当する計算式に当てはめる:路線価方式なら路線価×地積×補正率、倍率方式なら固定資産税評価額×倍率、マンションなら上記の4ステップで区分所有補正率を確認します。
ただし、土地の形状による補正(不整形地補正・がけ地補正など)やマンションの評価乖離率の計算は専門的な判断が必要になる場面も多く、概算で大まかな金額感をつかんだうえで、正確な金額は税理士に確認することをおすすめします。
相続税評価額の計算例|土地を路線価方式で出してみる
ここでは、仮の数値を使って路線価方式の計算イメージを確認します。実際の路線価や補正率は、国税庁が公表する路線価図と評価基準書で必ず確認してください。
| 項目 | 仮の数値 |
|---|---|
| 路線価(1㎡あたり) | 300,000円(路線価図に「300」と表示) |
| 奥行価格補正率 | 1.00(奥行が標準的な場合) |
| 地積(面積) | 150㎡ |
| 評価額(自用地) | 300,000円 × 1.00 × 150㎡ = 4,500万円 |
この4,500万円が、自宅の敷地として使っている土地の「自用地」としての評価額です。公示地価の約8割という水準で路線価が決められているため、同じ土地を市場で売った場合の価格(時価)より低めに出るのが一般的です。
奥行・形・接道で評価額は補正される
実際の評価では、奥行価格補正のほかに、不整形地補正、間口狭小補正、がけ地補正、角地の側方路線影響加算などを使い、土地の使いにくさや有利さを評価額に反映します。形がいびつな土地や道路に接する間口が狭い土地は、補正により評価額が下がる場合があります。
評価額を下げる主な仕組み|貸家建付地・小規模宅地等の特例
土地の利用状況によっては、自用地の評価額から減額できます。代表的な仕組みを整理します。
| 区分 | 減額の考え方 |
|---|---|
| 特定居住用宅地等(自宅の敷地) | 330㎡までの部分を80%減額(要件あり) |
| 特定事業用宅地等 | 400㎡までの部分を80%減額(要件あり) |
| 貸付事業用宅地等 | 200㎡までの部分を50%減額(要件あり) |
| 貸家建付地(アパート・賃貸の敷地) | 自用地評価額 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合) |
たとえば先ほどの4,500万円の土地に、小規模宅地等の特例(特定居住用宅地等)が全面的に使える場合、減額後の評価額は900万円です。また、賃貸アパートの敷地で借地権割合60%、借家権割合30%、賃貸割合100%とすると、4,500万円 × (1 − 0.6 × 0.3 × 1)= 3,690万円になります。数値はいずれも説明用の仮定です。
小規模宅地等の特例は、取得する人や居住の継続、申告期限までの保有といった要件が細かく決まっています。売却との順番を誤ると使えなくなるため、小規模宅地等の特例と売却の順番も事前に確認しておきましょう。
相続税がかかるかどうかの目安|基礎控除は3,000万円+600万円×法定相続人の数
評価額を出したら、次は相続税がかかるかどうかを確認します。基礎控除額は「3,000万円 + 600万円 × 法定相続人の数」で計算します。たとえば法定相続人が3人なら、3,000万円 + 1,800万円 = 4,800万円です。土地・建物・預貯金などの課税価格の合計がこの金額以下であれば、原則として相続税はかかりません。
ただし、小規模宅地等の特例や配偶者の税額軽減を適用して相続税が0円になる場合でも、特例を使うためには申告が必要です。申告期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です。申告の進め方や税理士費用は相続税の申告は自分でできる?、土地の税額の全体像は土地の相続税はいくら?で詳しく解説しています。
評価額の調べ方|路線価図・評価倍率表・固定資産税の通知書
相続税評価額を自分で調べるときに使う資料は次のとおりです。路線価は毎年7月ごろに国税庁が公表し、1月1日時点の価格が基準になります。
土地の評価に使う資料
市街地の宅地は国税庁の路線価図、路線価が定められていない地域は評価倍率表(固定資産税評価額に掛ける倍率)を使います。路線価の見方は路線価とは?調べ方・見方、公示地価との違いは公示地価とは?の記事が参考になります。
建物・マンションの評価に使う資料
建物は、毎年4〜6月ごろに届く固定資産税の納税通知書や課税明細書に記載された固定資産税評価額が基準です。所有する不動産の一覧を確認したいときは、市区町村で名寄帳を取得すると、複数の物件の評価額をまとめて把握できます。
相続税評価額の計算で迷ったら|税理士事務所と専門家の使い分け
遺産に含まれる財産が土地や建物だけでなく預貯金や有価証券など複数にわたる場合は、相続人全員で遺産の全体像を整理し、評価額を一覧にまとめておくと手続きが進めやすくなります。評価額の計算や相続税の申告書の作成は税理士事務所などの専門家に、不動産の売却価格や取引事例に関する情報は不動産会社に、というように相談先を使い分けるのが現実的です。
土地の形状が不整形で補正の判断が難しい場合や、貸付用不動産・私道を含む土地などは評価が複雑になりやすく、価額の差が相続税の対策や納税額に直結します。専門家のサービスを利用する際は、費用の目安と対応範囲(評価のみか、申告まで含むか)を事前に確認してください。
評価額と売却価格はなぜ違う?相続した不動産を売るときの注意点
相続税評価額は税金を計算するための数字であり、実際の売却価格とは別物です。路線価は公示地価の約8割という水準で決められており、実際の成約価格は、立地、面積、築年、道路との関係、買い手の需要などによって上にも下にも動きます。そのため、評価額をそのまま売り出し価格の相場とみなすのは避け、不動産会社の査定で現在の売却価格を確かめることが大切です。
相続した不動産を売却する場合は、次の特例も確認しましょう。相続税の申告期限の翌日から3年以内(相続開始から3年10か月以内)に売却すると、支払った相続税の一部を取得費に加算できる「取得費加算の特例」があります。譲渡所得にかかる税金全般は譲渡所得税とは?、相続後の税金の全体像は相続した家の税金まとめをご覧ください。
ハウスドゥ茨城(グループ4店舗)では、相続した土地・建物・マンションの査定や売却のご相談を受け付けています。評価額の見方から売却の進め方まで、お気軽にご相談ください。お電話は0120-565-072、ウェブからのご相談はこのページの相談フォームからどうぞ。
よくある質問
相続税評価額と固定資産税評価額はどう違いますか?
建物については、固定資産税評価額がそのまま相続税評価額として使われるため、実質的に同じ金額になります。一方、土地については、路線価方式が適用される地域では固定資産税評価額と相続税評価額は別の金額になります(倍率方式の地域では固定資産税評価額に倍率を掛けた金額になります)。
路線価はどこで確認できますか?
国税庁の路線価図・評価倍率表のウェブサイトで、都道府県・市区町村を選択して無料で閲覧できます。毎年7月に、その年の1月1日時点の路線価が公表されます。
マンションの評価額はどのくらい上がりましたか?
物件によって差が大きく一概には言えませんが、築年数が浅く高層階にあるタワーマンションほど評価額の上昇幅が大きい傾向にあります。逆に築年数の古い低層マンションでは、ほとんど影響を受けないケースもあります。正確な評価額は個別の計算が必要です。
土地の評価額を自分で下げることはできますか?
不整形地補正やがけ地補正など、土地の形状に応じた補正を適切に適用することで、評価額が適正に下がる場合があります。また、小規模宅地等の特例など別の制度を使うことで評価額を大きく下げられる場合もあります。ご自身での判断が難しい場合は、相続税に詳しい税理士へのご相談をおすすめします。
評価額が分かったら、次に何をすればよいですか?
相続税評価額が分かれば、相続税の申告が必要かどうかの目安が立てられます。あわせて、その不動産を売却するのか、住み続けるのかを検討する材料にもなります。売却を検討される場合は、実際の売却価格(時価)は相続税評価額とは別に査定が必要になりますので、早めに無料査定をご利用ください。
相続税評価額は売却価格の目安になりますか?
目安にはなりません。相続税評価額は相続税や贈与税を計算するための国税庁のルールに基づく数字で、土地は公示地価の約8割を基準にしています。実際の売却価格は立地や需要で変わるため、不動産会社の査定で確認してください。
相続税評価額が基礎控除以下なら申告は不要ですか?
評価額の合計が基礎控除額(3,000万円+600万円×法定相続人の数)以下なら、原則として申告は不要です。ただし、小規模宅地等の特例などを適用して基礎控除以下になる場合は、特例を使うために申告が必要です。
貸している土地やアパートの敷地は評価額が下がりますか?
貸家建付地として、自用地評価額から「借地権割合×借家権割合×賃貸割合」に相当する額を減額して評価します。賃貸割合は空室の状況で変わるため、計算には賃貸の実績が分かる資料が必要です。
まとめ|評価方式を見極めることが第一歩
土地は路線価方式か倍率方式か、建物は固定資産税評価額がそのまま基準、マンションは2024年改正の新ルールで区分所有補正率がかかる——それぞれ計算の入り口が異なります。まずはご自身の不動産がどの方式にあたるかを確認し、概算の評価額をつかむことが第一歩です。ハウスドゥ茨城では、相続した不動産の評価額の考え方から売却のご相談まで、茨城県内4店舗の買取専門店として対応しています。
土地家屋の遺産相続|分割方法と相続登記の義務化・売却の流れ【2026年】では、相続不動産の分割方法や相続登記の義務化、売却の流れ全体を解説しています。あわせてご確認ください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



