「固定資産税っていくらかかるの?」「評価額はどこで調べる?」「いつ・どうやって払うのが得?」——固定資産税は、土地や家を持っているほぼすべての人に毎年かかる税金なのに、仕組みが分かりにくい税金の代表格です。茨城県内で不動産の所有・売却を検討する方からも、「税額が分からないまま売却を先延ばしにしている」「空き家を放置したら税金がどう変わるのか知りたい」という声をよく伺います。
本記事では、総務省・茨城県・県内市町村が公表する一次情報にもとづき、固定資産税とは何か、計算方法、評価額と課税標準額の違いと調べ方、住宅用地の特例などの軽減措置、納税通知書の見方と支払い方法、茨城県内市町村の税率の実情、そして売却時に押さえるべき実務ポイントまでを1本にまとめて解説します。
【結論】先に押さえたい固定資産税の5つのポイント
- 毎年1月1日時点の所有者に、不動産がある市町村から課税される(標準税率1.4%)
- 税額=課税標準額×税率。課税標準額は「評価額」に住宅用地の特例などを適用した後の金額
- 評価額は納税通知書に同封の課税明細書で確認でき、土地は公示地価のおおむね7割水準
- 住宅が建つ土地は課税標準が最大6分の1に。更地にすると特例が外れて税額が上がる
- 市街化区域内は都市計画税(最大0.3%)が上乗せ。茨城県内でも市町村で0.2%〜0.3%と差がある
- 1. 固定資産税とは?基本の仕組みをわかりやすく解説
- 2. 固定資産税の計算方法|税額はどう決まる?
- 3. 固定資産税評価額とは?調べ方4つの方法
- 4. 固定資産税が安くなる軽減措置・特例
- 5. 納税通知書の見方と支払い方法・支払い時期
- 6. 茨城県内市町村の固定資産税・都市計画税の実情
- 7. 土地の種類・状況別の固定資産税の注意点
- 8. 固定資産税と不動産取得税・登録免許税・相続税との違い
- 9. 売却を検討する際に固定資産税で押さえておきたいポイント
- 10. 固定資産税の減免・猶予・不服申立ての制度
- 茨城県内4店舗への相談窓口
- 11. まとめ|固定資産税は「評価額→課税標準額→税率」の3段階で決まる
- よくある質問
- 関連記事
1. 固定資産税とは?基本の仕組みをわかりやすく解説
1-1. 毎年1月1日時点の所有者に課税される地方税
固定資産税は、土地・家屋・償却資産(総称して「固定資産」)を毎年1月1日(賦課期日)時点で所有している人に対し、その固定資産が所在する市町村が課税する地方税です。総務省の制度解説によれば、固定資産税は資産の保有と市町村サービス(消防・道路・上下水道等)の間に存在する受益関係に着目し、資産価値に応じて所有者に負担を求める仕組みとされています。
年の途中で不動産を売却しても、その年の納税義務者は1月1日時点の所有者のままです。決済時に売主・買主間で税額を日割り精算する慣行が一般的ですが、これは商慣習であり、市町村への納税義務者自体は変わりません。精算の計算方法は「不動産売却時の固定資産税精算の計算と3つの注意点」で詳しく解説しています。
1-2. 課税対象は「土地」「家屋」「償却資産」の3つ
固定資産税の対象は、宅地・田・畑・山林・雑種地などの土地、住宅・店舗・倉庫・物置などの家屋、そして事業用の機械・設備などの償却資産です。土地と家屋は登記簿や家屋調査をもとに市町村が把握するため申告不要ですが、償却資産は毎年1月末までに所有者が申告する必要があります。
なお、家屋として課税されるかどうかは「基礎で土地に定着しているか」「屋根と壁があるか」「用途に使える状態か」で判断されます。基礎のない小型の物置やプレハブ、移動できるトレーラーハウスは家屋とみなされない場合があります(詳しくは「トレーラーハウスは固定資産税がかかる?判定基準」)。
1-3. 標準税率1.4%が全国共通のベース
固定資産税の標準税率は1.4%です。地方税法上、市町村は財政上特に必要がある場合にこれを上回る税率(超過課税)を設定できますが、茨城県内で確認できた水戸市・石岡市・つくば市はいずれも1.4%の標準税率を採用しています(各市公式サイトで確認、2025〜2026年時点)。超過課税の有無は市町村ごとに異なるため、対象不動産の所在市町村への確認が確実です。
1-4. 都市計画税とセットで「固都税」と呼ばれる
都市計画区域のうち市街化区域内に所在する土地・家屋には、固定資産税とあわせて都市計画税が課税されます。制限税率は0.3%で、これを超える税率は設定できません。固定資産税と都市計画税は同じ納税通知書でまとめて請求されるため、不動産業界では2つをあわせて「固都税(ことぜい)」と呼びます。都市計画税は下水道・公園・生活道路など都市計画事業の財源に充てられる目的税で、市街化調整区域や非線引き区域の不動産には課税されません。
2. 固定資産税の計算方法|税額はどう決まる?
2-1. 計算式は「課税標準額 × 税率1.4%」
固定資産税の税額は、次の式で計算します。
固定資産税額 = 課税標準額 × 1.4%(標準税率)
都市計画税額 = 課税標準額 × 最大0.3%
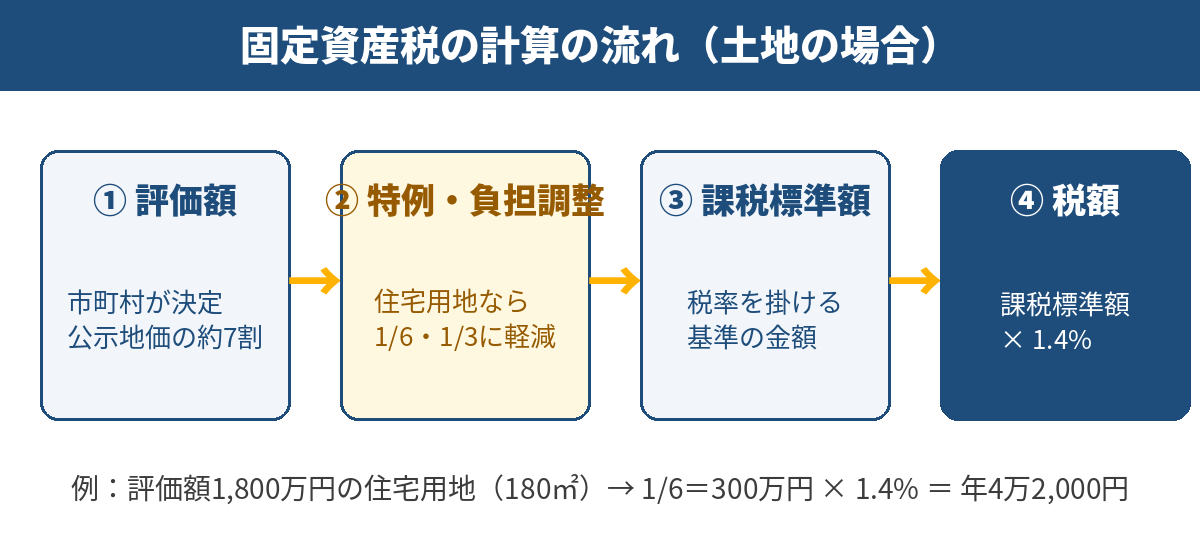
ここで大切なのは、税率を掛ける相手が「評価額」そのものではなく「課税標準額」である点です。土地も家屋も、まず市町村が「価格(固定資産税評価額)」を決め、そこに住宅用地の特例や負担調整措置を適用して課税標準額を出し、最後に税率を掛けます。
2-2. 評価額と課税標準額の違い
「評価額」は固定資産評価基準にもとづき市町村長が決定した資産の価格で、「課税標準額」は税率を掛けるために評価額を調整した金額です。家屋は原則として評価額=課税標準額ですが、土地は住宅用地の特例(6分の1・3分の1)や負担調整措置が入るため、評価額と課税標準額が大きく異なります。同じ評価額の土地でも、住宅用地か非住宅用地か、また評価額の上昇スピードによって、実際の課税標準額・税額は異なります。
2-3. 土地の固定資産税の計算例
たとえば、評価額1,800万円・面積180㎡の宅地に自宅が建っている場合(すべて小規模住宅用地に該当)を考えます。
| 項目 | 計算 | 金額 |
|---|---|---|
| 土地の評価額 | — | 1,800万円 |
| 課税標準額(小規模住宅用地の特例) | 1,800万円 × 1/6 | 300万円 |
| 固定資産税 | 300万円 × 1.4% | 4万2,000円 |
| 都市計画税(税率0.3%・特例1/3の場合) | 1,800万円 × 1/3 × 0.3% | 1万8,000円 |
もし同じ土地が更地(住宅なし)なら特例が使えず、課税標準額は評価額の70%程度(負担調整措置後)となり、固定資産税だけで年間17万円前後まで上がります。「住宅が建っているかどうか」で税額が数倍変わるのが、土地の固定資産税の最大の特徴です。
2-4. 建物(家屋)の固定資産税の計算例
家屋は「再建築価格 × 経年減点補正率」で評価額が決まり、原則そのまま課税標準額になります。新築時の評価額1,200万円の木造住宅なら、初年度の固定資産税は1,200万円 × 1.4% = 16万8,000円ですが、新築住宅の軽減措置(後述)が適用されると当初3年間は半額の8万4,000円になります。木造住宅の経年減点補正率は築25〜27年前後で下限の0.2に達し、それ以降は評価額が下げ止まります。土地と建物で評価の考え方が違う理由は「固定資産税は土地と建物が別!評価の仕組み」で詳しく解説しています。
2-5. 一戸建てとマンションの固定資産税の目安
「固定資産税は年間いくら払っていますか?」という疑問への一般的な目安は、一戸建て(土地+建物)で年間10万〜15万円前後、分譲マンションで年間8万〜15万円前後です。マンションは敷地を戸数で按分するため土地分が小さい一方、鉄筋コンクリート造は経年減点補正の進みが遅く、建物分が長く残ります。中古住宅・中古マンションを購入する際は、売主が受け取った直近の納税通知書で実額を確認するのが確実です。
3. 固定資産税評価額とは?調べ方4つの方法
3-1. 土地の評価額は「固定資産税路線価」が基準
土地の評価額は、地目(宅地・田・畑・山林等)ごとに、周辺の売買実例をもとに算定した正常売買価格を基礎として決定されます。宅地は、道路ごとに付けられた「固定資産税路線価」に面積を掛け、形状や間口・奥行きに応じた補正率を適用して評価します。宅地の評価は、地価公示価格等の7割を目途に均衡化・適正化が図られています。相続税の路線価(公示地価の8割水準)とは別物なので、混同しないよう注意してください。
3-2. 家屋の評価額は「再建築価格 × 経年減点補正率」
家屋の評価額は、評価対象の家屋と同一のものをその場所に新築するとした場合に必要な建築費(再建築価格)をもとに、建築後の年数の経過に応じた減点補正率を乗じて算定されます。新築後に市町村の担当者が屋根・外壁・設備などを確認する「家屋調査」が行われるのはこのためです。新築時が最も評価額が高く、年数の経過とともに評価額は下がっていきますが、一定の下限(最終残価率0.2)が設けられており、ゼロにはなりません。
3-3. 評価額の調べ方(課税明細書・名寄帳・評価証明書・縦覧)
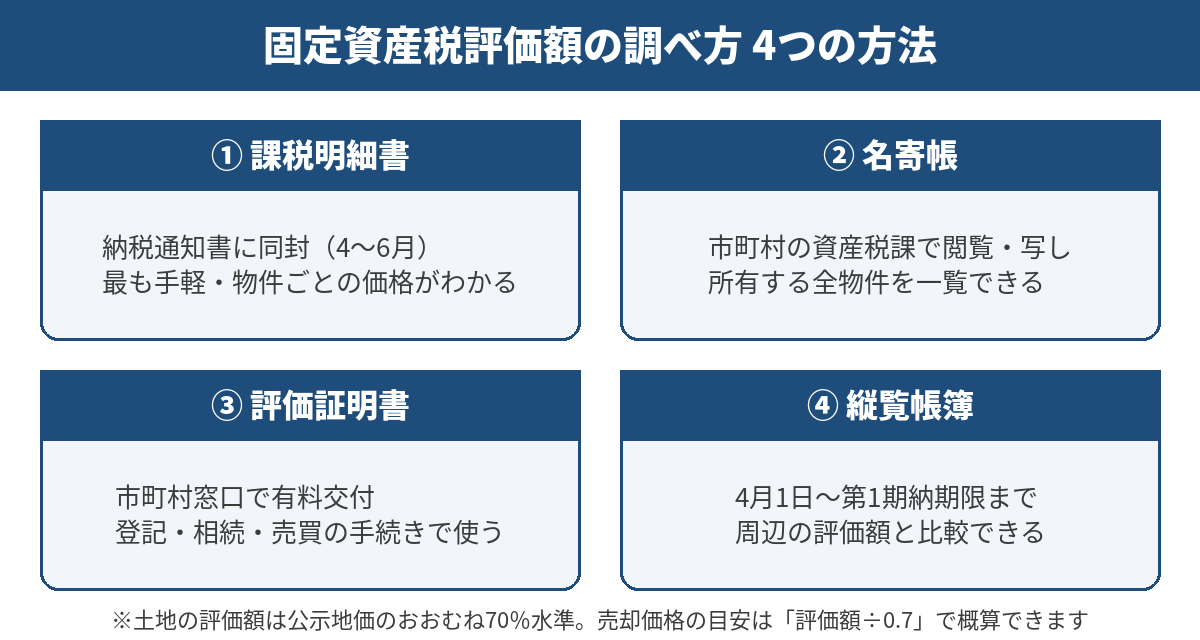
自分の不動産の固定資産税評価額は、次の4つの方法で確認できます。
| 方法 | 入手先 | 特徴 |
|---|---|---|
| ① 課税明細書 | 毎年4〜6月頃に届く納税通知書に同封 | 最も手軽。物件ごとの価格(評価額)・課税標準額・税相当額が記載 |
| ② 名寄帳(固定資産課税台帳) | 市町村の資産税課で閲覧・写しの交付 | 同一市町村内に所有する全物件を一覧できる。相続時に便利 |
| ③ 固定資産評価証明書 | 市町村窓口で有料交付(1通300円程度) | 登記・相続・売買の手続きで提出を求められる公的証明 |
| ④ 縦覧帳簿 | 毎年4月1日から第1期納期限まで市町村で縦覧 | 周辺の土地・家屋の評価額と比較できる(納税者本人のみ) |
3-4. 評価額から売却価格の目安を逆算する方法
評価額は資産価値を知る手がかりにもなります。土地の固定資産税評価額は、公示地価のおおむね70%の水準になるよう定められているためです。
土地の実勢価格の目安 = 固定資産税評価額 ÷ 0.7 × 市場係数(おおむね0.9〜1.1)
ただしこの式で出るのはあくまで土地の概算です。角地・間口・接道状況・形状といった個別事情は評価額にほとんど反映されておらず、農地や再建築不可の土地には当てはまりません。また評価替えは3年ごとのため、地価が動いている局面では実勢とずれます。「税負担が重いので手放すべきか」を判断する際は、必ず現地を見た査定と併せてご検討ください。
3-5. 3年に一度の評価替えと負担調整措置
土地と家屋の評価額は、原則として3年ごとに見直されます(評価替え。直近は令和6年度、次回は令和9年度)。評価替えの基準年度以外は、地目の変更や増改築等の事情がない限り、前年度の評価額が据え置かれます。ただし土地については、地価が下落したと認められる場合、評価替え年度以外でも評価額を修正できる仕組みが平成9年度から導入されています。
また、地価の上昇局面で評価額が前年度から大きく上がっても、税負担が急激に増えないよう、前年度の課税標準額を基準に段階的に評価額へ近づけていく「負担調整措置」があります。調整の方向は「負担水準」(前年度課税標準額÷今年度評価額)で決まり、負担水準が低い土地ほど段階的に税額が引き上げられ、既に負担水準が高い土地は据え置き、または引き下げられる場合があります。同じ地域・同じ評価額の上昇であっても、これまでの課税標準額の経緯によって税額の動き方が異なる点に注意が必要です。
4. 固定資産税が安くなる軽減措置・特例
4-1. 住宅用地の特例|小規模住宅用地は6分の1、一般住宅用地は3分の1
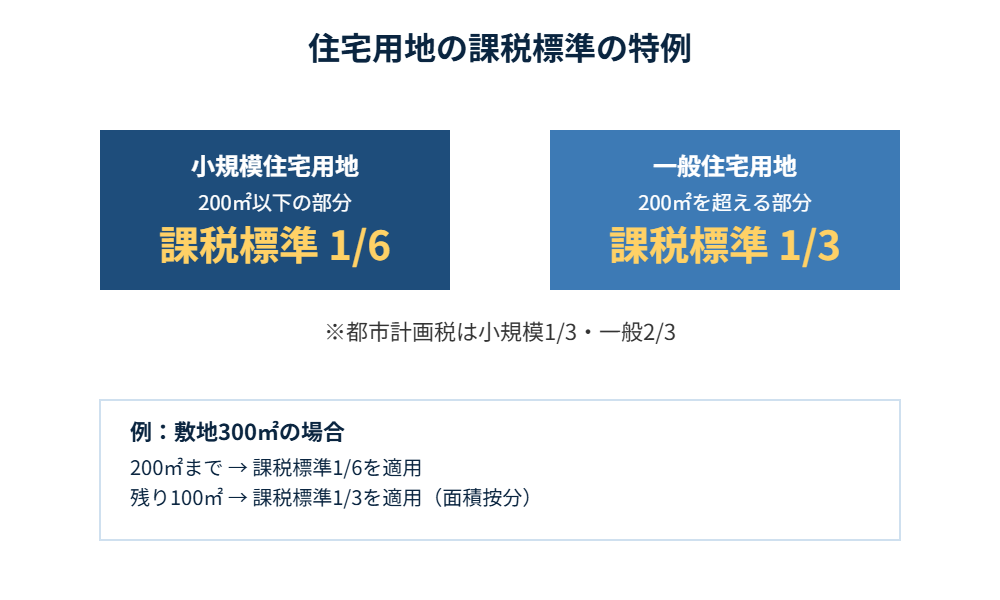
住宅の敷地として利用されている土地のうち、200平方メートル以下の部分(小規模住宅用地)は、固定資産税の課税標準額が価格(評価額)の6分の1に軽減されます(都市計画税は3分の1)。200平方メートルを超える部分(一般住宅用地、家屋の床面積の10倍が上限)は、固定資産税の課税標準額が価格の3分の1に軽減されます(都市計画税は3分の2)。たとえば敷地面積300平方メートルの住宅用地であれば、200平方メートルまでは6分の1、残り100平方メートルは3分の1が適用される、というように面積で按分して計算されます。
4-2. 更地にすると特例が外れて税額が上がる理由
この特例は、居住用の家屋が建っている土地に適用されるものです。更地や、住宅を取り壊して土地だけの状態にすると、原則としてこの特例が受けられなくなり、翌年度以降の固定資産税額が上昇します。「固定資産税が6倍になる」と言われるのはこのためです(実際には負担調整措置が入るため、多くのケースで3〜4倍程度の上昇に収まります)。空き家を解体して更地で売却する場合の税負担は「空き家3年放置で罰金100万円は本当?税金6倍リスクを解説」、更地化の判断基準は「更地とは|メリット・デメリットと売却の判断基準」をご覧ください。
4-3. 新築住宅の軽減措置(3年間・長期優良住宅は5年間半額)
新築された住宅は、床面積50㎡以上280㎡以下などの要件を満たすと(適用期限は税制改正で随時延長されているため、最新の期限は市町村サイトでご確認ください)、120㎡までの居住部分について家屋の固定資産税が3年間(3階建以上の耐火・準耐火建築物は5年間)2分の1に軽減されます。認定長期優良住宅なら軽減期間がそれぞれ5年間・7年間に延長されます。軽減期間が終わると税額が元に戻るため、「4年目から固定資産税が急に上がった」と感じる方が多いのはこの制度によるものです。
4-4. 免税点|土地30万円・家屋20万円未満は非課税
同一人が同一市町村内に所有する固定資産の課税標準額の合計が、土地30万円・家屋20万円・償却資産150万円に満たない場合は、固定資産税は課税されません。ただしこれは「同一市町村内の合計額」で判定されるため、複数の土地・家屋を所有している場合は合算されます。山林や墓地、公衆用道路など非課税・免税になる土地の条件は「固定資産税がかからない土地とは?非課税になる7つの条件」で解説しています。
4-5. 耐震・バリアフリー・省エネ改修の減額措置
昭和57年1月1日以前から所在する住宅の耐震改修(工事費50万円超)、高齢者等が居住する住宅のバリアフリー改修、一定の省エネ改修を行った場合、翌年度分の固定資産税が3分の1〜2分の1減額される制度があります。いずれも工事完了後3か月以内の申告が必要で、適用期限が定められているため、リフォーム前に市町村へ確認しておくと安心です。
5. 納税通知書の見方と支払い方法・支払い時期
5-1. 納税通知書はいつ届く?納期は年4回
固定資産税・都市計画税の納税通知書は、多くの市町村で4月〜6月頃に発送されます。納期は4月・7月・12月・翌年2月頃の年4回に分けられているのが一般的です(納期は市町村によって多少異なります)。全期分をまとめて前納できる制度を設けている市町村もあります。なお、住宅を新築した場合、その年の1月1日時点ではまだ建物が存在しないため、新築した年度は家屋分の固定資産税は課税されず、翌年度から課税されます。
5-2. 課税明細書でチェックすべき3つの欄
納税通知書に同封される課税明細書では、物件ごとに次の3つの金額が記載されています。
- 価格(評価額):税額計算のすべての基礎。相続税評価や売却価格の目安にも使える
- 課税標準額:特例・負担調整を適用した後の金額。実際に税率を掛ける金額
- 税相当額:物件ごとの固定資産税・都市計画税の額
住宅が建っているのに土地の課税標準額が評価額の6分の1になっていない、取り壊した家屋が残っている、といった誤りが見つかることもあります。「税額が急に上がった」「おかしい」と感じたときの確認手順は「固定資産税がおかしい?急に上がった原因と過払い・還付の確認方法」をご覧ください。
5-3. 支払い方法|口座振替・クレジットカード・スマホ決済のどれが得?
固定資産税の支払い方法は、市町村により次のような選択肢があります。
| 支払い方法 | メリット | 注意点 |
|---|---|---|
| 口座振替 | 払い忘れがない。手数料なし | 申込みから反映まで1〜2か月かかる |
| 納付書(銀行・郵便局・コンビニ) | 手数料なし。その場で完了 | コンビニは30万円以下の納付書のみ |
| クレジットカード(自治体サイト) | ポイントが貯まる。分割・リボ払い可 | 1万円ごとに数十円〜の決済手数料がかかる |
| スマホ決済(PayPay・楽天ペイ・d払い等) | 手数料なし。自宅で完了 | 領収書が出ない。ポイント付与は各社の条件次第 |
| eLTAX(地方税お支払サイト) | 全国共通。ネットバンキング・カードに対応 | 納付書に「eL-QR」の印字が必要 |
「お得な払い方」は、決済手数料とポイント還元率の差し引きで決まります。還元率1%未満のクレジットカードでは手数料の方が高くなるケースもあるため、無理に工夫せず口座振替で払い忘れを防ぐのも合理的な選択です。
5-4. 払わないとどうなる?延滞金・督促状・差押えまでの流れ
納期限を過ぎると延滞金(納期限の翌日から1か月は年2.4%、以降は年8.7%=令和7年時点の割合。年によって変動します)が加算され、督促状の送付を経て、最終的には預金や不動産の差押えに至ることもあります。督促や差押えによって時効は更新されるため、「放置すれば消える」ことは基本的にありません。滞納から差押えまでの流れと対処法は「固定資産税を払わないとどうなる?滞納から差し押さえまでの流れと3つの対処法」で解説しています。
6. 茨城県内市町村の固定資産税・都市計画税の実情
6-1. 税率は市町村ごとに条例で決まる
固定資産税・都市計画税の税率は、各市町村の税条例で定められています。標準税率1.4%を採用する市町村が多数を占める一方、市町村の財政状況や都市計画事業の規模によって税率設定は異なります。売却・購入を検討する際は、対象不動産が所在する市町村の税務担当課(資産税課等)の公式サイトで最新の税率を確認することが重要です。
6-2. 公式サイトで確認できた税率の実例(本記事作成時点)
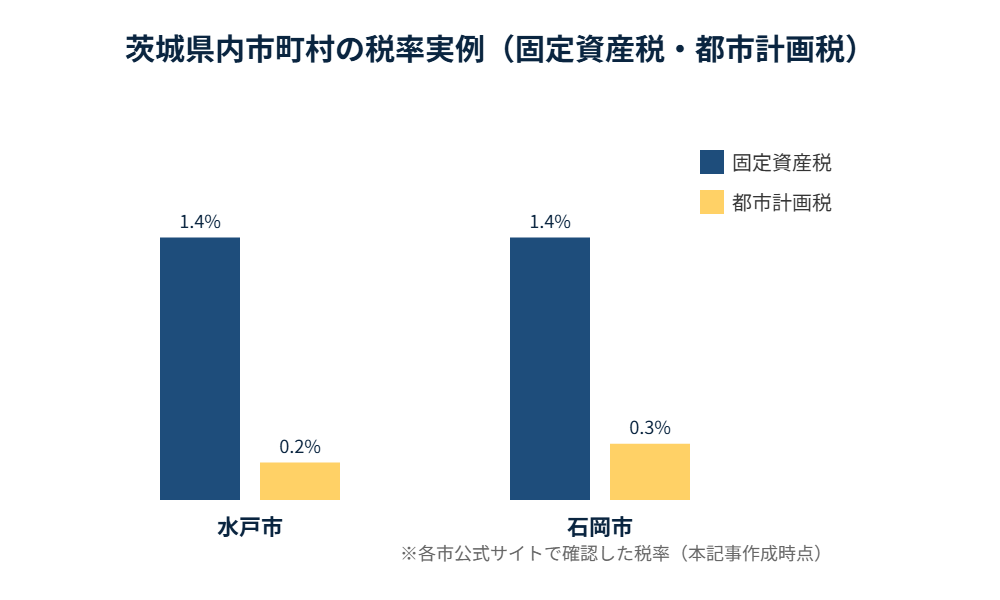
各市町村の公式サイトで確認できた固定資産税・都市計画税の税率は以下のとおりです(比較のための一例であり、全市町村を網羅するものではありません。最新の税率は所在市町村に個別確認してください)。
| 市町村 | 固定資産税 | 都市計画税 | 出典確認日 |
|---|---|---|---|
| 水戸市 | 1.4% | 0.2% | 2024年11月更新の市公式サイトで確認 |
| 石岡市 | 1.4% | 0.3% | 2025年4月更新の市公式サイトで確認 |
| つくば市 | 1.4%(制度解説ページで確認) | 市街化区域のみ課税(税率は市公式サイト参照) | 市公式サイトで確認 |
このように、固定資産税の本則税率は1.4%で揃っていても、都市計画税は市町村によって0.2%・0.3%と差があります。都市計画税の年間差は評価額によっては数千円〜数万円規模になるため、複数市町村での購入・売却を比較する際に見落としやすいポイントです。県内44市町村の都市計画税の課税有無は「茨城県の都市計画税|44市町村の課税有無一覧」にまとめています。
6-3. 都市計画税は「課税される地域」と「されない地域」がある
都市計画税は市街化区域内の不動産のみが対象です。市街化調整区域や、都市計画区域外の土地・家屋には課税されません。同じ市町村内でも、所在地が市街化区域か市街化調整区域かによって税負担が変わるため、茨城県内で郊外の土地を検討する場合は都市計画区域の区分を市町村窓口や都市計画課で確認するとよいでしょう。
6-4. 全国では約4,180万人が土地に、約4,279万人が家屋に納税
総務省が公表する「令和6年度 固定資産の価格等の概要調書」によれば、令和6年度の固定資産税は全国で土地に約4,180万人、家屋に約4,279万人、償却資産に約505万人が納税義務者となっています。固定資産税は住民税・所得税と並んで対象者数が極めて多い税目であり、不動産を保有するほぼすべての人に関わる税金であることがわかります。
7. 土地の種類・状況別の固定資産税の注意点
固定資産税は土地の地目や利用状況、所有形態によって扱いが変わります。個別のケースは、それぞれ専門記事で詳しく解説しています。
- 農地:一般農地・市街化区域農地・特定市街化区域農地で評価が大きく異なる → 農地の固定資産税はいくら?区分ごとの計算方法
- 雑種地:駐車場・資材置場などは宅地に近い評価になる → 雑種地とは|宅地との違いと固定資産税・売却の注意点
- 空き地:住宅用地特例がなく税負担が重い。活用か売却か → 空き地の活用術7選|固定資産税を抑える方法
- 借地権:土地の固定資産税は地主、建物は借地人が払う → 借地権の固定資産税は誰が払う?
- 共有名義:共有者全員が連帯納税義務を負う → 共有名義の固定資産税は誰が払う?連帯納税義務とトラブル対処法
- 夫名義の家に妻が住む:離婚・別居時の納税義務 → 夫名義の家、固定資産税は誰が払う?
- 生産緑地:市街化区域内でも農地評価で課税 → 茨城県の生産緑地・特定生産緑地|市町村別指定状況
8. 固定資産税と不動産取得税・登録免許税・相続税との違い
固定資産税は「毎年」所有者に課税される保有税ですが、不動産取得税・登録免許税は不動産を「取得したとき」に一度だけ課税される税金です。茨城県では住宅・住宅用土地の取得について、床面積要件等を満たす場合に不動産取得税の控除(新築住宅で最大1,200万円等)が設けられています。取得時にかかる税金の詳しい軽減要件・計算方法は「茨城県の不動産取得税・登録免許税|買主目線で解説」で解説しています。
また、相続時の相続税評価額(土地は相続税路線価、家屋は固定資産税評価額そのもの)と固定資産税評価額は用途が異なります。相続した家にかかる税金の全体像は「相続した家(不動産)の税金まとめ|相続税・登録免許税・固定資産税・売却時の税金」をご覧ください。売買の場面では、売主は保有中の固定資産税、買主は取得時の不動産取得税・登録免許税という異なる税目が関わる点を押さえておくと、資金計画の見通しが立てやすくなります。
9. 売却を検討する際に固定資産税で押さえておきたいポイント
9-1. 売却年の納税義務者は1月1日時点の所有者
年の途中で売却しても、その年度の固定資産税の納税義務者は変わりません。決済時に引渡し日を基準として日割りで精算するのが一般的な商慣習ですが、これは当事者間の合意にもとづく精算であり、市町村への納税義務そのものとは別の話である点に注意が必要です。茨城県を含む関東では1月1日起算で精算するのが通例です。
9-2. 空き家のまま放置すると住宅用地特例を失うリスクがある
空き家対策特別措置法にもとづき「特定空家等」や「管理不全空家等」に指定され、必要な措置の勧告を受けると、住宅用地の課税標準の特例が解除され、固定資産税が実質的に増額されるケースがあります。空き家を所有したまま放置するか、早期に売却・利活用するかの判断材料として、税負担の変化は重要な要素です。県内の空き家の実像は「茨城県の空き家所有者の実像」で解説しています。
9-3. 相続した不動産は名義変更前でも納税義務が生じる
相続が発生した不動産も、1月1日時点で登記簿上の所有者(または相続人代表者)に納税義務が生じます。名義人が死亡したまま相続登記をせずに放置すると、納税通知や将来の売却手続きが複雑になるため、早めの名義整理が望まれます。令和6年4月からは相続登記が義務化されています。相続不動産の傾向については「茨城県の相続不動産の傾向|死亡者数と登記義務化を解説」もあわせてご覧ください。
9-4. 複数の不動産を所有している場合は合算で管理する
茨城県内に複数の土地・家屋を所有している場合、それぞれの固定資産税・都市計画税を市町村ごとに把握しておくことが、将来の売却順序や保有コストの見直しの判断材料になります。特に空き家・空き地を複数抱えている場合、どの物件から売却・活用を進めるかを検討する際に、各物件の年間税負担を一覧化しておくと判断がしやすくなります。
10. 固定資産税の減免・猶予・不服申立ての制度
固定資産税には、一定の事情があるときに税額を軽くしたり、納付を待ってもらえる制度があります。「払えないから放置する」のが最も避けたい選択です。滞納すると延滞金が加算され、最終的には差押えに至ることもあります。まずは市町村へ相談してください。
10-1. 減免が検討される主なケース
減免の要件と手続きは市町村ごとに定められています。茨城県内でも市町村によって扱いが異なるため、下記は一般的な例として押さえてください。
- 災害による被害:地震・火災・風水害などで家屋や土地が被害を受けた場合
- 生活保護を受給している場合
- 公益のために使用している資産:私道として不特定多数の通行に使われている土地など
- 納税者の担税力が著しく低下した場合:失業や長期入院など
いずれも申請が必要です。自動的に適用されるものではなく、多くの市町村で納期限前までの申請を求めています。該当しそうな事情があれば、通知書が届いた時点で各市町村の税務課・課税課へお問い合わせください。
10-2. 一度に払えないときは分割納付・徴収猶予の相談を
減免に該当しない場合でも、分割納付や徴収猶予の相談に応じてもらえることがあります。災害・病気・事業の休廃業といった事情があるときは、猶予制度の対象になる可能性があります。放置して督促を重ねるより、早めに相談したほうが選択肢が残ります。
10-3. 評価額に納得できないときの手続き(縦覧・審査の申出)
評価額そのものに疑問がある場合は、次の2つの制度があります。
- 縦覧制度:毎年4月から一定期間、市町村内の他の土地・家屋の評価額を見比べられます。自分の資産の評価が周辺と比べて妥当かを確認できます
- 審査の申出:評価額に不服がある場合、固定資産評価審査委員会へ申し出ることができます。原則として納税通知書の交付を受けた日の翌日から3か月以内という期限があります
期限を過ぎると受け付けられないため、疑問があれば通知書が届いた段階で動くことが重要です。
茨城県内4店舗への相談窓口
固定資産税を含む保有コストや売却のご相談は、お住まいの地域を担当する店舗へお気軽にお問い合わせください。
11. まとめ|固定資産税は「評価額→課税標準額→税率」の3段階で決まる
固定資産税は、毎年1月1日の所有者に対し、評価額に住宅用地の特例・負担調整措置を適用した課税標準額へ標準税率1.4%を掛けて課税される仕組みです。評価額は課税明細書や名寄帳で確認でき、土地なら公示地価の7割水準が目安になります。都市計画税の有無・税率は市町村や地域区分によって異なるため、対象不動産の所在地で個別に確認する必要があります。空き家の放置や更地化は住宅用地特例の喪失につながり、税負担が増える可能性があるため、保有コストと売却タイミングをあわせて検討することが重要です。
よくある質問
Q1. 固定資産税の税率は茨城県内どこでも同じですか?
固定資産税の標準税率1.4%を採用する市町村が多い一方、税率は各市町村の条例で個別に定められており、市町村によって異なる場合があります。都市計画税は0.2%〜0.3%の幅があり、市街化区域か市街化調整区域かでも課税の有無が変わります。対象不動産の所在市町村に個別確認することをおすすめします。
Q2. 固定資産税の評価額はどこで調べられますか?
最も手軽なのは、毎年4〜6月頃に届く納税通知書に同封された課税明細書の「価格」欄です。手元にない場合は、市町村の資産税課で名寄帳の閲覧や固定資産評価証明書の交付を受けられます。相続や売買の手続きでは評価証明書の提出を求められることが多いです。
Q3. 住宅を取り壊して更地にすると固定資産税は上がりますか?
上がる可能性があります。住宅用地の課税標準の特例(6分の1・3分の1)は「住宅の敷地」に適用されるため、家屋を取り壊すと翌年度以降はこの特例の対象外となり、土地の固定資産税が実質的に増加するケースが一般的です。解体前に税額の変化を試算しておくことをおすすめします。
Q4. 相続した実家の固定資産税は誰が払うのですか?
相続登記が完了していれば新しい所有者に、未了の場合は市町村が指定した相続人代表者に納税通知書が送付されます。相続人が複数いる場合は、実際には相続人全員が連帯して納税義務を負う点に注意が必要です。
Q5. 年の途中で家を売却した場合、固定資産税はどうなりますか?
その年度の納税義務者は1月1日時点の所有者のままです。多くの取引では、決済時に引渡し日を基準に売主・買主間で日割り精算する商慣習がありますが、これは当事者間の合意であり、市町村への納税義務そのものは変わりません。
Q6. 固定資産税はクレジットカードやPayPayで払えますか?
多くの市町村で、自治体のクレジットカード納付サイトや地方税お支払サイト(eLTAX)、納付書のバーコード・eL-QRを読み取るスマホ決済(PayPay・楽天ペイ・d払い等)に対応しています。クレジットカードは決済手数料がかかる一方、スマホ決済は原則手数料無料ですが領収書が発行されない点に注意してください。
Q7. 固定資産税の評価額に納得できない場合はどうすればよいですか?
固定資産の価格(評価額)に不服がある場合、原則として納税通知書の交付を受けた日の翌日から3か月以内に、市町村に設置される固定資産評価審査委員会へ審査の申出ができる制度があります。手続きの詳細・期限は所在市町村の資産税課に確認してください。
Q8. 空き地・空き家を複数所有していますが、税負担を軽くする方法はありますか?
制度上の軽減策としては住宅用地の特例が中心で、更地化すると税負担が増える点に注意が必要です。根本的な保有コストの見直しとしては、活用予定のない土地・空き家の早期売却が有効な選択肢の一つです。複数物件を所有している場合は、査定を通じて物件ごとの現状を整理することをおすすめします。
関連記事
- 固定資産税は土地と建物が別!評価の仕組み
- 不動産売却時の固定資産税精算の計算と3つの注意点
- 固定資産税がおかしい?急に上がった原因と過払い・還付の確認方法
- 固定資産税を払わないとどうなる?滞納から差し押さえまでの流れ
- 茨城県の不動産取得税・登録免許税|買主目線で解説
- 茨城県の不動産取引件数の推移|年間3.7万件の登記データで読み解く
- 茨城県の水道加入金|市町村の金額差【2026年】
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。