- 夫名義の家、固定資産税は誰が払う?妻が住み続ける場合の納税義務を解説
- 結論:固定資産税の納税義務者は「1月1日時点の登記名義人」
- 妻が固定資産税を代わりに支払うとどうなる?
- 別居中・離婚を検討中の場合の固定資産税の扱い
- 固定資産税の負担で夫婦間トラブルを防ぐためにできること
- 夫名義の家の固定資産税はいくら?税額の計算方法と目安
- 納税通知書が届く時期と納付方法・納期のポイント
- 夫が亡くなった場合や名義が変わった場合の固定資産税
- 固定資産税を滞納した場合のリスクと延滞金
- 離婚協議で夫名義の家を整理するときの固定資産税・税金の考え方
- ケース別の固定資産税の納税義務者早見表
- 家を売却する場合の固定資産税の精算と注意点
- 妻が住み続けているうちは軽く済む?住宅用地の特例が外れるケース
- 固定資産税の評価額は3年に1度見直される:税額が変わるタイミング
- 固定資産税の支払いが苦しいとき:滞納する前にできる相談
- 維持するか売却するか:夫名義の家の年間保有コストを整理する
- よくある質問
- Q1. 夫名義の家に妻と子どもだけが住んでいる場合、固定資産税は誰が払いますか?
- Q2. 固定資産税を滞納するとどうなりますか?
- Q3. 共有名義にすれば固定資産税の負担も半分になりますか?
- Q4. 固定資産税評価額はどこで確認できますか?
- Q5. 別居中に妻が固定資産税を立て替えた場合、離婚時に清算できますか?
- Q6. 固定資産税の負担についてよく分からない場合はどこに相談すればよいですか?
- Q7. 夫名義の家の固定資産税はおおよそ年間いくらかかりますか?
- Q8. 夫が亡くなった後、固定資産税は誰が払いますか?
- Q9. 家を売ったとき、その年の固定資産税はどうなりますか?
- Q10. 夫名義の家が空き家になると固定資産税は上がりますか?
- Q11. 固定資産税の支払いが難しいときはどうすればよいですか?
- Q12. 夫が書類を渡してくれない場合、家の状況は確認できますか?
- まとめ
- さらに詳しく
夫名義の家、固定資産税は誰が払う?妻が住み続ける場合の納税義務を解説
「家の名義は夫だけど、固定資産税の納付書はいつも夫宛てに届く。もし妻が実際に住んでいる、あるいは別居していて夫が住んでいない場合はどうなるの?」——夫名義の家に関するご相談の中で、こうした固定資産税の疑問は見落とされがちですが、実は法律上の答えがはっきり決まっています。
本記事では、夫名義の家の固定資産税を誰が納める義務を負うのか、妻がその一部を負担した場合にどうなるのか、そして離婚や名義変更によって納税義務者がどう変わるのかを解説します。
結論:固定資産税の納税義務者は「1月1日時点の登記名義人」
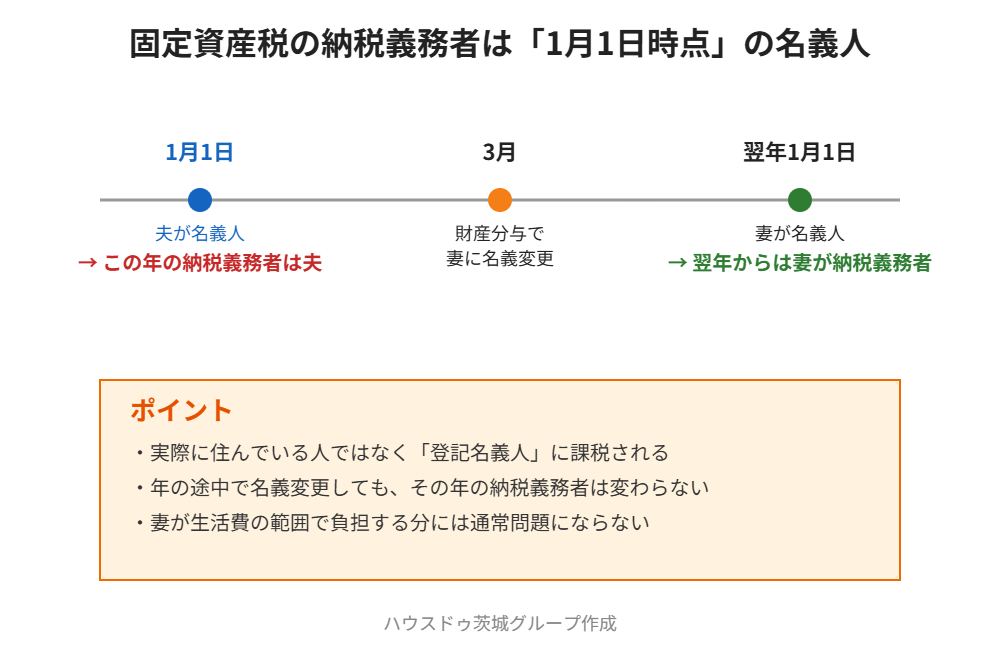
固定資産税は、地方税法の規定により、その年の1月1日時点で不動産登記簿(または固定資産課税台帳)に所有者として登録されている人に課税されます。夫が単独名義で家を所有している場合、実際に誰がその家に住んでいるかにかかわらず、納税義務者は名義人である夫です。
つまり、妻がその家に住んでいても、あるいは逆に夫婦が別居していて妻だけが住んでいても、固定資産税の納付書は名義人である夫宛てに送付され、法律上の支払い義務も夫が負います。これは、固定資産税が「その不動産を使っている人」ではなく「その不動産を所有している人」に対して課される税金だからです。
年の途中で名義が変わった場合はどうなる?
年の途中(たとえば3月)に家の名義を夫から妻に変更したとしても、その年の固定資産税は1月1日時点の所有者、つまり変更前の名義人である夫に課税されます。名義変更後の翌年からは、新しい名義人である妻に納税義務が移ります。この「1月1日基準」を知らずに、名義変更した年の納付書が夫宛てに届いて驚かれる方は少なくありません。
妻が固定資産税を代わりに支払うとどうなる?
夫名義の家であっても、実際の家計管理の都合で妻が固定資産税を振り込んでいるというご家庭もあるでしょう。この場合、税務上どのような扱いになるのかを整理します。
生活費の範囲内であれば通常は問題にならない
固定資産税は年間数万円〜十数万円程度であることが多く、夫婦の生活費(婚姻費用)の一部として妻が家計から支払っている場合は、通常は贈与とみなされることはありません。日常の家計管理としての支出は、夫婦の協力扶助義務の範囲内と考えられるためです。
妻固有の財産からの継続的な負担は贈与とみなされるリスクも
一方で、妻自身の給与収入や独身時代からの貯蓄など、妻固有の財産から継続的に固定資産税を肩代わりしている場合は、その負担が名義人である夫への贈与とみなされる可能性があります。贈与税は1年間に贈与を受けた財産の合計額から基礎控除額110万円を差し引いた残りに課税される仕組みのため、固定資産税単体で110万円を超えることは通常考えにくいものの、リフォーム費用など他の負担と合算すると基礎控除を超えるケースもあるため注意が必要です。当グループの別記事「妻がリフォーム費用を出すとどうなる?贈与税110万円の壁と対策【2026年】」もあわせてご参照ください。
別居中・離婚を検討中の場合の固定資産税の扱い
別居や離婚を検討している場合、固定資産税の負担がトラブルの火種になることがあります。よくあるケースを見ていきましょう。
別居していても納税義務者は変わらない
夫婦が別居し、妻だけがその家に住み続けている場合でも、名義が夫のままであれば納税義務者は夫のままです。別居中の生活費の分担(婚姻費用)を話し合う際は、固定資産税をどちらがどう負担するかも合わせて取り決めておくと、後々のトラブルを防げます。別居中の生活費全般については、当グループの別記事「別居中の婚姻費用と住宅ローン|夫名義の家に住み続ける場合の注意点【2026年】」で詳しく解説しています。
離婚に伴う財産分与で名義変更した場合
離婚時の財産分与によって家の名義を夫から妻へ変更した場合、原則として財産分与そのものには贈与税はかかりません。財産分与は「婚姻中に協力して築いた財産の清算」であり、贈与とは法的な性質が異なるためです。ただし、名義変更が完了した翌年以降は、新しい名義人である妻に固定資産税の納税義務が生じます。加えて、名義変更の際には登録免許税(原則として固定資産税評価額の2%)も別途必要になる点を押さえておきましょう。
固定資産税の負担で夫婦間トラブルを防ぐためにできること
固定資産税は毎年発生する費用であるため、負担の取り決めが曖昧なままだと長期的に不満が蓄積しやすいポイントです。トラブルを防ぐための実務的なポイントを紹介します。
納付書の宛先と支払い方法を夫婦で共有しておく
固定資産税の納付書は名義人宛てに送付されるため、名義人ではない配偶者はその金額や納期を把握しにくいことがあります。年に一度のことだからこそ、納付書が届いたタイミングで夫婦で金額を共有し、どちらがどう負担するかを確認しておくことをおすすめします。
負担の記録を残しておく
妻が固定資産税の一部または全部を継続的に負担している場合は、将来の財産分与や贈与税の説明が必要になった場合に備えて、振込記録などを残しておくと安心です。
そもそも今の家を維持すべきか、売却も選択肢に入れて考える
固定資産税は所有し続ける限り毎年かかり続ける費用です。名義や負担の関係が複雑になっている場合や、将来的に離婚・住み替えの可能性がある場合は、無料査定で家の資産価値を把握したうえで、維持と売却のどちらが家計にとって合理的かを検討してみるのもひとつの方法です。
夫名義の家の固定資産税はいくら?税額の計算方法と目安
納税義務者が分かったところで、「そもそも年間いくらかかるのか」を把握しておきましょう。固定資産税の税額は、市区町村が決める「固定資産税評価額」に標準税率1.4%を掛けて計算するのが基本です(実際の税率は市区町村の条例で決まります)。この評価額は3年に一度の評価替えで見直されます。
住宅用地の特例で土地の税額は大きく下がる
住宅が建っている土地には「住宅用地の特例」があり、課税標準額が軽減されます。200平方メートル以下の部分(小規模住宅用地)は評価額の6分の1、200平方メートルを超える部分(一般住宅用地)は3分の1が課税標準になります。この特例は1月1日時点の土地の利用状況で判定されるため、妻が住んでいても、夫が単身赴任で別居していても、居住用の家が建っている限り適用される点が特徴です。
税額の計算例(目安)
以下は、土地評価額1,800万円(200平方メートル以下)、建物評価額800万円の場合の目安です。実際の税額は市区町村や築年数、都市計画税の有無によって異なります。
| 項目 | 計算 | 年税額の目安 |
|---|---|---|
| 土地 | 1,800万円 × 1/6 × 1.4% | 約4.2万円 |
| 建物 | 800万円 × 1.4% | 約11.2万円 |
| 合計(都市計画税を除く) | 約15.4万円 |
このように、夫名義の家に妻が住み続ける場合でも、年間で十数万円規模の固定資産税が毎年かかります。名義人である夫が負担するのが原則ですが、生活費の中から妻が管理しているご家庭では、負担の整理が曖昧になりがちです。正確な金額は、毎年届く納税通知書の課税明細書で確認してください。
納税通知書が届く時期と納付方法・納期のポイント
固定資産税の納税通知書は、多くの市区町村で4月から6月ごろに送付されます。納期は年4回(6月・9月・12月・翌年2月ごろが一般的)に分かれているのが標準ですが、納期の月は自治体によって異なります。一括納付ができる自治体もあるため、お住まいの市区町村の案内で確認しましょう。
納付書の宛先は名義人宛て
納税通知書は、1月1日時点の登記名義人(夫単独名義であれば夫)宛てに届きます。妻が家計を管理していて夫宛ての郵便をチェックできない場合は、届いた時点で共有できる方法を決めておくと安心です。登記簿上の住所が古いまま(引っ越し前の住所など)だと通知が届かないこともあるため、住所変更の登記や市区町村への届出も忘れずに行いましょう。
妻が納付することは可能
固定資産税は、納税義務者本人でなくても第三者が納付できます。コンビニ払いや金融機関の窓口、口座振替のほか、自治体によってはクレジットカードやスマホ決済にも対応しています。口座振替にする場合は、引き落とし口座の名義が誰になるかによって「実質的に誰が負担したか」が決まるため、夫婦で取り決めておくとよいでしょう。
夫が亡くなった場合や名義が変わった場合の固定資産税
固定資産税の納税義務者は、年の途中で名義が変わっても、その年については1月1日時点の名義人のままです。ここでは、夫の死亡や名義変更が絡む場合の考え方を整理します。
相続登記が終わっていなくても課税は続く
所有者が亡くなって相続登記が済んでいない場合は、その不動産を現に所有している相続人が納税義務者となります。相続人が複数いる場合は、全員が連帯して納税する義務があるため、市区町村に代表者を届け出て、その代表者宛てに納税通知書を送ってもらうのが一般的です。遺産分割協議がまとまっていない間も課税は止まらないため、誰が納付するのかを早めに決めておきましょう。
相続登記の義務化にも注意
2024年4月1日から、相続によって不動産を取得したことを知った日から3年以内の相続登記が義務化されました。正当な理由なく放置すると、10万円以下の過料の対象になる可能性があります。夫名義の家を妻や子が相続する場合は、固定資産税の納税義務者を明確にする意味でも、早めに名義変更の手続きを進めることが大切です。
固定資産税を滞納した場合のリスクと延滞金
納期限までに納付しないと、督促状が送られ、納期限の翌日から納付日までの日数に応じて延滞金が加算されます。延滞金の割合は、納期限後1か月以内とそれ以降で異なり、毎年見直される特例基準割合に応じて決まります。長期間滞納が続くと、預貯金や給与、不動産などの差し押さえに進む可能性もあります。
夫婦の間で「どちらかが払っているはず」と思い込み、納付が漏れるケースは意外と少なくありません。納期の一覧を冷蔵庫やカレンダーに共有しておく、口座振替に切り替えるなど、仕組みで漏れを防ぐことが有効です。
離婚協議で夫名義の家を整理するときの固定資産税・税金の考え方
離婚を前提とした協議では、家の名義や住宅ローンだけでなく、固定資産税をいつの時点まで誰が負担するのかも話し合いの対象になります。財産分与で名義を変更する場合は、固定資産税以外にもかかる税金があるため、全体像を把握してから協議に臨むことが大切です。
名義変更の時期で固定資産税の納税義務者が変わる
財産分与で夫から妻へ名義を変更した場合、その年の固定資産税は1月1日時点の名義人である夫が納税義務者のままです。翌年以降の納税通知書から妻宛てに変わります。そのため、名義変更の時期が年をまたぐかどうかで、その年の固定資産税を誰がどこまで負担するかを協議で決めておくと、後のトラブルを防げます。
財産分与で家の名義を変える場合にかかる主な税金
| 税金 | 適用の考え方(目安) |
|---|---|
| 登録免許税 | 所有権移転登記の際に必要。財産分与では、固定資産評価額の2%が目安 |
| 不動産取得税 | 婚姻中の協力で築いた財産の清算にあたる財産分与は、原則として課税対象外とされる |
| 譲渡所得税(分与する側) | 時価が取得費を上回る場合に課税対象となる場合がある。居住用財産の3,000万円特別控除が適用できるかは要件の確認が必要 |
| 贈与税 | 通常の財産分与は対象外だが、過大な分与や離婚が税金逃れ目的と判断された場合は課税対象となる |
税金の適用は個別の事情で結論が変わるため、実際に協議を進める際は、税理士や弁護士などの専門家、または管轄の税務署に確認してください。協議の期間中も固定資産税の納期は待ってくれないため、協議が長引く場合は、誰がいつまで立て替えるのかという理由と期間を書面で残しておくと安心です。
協議がまとまるまでの実務的な対処法
離婚協議が長引く場合は、納税通知書を夫婦のどちらが受け取り、どの口座から納付するのかを暫定的に決めておきましょう。立て替えた金額は、財産分与の協議で清算の対象にできる場合があります。また、家を売却して代金を分ける選択肢もあります。売却の場合、固定資産税は引き渡し日を基準に日割り精算するのが一般的です。
ケース別の固定資産税の納税義務者早見表
夫婦の名義や状況ごとの納税義務者を、一覧にまとめました。
| ケース | 納税義務者 | ポイント |
|---|---|---|
| 夫の単独名義 | 夫 | 妻が住んでいても納税義務は夫 |
| 夫婦の共有名義 | 夫と妻(連帯) | どちらか一方に全額請求されることもある |
| 妻の単独名義 | 妻 | 夫が納付した場合は贈与の可能性に注意 |
| 夫が死亡・相続登記前 | 現に所有する相続人 | 代表者の届出で通知先を一本化 |
| 1月2日以降に売買 | 1月1日時点の名義人 | 買主との精算は日割りが一般的 |
共有名義の場合の連帯納税義務について詳しくは、共有名義の固定資産税は誰が払う?連帯納税義務とトラブル対処法で解説しています。また、夫婦共有のつもりが実はローンは夫だけ、という場合のリスクは共有名義なのに住宅ローンは夫のみの記事も参考になります。
家を売却する場合の固定資産税の精算と注意点
将来的に夫名義の家を売却する場合、固定資産税の扱いも押さえておきたいポイントです。固定資産税の納税義務者は1月1日時点の名義人ですが、不動産売買では、引き渡し日を基準に、買主が所有する期間分の固定資産税を日割りで精算するのが一般的な商習慣です。これは法律で決まっているものではなく、売買契約書に記載して取り決めます。
なお、売却の契約は名義人である夫が当事者になる必要があります。妻が住んでいる家でも、夫の同意がなければ売却は進められません。ローンが残っている場合の手続きはローン中の家を売る流れ|完済・抵当権抹消の手続き、土地と建物の名義が異なる場合は土地と建物の名義が違う不動産の売却で詳しく解説しています。
ハウスドゥ茨城の4店舗では、取手・守谷・つくば・水戸エリアを中心に、名義や権利関係が複雑な不動産の無料査定・ご相談をお受けしています。固定資産税の負担を踏まえて維持と売却を比較したいという段階でも、お気軽にご相談ください。
妻が住み続けているうちは軽く済む?住宅用地の特例が外れるケース
夫名義の家に妻が住み続けている間は、土地に「住宅用地の特例」が適用されているのが一般的です。住宅が建っている土地は、面積に応じて固定資産税の課税標準が軽減されます(小規模住宅用地=200㎡以下の部分は6分の1、それを超える部分は3分の1。都市計画税も同様に軽減されます)。この特例があるため、更地にしたり、住まなくなったりすると税負担が変わる点に注意が必要です。
とくに空き家になった場合は要注意です。2023年12月施行の改正空家法では、放置すれば特定空家になるおそれのある「管理不全空家」も対象に加わり、市区町村から勧告を受けると住宅用地の特例の対象から外れ、土地の固定資産税が上がる可能性があります。離婚や別居、施設入所などで誰も住まなくなる見込みがあるときは、名義人の夫とも連絡を取り、家の管理方法を早めに決めておきましょう。
空き家になりそうなときに確認したいこと
- 誰が定期的に換気・草刈り・郵便物の確認をするか(管理者を決めておく)
- 市区町村から空き家に関する通知が届いていないか(届く宛先は名義人です)
- 住み続ける・貸す・売るのどれにするか、期限を決めて話し合う
空き家の維持費の内訳は空き家の維持費は年間いくら?内訳と平均額・負担を抑える3つの方法で解説しています。
固定資産税の評価額は3年に1度見直される:税額が変わるタイミング
固定資産税の評価額は、原則として3年ごとの「評価替え」で見直されます。直近の基準年度は令和6年度(2024年度)で、次は令和9年度(2027年度)です。建物は年数の経過で評価額が下がる傾向がありますが、土地は地価の動向や負担調整措置の影響を受けるため、毎年同じ金額になるとは限りません。
「去年より税額が上がった」「家が古くなったのに下がらない」と感じる場合は、納税通知書に同封される課税明細書で、土地と家屋それぞれの評価額と課税標準額を確認します。計算に疑問があるときは、市区町村の資産税担当課に問い合わせるのが基本です。急に上がった原因の見方は固定資産税がおかしい?急に上がった原因と過払い・還付の確認方法もご覧ください。
固定資産税の支払いが苦しいとき:滞納する前にできる相談
別居や離婚協議中は、名義人の夫が納付書を受け取っても支払いが滞ることがあります。妻が立て替える場合の扱いは前述のとおりですが、「そもそも納付が難しい」状況になったときは、納期限が過ぎる前に市区町村の税務窓口へ相談することが大切です。事情によっては、分割納付の相談や、徴収猶予・換価の猶予といった制度の対象になる場合があります(認められるかどうかは自治体の判断・個別の事情によります)。
減免は、災害など条例で定められた事情がある場合に限られるのが一般的で、「生活が苦しい」というだけで自動的に認められるものではありません。具体的な要件は市区町村ごとに異なるため、まずは通知書に記載の担当課へ確認してください。
維持するか売却するか:夫名義の家の年間保有コストを整理する
固定資産税は毎年かかる費用の一部にすぎません。夫名義の家を「このまま持ち続けるか」「売却して整理するか」を考えるときは、保有コスト全体を並べて比べると判断しやすくなります。金額は物件や契約内容によって大きく異なるため、ご自宅の実際の通知書・契約書の数字で確認してください。
| 項目 | 誰宛てに請求されるか | 確認する場所 |
|---|---|---|
| 固定資産税 | 1月1日時点の登記名義人(夫) | 納税通知書・課税明細書 |
| 都市計画税 | 同上(市街化区域内などが対象) | 納税通知書・課税明細書 |
| 火災保険・地震保険 | 契約者(夫か妻かは契約による) | 保険証券・更新通知 |
| 修繕・メンテナンス費 | 実際に支払った人(取り決め次第) | 見積書・領収書 |
| マンションの管理費・修繕積立金 | 区分所有者(名義人) | 管理組合の請求書 |
売却を検討する場合は、名義人の夫の同意と手続きが必要になります。ローンが残っている家はローン中の家を売る流れ|完済・抵当権抹消の手続き、名義の整理が必要な場合は家の名義変更|相続・生前贈与・財産分与・夫婦間のケース別 必要書類と費用が参考になります。
相談前に集めておくと話が早い書類
| 書類 | 主な使い道 | 入手先の目安 |
|---|---|---|
| 納税通知書・課税明細書 | 毎年の税額と土地・家屋の評価額の確認 | 毎年4〜6月ごろ名義人宛てに届く(自治体により異なる) |
| 固定資産評価証明書 | 名義変更や相続の手続き、査定時の参考 | 市区町村役場(所有者または委任を受けた人が請求。手数料は自治体による) |
| 登記事項証明書(登記簿謄本) | 名義・担保(抵当権)の確認 | 法務局(誰でも取得可能) |
| 住宅ローンの残高証明・返済予定表 | 売却時の完済可否の判断 | 金融機関 |
夫が非協力的で書類が手元にない、という場合でも、登記事項証明書は誰でも取得できます。まずは名義と担保の状況を把握するところから始めましょう。ハウスドゥ茨城の4店舗では、取手・守谷・つくば・水戸エリアを中心に、書類の整理段階からのご相談もお受けしています。
よくある質問
Q1. 夫名義の家に妻と子どもだけが住んでいる場合、固定資産税は誰が払いますか?
A. 実際に誰が住んでいるかにかかわらず、1月1日時点の登記名義人である夫が納税義務者になります。妻や子どもが住んでいることは納税義務には影響しません。
Q2. 固定資産税を滞納するとどうなりますか?
A. 滞納すると延滞金が加算され、督促状が送付されます。それでも納付がない場合は、財産の差し押さえに発展することもあります。名義人以外が代わりに納付することも可能ですが、その場合は前述の贈与税の考え方にも注意が必要です。
Q3. 共有名義にすれば固定資産税の負担も半分になりますか?
A. 共有名義の場合、共有者全員が連帯して納税義務を負う「連帯納税義務」となります。市区町村は共有者の誰か一人に全額を請求することもできるため、実務上は共有者間であらかじめ負担割合を取り決めておくことが重要です。
Q4. 固定資産税評価額はどこで確認できますか?
A. 毎年送付される「固定資産税課税明細書」で確認できるほか、市区町村役場の窓口で「固定資産評価証明書」を取得することでも確認できます。名義人本人か委任状を持つ代理人でないと取得できない点に注意してください。
Q5. 別居中に妻が固定資産税を立て替えた場合、離婚時に清算できますか?
A. 別居中に立て替えた固定資産税やその他の費用は、離婚時の財産分与の話し合いの中で清算を求めることができる場合があります。立て替えた金額や時期が分かる記録(振込明細など)を残しておくことをおすすめします。
Q6. 固定資産税の負担についてよく分からない場合はどこに相談すればよいですか?
A. 税額や納税義務者に関する具体的な確認は、お住まいの市区町村の固定資産税担当窓口にお問い合わせいただくのが確実です。家の維持・売却に関するご相談は、当グループの無料査定・相談窓口もご活用ください。
Q7. 夫名義の家の固定資産税はおおよそ年間いくらかかりますか?
A. 土地・建物の評価額と市区町村の税率によって異なりますが、評価額に標準税率1.4%を掛けて計算するのが基本で、土地は住宅用地の特例で大きく軽減されます。一般的な戸建てでは年間十数万円規模になることが多く、正確な金額は毎年届く納税通知書の課税明細書で確認できます。
Q8. 夫が亡くなった後、固定資産税は誰が払いますか?
A. 相続登記が終わっていなくても、その不動産を現に所有している相続人が納税義務者になります。相続人が複数いる場合は連帯して納税する義務があり、代表者を市区町村に届け出るのが一般的です。2024年4月から相続登記が義務化されているため、早めの名義変更をおすすめします。
Q9. 家を売ったとき、その年の固定資産税はどうなりますか?
A. 納税義務者はその年の1月1日時点の名義人(売主)のままですが、売買契約では引き渡し日を基準に買主負担分を日割りで精算するのが一般的です。精算の有無や起算日は契約書で取り決めるため、契約前に不動産会社へ確認しましょう。
Q10. 夫名義の家が空き家になると固定資産税は上がりますか?
A. 住宅が建っている土地は住宅用地の特例で軽減されていますが、管理が不十分で市区町村から勧告を受けた管理不全空家・特定空家になると、この特例が外れて土地の税額が上がる可能性があります。空き家になる見込みがあるときは、管理者を決めて定期的に手入れをしておくことが大切です。
Q11. 固定資産税の支払いが難しいときはどうすればよいですか?
A. 納期限を過ぎる前に、市区町村の税務窓口へ相談してください。分割納付や徴収猶予・換価の猶予などの制度が使える場合がありますが、認められるかどうかは自治体の判断と個別の事情によります。
Q12. 夫が書類を渡してくれない場合、家の状況は確認できますか?
A. 登記事項証明書(登記簿謄本)は法務局で誰でも取得でき、名義や抵当権の有無を確認できます。固定資産評価証明書は所有者または委任を受けた人が請求するのが一般的なので、取得できるかどうかは市区町村に確認してください。
まとめ
夫名義の家の固定資産税は、実際の居住者にかかわらず1月1日時点の登記名義人である夫に納税義務があります。妻が生活費の範囲で負担する分には通常問題になりませんが、妻固有の財産から継続的に負担する場合は贈与とみなされるリスクもゼロではありません。別居中や離婚を検討している場合は、固定資産税の負担についても早めに夫婦で話し合い、記録を残しておくことがトラブル防止につながります。家の維持か売却かで迷った際は、まず無料査定で現在の資産価値を確認してみてはいかがでしょうか。
さらに詳しく
▶ 夫名義の家、妻の権利は?【2026年版】知るべき3つの法的根拠
▶ 別居中の婚姻費用と住宅ローン|夫名義の家に住み続ける場合の注意点【2026年】
▶ 妻がリフォーム費用を出すとどうなる?贈与税110万円の壁と対策【2026年】
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



