兄弟や親子で不動産を共有名義にしている場合、「固定資産税の納税通知書が自分には届かない」「なぜ自分だけに全額の請求が来るのか分からない」といった疑問を持つ方は少なくありません。共有名義の固定資産税には、単独名義とは異なる独特の仕組みがあります。
この記事では、地方税法にもとづく共有名義の固定資産税の納税義務の仕組み、納税通知書が代表者だけに届く理由、共有者間で費用負担をめぐるトラブルが起きたときの対処法までを解説します。将来的に共有関係そのものを解消したいと考えている方に向けた選択肢もあわせてご紹介します。
- 共有名義の固定資産税は誰が払う?「連帯納税義務」の仕組み
- 納税通知書はなぜ「代表者」にしか届かないのか
- 共有者の一人が固定資産税を払わないとどうなるか
- 共有名義の固定資産税をめぐる、よくあるトラブルパターン
- 固定資産税の負担トラブルを根本的に解決する方法
- 茨城県内での対応・ハウスドゥ茨城グループ4店舗体制
- 共有名義の固定資産税の基本|課税の対象・納期限・納付方法をおさらい
- 共有者間の負担割合の決め方|持分に応じた精算ルールと記録の残し方
- 固定資産税の通知内容を確認する方法|名寄帳・課税明細書・評価証明書
- 固定資産税を滞納した場合のリスク|督促・差し押さえと回収の流れ
- 共有名義のまま放置せず、早めに整理するための対策チェックリスト
- 茨城県で共有名義の相談をする際の流れと、ご用意いただくもの
- よくある質問(FAQ)
- あわせて読みたい関連記事
- まとめ
共有名義の固定資産税は誰が払う?「連帯納税義務」の仕組み
共有名義の不動産の固定資産税は、共有者の持分割合に応じて分割して請求されるわけではありません。
地方税法第10条の2「連帯納税義務」とは
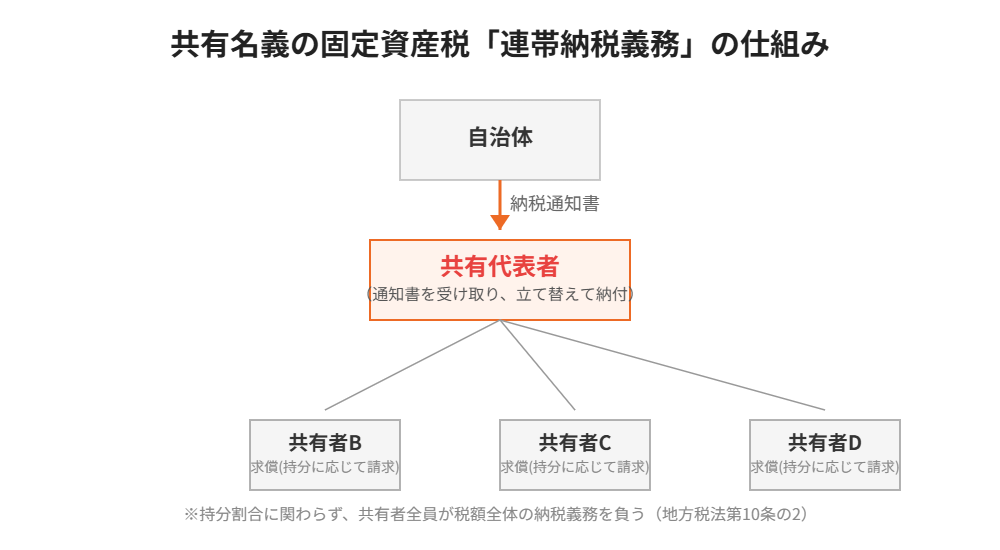
地方税法第10条の2第1項では、共有物にかかる地方税について「共有者が連帯して納付する義務を負う」と定められています。これを「連帯納税義務」といいます。連帯納税義務のもとでは、持分が10分の1しかない共有者であっても、他の共有者が滞納すれば、自治体から税額全体の納付を求められる可能性があります。持分割合に応じて自分の負担分だけを納めればよい、という制度ではない点に注意が必要です。
なぜこのような制度になっているのか
自治体側から見ると、共有者ごとに持分に応じた税額を計算し、それぞれに個別課税・個別徴収する事務負担は大きくなります。連帯納税義務は、自治体が確実に税収を確保するための仕組みであり、共有者間の内部的な負担割合の取り決めとは別の話です。
納税通知書はなぜ「代表者」にしか届かないのか
共有名義の不動産では、固定資産税の納税通知書は共有者全員にではなく、あらかじめ選ばれた「代表者」1名にのみ送付されるのが一般的です。
代表者制度の仕組み
多くの自治体では、共有者の中から「代表者」を選定し、その代表者の氏名で「〇〇 外〇名」という形式で通知書を送付します。代表者は、共有者の持分が最も大きい人や、登記上の筆頭者になっているケースが多く、特に届け出をしていない場合は自治体側の基準で自動的に決定されます。代表者を変更したい場合は、自治体の資産税課などに「共有代表者変更届」を提出することで手続きができます。
他の共有者は納税状況を把握しづらい
代表者以外の共有者には通知書が届かないため、「税額がいくらなのか」「きちんと納付されているのか」を把握しにくいという課題があります。共有者間の情報共有が不十分だと、代表者が立て替えて納付した後の精算をめぐってトラブルになりやすい点は、あらかじめ理解しておく必要があります。
共有者の一人が固定資産税を払わないとどうなるか
連帯納税義務がある以上、共有者の一人が支払いを拒否したり滞納したりしても、他の共有者の納税義務がなくなるわけではありません。
自治体は他の共有者にも請求できる
代表者が滞納した場合、自治体は他の共有者に対しても税額全体の納付を求めることができます。「自分の持分に応じた分はきちんと払っている」という主張は、連帯納税義務の前では通用しない点に注意が必要です。滞納が続けば、最終的には不動産への差押えに発展するリスクもあります。
立て替えた分の精算方法
代表者や特定の共有者が全額を立て替えて納付した場合、他の共有者に対して持分割合に応じた求償(立て替えた分の請求)をすることが法律上可能です。ただし、実際に請求しても相手が任意に支払わないケースもあり、その場合は内容証明郵便での請求や、少額訴訟・支払督促といった法的手続きを検討することになります。
共有者間の合意書を作っておく重要性
将来のトラブルを防ぐには、共有者間であらかじめ「誰が立て替えるか」「立て替えた分はいつまでにどう精算するか」を書面で合意しておくことが有効です。口約束だけでは、年数が経つほど言った言わないのトラブルに発展しやすくなります。
共有名義の固定資産税をめぐる、よくあるトラブルパターン
相続で共有名義になったケース
親の不動産を兄弟間で法定相続分どおりに共有名義のまま相続すると、疎遠になった相続人の一人と固定資産税の精算をめぐって連絡が取りづらくなるケースが多く見られます。相続登記が義務化された現在も、共有名義のまま放置される不動産は少なくありません。
離婚後も共有名義のままになっているケース
住宅ローンの関係で夫婦共有名義のまま離婚し、片方だけが居住を続けているケースでは、居住していない側にも連帯納税義務が残り続けます。「住んでいないのに税金だけ請求される」という不満が生じやすいパターンです。
共同出資で購入したが関係性が変化したケース
友人や親族と共同出資でマンションなどを購入したものの、その後の人間関係の変化によって、固定資産税の負担割合をめぐる話し合いが難航するケースもあります。
固定資産税の負担トラブルを根本的に解決する方法
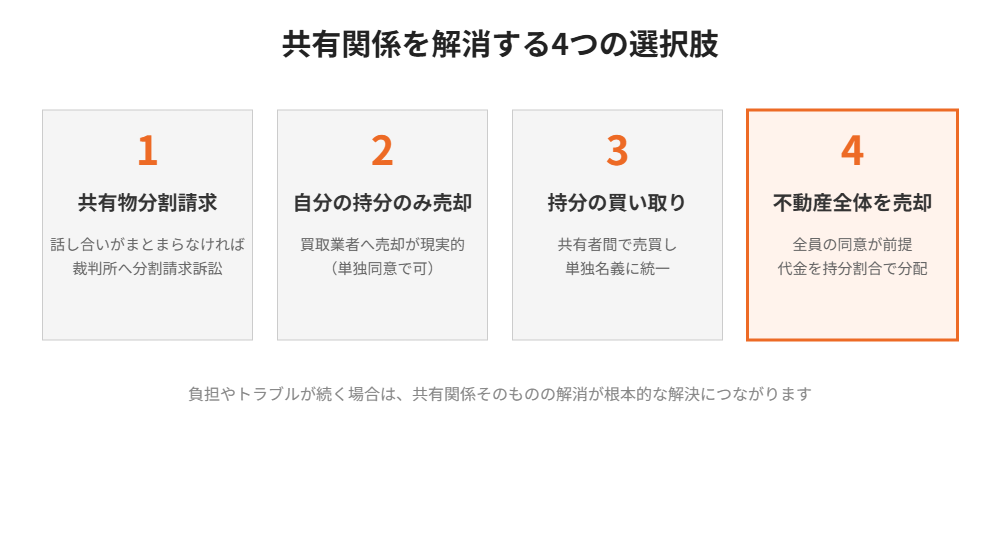
代表者変更や合意書の作成は当面の対処法ですが、共有名義そのものが負担やトラブルの火種になっている場合は、共有関係を解消することが根本的な解決につながります。
選択肢1:共有物分割請求
民法上、共有者は原則としていつでも共有物の分割を請求できます(民法256条)。話し合いで分割方法がまとまらない場合は、裁判所に共有物分割請求訴訟を提起することも可能です。ただし、時間と費用がかかる点はデメリットです。
選択肢2:自分の持分のみを売却する
共有者全員の同意を得なくても、自分の持分だけを第三者に売却することは法律上可能です。ただし、共有持分だけを購入する一般の買主は少なく、買取業者への売却が現実的な選択肢になります。共有持分の買取価格は、不動産全体の市場価格に持分割合を掛けた金額より低くなる傾向がある点は理解しておく必要があります。
選択肢3:他の共有者に持分を買い取ってもらう、または他の共有者の持分を買い取る
共有者同士で話し合いがまとまるのであれば、一方が他方の持分を買い取って単独名義にすることで、以後の固定資産税や管理をめぐる摩擦を解消できます。この場合、適正な時価での取引でないと贈与とみなされ、贈与税が課される可能性がある点に注意が必要です。
選択肢4:不動産全体を売却して現金で分ける
共有者全員の同意が得られるのであれば、不動産全体を売却し、売却代金を持分割合に応じて分配する方法が、共有者間の公平性を保ちやすい選択肢です。仲介での売却は市場価格に近い金額が期待できる一方、買主が見つかるまでの期間が読みにくい面があります。共有者間で早期に現金化して関係を整理したい場合は、買取も比較検討する価値があります。
茨城県内での対応・ハウスドゥ茨城グループ4店舗体制
ハウスドゥ茨城グループでは、つくば市・水戸市・取手市・守谷市を中心に茨城県内4店舗で、共有名義不動産の売却・買取のご相談を承っています。共有者間の意見がまとまらない場合の持分売却、共有者全員の同意による全体売却のいずれについても、査定額の根拠を明確に示しながらご案内いたします。固定資産税の負担をめぐるトラブルが続いている、あるいは共有関係そのものを解消したいとお考えの方は、お早めにご相談ください。
共有名義の固定資産税の基本|課税の対象・納期限・納付方法をおさらい
ここまでの内容を実務に落とし込むため、次に固定資産税の基本を整理します。共有名義の不動産では、固定資産税の課税内容や納付の流れを共有者全員が把握しておくことが、トラブル予防の第一歩です。
固定資産税は「その年の1月1日時点の所有者」に課税される
固定資産税は、毎年1月1日(賦課期日)時点で土地や家屋を所有している人に課税されます。共有名義の場合は共有者全員が納税義務者となり、納税通知書は市町村が定めた代表者にまとめて送付されます。年の途中で売却しても、その年の課税は1月1日時点の所有者に対して行われる点に注意が必要です。
土地と家屋は別々に課税される
固定資産税は土地と家屋それぞれに課税されます。共有名義の土地に建つ家屋を共有者の1人だけが所有している、といったケースもあるため、納税通知書に記載された内容(所在地・地番・家屋番号・課税標準額・税額)を土地と家屋に分けて確認しましょう。
納期限と納付方法
標準的な納期は4月・7月・12月・翌年2月の年4回ですが、実際の納期限や一括納付の可否は自治体によって異なります。納付方法は金融機関やコンビニでの納付、口座振替、スマートフォンのアプリを利用した電子納付など、通知書に記載された方法から選べます。期限を過ぎると延滞金が加算される場合があるため、納付書の期限は必ず確認してください。
所有者が亡くなった場合の固定資産税
共有者の1人が亡くなった場合、その持分は相続人に引き継がれ、相続登記が済んでいなくても、現に所有している相続人に課税されます。相続人が複数いる場合は、その全員が納税義務を負い、通知書の送付先として代表者を指定する手続き(相続人代表者指定届など)が必要になることがあります。令和6年4月からは相続登記が義務化され、相続で不動産を取得したことを知った日から3年以内の申請が求められています。固定資産税の整理とあわせて、相続した家(不動産)の税金まとめも確認しておくと安心です。
共有者間の負担割合の決め方|持分に応じた精算ルールと記録の残し方
自治体との関係では連帯納税義務を負う一方で、共有者同士の間では、持分割合に応じて負担するのが基本的な考え方です。ここでは、各共有者の負担額を決める際の具体的な方法を紹介します。
持分に応じた負担額の計算例
たとえば、年間の固定資産税(土地・家屋の合計)が12万円で、持分がAさん3分の2・Bさん3分の1の場合、内部的な負担額はAさん8万円・Bさん4万円となります(あくまで計算例です)。納税通知書の税額を持分割合で按分し、代表者が立て替えた分を翌年の指定日までに精算する、といった決め方が一般的です。
精算のルールを書面やメールで残す
1人が立て替えている状態が何年も続くと、後から金額で揉める原因になります。以下の項目を共有者間で決め、書面やメールなどで記録に残しておきましょう。
- 精算の方法(銀行振込・口座引き落としなど)と精算の時期
- 立て替えた人への支払い期限と、遅れた場合の取り決め
- 納税通知書・領収書の写しの共有方法(クラウドやメールなど)
- 共有者が亡くなったときや連絡が取れなくなったときの対応
共有者が1人でも納付しない場合の協力体制
1人が負担に応じない場合でも、納付が遅れれば全員の問題になります。まず各共有者の状況を確認し、協力が得られないときは、立て替え後に持分に応じた求償を行う前提で、早めに納付するのが現実的です。話し合いが難しい場合は、弁護士や税務の専門家へ相談することをおすすめします。
固定資産税の通知内容を確認する方法|名寄帳・課税明細書・評価証明書
代表者以外の共有者は、通知書を見る機会がなく、税額の内訳を把握しにくいことがあります。次のような書類で自分の所有する不動産の情報を確認できます。
| 書類 | 確認できる内容 | 入手先の目安 |
|---|---|---|
| 納税通知書・課税明細書 | 土地・家屋ごとの課税標準額と税額、納期限 | 代表者へ送付されたもの(写しの共有) |
| 名寄帳(固定資産課税台帳の写し) | 同じ自治体内で所有する不動産の一覧と所有者・持分 | 市町村役場の窓口(本人確認書類が必要) |
| 固定資産評価証明書 | 土地・家屋の評価額(相続登記や売却時に利用) | 市町村役場の窓口・郵送申請 |
| 登記事項証明書 | 所有者・持分・抵当権などの権利関係 | 法務局・オンライン申請 |
取得方法や手数料、必要書類は自治体によって異なるため、各市町村の資産税担当窓口、または自治体のホームページで検索して確認してください。共有名義の整理を検討する際は、まずこれらの書類で所有関係と持分割合、税額の概要を把握することが先決です。
固定資産税を滞納した場合のリスク|督促・差し押さえと回収の流れ
納期限までに納付しない状態が続くと、一般的には次の流れで手続きが進みます。
- 納期限を過ぎると延滞金が加算され、督促状が届く
- 催告書などで納付を求められ、期限や納付方法の相談を促される
- それでも納付がない場合、財産調査のうえ、預貯金や給与、不動産などが差し押さえられる場合がある
共有名義では、連帯納税義務により、滞納している共有者以外の人にも税額全体の請求が及ぶ可能性があります。他の共有者が支払った分は、後から滞納した共有者に対して持分に応じた求償(回収)を行うことになりますが、相手に資力がない場合は回収が難しくなります。納付が難しい場合は、督促を受ける前に窓口へ相談し、分割納付などの対応が可能か確認しましょう。
共有名義のまま放置せず、早めに整理するための対策チェックリスト
固定資産税をめぐる問題を根本から解消するには、共有名義そのものの整理が有効です。次のチェックリストで現状を確認してみてください。
- 共有者全員の氏名・住所・持分割合を登記事項証明書で確認したか
- 代表者は誰か、納税通知書の送付先は最新の住所になっているか
- 過去の立て替え分の金額と精算状況を整理できているか
- 共有者の中に亡くなった人はいないか(相続登記が未了ではないか)
- 不動産を今後も利用する予定があるか、売却する方向で話し合えるか
共有関係を整理する手段としては、前述の共有物分割請求や持分売却のほか、共有者の自己破産など状況が変わった場合の影響を知ることも重要です。関連する事例・解説として、共有者が自己破産した場合の影響と対処や、共有名義の土地に家を建てる際の同意の考え方も参考になります。
茨城県で共有名義の相談をする際の流れと、ご用意いただくもの
ハウスドゥ茨城グループの各店舗では、共有名義の不動産について、電話・メール・お問い合わせフォームのいずれからでもご相談いただけます。相談の際は、次のものをご用意いただくとスムーズです。
- 納税通知書または固定資産税の課税明細書(土地・家屋の所在地が分かるもの)
- 登記簿謄本(登記事項証明書)または権利証
- 共有者の人数・持分割合・連絡先が分かるメモ
相談の窓口は、つくば市・水戸市・取手市・守谷市の4店舗です。固定資産税の負担、共有者との話し合い、持分の売却や全体の売却まで、状況に合わせた選択肢を整理します。法律や税務の個別判断が必要な場合は、弁護士や税理士などの専門家への相談をおすすめします。
よくある質問(FAQ)
Q1. 共有名義の固定資産税は持分割合どおりに払えばよいのですか?
自治体への納税義務としては、持分割合にかかわらず共有者全員が連帯して税額全体を負う「連帯納税義務」となります。共有者間で持分に応じて負担を分けるのは、あくまで内部的な取り決めです。
Q2. 納税通知書を自分にも送ってほしい場合はどうすればよいですか?
自治体によって対応が異なりますが、多くの場合は共有代表者を変更する手続きを取るか、代表者以外の共有者への通知書送付に対応していないか自治体の資産税課に確認する必要があります。
Q3. 共有者の一人が行方不明の場合、固定資産税はどうなりますか?
行方不明の共有者がいても、他の共有者の連帯納税義務はなくなりません。所在等不明共有者がいる場合の持分取得・譲渡について、民法改正により裁判所の関与のもとで手続きを進められる制度が整備されています。詳細は専門家への相談をおすすめします。
Q4. 立て替えた固定資産税を請求したら贈与税がかかりますか?
本来の持分割合に応じた立て替え分を求償として請求する場合は、贈与には該当しません。ただし、明らかに過大な金額を請求したり、逆に請求すべき金額を免除したりする場合は、贈与とみなされる可能性があるため注意が必要です。
Q5. 共有持分だけを売却すると、残りの共有者にどのような影響がありますか?
持分を売却すると、新しい共有者(多くは買取業者)が加わることになります。新しい共有者から持分の買い取りを提案されたり、共有物分割請求をされたりする可能性があるため、事前に他の共有者へ状況を伝えておくことが望ましいとされています。
Q6. 固定資産税の納期限に遅れるとどうなりますか?
納期限を過ぎると延滞金が加算されることがあり、その後は督促状の送付、催告、財産の差し押さえと手続きが進む場合があります。共有名義では連帯納税義務により、他の共有者にも請求が及ぶ可能性があるため、納付が難しいときは早めに市町村の窓口へ相談してください。
Q7. 共有者が亡くなった場合、その分の固定資産税は誰が払いますか?
亡くなった共有者の持分は相続人が引き継ぎ、現に所有している相続人が納税義務を負います。相続登記が未了でも課税は続くため、相続人代表者を指定する手続きや、令和6年4月から義務化された相続登記について、窓口や専門家に確認することをおすすめします。
Q8. 自分の持分に対する負担額や通知内容を知るにはどうすればよいですか?
代表者に納税通知書や課税明細書の写しを共有してもらう方法のほか、市町村役場の窓口で名寄帳や固定資産評価証明書を取得して確認する方法があります。持分割合は登記事項証明書で確認でき、年間税額を持分で按分すると、内部的な負担額の目安がつかめます。
あわせて読みたい関連記事
まとめ
共有名義の不動産にかかる固定資産税は、地方税法にもとづく「連帯納税義務」により、持分割合にかかわらず共有者全員が税額全体の納税義務を負います。納税通知書は代表者にのみ届くため、共有者間で状況を共有しにくく、立て替え分の精算をめぐるトラブルも起きやすい制度です。
当面の対処法として代表者変更や合意書の作成が有効ですが、負担やトラブルが続く場合は、共有物分割請求や持分売却、全体売却といった方法で共有関係そのものを解消することが根本的な解決につながります。ハウスドゥ茨城グループでは、共有名義不動産の売却・買取のご相談を茨城県内4店舗で承っております。お気軽にご相談ください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



