- 夫名義の家に妻がリフォーム費用を出すとどうなる?贈与税と離婚時の落とし穴
- 結論:リフォーム費用の負担は「名義人への贈与」とみなされうる
- 贈与税がかかるケース・かからないケースの目安
- 贈与税を避けるための2つの実務的な対策
- 離婚することになった場合、リフォーム費用の負担はどう扱われる?
- そもそもリフォーム前に確認しておきたいこと
- 状況別の早見表|誰が・何に・いくら出したか
- リフォーム費用を出した証拠の残し方チェックリスト
- リフォーム後に売却するとき、妻の負担分はどう扱われる?
- リフォームして住み続ける?売却して住み替える?比較表
- よくある質問
- Q1. 妻が住宅ローンの返済を一部負担している場合も贈与税の対象になりますか?
- Q2. 生活費の中からリフォーム費用を出した場合はすべて非課税ですか?
- Q3. リフォーム費用を出した証拠は何を残せばよいですか?
- Q4. 持分登記を変更する場合、費用はどのくらいかかりますか?
- Q5. リフォーム済みの夫名義の家を将来売却するとき、妻の負担分は考慮されますか?
- Q6. 贈与税がかかるかどうか自分では判断できません。どこに相談すればよいですか?
- Q7. 妻がリフォーム費用を出した場合、夫に贈与税の申告義務はありますか?
- Q8. リフォーム費用を出した妻の持分を増やすと、費用はいくらかかりますか?
- Q9. 離婚時、リフォーム費用の負担分はいつまでに請求できますか?
- まとめ
- さらに詳しく
夫名義の家に妻がリフォーム費用を出すとどうなる?贈与税と離婚時の落とし穴
「うちの家は夫名義だけど、リフォーム代は妻である自分の貯金から出した」というご家庭は珍しくありません。実際に生活していれば水回りの交換や外壁塗装、バリアフリー改修など、まとまった出費が必要になる場面は何度も訪れます。ところが、この「名義人ではない配偶者がリフォーム費用を負担する」という行為には、実は税務上・財産関係上の思わぬ落とし穴が潜んでいます。
本記事では、夫名義の家に妻がリフォーム費用を出した場合に発生しうる贈与税の考え方、贈与税がかからないようにする対策、そして万が一離婚することになった場合にこの費用負担がどう扱われるのかを、具体的な金額の目安とあわせて解説します。
結論:リフォーム費用の負担は「名義人への贈与」とみなされうる
不動産の所有者(名義人)には、その不動産を維持管理する責任があります。したがって、本来は名義人が負担すべきリフォーム費用を、名義を持たない配偶者が肩代わりして支払った場合、税務上はその負担額が名義人に対する「贈与」とみなされる可能性があります。
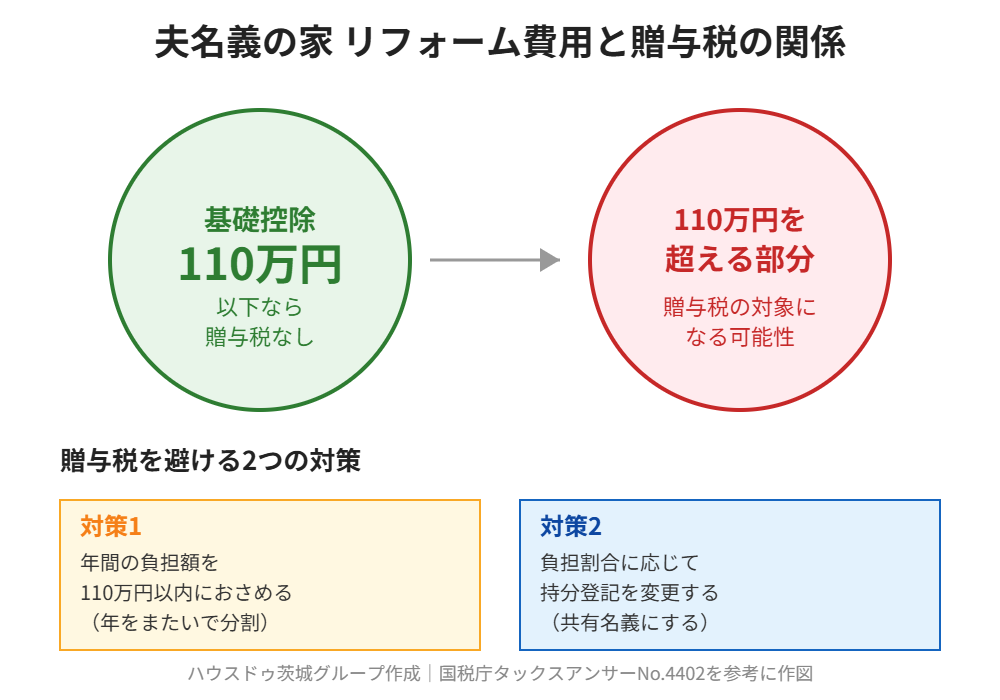
贈与税は、1年間(1月1日〜12月31日)に贈与を受けた財産の合計額から基礎控除額110万円を差し引いた残りの金額に対して課税される仕組みです。つまり、1年間に贈与を受けた金額の合計が110万円以下であれば贈与税はかかりません(国税庁タックスアンサーNo.4402「贈与税がかかる場合」)。逆に言えば、妻が夫名義の家のリフォーム費用として110万円を超える金額を負担すると、その超えた部分に贈与税が課税されるおそれがあるということです。
なぜ「贈与」とみなされるのか
民法上、夫婦は互いに婚姻から生じる費用(婚姻費用)を分担する義務を負っていますが、この分担義務はあくまで生活費や教育費といった日常の家計に関するものです。住宅というひとつの大きな資産の維持・改修費用は、その資産の名義人が負担するのが原則という考え方が税務上はとられています。そのため、名義人ではない配偶者がまとまった資金を出すと、「名義人が本来払うべきお金を肩代わりした=贈与した」という扱いになりやすいのです。
専業主婦(主夫)の生活費からの支出は扱いが異なる場合がある
ただし、すべてのケースが一律に贈与とみなされるわけではありません。たとえば専業主婦(主夫)が、夫から渡された生活費の中からコツコツ貯めたお金でリフォーム費用を出した場合は、その原資はもともと夫の収入に由来するとみなされ、贈与税の対象にならないと考えられるケースもあります。一方で、妻自身の給与収入や独身時代からの貯蓄など、妻固有の財産から支出した場合は、贈与とみなされる可能性が高くなります。原資がどこから来たお金なのかによって判断が変わる点は、見落とされがちな重要なポイントです。
贈与税がかかるケース・かからないケースの目安
ここまでの内容を踏まえ、贈与税がかかりやすいケース・かかりにくいケースの目安を整理します。実際の判定は個別の事情によって変わるため、あくまで一般的な傾向としてご覧ください。
贈与税がかかりにくいケースの例
- 1年間のリフォーム費用の負担額が110万円以下におさまっている
- 専業主婦(主夫)が、配偶者から渡された生活費からやりくりして貯めたお金で支払った
- 負担額に応じて、リフォーム後の持分割合を登記上も変更している(費用を出した分、共有名義にする)
贈与税がかかりやすいケースの例
- 妻名義の預金や妻自身の給与収入から、110万円を超えるリフォーム費用をまとめて負担した
- フルリフォームや増築など、数百万円単位の大規模な改修費用を名義人ではない配偶者が全額負担した
- 負担額に見合う持分変更の登記を一切行わないまま、高額な費用負担だけが積み重なっている
贈与税を避けるための2つの実務的な対策
負担額が大きくなりそうな場合、事前に対策を取ることで贈与税の負担を軽減・回避できる可能性があります。代表的な方法は次の2つです。
対策1:負担額を年110万円の基礎控除内におさめる
リフォームの時期を分けられるのであれば、1年間の負担額が110万円を超えないように支出のタイミングを調整する方法があります。ただし、あらかじめ複数年にわたる贈与を約束していたとみなされる「定期贈与」に該当すると、合計額に課税されるリスクもあるため、毎年その都度、必要に応じて実施する形にすることが望ましいとされています。
対策2:負担割合に応じて持分登記を変更する
リフォーム費用を出した分だけ、その不動産の持分の一部を名義人ではない配偶者に移転する(共有名義にする)という方法もあります。この場合、贈与ではなく「対価の支払いによる持分の取得」という扱いになり、贈与税の問題を回避できる可能性があります。ただし、持分移転には登録免許税や司法書士報酬などの別の費用がかかること、将来的に売却する際は共有者全員の同意が必要になることなど、新たな注意点も生じます。持分登記や共有名義の基本的な仕組みについては、当グループの別記事「所有権移転登記は自分でできる?必要書類・費用・手続きの流れ【2026年】」もあわせてご参照ください。
離婚することになった場合、リフォーム費用の負担はどう扱われる?
「今は仲良く暮らしているから関係ない」と思われるかもしれませんが、将来離婚することになった場合、このリフォーム費用の負担が財産分与の場面で重要な意味を持つことがあります。
「寄与分」として主張できる可能性がある
財産分与は夫婦が婚姻中に協力して築いた財産を公平に分ける手続きです。夫名義の家であっても、妻がリフォーム費用という形でその資産価値の維持・向上に貢献していた場合、その貢献分を「寄与分」として財産分与の際に考慮するよう主張できる可能性があります。ただし、寄与分の主張には支出の事実を裏付ける証拠(領収書、振込明細、工事契約書など)が重要になるため、大きな金額を負担する際は記録を残しておくことをおすすめします。
財産分与そのものには贈与税・不動産取得税は原則かからない
なお、離婚に伴う財産分与で不動産の名義を移転する場合、その移転自体には原則として贈与税や不動産取得税はかかりません。財産分与は「婚姻中に協力して築いた財産を清算するもの」であり、贈与とは法的な性質が異なると扱われるためです。ただし、分与された財産の額が婚姻中に協力して得た財産の額やその他一切の事情を考慮してもなお過大であると認められる場合や、離婚を装って贈与税・相続税を回避しようとしたとみなされる場合には、贈与税が課税されることがある点には注意が必要です。財産分与や離婚時の家の扱い全般については、当グループの別記事「夫名義の家、妻の権利は?【2026年版】知るべき3つの法的根拠」で詳しく解説しています。
そもそもリフォーム前に確認しておきたいこと
大きな費用をかけてリフォームする前に、次の点を確認しておくとトラブルの予防につながります。
本当にリフォームすべきか、売却も含めて検討する
築年数が古く、水回りだけでなく屋根・外壁・断熱なども含めた大規模なリフォームが必要になりそうな場合、数百万円単位の費用をかけて改修するよりも、今の状態で売却して住み替えたほうがトータルのコストを抑えられるケースもあります。特に、リフォーム後も名義は夫のままで妻の負担だけが増えるという状況に不安がある場合は、無料査定で「今の家がいくらで売れるのか」を把握したうえで、リフォームと住み替えのどちらが自分たち家族にとって合理的かを比較検討することをおすすめします。
負担割合と持分の関係を夫婦で事前に話し合っておく
リフォーム費用を誰がいくら負担し、その結果として持分をどうするのかは、着工前に夫婦で明確にしておくことが望ましいポイントです。口約束だけで進めてしまうと、後になって「言った・言わない」のトラブルに発展しかねません。可能であれば、負担額や持分変更の有無を書面(メモ程度でも構いません)に残しておくと安心です。
状況別の早見表|誰が・何に・いくら出したか
リフォーム費用の扱いは「誰のお金か」「家は誰の名義か」「いくらか」で変わります。以下は一般的な考え方の目安であり、実際の課税判断は個別の事情で異なります。
| 状況 | 考え方の目安 | やっておきたいこと |
|---|---|---|
| 妻が自分の貯金から数十万円を負担 | 年間の贈与額が基礎控除110万円以内なら、贈与税の申告が不要となるケースが多い | 振込明細・領収書を保管 |
| 妻が自分の貯金から数百万円を負担 | 夫への贈与とみなされ、贈与税の対象になる可能性がある | 事前に税理士へ確認/持分登記の検討 |
| 夫から渡された生活費の範囲でまかなう | 日常の生活費の範囲内なら贈与とみなされにくい | 資金の出どころが分かる記録を残す |
| 夫婦共有名義の家で、持分に応じて負担 | 持分割合どおりの負担なら、贈与の問題は生じにくい | 負担割合と持分が合っているか確認 |
金額の線引きは目安です。最終的な判断は、税務署または税理士にご確認ください。
リフォーム費用を出した証拠の残し方チェックリスト
将来、贈与税の説明が必要になったときや、離婚の財産分与で「自分が負担した」と主張したいときは、客観的な記録がものを言います。次の書類は、工事が終わったあとも保管しておくことをおすすめします。
- 工事請負契約書(契約者名・工事内容・金額が分かるもの)
- 見積書・請求書・領収書
- 支払いの振込明細書(妻名義の口座からの振込が分かるもの)
- 工事前後の写真(どこをどう直したかの記録)
- 夫婦で取り交わした負担割合のメモ(日付と署名があるとなお安心)
「口座から現金を引き出して現金払い」にすると、あとから誰が払ったかを示しにくくなります。高額な工事ほど、振込での支払いが無難です。
リフォーム後に売却するとき、妻の負担分はどう扱われる?
家を売るときの売却代金は、原則として登記上の所有者(持分の割合に応じた共有者)のものになります。名義が夫のみの場合、リフォーム費用を妻が負担していても、売却代金は法律上は夫のものとして扱われるのが基本です。妻の負担分を反映したい場合は、売却前に夫婦間の精算方法を取り決めておく必要があります。
なお、リフォーム費用のうち、建物の価値を高めたり耐久性を延ばしたりする工事(資本的支出)は、売却時の税金を計算する際の取得費に加算できる場合があります。ただし、この取得費に加算できるのは、費用を負担した所有者の側です。また、居住用の家を売ったときの3,000万円特別控除は、名義人ごとに適用されます。詳しくは譲渡所得税の計算方法・3,000万円特別控除の解説もご覧ください。
共有名義の場合の考え方や名義変更の手続きについては、家の名義変更の必要書類と費用や、共有名義なのに住宅ローンは夫のみのケースのリスクで整理しています。
リフォームして住み続ける?売却して住み替える?比較表
大きなリフォームを検討する前に、売却という選択肢も並べて比べてみましょう。
| 比較項目 | リフォームして住み続ける | 売却して住み替える |
|---|---|---|
| 費用の出どころ | 手持ち資金・ローン・補助制度など | 売却代金を新居費用にあてられる |
| 名義・贈与の問題 | 名義人以外が負担すると贈与税の論点が出る | 売却代金の分け方を事前に取り決める |
| 離婚の可能性がある場合 | 負担分の精算が必要になりうる | 売却して現金化すると分けやすい |
| 家の状態が悪い場合 | 工事費が想定より膨らむことがある | 買取なら現状のまま売れる場合がある |
まずは今の家がいくらで売れそうかを知ることが判断材料になります。ハウスドゥの無料査定では、リフォーム前の現状のままでの査定も承っています。
よくある質問
Q1. 妻が住宅ローンの返済を一部負担している場合も贈与税の対象になりますか?
A. 考え方はリフォーム費用と同様です。夫名義の住宅ローンの返済分を妻が肩代わりして負担し続けると、その負担額が贈与とみなされる可能性があります。特に毎月の返済を継続的に一部負担しているケースは、年間の合計額が110万円を超えやすいため注意が必要です。詳しくは税理士など専門家にご相談ください。
Q2. 生活費の中からリフォーム費用を出した場合はすべて非課税ですか?
A. 必ずしもすべてが非課税になるわけではありません。渡された生活費の範囲内でのやりくりであれば贈与とみなされにくい一方、生活費とは別に妻自身の収入や貯蓄から高額な費用を負担した場合は贈与税の対象になる可能性があります。原資と金額によって判断が分かれるため、高額になる場合は事前の確認をおすすめします。
Q3. リフォーム費用を出した証拠は何を残せばよいですか?
A. 振込明細や工事契約書、領収書など、いつ・誰が・いくら支払ったかが分かる書類を保管しておくことをおすすめします。将来、財産分与で寄与分を主張する場合や、贈与税の申告・説明が必要になった場合に重要な証拠となります。
Q4. 持分登記を変更する場合、費用はどのくらいかかりますか?
A. 登録免許税(原則として固定資産税評価額の2%程度)に加え、司法書士に依頼する場合は報酬として数万円程度が別途かかるのが一般的です。金額は物件の評価額や依頼先によって異なるため、事前に見積もりを確認することをおすすめします。
Q5. リフォーム済みの夫名義の家を将来売却するとき、妻の負担分は考慮されますか?
A. 売却時の名義や売却代金の受け取りは、あくまで登記上の名義人が基準になります。妻がリフォーム費用を負担していても、持分登記をしていなければ、売却代金は原則として名義人である夫が受け取る形になります。負担分を将来の売却時にも反映させたい場合は、持分登記や財産分与の際の清算方法について事前に取り決めておくことが大切です。
Q6. 贈与税がかかるかどうか自分では判断できません。どこに相談すればよいですか?
A. 贈与税の判定は個々の資金の流れや金額によって変わるため、税務署や税理士への相談をおすすめします。また、リフォームと売却のどちらが良いか迷う場合は、まず無料査定で今の家の価値を把握したうえで、当グループの相談窓口にお気軽にご相談ください。
Q7. 妻がリフォーム費用を出した場合、夫に贈与税の申告義務はありますか?
A. 贈与を受けた側(この場合は名義人である夫)が、贈与税の申告・納付を行う仕組みです。1年間(1月1日から12月31日まで)に受けた贈与の合計が基礎控除の110万円以内であれば、申告は原則として不要です。110万円を超える可能性がある場合は、早めに税務署または税理士にご相談ください。
Q8. リフォーム費用を出した妻の持分を増やすと、費用はいくらかかりますか?
A. 持分を移す登記では、登録免許税のほか、司法書士の報酬がかかります。原因が贈与か売買か財産分与かによって税率や費用が変わります。また、住宅ローンが残っている場合は、金融機関の承諾が必要になることがあります。事前に借入先へ確認することをおすすめします。
Q9. 離婚時、リフォーム費用の負担分はいつまでに請求できますか?
A. 財産分与の請求は、離婚のときから2年以内に家庭裁判所へ申し立てるのが原則です。期限を過ぎると請求が難しくなる場合があります。負担した証拠書類を整理しておくと、話し合いがしやすくなります。個別のケースは弁護士など専門家にご相談ください。
まとめ
夫名義の家に妻がリフォーム費用を出す場合、1年間の負担額が110万円を超えると、その超えた部分が贈与とみなされ贈与税がかかる可能性があります。負担額を基礎控除内に抑える、あるいは負担割合に応じて持分登記を変更するといった対策で回避できる場合もありますが、金額や資金の原資によって判断が分かれるため、高額になりそうな場合は事前に税理士へ相談することをおすすめします。また、将来離婚することになった場合は、このリフォーム費用の負担が財産分与の「寄与分」として考慮される可能性もあるため、支出の記録を残しておくことが大切です。リフォームか住み替えかで迷っている方は、まず無料査定で今の家の価値を確認してみてはいかがでしょうか。
さらに詳しく
▶ 夫名義の家、妻の権利は?【2026年版】知るべき3つの法的根拠
▶ 別居中の婚姻費用と住宅ローン|夫名義の家に住み続ける場合の注意点【2026年】
▶ 固定資産税は誰が払う?妻が住み続ける場合の納税義務【2026年】
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



