別居中の婚姻費用、住宅ローンがある家はどうなる?
夫婦が別居を始めると、収入の少ない側は多い側に対して生活費(婚姻費用)を請求できます。ところが、自宅に住宅ローンが残っている場合、この婚姻費用の金額が単純に決まらないケースが多くあります。「夫が住宅ローンを払い続けているのに、さらに婚姻費用も全額払うのは二重払いでは」「妻が家に住み続けているが、このままでいいのか」——こうした疑問は、別居を考え始めた夫婦から非常によく聞かれます。
この記事では、婚姻費用と住宅ローンの関係、算定表の基本的な見方、そして「住み続ける」か「売却する」かを判断する際に押さえておきたいポイントを整理します。夫名義の家、妻の権利は?【2026年版】知るべき3つの法的根拠で解説した財産分与や居住権の話とあわせて確認すると、別居中の家の扱いがより整理しやすくなります。
婚姻費用とは|別居中でも請求できる生活費
婚姻費用とは、婚姻関係にある夫婦が互いに分担すべき生活費全般を指す言葉です。衣食住の費用だけでなく、子どもの教育費や医療費なども含まれます。法律上、夫婦は婚姻中、収入や資産に応じてお互いの生活を支え合う義務(生活保持義務)を負っており、これは同居していても別居していても変わりません。
離婚するまでの間、ずっと請求できる
婚姻費用は、離婚するかどうかが決まっていない別居期間中に発生する費用です。離婚調停や離婚裁判が長引けば、その間ずっと請求し続けることができます。逆に言えば、別居を始めたのに何も請求しないままでいると、本来受け取れたはずの生活費を失ってしまう期間が生まれてしまいます。
養育費との違い
養育費は離婚後、子どもの生活費として支払われるものです。これに対し婚姻費用は、離婚が成立するまでの夫婦全体の生活費(子どもの分も含む)という位置づけになります。離婚が成立すると婚姻費用の請求権は消滅し、以降は養育費に切り替わります。
婚姻費用の算定表の基本的な見方
婚姻費用の金額は、家庭裁判所が公表している「婚姻費用算定表」を目安に決められるのが一般的です。2019年12月に約16年ぶりの改定が行われ、現在の実務ではこの新算定表が広く使われています。
縦軸と横軸で金額の目安がわかる
算定表は、婚姻費用を支払う側(義務者)の年収を縦軸、受け取る側(権利者)の年収を横軸にとり、子どもの人数・年齢に応じて表が分かれています。両者の年収が交わるマス目が、月額の婚姻費用のおおまかな目安です。年収は手取りではなく、給与所得者の場合は税引き前の総支給額で見る点に注意が必要です。
算定表はあくまで目安
算定表の金額は絶対的な基準ではなく、双方の合意や家庭裁判所の調停・審判の中で増減されることがあります。特に住宅ローンがある場合は、この「目安からの調整」が必要になる典型的なケースです。
住宅ローンがあると婚姻費用はどう変わる?
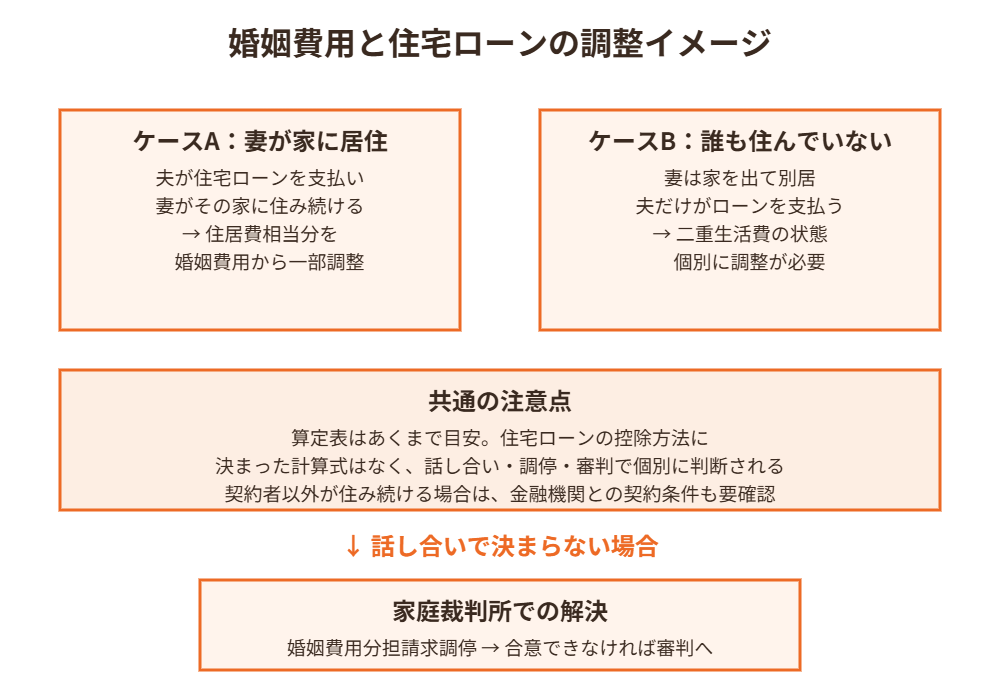
ここが多くの夫婦が混乱するポイントです。算定表の金額は、権利者(多くの場合は妻)が家賃相当額を自分の収入から支払っていることを前提に計算されています。ところが別居後、妻が自宅に住み続け、夫が住宅ローンを払い続けているケースでは、妻は住居費を実質的に負担していません。この住居費相当分を婚姻費用からどう調整するかが、実務上のポイントになります。
権利者が家に住み続けている場合
夫(義務者)が住宅ローンを支払い、妻(権利者)がその家に住み続けている場合、義務者の収入から住宅ローンの負担額の一部を控除したうえで婚姻費用を算定する扱いが一般的です。ただし住宅ローンには「住居費」の側面と「資産形成(財産を増やす)」の側面があるため、支払額の全額がそのまま控除されるわけではありません。実務では、権利者の標準的な住居費相当額を上限として控除する考え方がよく用いられます。
権利者が家を出て別の場所に住んでいる場合
一方、権利者が家を出て賃貸物件などに住み、義務者だけが住宅ローンを払い続けている自宅には誰も住んでいない、というケースでは、扱いがさらに複雑になります。住宅ローンの負担が二重生活費のような状態になるため、個別の事情を踏まえて弁護士や調停の中で調整されることが多くなります。
決まった計算式はない
住宅ローンを婚姻費用からどう控除するかについて、法律で明確な計算式が定められているわけではありません。そのため、話し合いで合意できない場合は、家庭裁判所の調停・審判で個別に判断されることになります。金額の目安を知りたい場合は、早めに弁護士へ相談し、自分たちのケースに近い解決事例を確認しておくと安心です。
別居中、夫名義の家に住み続けるとどんなリスクがある?
婚姻費用の金額だけでなく、住宅ローンが残っている家に住み続けること自体にもリスクがあります。特に注意したいのが、金融機関との関係です。
住宅ローンは「契約者本人が住むこと」が前提
多くの住宅ローンは、契約者本人がその住宅に居住することを条件として、通常のローンより有利な金利や条件で貸し出されています。契約者である夫が家を出て別居し、住民票を移すなどして「本人が住んでいない」状態が金融機関に知られると、契約違反とみなされ、残債の一括返済を求められる可能性があります。
連帯保証・連帯債務になっている場合は特に注意
妻が住宅ローンの連帯保証人や連帯債務者になっている場合、別居や離婚が成立しても、その責任は自動的には外れません。夫が返済を滞らせれば、妻に直接請求が及ぶこともあります。別居を機に、まずローンの契約内容(誰が契約者で、誰が保証人か)を確認しておくことが重要です。
そのまま住み続けるか、早めに決断するか
「とりあえず今のまま住み続ける」という選択は一見安全に見えますが、住宅ローンの契約条件や今後の財産分与の話し合いを先送りにしているだけ、というケースも少なくありません。婚姻費用の話し合いと並行して、家をどうするかの方針を早めに固めておくと、後々のトラブルを避けやすくなります。
家を「売る」か「住み続ける」か、判断のポイント
別居中の家の扱いについては、大きく分けて「どちらかが住み続ける」「売却して財産分与の原資にする」の2つの方向性があります。どちらが良いかは家庭ごとに異なりますが、判断のために確認しておきたいポイントを整理します。
1. 今いくらで売れるかを先に確認する
「住み続ける」と決める前に、まず不動産会社に査定を依頼し、今の家がいくらで売れるのかを把握しておくことをおすすめします。査定額とローン残債を比較することで、売却した場合に手元にいくら残るか(あるいは持ち出しが必要か)が見えてきます。
2. ローン残債と査定額のバランス
査定額がローン残債を上回っていれば「アンダーローン」、下回っていれば「オーバーローン」の状態です。オーバーローンの場合、通常の売却では完済できないため、任意売却などの別の方法を検討する必要が出てきます。この判断は早い段階でしておくほど選択肢が広がります。
3. 住み続ける場合の名義・保証の整理
住み続けることを選ぶ場合も、住宅ローンの名義や保証人の関係をそのままにしておくと、将来離婚が成立したときにトラブルの火種になりがちです。名義変更や借り換えが可能かどうか、金融機関に確認しておくことが望ましいでしょう。
4. 財産分与とあわせて考える
家が婚姻期間中に取得した財産であれば、名義が夫の単独名義であっても、原則として財産分与の対象になります。売却すれば、住宅ローンの清算と財産分与を同時に進められるため、離婚後の金銭関係を整理しやすいというメリットがあります。
婚姻費用を確実に受け取るための進め方
まずは話し合いでの合意を目指す
婚姻費用は、夫婦間の話し合いで金額と支払い方法を合意できれば、それが最もスムーズな解決方法です。合意した内容は、後々の言った言わないを防ぐためにも、書面(できれば公正証書)に残しておくと安心です。
話し合いがまとまらない場合は調停・審判へ
話し合いで合意できない場合は、家庭裁判所に婚姻費用分担請求調停を申し立てることができます。調停でも合意に至らなければ、審判官が算定表をもとに金額を決定する審判手続きに移行します。
請求のタイミングは早いほうがよい
婚姻費用は、実務上「請求した時点」からの分が認められる扱いが一般的です。別居を始めてから請求までに時間が空くと、その間の生活費を遡って請求できない可能性があります。別居を決めたら、できるだけ早く相手に請求の意思を伝えておくことが大切です。
別居中に家を売却するとき、先に確認しておきたいこと
婚姻費用の話し合いと並行して、「この家をどうするか」を決めなければならない場面は少なくありません。別居中の売却では、名義・ローン・居住状況の3点で進め方が変わります。
名義人・共有者・連帯保証人は誰か
まず登記簿(登記事項証明書)で、家の名義が夫単独か、夫婦の共有かを確認します。共有名義の場合は、売却に共有者全員の同意が必要です。名義が夫だけの場合でも、妻が住み続けていれば買主への引渡しができず、実際には妻の協力なしに売却を進めるのは困難です。妻が住宅ローンの連帯保証人・連帯債務者になっているときは、売却でローンを完済して保証関係を解消できるかどうかも重要な確認点になります。
ローン残債と査定額を比べる(オーバーローンかどうか)
住宅ローンが残る家を売る場合は、原則として売却代金でローンを完済し、金融機関の抵当権を抹消することが条件になります。査定額がローン残債を上回れば、差額が手元に残ります。反対に残債のほうが多い「オーバーローン」の場合は、不足分を自己資金などで補う必要があり、状況によっては金融機関の同意を得て売却する方法(任意売却)を検討することになります。まずはローン残高証明書と査定額を並べて確認しましょう。
別居中の売却で起きやすい行き違い
売却の代金が財産分与の対象になるため、売却額・手元に残る金額・分け方について、売却前に夫婦で認識をそろえておくことが大切です。売却後に「想定より金額が少ない」「勝手に進められた」といった行き違いが起きると、婚姻費用や離婚条件の話し合いにも影響します。話し合いが難しい場合は、弁護士などの専門家に間に入ってもらう方法もあります。
別居中の家の選択肢|住み続ける・売却する・賃貸に出す
別居中の家の扱いは、大きく3つに分けて考えられます。どれが正解というわけではなく、ローン残債・家族の状況・今後の見通しによって向き不向きが変わります。
| 選択肢 | 主なメリット | 主な注意点 |
|---|---|---|
| 住み続ける | 子どもの転校など生活の変化を抑えやすい | ローン名義・保証関係が残る。契約者が住まない場合は金融機関との契約条件に注意 |
| 売却する | ローンの負担と保証関係を整理しやすい。代金を財産分与の原資にできる | オーバーローンだと持ち出しが必要。引越し先の確保が必要 |
| 賃貸に出す | 家を手放さずに家賃収入を得られる | ローン契約上、賃貸が認められない場合がある。管理や空室の負担が生じる |
どの選択肢でも、財産分与との関係は避けて通れません。離婚後の分与は、離婚から2年以内に請求する必要があるとされています(民法768条)。共有名義の家の持分や離婚時の売却については、離婚で共有名義の家の持分を売却する方法も参考になります。
別居中に売却する場合の税金|3,000万円特別控除の注意点
自宅を売って利益(譲渡所得)が出た場合、一定の要件を満たすと「居住用財産の3,000万円特別控除」を使える場合があります。別居で家を出た後に売却する場合は、次の点に注意が必要です。
- 自分が住んでいた家であること。住まなくなった日から3年を経過する日の属する年の12月31日までに売却する必要があります。
- 配偶者や直系血族、生計を一にする親族など、特別な関係のある人への売却は対象外です。
- 名義が共有の場合、控除は共有者ごとに判断されます。
実際の適用可否は、居住の実態や売却時期によって変わります。売却前に税理士または税務署へ確認してください。共有名義の税金は共有名義なのに住宅ローンは夫のみの場合のリスクでも解説しています。
別居中の売却相談の前に準備しておきたい書類
査定や売却の相談を早く進めるために、次の書類を手元に集めておくと便利です。すべてそろっていなくても、相談は可能です。
- 登記事項証明書(名義・抵当権の確認用)または登記識別情報
- 住宅ローンの残高証明書、返済予定表
- 固定資産税・都市計画税の納税通知書
- 購入時の売買契約書・重要事項説明書、間取り図
- 本人確認書類(売却の手続きでは、実印・印鑑証明書が必要になるのが一般的です)
ご夫婦の状況に応じて、「いくらで売れそうか」「ローンは完済できそうか」といった初期の確認から承ります。
よくあるご質問
Q. 別居していれば婚姻費用は自動的にもらえますか?
自動的に振り込まれるわけではありません。相手に請求し、合意または調停・審判で金額を確定させる必要があります。請求の意思を早めに伝えることが重要です。
Q. 住宅ローンを夫が払っていれば、婚姻費用はゼロになりますか?
ゼロになるとは限りません。住宅ローンの負担額の一部が考慮されて婚姻費用が調整されることはありますが、全額がそのまま相殺されるわけではなく、個別の事情によって金額は変わります。
Q. 別居後、家に住んでいない夫が住宅ローンを払わなくなったらどうなりますか?
滞納が続くと金融機関から一括返済を求められたり、最終的には競売にかけられる可能性があります。妻が連帯保証人・連帯債務者になっている場合は妻にも請求が及ぶことがあるため、早めに状況を確認し、必要であれば専門家へ相談することをおすすめします。
Q. 婚姻費用の算定表はどこで確認できますか?
裁判所のウェブサイトで公表されている婚姻費用算定表を確認できます。子の人数・年齢別に表が分かれているため、自分たちの状況に近い表を選んで目安を確認してください。
Q. 家を売却する場合、婚姻費用の話し合いより先に進めてよいですか?
どちらを先に進めるべきという決まりはありません。ただし、家の売却は財産分与にも関わるため、婚姻費用の話し合いと並行して進めておくと、離婚に向けた全体の整理がしやすくなります。
Q. 住宅ローンが残っている家でも売却はできますか?
ローン残債を売却代金で完済できるのであれば通常の売却が可能です。完済できないオーバーローンの状態であれば、金融機関の同意を得て売却する任意売却という方法もあります。まずは査定を受けて残債とのバランスを確認することが第一歩です。
Q. 別居中に夫名義の家を、妻の同意なしに売却できますか?
名義が夫単独で、妻が共有者でも連帯保証人でもなければ、法律上は名義人が売却を進めること自体は可能です。ただし、妻が住み続けている場合は買主への引渡しが難しく、現実には同意なしで進めるのは困難です。トラブルを避けるため、財産分与や婚姻費用の話し合いとあわせて整理し、必要に応じて弁護士へご相談ください。
Q. 家を売却すると、婚姻費用の金額は変わりますか?
住宅ローンの負担や住居費の状況が変われば、婚姻費用を見直す事情になる場合があります。ただし自動的に変わるわけではなく、話し合いまたは調停で協議するのが一般的です。個別のケースは弁護士に確認してください。
Q. 別居中でも、家の売却で3,000万円特別控除は使えますか?
自分が住んでいた家で、住まなくなってから3年を経過する日の属する年の12月31日までに売却するなど、要件を満たせば使える場合があります。配偶者など特別な関係のある人への売却は対象外です。適用可否は個別の事情で変わるため、税理士または税務署にご確認ください。
まとめ|別居中こそ、家の方針は早めに整理を
別居中の婚姻費用は、住宅ローンの有無や誰が家に住んでいるかによって金額の考え方が変わる、判断の難しいテーマです。話し合いで解決できればよいですが、まとまらない場合は調停・審判という手続きも用意されています。あわせて、住宅ローンが残る家を「住み続けるか」「売却するか」は、婚姻費用の話し合いや今後の財産分与とも深く関わってきます。
ハウスドゥ茨城グループでは、こうした別居・離婚に関わる不動産の売却について、査定や今後の進め方のご相談を承っています。家の価値やローン残債の状況を確認したいという段階からでも、お気軽にお問い合わせください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



