「住宅ローンがまだ残っているのに、家を売ることなんてできるのだろうか」——実家の住み替えや離婚、転勤などで売却を考えたとき、多くの人が最初に抱く不安だ。結論から言えば、決済日に売却代金で残債を完済し、抵当権を抹消できれば、ローンが残っていても家は問題なく売却できる。本記事では、ローン返済中の家を売る一般的な流れ、抵当権抹消の実務、注意点を整理する。
- 住宅ローンが残っていても家は売れるのか
- 売却の全体的な流れ
- オーバーローンになる場合の注意点
- 抵当権抹消の実務
- 決済日に必要な書類・当日の流れ
- ローンが残っている家を売る際の注意点
- 少しでも早く・高く売るためにできること
- ローン中の家を売るときにかかる費用と手元に残るお金の計算方法
- 売り先行と買い先行|住み替えでローンが残る場合の進め方
- ローン中の家を売って利益が出たとき・損失が出たときの税金
- 連帯保証人・連帯債務者がいるときの注意点
- 売却を依頼してから決済までのスケジュール目安
- 返済が苦しい・オーバーローンのときに考えたい選択肢
- ハウスドゥ茨城でローン中の家の売却・買取を相談するメリット
- よくある質問
- まとめ|ローンが残っていても、正しい手順を踏めば売却できる
住宅ローンが残っていても家は売れるのか
結論として、売却代金で住宅ローンの残債を完済できるのであれば、ローンが残っていても家を売ることに問題はない。金融機関が住宅ローンを貸し出す際、対象の不動産には「抵当権」が設定されているが、この抵当権はローンを完済すれば抹消できる。抵当権が付いたままの不動産は買主に引き渡せないため、決済日(引き渡し日)に完済と抵当権抹消をセットで行うのが一般的な流れだ。
抵当権とは何か
抵当権とは、金融機関がローンの担保として不動産に設定する権利で、返済が滞った場合に金融機関がその不動産を競売にかけて残債を回収できる仕組みだ。ローンを完済すれば抵当権を抹消する権利が発生するが、抹消登記は自動的には行われず、別途手続きが必要になる。
売却の全体的な流れ
ローン返済中の家を売る場合も、基本的な流れは通常の売却と大きくは変わらない。
①査定と残債の確認
まず不動産会社に査定を依頼すると同時に、金融機関から返済予定表や残高証明書を取り寄せ、現時点の残債を正確に把握する。売却想定額と残債を比較し、完済できる見込みがあるかをこの段階で確認しておくことが重要だ。
②媒介契約・売却活動
不動産会社と媒介契約を結び、売却活動を開始する。この段階では特別な手続きは不要だが、抵当権が付いている旨は重要事項説明の対象になるため、事前に不動産会社へ伝えておく。
③買主決定・決済日の設定
買主が決まったら、決済日(引き渡し日)を決める。決済日には、司法書士・買主・売主・金融機関の担当者(またはその代理)が同席し、一連の手続きを同時に進めるのが一般的だ。
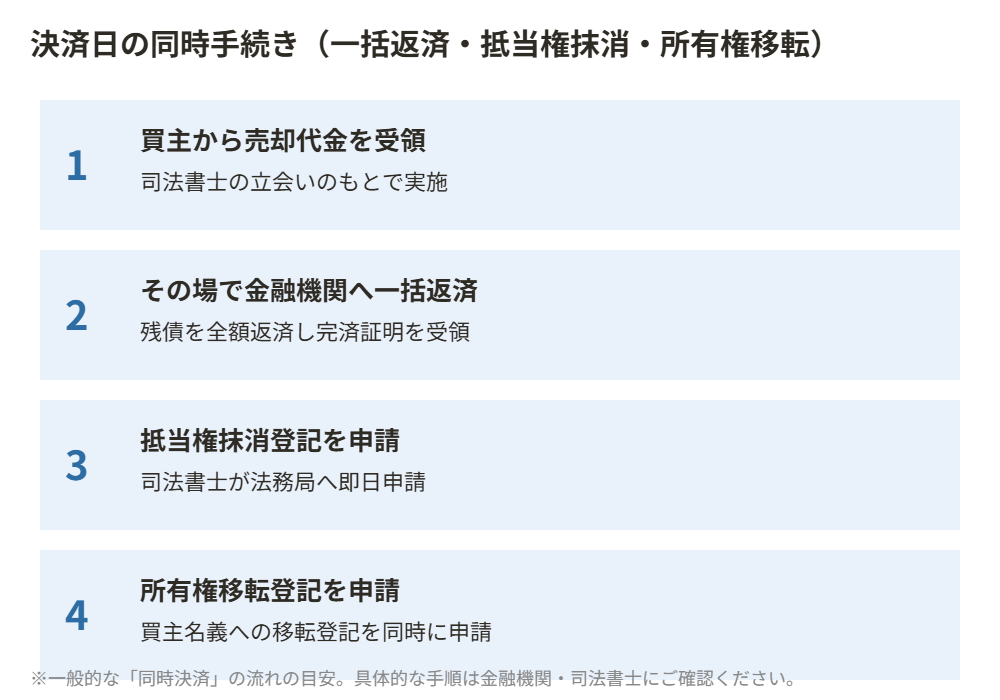
④決済当日:完済・抵当権抹消・所有権移転を同時に行う
決済当日は、買主からの売却代金の受領、金融機関への一括返済、抵当権抹消登記の申請、買主への所有権移転登記の申請を、司法書士の立会いのもとで同時に進める「同時決済」が一般的な方法だ。
オーバーローンになる場合の注意点
売却代金だけで残債を完済できない状態を「オーバーローン」と呼ぶ。この場合は自己資金での補填、住み替えローンの活用、あるいは任意売却といった別の選択肢を検討する必要がある。オーバーローン時の補填方法や税金の特例については住宅ローン残債で売却損|補填の4手法と税金対策【2026】で詳しく解説している。金融機関の同意なく売却を進めることが難しいケースについては任意売却とは?競売との違いをわかりやすく解説【茨城県版】も参考にしてほしい。
住み替えローンという選択肢
オーバーローンで自己資金での補填が難しい場合、「住み替えローン」を扱う金融機関もある。これは、売却時に残る旧住宅の残債と、新居購入のための借入をまとめて新しいローンとして組み直す仕組みだ。ただし審査は通常の住宅ローンより厳しくなる傾向があり、取り扱いのない金融機関も多いため、利用を検討する場合は早めに複数の金融機関へ相談しておきたい。
抵当権抹消の実務
抵当権抹消登記に必要な書類
抵当権抹消登記には、金融機関から交付される抵当権解除証書(弁済証書)、登記済証(抵当権設定契約証書)、金融機関の資格証明書、委任状などが必要になる。これらの書類は、ローンを完済したタイミングで金融機関から送付されるのが一般的だ。
司法書士への依頼・費用目安
抵当権抹消登記は自分で行うことも制度上は可能だが、決済日に所有権移転登記と同時に進める都合上、司法書士に依頼するのが実務上は一般的だ。費用の目安は、登録免許税が不動産1個につき1,000円(土地と建物であわせて2,000円)、司法書士報酬が1万円〜2万円程度とされ、合計でおおむね1.5万円〜3万円程度が目安になる。
決済日に必要な書類・当日の流れ
決済日には、売主側は権利証(登記識別情報)、実印、印鑑証明書、本人確認書類、固定資産税納税通知書などを準備する。買主からの入金確認後、その場で金融機関への一括返済、抵当権抹消登記・所有権移転登記の申請、鍵の引き渡しまでを一日で完了させるのが一般的な流れだ。
ローンが残っている家を売る際の注意点
金融機関への事前連絡は必須
住宅ローンが残っている不動産を売却する際は、事前に借入先の金融機関に売却の意向を伝えておく必要がある。完済のタイミングや必要書類の準備に time がかかることがあるため、決済日が決まったら早めに金融機関へ連絡しておきたい。
契約不適合責任・引き渡し猶予には注意
ローンの有無にかかわらず、引き渡し後に物件の欠陥が見つかった場合の契約不適合責任は売主が負う可能性がある。契約書の条項を事前によく確認しておくことが大切だ。
少しでも早く・高く売るためにできること
複数社に査定を依頼して相場感をつかむ
ローンが残っている場合、想定より売却額が低いと完済できずオーバーローンになるリスクが高まる。1社だけでなく複数の不動産会社に査定を依頼し、相場観を持ったうえで売り出し価格を決めることが、結果的に完済への近道になる。
抵当権抹消に必要な書類は早めに確認しておく
抵当権解除証書などの必要書類は金融機関から交付されるが、完済のタイミングや郵送にかかる日数は金融機関によって異なる。決済日から逆算して、いつ頃書類が揃うのか、契約後早めに金融機関へ確認しておくと当日の手続きがスムーズになる。
ローン中の家を売るときにかかる費用と手元に残るお金の計算方法
ローンが残っている家を売るときは、売却価格から残債を引くだけでは手元に残る金額は分からない。仲介手数料や印紙税、抵当権抹消登記の費用など、諸費用が差し引かれるためだ。売却を決める前に、次の式で「手元に残るお金」の目安を出しておこう。
手元に残るお金(目安)= 売却価格 − 住宅ローン残債 − 諸費用(仲介手数料・印紙税・登記費用・繰上返済手数料など)
| 費用の種類 | 金額の目安 | ポイント |
|---|---|---|
| 仲介手数料 | 売買価格が400万円を超える場合「売買価格×3%+6万円+消費税」が上限 | 媒介で売る場合にかかる。買取なら不要になるケースが多い |
| 印紙税(売買契約書) | 契約金額に応じて数千円〜数万円(軽減措置あり) | 軽減措置の適用期間や金額は国税庁の最新情報で確認する |
| 抵当権抹消登記 | 登録免許税は不動産1個につき1,000円+司法書士報酬 | 土地と建物で2個なら登録免許税は2,000円。司法書士報酬は事務所により異なる |
| 繰上返済手数料 | 金融機関により無料〜数万円 | 全額繰上返済の手数料は契約先の金融機関で事前に確認する |
| 引っ越し・ハウスクリーニング等 | 状況により異なる | 売却後の住まいの資金計画に含めておく |
ここで示した金額はあくまで一般的な目安だ。実際の費用は物件や契約内容で変わるため、査定の段階で「諸費用を含めて手元にいくら残るか」を試算してもらうと、資金計画を立てやすい。仲介手数料の考え方は買取と仲介の違い・費用の解説でも詳しく紹介している。
売り先行と買い先行|住み替えでローンが残る場合の進め方
今の家を売って新しい家を買う「住み替え」では、どちらを先に進めるかで資金計画の難しさが大きく変わる。ローンが残っている場合は特に、次の違いを理解しておきたい。
| 進め方 | メリット | 注意点 |
|---|---|---|
| 売り先行 | 売却代金と残債が確定してから新居の予算を決められる。二重ローンになりにくい | 売却後〜入居までの仮住まいが必要になる場合がある |
| 買い先行 | 新居をじっくり探せる。引っ越しを一度で済ませやすい | 売れ残ると新旧のローンが重なる二重ローンのリスクがある。審査で現在の借入が考慮される |
資金計画に不安がある場合は、売り先行で進めるのが基本的な考え方だ。どうしても買い先行にする場合は、買取によって売却時期と金額を確定させる方法もある。住み替えの具体的な進め方は終の棲家と住み替えの考え方も参考にしてほしい。
ローン中の家を売って利益が出たとき・損失が出たときの税金
住宅ローンが残っていても、売却価格が購入時より高ければ「譲渡所得」が発生し、税金がかかる可能性がある。反対に購入時より安く売れた場合は損失となり、一定の要件を満たせば他の所得と相殺できる制度がある。
譲渡所得の計算式と税率
譲渡所得は「売却価格 −(取得費+譲渡費用)」で計算する。取得費は購入代金から建物の減価償却費相当額を引いた額、譲渡費用は仲介手数料などだ。所有期間が5年を超える長期譲渡所得の税率は、所得税・復興特別所得税・住民税を合わせて20.315%が基本となる。5年以下の短期譲渡所得は39.63%と高くなる。
マイホームを売ったときの3,000万円特別控除
自分が住んでいた家を売る場合は、譲渡所得から最大3,000万円を差し引ける「居住用財産の3,000万円特別控除」が使える。さらに、所有期間が10年を超えるなど一定の条件を満たすと、課税譲渡所得のうち6,000万円以下の部分に軽減税率が適用される特例もある。適用条件は細かく決まっているため、国税庁の情報や税務署・税理士で確認しておきたい。計算の詳細は売却益の計算式と税率・3,000万円控除の解説で紹介している。
売却損が出たときの損益通算・繰越控除
ローン返済中のマイホームを売って損失が出た場合、所有期間が5年を超える、売却した年の前年1月1日から翌年12月31日までに買い替えを行うなどの要件を満たすと、給与所得などとの損益通算や、翌年以降への繰越控除が使える場合がある。この特例は住宅ローンの返済期間など細かい条件があり、確定申告が必要になる。確定申告は売却した翌年の2月中旬から3月中旬が一般的な期間だ。忘れると特例を受けられないため、売却後に必ず手続きしよう。
連帯保証人・連帯債務者がいるときの注意点
夫婦のペアローンや、親族が連帯保証人になっているローンでは、売却や抵当権抹消の手続きに関係者全員の協力が必要になる場合がある。売却の話を進める前に、次の点を確認しておこう。
- ローンの契約者が誰か(単独名義・ペアローン・連帯債務)
- 連帯保証人がいるか、いる場合は誰か
- 不動産の名義人が契約者と同じか
- 離婚や相続で名義・債務の扱いを変える予定があるか
名義人が複数いる場合は、全員の同意と署名押印がなければ売却できない。返済が難しい場合の選択肢は任意売却と競売の違いの記事もあわせて確認してほしい。
売却を依頼してから決済までのスケジュール目安
ローンが残っている家の売却は、通常の売却と同じ流れに、金融機関とのやり取りが加わる。全体の期間はおおむね3〜6か月が目安だが、買主が見つかる時期や物件の状態で前後する。
| 時期の目安 | やること | ローンまわりの準備 |
|---|---|---|
| 売却を決める前 | 相場の確認・査定依頼 | ローン残高証明書の取得、返済予定表の確認 |
| 1〜2か月目 | 媒介契約・売却活動の開始 | 金融機関へ売却予定の連絡 |
| 2〜4か月目 | 買主との条件交渉・売買契約 | 完済・抵当権抹消に必要な書類の確認 |
| 決済日 | 残代金の受領・引き渡し | 完済と抵当権抹消登記・所有権移転登記を同日に実施 |
| 売却した翌年 | 確定申告 | 特例を使う場合は必須。契約書・精算書を保管しておく |
売買契約を結んだ後に事情が変わった場合の違約金や解除の扱いは、契約違約金の相場と手続きで整理している。
返済が苦しい・オーバーローンのときに考えたい選択肢
売却価格が残債を下回るオーバーローンの場合は、不足分を自己資金や住み替えローンで補えるかが分かれ目になる。それが難しいときは、次のような選択肢を比較する。
- 任意売却:金融機関の同意を得て、残債を下回る価格で売却する方法。滞納が続く前の早い相談が望ましい
- 買取による現金化:不動産会社が直接買い取る方法。売却時期と金額が確定しやすく、周囲に知られにくい
- リースバック:売却後も賃貸で同じ家に住み続ける方法。賃料や契約条件の確認が必要
- 返済条件の見直し:金融機関へ相談し、返済期間や金利の見直しができないか確認する
どの方法が合うかは、残債の額、家の状態、今後の住まいの希望によって変わる。まずは残債と物件の価値を正確に把握するところから始めたい。
ハウスドゥ茨城でローン中の家の売却・買取を相談するメリット
ハウスドゥ茨城は、取手・守谷・つくば・水戸の4店舗体制で、茨城県内の不動産の売却・買取のご相談に対応している。ローンが残っている家でも、査定の段階で残債の確認方法や、手元に残るお金の考え方を一緒に整理できる。
ハウスドゥは全国展開のブランドで、元プロ野球選手の古田敦也さんをイメージキャラクターに起用していることでも知られている。売却を急がない方には仲介での売却を、売却時期や金額を早く確定させたい方には買取を、といった形で、ご事情に合わせた方法を比較しながら提案できる。住宅ローンの残債や税金のことも含め、まずは無料査定からお気軽にご相談いただきたい。
よくある質問
Q1. 住宅ローンが残っていても家は売れますか?
売却代金で残債を完済できれば問題なく売却できる。決済日に完済と抵当権抹消をあわせて行うのが一般的な流れだ。
Q2. 抵当権抹消登記はいつ行うのですか?
一般的には、決済日(引き渡し日)に売却代金での完済と同時に、抵当権抹消登記と買主への所有権移転登記をあわせて申請する。
Q3. 抵当権抹消の費用はどれくらいかかりますか?
登録免許税が不動産1個につき1,000円、司法書士報酬が1万円〜2万円程度が目安とされ、合計でおおむね1.5万円〜3万円程度になることが多い。
Q4. 売却代金だけで完済できない場合はどうすればよいですか?
自己資金での補填、住み替えローンの活用、任意売却など複数の選択肢がある。状況によって適した方法が異なるため、早めに金融機関や不動産会社に相談することをおすすめする。
Q5. 抵当権抹消の手続きは自分でもできますか?
制度上は可能だが、決済日に所有権移転登記と同時に進める必要があるため、実務上は司法書士に依頼するのが一般的だ。
Q6. ローンが残っていることは買主に伝える必要がありますか?
抵当権の有無は重要事項説明の対象になるため、不動産会社を通じて適切に開示される。決済日までに抹消される予定であることも含めて説明されるのが通常だ。
Q7. ローンが残っている家を売るとき、いくらで売れば完済できますか?
売却価格から仲介手数料・印紙税・抵当権抹消登記の費用などの諸費用を引いた金額が、残債以上であれば完済できる。まずは金融機関でローン残高証明書を取得し、査定価格と比較して不足がないかを確認する。
Q8. 売り先行と買い先行はどちらがよいですか?
資金計画に不安がある場合は、売却代金と残債が確定してから新居の予算を決められる売り先行が基本的な考え方になる。買い先行は二重ローンのリスクがあるため、資金に余裕がある場合や買取で売却時期を確定できる場合に検討する。
Q9. ローン中の家を売って損をしたとき、税金は戻りますか?
マイホームの売却で損失が出た場合、所有期間や買い替えなどの要件を満たすと、損益通算や繰越控除が使える場合がある。適用には確定申告が必要なため、条件は国税庁の情報や税務署・税理士で確認してほしい。
まとめ|ローンが残っていても、正しい手順を踏めば売却できる
住宅ローンが残っている家でも、決済日に完済と抵当権抹消を同時に行うことで問題なく売却できる。大切なのは、査定と残債の確認を早めに行い、オーバーローンになりそうな場合は補填方法や任意売却といった選択肢を事前に検討しておくことだ。茨城県内で住宅ローンが残っている家の売却を検討している方は、ハウスドゥの各店舗まで気軽に相談してほしい。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。