「住宅ローンは夫だけで組んだのに、登記は夫婦の共有名義にした」というご家庭は少なくありません。頭金の一部を妻の実家から援助してもらった、将来のことを考えて形だけ共有にした、といった理由がよくあるきっかけです。
ところがこの組み合わせには、贈与税・住宅ローン控除・離婚時の財産分与・団体信用生命保険(団信)の扱いなど、見落とされがちな注意点がいくつもあります。この記事では「共有名義なのに住宅ローンは夫のみ」という状態の仕組みと、起こりうるリスク、今からできる対処法を整理します。
共有名義なのに住宅ローンは夫のみ、とはどんな状態か
「共有名義」と「住宅ローンの名義(債務者)」は別のもの
不動産の「共有名義」は登記簿上の所有権の話で、法務局に持分割合とともに記録されます。一方、住宅ローンの「名義」は金融機関に対して返済義務を負う「債務者」が誰かという話で、これは登記とは別の契約です。この2つは連動しているようで、実は独立した仕組みです。そのため「登記は夫婦で共有、ローンの返済義務は夫だけ」という状態が制度上は成立してしまいます。
なぜこの組み合わせが生まれるのか
典型的なパターンは次のようなケースです。
- 頭金の一部を妻(または妻の実家)が現金で負担したため、その負担割合に応じて妻にも持分を入れた
- 住宅ローンの審査は夫の収入だけで組んだが、将来の相続や夫婦関係を考えて登記だけ共有にした
- もともと共有名義で購入し、その後借り換えの際にローンを夫の単独債務にまとめた
連帯債務・連帯保証・単独債務+共有登記の違い
似た言葉が多いため、まず整理します。
- 連帯債務型:夫婦それぞれが独立してローンの全額に責任を負う。多くの場合、負担割合に応じて共有持分を設定する
- 連帯保証型:ローンの債務者は夫のみだが、妻が保証人として返済義務を負う可能性がある。登記は夫単独名義にするのが一般的
- 単独債務+共有登記:ローンの債務者は夫のみで、妻に返済義務はない。それにもかかわらず登記だけ共有にしているのが、この記事で扱う状態
単独債務+共有登記のパターンは、妻が返済義務を負わないという点では気楽に見えますが、次章で説明する税務上の問題を抱えやすい形でもあります。
最大の注意点:贈与税がかかるケースがある
持分割合は「資金の負担割合」に合わせるのが原則
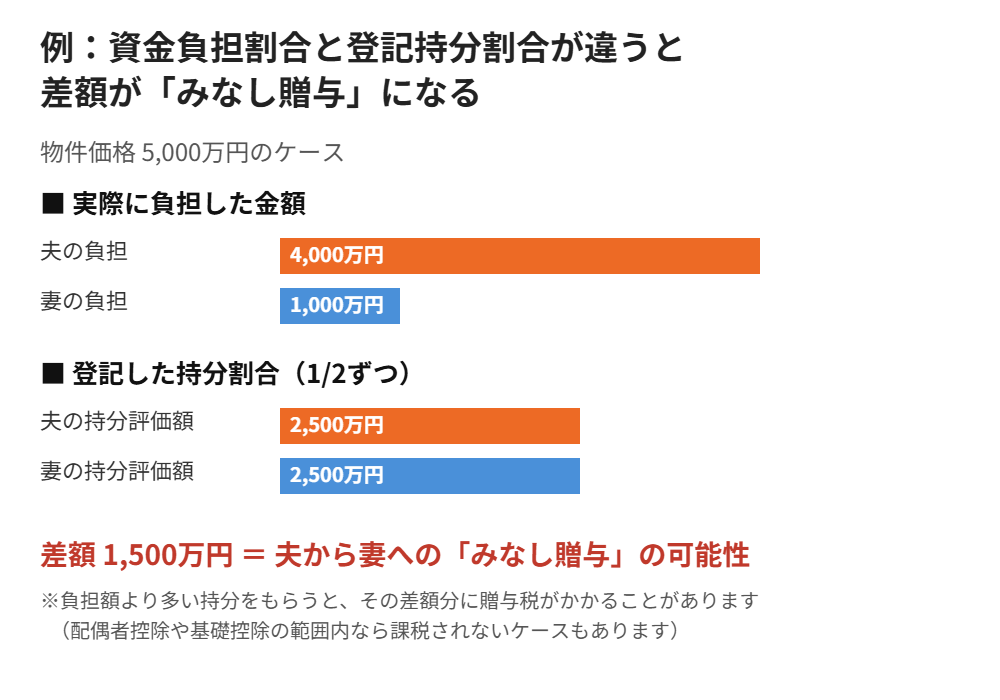
不動産の持分割合は、購入資金を誰がいくら負担したかという実態に基づいて登記するのが原則です。負担した金額の割合と、登記上の持分割合が食い違うと、その差額分を「対価を支払わずに財産をもらった」とみなされ、贈与税の対象になることがあります。
具体例で見る「みなし贈与」の考え方
たとえば5,000万円の住宅について、夫が4,000万円、妻が1,000万円を負担したにもかかわらず、登記を夫婦それぞれ1/2ずつにした場合、妻の持分の評価額(2,500万円)と妻が実際に負担した金額(1,000万円)の差額1,500万円が、夫から妻への贈与とみなされる可能性があります。
ローンについても同じ考え方が当てはまります。妻に収入がなく、住宅ローンの返済を夫が全額負担しているにもかかわらず、妻に共有持分がある場合、その持分に相当する金額が贈与とみなされる可能性がある点に注意が必要です。
配偶者控除の特例は使えるか
夫婦間で居住用不動産を贈与した場合、基礎控除(年間110万円)に加えて最高2,000万円までを控除できる「贈与税の配偶者控除」という特例があります。婚姻期間20年以上などの要件を満たせば活用できる可能性がありますが、要件の詳細や自分のケースに当てはまるかどうかは、税理士や税務署に個別に確認することをおすすめします。
住宅ローン控除は誰が受けられるか
控除を受けられるのは「実際に返済している人」
住宅ローン控除(住宅借入金等特別控除)は、実際にその住宅ローンを組んで返済している人が、自分の持分の範囲内で受けられる制度です。共有名義であっても、ローンの債務者になっていない人は住宅ローン控除を受けることができません。
共有名義でも夫のみ返済なら控除は夫のみ
「共有名義なのに住宅ローンは夫のみ」というケースでは、住宅ローン控除を受けられるのも基本的に夫のみです。妻に持分があっても、妻自身がローンの債務者でなければ、妻の分の控除は発生しません。共有名義にすれば夫婦それぞれが控除を受けられる、という誤解をしているケースもあるため注意が必要です。
離婚するとき、共有名義+ローン夫のみはどうなる
財産分与で持分をどう扱うか
離婚時には、不動産も財産分与の対象になります。共有名義になっている以上、妻の持分も財産分与の話し合いに含める必要があります。ローンの残債がある場合は、不動産の評価額からローン残債を差し引いた「実質的な価値」を基準に話し合うのが一般的です。持分だけを売却する方法など、より詳しい選択肢は離婚で共有名義の家、持分だけ売る選択肢【2026年版】でも解説しています。
家に住み続ける場合の名義変更・借り換え
離婚後もどちらかが住み続ける場合、住み続ける側の単独名義に変更するには、原則としてローンの借り換えや、金融機関の承諾を得た名義変更の手続きが必要です。ローンの債務者である夫がそのまま住まない場合は、住宅ローン契約上の「居住要件」に抵触する可能性もあるため、事前に金融機関へ相談することが欠かせません。
売却して分ける場合の注意点
売却して代金を分ける場合は、共有者全員(夫と妻)の同意と実印・印鑑証明書が必要になります。ローンが残っている場合は、売却代金で完済できるかどうかを事前に確認しておく必要があります。
夫が死亡・返済不能になったときのリスク
団体信用生命保険(団信)に加入していれば
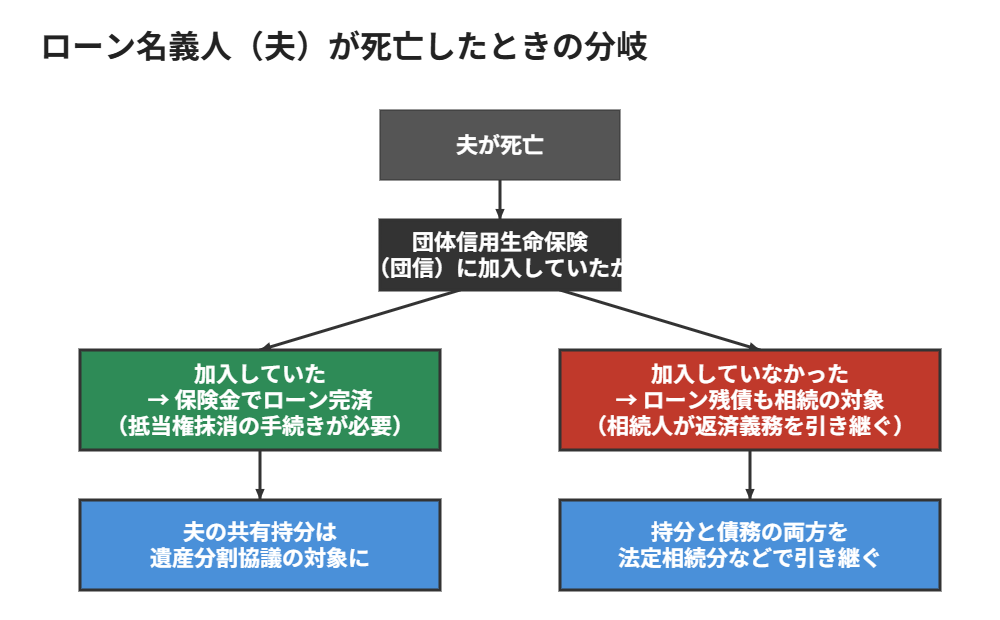
住宅ローンを組む際に夫が団体信用生命保険(団信)に加入していれば、夫の死亡時に保険金でローンの残債が完済されます。この場合、抵当権抹消登記の手続きをすれば、ローンの負担なく住み続けることができます。
団信未加入・連帯保証のケース
団信に加入していなかった場合や、フラット35の団信を任意加入にしていて未加入だった場合などは、ローンの残債が相続の対象になり、相続人(妻や子)が法定相続分に応じて返済義務を引き継ぐことになります。
共有持分は遺産分割の対象になる
夫の共有持分は、団信の有無にかかわらず遺産分割協議の対象です。「共有名義だから当然に妻がすべて引き継ぐ」わけではなく、他の相続人がいる場合は話し合いで分け方を決める必要があります。
この状態のまま売却するときの流れ
共有者全員の同意が必要
共有名義の不動産を売却するには、原則として共有者全員の同意が必要です。ローンの債務者ではない妻であっても、持分を持っている以上、売却には妻の同意と署名捺印が欠かせません。共有者の同意が得られない場合の対処法は共有名義の不動産売却|3つの方法とトラブル回避【2026】で詳しく解説しています。
抵当権抹消の手続きと必要書類
ローンが残っている場合は、売却代金の決済と同時にローンを完済し、抵当権抹消の手続きを行うのが一般的です。金融機関への事前連絡、登記識別情報(権利証)、抵当権抹消に必要な書類の準備を早めに進めておくと、スムーズに進みます。
任意売却が必要になるケース
離婚や収入減少などでローンの返済が難しくなり、売却代金でも完済できない「オーバーローン」の状態になっている場合は、金融機関の同意を得て売却する「任意売却」という方法もあります。通常の売却より手続きが複雑になるため、早めに不動産会社や金融機関へ相談することが重要です。
今からできる対処法・整理方法
持分割合を負担割合に合わせて更正登記する
実際の負担割合と登記上の持分割合がずれていることに気づいた場合、持分割合を実態に合わせて修正する「更正登記」を検討する余地があります。ただし、修正の内容によっては別の課税関係が生じる可能性もあるため、司法書士・税理士へ相談しながら進めるのが安全です。
持分を集約する(贈与・売買)
夫婦のどちらかに持分を集約する方法として、贈与または売買による持分移転があります。贈与の場合は前述の配偶者控除の特例が使えないか、売買の場合は適正な価格設定になっているかを確認する必要があります。
専門家へ相談するタイミング
贈与税が発生しそうだと感じたとき、離婚や相続が現実的な話になったとき、あるいは売却を検討し始めたときが、税理士・司法書士・不動産会社へ相談する良いタイミングです。特に税務については、思い込みで判断せず、必ず専門家に確認することをおすすめします。
売却するときの税金|共有名義では3,000万円控除を各自が使える可能性
共有名義の自宅を売る場合、譲渡所得は「持分ごと」に計算するのが基本です。居住用財産の3,000万円特別控除は、要件を満たせば共有者それぞれが適用を検討できます。住宅ローンの債務者が夫だけでも、登記上の持分を持つ妻は、自分の持分の譲渡について別に判断します。ただし、住んでいたかどうか、売却先が親族等でないか、他の特例との重複がないかなど要件は個別に異なります。申告前に不動産売却の確定申告と税理士費用もあわせて確認し、最終判断は税理士・税務署に確認してください。
| 確認項目 | ローン債務者(夫) | 持分のみの共有者(妻) |
|---|---|---|
| 譲渡所得の計算 | 自分の持分の売却代金で計算 | 自分の持分の売却代金で計算 |
| 3,000万円特別控除 | 要件を満たせば適用を検討 | 要件を満たせば別枠で検討 |
| ローン完済の資金 | 売却代金や自己資金で返済 | 自分の代金を夫の返済に回す場合は、贈与とみられないか事前に確認 |
とくに注意したいのが、妻の持分に対応する売却代金を夫のローン返済に充てるケースです。代金の配分と実際のお金の流れが食い違うと、贈与とみなされる可能性があります。決済前に、誰の持分がいくらで売れ、誰のお金で何を返すのかを書面で整理しておきましょう。
離婚時の財産分与で押さえたい期限と費用
財産分与は、離婚の時から2年以内に家庭裁判所へ請求するのが原則です(民法768条)。共有名義でローンが夫のみの場合、次の3点を先に確認すると話し合いが進みます。
- 譲渡所得税:財産分与で不動産を渡した側に、譲渡所得の課税が生じることがあります。分与の方法を決める前に税理士へ確認してください。
- 登記の費用:持分を移す場合は登録免許税と司法書士報酬がかかります。取得の原因(贈与・売買・財産分与)で、不動産取得税などの課税関係も変わります。
- 金融機関の承諾:名義や債務者を変えたい場合、契約内容によっては金融機関の承諾や借り換え審査が必要です。無断で名義だけ動かすと、一括返済を求められる可能性があります。
別居中で夫名義の家に住み続けるときの考え方は、別居中の婚姻費用と住宅ローンも参考にしてください。
相談前にそろえたい書類チェックリスト
状況を正確に伝えるほど、現実的な選択肢を早く絞り込めます。次の書類が手元にあるか確認してください。
- 登記事項証明書(全部事項証明書):持分割合と抵当権の有無がわかります
- 住宅ローンの契約書(金銭消費貸借契約書)と返済予定表:債務者・連帯債務者・連帯保証人を確認します
- 売買契約書と、頭金・諸費用の支払いがわかる資料:資金の負担割合の裏付けになります
- 団体信用生命保険の加入内容がわかる書類
- 固定資産税の納税通知書:評価額や名義の確認に使います
- 本人確認書類(共有者全員分)
共有者の一人が連絡を取れない、または返済が滞っている場合の影響は共有者の自己破産と共有名義不動産への影響で整理しています。
状況別の進め方早見表
| 状況 | まず確認すること | 主な選択肢 |
|---|---|---|
| 持分割合と資金の負担割合が合っていない | 頭金・返済の実績と登記の持分 | 更正登記・持分の移転を税理士・司法書士に相談 |
| 離婚を話し合っている | 評価額とローン残債の差、2年の期限 | 売却して分ける/どちらかが住み続ける |
| 売却額がローン残債に届かない | 不足額と自己資金の有無 | 不足分を現金で補う/金融機関と任意売却を相談 |
| 返済が難しくなってきた | 滞納の有無、団信の加入状況 | 早めに金融機関へ相談し、売却時期を検討 |
茨城県内でこの悩みを相談したい方へ
ハウスドゥ茨城グループは、取手戸頭・守谷・つくば研究学園都市・水戸の県内4店舗体制で、共有名義や住宅ローンが絡む複雑な不動産のご相談に対応しています。共有者間の意見調整が必要なケース、任意売却が必要なケース、相続と共有名義が重なっているケースなど、仲介・買取の両方から解決策をご提案できます。まずは無料査定・無料相談からお気軽にお問い合わせください。
よくある質問(FAQ)
Q1. 共有名義でも、ローンを組んでいない側は何も負担しなくてよいのですか?
返済義務そのものはありませんが、共有持分がある以上、贈与税の問題や売却時の同意義務など、別の形で関わってきます。ローンを返していないから無関係、とは言えない点に注意が必要です。
Q2. 頭金だけ妻が出した場合も贈与税の対象になりますか?
頭金の負担割合と登記上の持分割合が一致していれば、原則として贈与の問題は生じません。負担した金額以上の持分を登記した場合に、差額分が贈与とみなされる可能性があります。
Q3. 住宅ローン控除を夫婦それぞれで受けたいのですが可能ですか?
それぞれが住宅ローンの債務者になっている場合(連帯債務やペアローンなど)は、それぞれの持分に応じて控除を受けられる可能性があります。ローンの債務者が夫のみの場合、妻は住宅ローン控除を受けられません。
Q4. 離婚時、ローンを組んでいない妻の持分はどう扱われますか?
財産分与の対象になります。不動産の評価額からローン残債を差し引いた金額をベースに、他の財産とあわせて分け方を話し合うのが一般的です。
Q5. 夫が返済中に亡くなった場合、家はどうなりますか?
団体信用生命保険に加入していれば保険金でローンが完済され、抵当権抹消の手続きをすれば住み続けられます。未加入の場合はローン残債も相続の対象になり、相続人が返済義務を引き継ぎます。
Q6. 共有名義のまま売却することはできますか?
可能ですが、共有者全員(この場合は夫と妻)の同意と署名捺印が必要です。ローンが残っている場合は、売却代金での完済見込みも事前に確認しておく必要があります。
Q7. 共有名義の自宅を売るとき、3,000万円控除は夫婦それぞれ使えますか?
居住用財産の要件を満たせば、共有者それぞれが自分の持分について適用を検討できます。住んでいたか、売却先が誰か、他の特例との併用がないかなど要件があるため、申告前に税理士か税務署へ確認してください。
Q8. 離婚後に財産分与を請求できるのはいつまでですか?
離婚の時から2年以内に請求するのが原則です(民法768条)。共有名義の不動産やローンが絡む場合は、期限が過ぎる前に評価額と残債を整理して話し合いを始めましょう。
Q9. 妻の持分を夫に移すとき、費用や税金はかかりますか?
持分を移す登記には登録免許税と司法書士報酬がかかります。贈与・売買・財産分与など取得の原因によって、贈与税や不動産取得税などの課税関係が変わるため、手続きの前に専門家へ確認してください。
まとめ
「共有名義なのに住宅ローンは夫のみ」という状態は、登記上の所有権とローンの返済義務が切り離されているために生まれます。贈与税、住宅ローン控除、離婚時の財産分与、団信の有無による相続の違いなど、負担割合と持分割合のズレが思わぬ税負担やトラブルにつながることがあります。心当たりのある方は、早めに税理士や不動産会社に相談し、実態に合った整理を検討することをおすすめします。
結婚届を出していない事実婚・内縁関係のカップルが住宅ローンを組む場合の選択肢や、贈与税・相続のリスクについては「事実婚・内縁関係でも住宅ローンは組める?【2026年】」でも詳しく解説しています。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



