結論から言うと、不動産の個人売買は法律上可能ですが、仲介手数料を節約できる代わりに、契約書・税金・登記・住宅ローン対応をすべて当事者で整える必要があります。とくに「契約書の不備」「印紙税や消費税の扱い」「買主の住宅ローンが通るか」「売却後の不具合(契約不適合責任)」の4点でつまずく方が多く、事前の確認が欠かせません。
この記事では、家・マンションを個人間で売買するときの流れ、契約書に入れる項目、印紙税・領収書・消費税・譲渡所得などの税金、司法書士の役割、住宅ローンの注意点、そして個人売買が向く人・向かない人まで、茨城県で不動産売却・買取をお手伝いするハウスドゥ茨城(グループ4店舗)の視点で順番に解説します。なお土地だけの個人間売買は土地の売買を個人間でする方法で詳しく解説していますので、あわせてご覧ください。
不動産の個人売買とは?まず基本をおさえる
個人売買とは「不動産会社を通さず売主と買主が直接取引すること」
不動産の個人売買(個人間売買)とは、不動産会社に仲介を依頼せず、売主と買主が直接話し合って売買条件を決め、契約・決済・登記まで進める取引をいいます。家族・親族・知人・隣地の所有者など、すでに相手が決まっているケースで選ばれることが多い方法です。
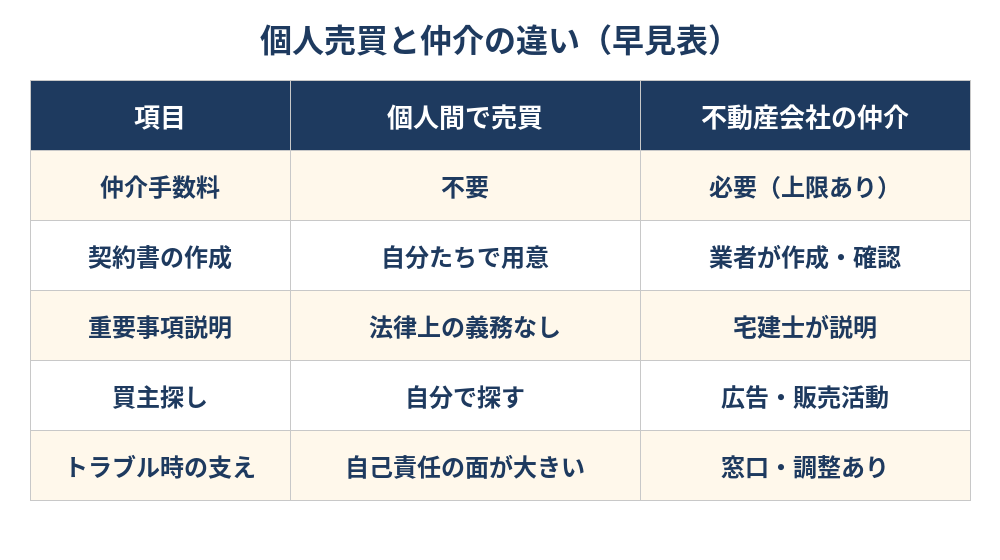
個人売買と不動産会社の仲介の違い
不動産会社が仲介に入る場合、宅地建物取引士による重要事項説明や契約書の作成・確認、買主探しの販売活動などを任せられます。個人売買ではこれらを自分たちで行うため、仲介手数料はかかりませんが、確認の抜け漏れが起きやすくなります。仲介の仕組みや手数料の目安は不動産売却の仲介手数料計算、売買全体の流れは不動産の売買とは(仲介と買取の違い・流れ・費用)で解説しています。
不動産個人売買のメリット
仲介手数料がかからない
最大のメリットは仲介手数料が不要なことです。売買価格が400万円を超える場合、仲介手数料の上限は「売買価格×3%+6万円+消費税」で計算されます。たとえば3,000万円の取引なら、上限は約105万円(税込)にのぼります。個人売買ならこの費用を抑えられる可能性があります。
買主・売主の希望を柔軟に調整しやすい
引渡し時期、残置物の扱い、代金の支払い方法などを当事者で直接話し合えるため、事情に合わせた取り決めがしやすい面があります。
親族間などで話が早い
相手が決まっている場合は、買主探しや内覧の手間がなく、スムーズに話が進みます。親族間の価格設定の考え方は親族間売買とは|注意点と適正価格の決め方もご参照ください。
不動産個人売買のデメリット・リスク
契約書や説明の不備によるトラブル
個人間売買には宅建業法の重要事項説明の義務がなく、書類の確認が当事者任せになります。境界、越境、接道、再建築の可否、抵当権の有無、設備の故障などの確認が漏れたまま契約し、あとで揉める例があります。
適正価格が分かりにくい
相場を知らないまま価格を決めると、売主は安く売りすぎ、買主は高く買いすぎるリスクがあります。価格の根拠として、複数の不動産会社の査定や公示地価・取引事例などの確認が重要です。
買主の住宅ローンが通りにくい場合がある
金融機関によっては、個人間売買や親族間売買の融資に慎重です。ローン特約や融資承認の取り扱いを契約前に決めておかないと、代金が支払えず白紙になる可能性があります。
契約不適合責任を負うリスク
引き渡した不動産が契約の内容に適合しない場合、売主は修補請求や代金減額、損害賠償、契約解除などを求められる可能性があります。詳しくは瑕疵とは?契約不適合責任・瑕疵担保責任との違いで解説しています。
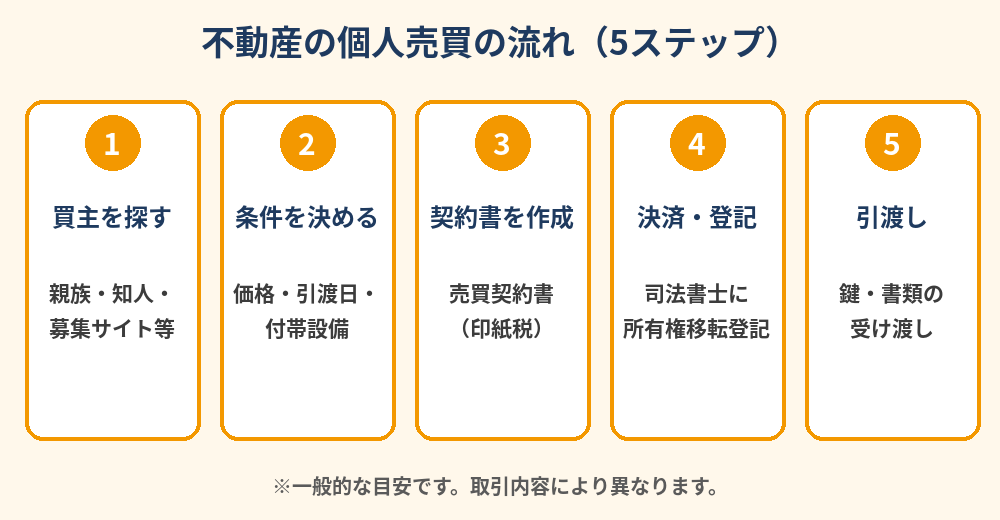
不動産個人売買の流れ(5ステップ)
ステップ1:買主(売主)を決める
親族・知人など相手が決まっている場合はそのまま進みます。相手が決まっていない場合は、自力で買主を探すことになり、ここが個人売買で最も難しい点です。
ステップ2:価格と条件を決める
売買代金、手付金の額、引渡し日、残置物・設備の扱い、境界の確認方法、公租公課の精算方法などを書面で整理します。価格は複数社の査定を参考にすると妥当性を説明しやすくなります。
ステップ3:売買契約書を作成して契約する
契約書の内容を双方で確認し、署名・押印します。印紙税の納付も必要です(詳細は後述)。
ステップ4:決済と所有権移転登記
代金の支払いと同時に、司法書士へ登記を依頼して所有権移転登記を申請します。住宅ローンの抵当権が残っている場合は、決済当日までに完済して抵当権を抹消できるようにします。
ステップ5:物件の引渡し
鍵、設備の取扱説明書、保証書、図面などを引き渡します。固定資産税・都市計画税などは日割りで精算するのが一般的です。
契約書に入れておきたい項目と必要書類
契約書に記載する主な項目
不動産の表示(所在・地番・家屋番号・面積)、売買代金と支払い時期、手付金の額と解除の条件、引渡し・登記の時期、公租公課の精算、ローン特約(買主がローンを利用する場合)、契約不適合責任の期間と範囲、契約違反時の違約金、反社会的勢力の排除条項などが代表例です。
売主側の必要書類
登記識別情報(または登記済権利証)、固定資産税納税通知書(または評価証明書)、本人確認書類、印鑑証明書、実印などが一般的です。そのほか、境界確認書、建築確認済証・検査済証、設計図書などがあれば用意します。
買主側の必要書類
本人確認書類、住民票、認印または実印(ローン利用時は実印)などが必要になります。住宅ローンを使う場合は、金融機関の指定書類も追加されます。
個人売買でかかる税金・費用
印紙税(契約書)
不動産売買契約書は印紙税の課税文書です。契約書に記載された金額に応じた収入印紙を貼り、消印します。不動産の譲渡契約書には軽減措置が設けられている場合があるため、契約時点の税額を国税庁の案内などで確認してください。契約書を2通作成する場合、双方がそれぞれ保管する通数分の印紙が必要になるのが原則です。
領収書に収入印紙は必要?
一般に、売主が個人で、事業として売買するのではない場合の代金の領収書は、印紙税の課税対象外(営業に関しない受取書)とされることが多い、とされています。ただし売主が事業者の場合や個別の事情で扱いが異なる場合があるため、迷ったときは税務署や税理士へ確認しましょう。
消費税
土地の譲渡は非課税です。建物は、売主が事業者として売る場合は課税対象になりますが、個人が事業としてではなく自宅などを売る場合は、消費税の課税対象外とされるのが一般的です。売主の立場によって異なるため、不動産個人売買の消費税は売主が個人か事業者かを確認することが大切です。
売主の譲渡所得税・住民税
不動産を売って利益(譲渡所得)が出た場合は、所得税・住民税がかかります。所有期間が5年を超える長期譲渡の場合、税率は合計20.315%(所得税15%・復興特別所得税0.315%・住民税5%)が目安です。マイホームを売る場合は、要件を満たせば最大3,000万円の特別控除が使えます。確定申告については不動産売却の確定申告は税理士に!費用相場と選び方もご覧ください。
買主の登録免許税・不動産取得税
買主は、所有権移転登記にかかる登録免許税と、不動産取得税を負担するのが一般的です。税率は軽減措置の有無などで変わるため、決済前に司法書士や都道府県税事務所へ確認すると安心です。
司法書士の役割と費用
所有権移転登記は、売主と買主が共同で申請します。個人売買でも、登記手続きは司法書士に依頼するのが一般的で、登記に必要な書類の確認や本人確認、決済の立会いなどを任せられます。費用は物件や手続きの内容によって異なるため、事前に見積りを取りましょう。売主の抵当権抹消や住所変更登記が必要な場合は、その分の費用と時間も見込んでおきます。
住宅ローンと個人売買
買主が住宅ローンを使えるか事前に確認する
個人間売買では、金融機関が売買契約書や物件資料の提出を求めたり、担保評価の結果で融資額が変わったりします。親族間売買は融資不可とする金融機関も多いため、契約前に買主の利用予定先へ確認し、契約書にローン特約を入れておくと安全です。
売主に住宅ローンが残っている場合
売主の住宅ローンが残っていると、抵当権が登記されたままです。売却代金でローンを完済し、決済と同時に抵当権を抹消する段取りが必要です。詳しくはローン中の家を売る流れ|完済・抵当権抹消の手続きをご覧ください。
個人売買が向いている人・向かない人
向いているケース
親族間や知人間で売買相手がすでに決まっている、価格や条件に争いがない、買主が現金で購入できる、物件の権利関係や境界が明確、といったケースでは個人売買が検討しやすくなります。
向かないケース
買主がまだ決まっていない、権利関係や境界に不安がある、売主にローンが残っている、買主が住宅ローンを利用する、相続や名義変更が絡む(家の名義変更のケース別手続きを参照)など、確認事項が多い場合は、不動産会社の仲介や買取のほうが安全でスムーズなことが多いです。
個人売買で失敗しないための7つのチェック
①相場と価格の根拠を確認する、②登記簿謄本で名義・抵当権を確認する、③境界・越境・接道を確認する、④契約書を専門家に見てもらう、⑤ローン特約を入れる、⑥契約不適合責任の範囲を明記する、⑦決済は司法書士の立会いで行う。この7点を押さえるだけで、トラブルの多くは防げます。
個人売買の前に準備したい査定・相場・費用の把握
相場を把握するための査定の取り方
個人売買でも、価格を決める前に相場を把握することが大切です。不動産会社の無料査定を複数社に依頼し、一括で比較すれば、価格の根拠を双方に説明しやすくなります。査定額は会社ごとに異なるため、査定の理由や計算の前提(周辺の取引事例・築年数・面積など)も確認しましょう。
買い手と売り手の双方が把握すべき費用
個人売買でも、印紙代、登記費用、司法書士への報酬、税金などの費用がかかります。仲介手数料が不要になる分、実際の手残りがどう変わるかを事前に計算し、支払うお金の内訳を双方で共有しておくとトラブルを防げます。
重要事項説明書がない取引で確認したいこと
仲介では宅地建物取引士が重要事項説明書を交付して説明しますが、個人売買では義務がありません。買い手は、登記簿・境界・上下水道・法令上の制限などを自分で調査し、売り手も知っている不具合は正直に伝えることが、後の紛争を避けるうえで重要です。契約内容は必ず書面で残し、不明点があれば専門家への相談を検討してください。
個人売買が不安なら|ハウスドゥ茨城の仲介・買取
ハウスドゥ茨城(古田敦也さんがイメージキャラクターを務めるハウスドゥのグループ4店舗)では、仲介による売却に加え、不動産会社が直接買い取る「買取」にも対応しています。買取であれば、買主探しや契約不適合責任の負担を抑えられるケースがあり、個人売買に不安がある方の選択肢になります。「個人売買で進めてよいか」「いくらが適正か」といった段階のご相談も承っています。
不動産の個人売買に関するよくある質問
不動産の個人売買は法律上できますか?
はい、できます。不動産の売買は売主と買主の合意で成立し、不動産会社を通さなくても違法ではありません。ただし、契約書の作成・代金の決済・所有権移転登記などを自分たちで進める必要があり、トラブルの責任も当事者に及びます。
個人売買の契約書は自分で作れますか?
作成すること自体は可能です。ただし、物件の表示、代金・手付金、引渡し・登記の時期、契約不適合責任の取り扱い、ローン特約・解除条項などを漏れなく書く必要があります。不備があると後で争いになりやすいため、司法書士や弁護士などの専門家の確認をおすすめします。
個人売買でも印紙税はかかりますか?
不動産の売買契約書は印紙税の課税文書にあたり、契約金額に応じた収入印紙が必要です。契約金額によっては軽減措置が適用される場合があるため、契約時点の最新の税額を国税庁の案内などで確認してください。
個人売買で買主は住宅ローンを使えますか?
金融機関によって対応が異なります。売買契約書や物件資料の提出、担保評価などを求められ、親族間の売買は融資の対象外とする金融機関も少なくありません。契約前に、買主が利用予定の金融機関へ個人間売買の融資が可能か必ず確認してください。
個人売買なら税金はかからないのですか?
いいえ。売主には売却益(譲渡所得)に対する所得税・住民税、買主には登録免許税や不動産取得税などがかかる場合があります。仲介手数料がかからないだけで、税金の負担がなくなるわけではありません。
売却後に欠陥が見つかったらどうなりますか?
売主は原則として契約不適合責任を負います。個人間の売買では責任の期間を限定したり免責したりする特約を付けることが一般的ですが、売主が知っていながら告げなかった不具合は免責されない点に注意が必要です。
個人売買と仲介、どちらが良いですか?
親族間など相手が決まっていて条件に争いがない場合は個人売買が合うことがあります。一方、買主探しや価格の妥当性、契約・登記の確認に不安がある場合は、不動産会社の仲介や買取を検討するほうが安心です。
まとめ
不動産の個人売買は、仲介手数料を抑えられる一方で、契約書・印紙税・消費税・登記・住宅ローン・契約不適合責任を自分たちで整える必要があります。相手が決まっていて条件に争いがない場合に向く方法ですので、迷ったときは専門家の確認を受け、必要に応じて仲介や買取も比較してください。土地だけの売買は土地の個人間売買の解説も参考になります。
ハウスドゥ茨城では、売却・買取のご相談を受け付けています。まずは相場だけ知りたいという段階でもお気軽にどうぞ。
無料査定・ご相談はこちら
お電話でのご相談:0120-565-072
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。