「親から実家を安く譲ってもらいたい」「兄弟間で土地を売買したい」——このような親族間での不動産売買は、赤の他人同士の取引とは異なる注意点がいくつもあります。価格設定を誤ると贈与とみなされて高額な税金が発生したり、住宅ローンの審査でつまずいたりするケースも少なくありません。本記事では親族間売買の基本と、適正価格の考え方、必要な手続き、注意点を、買取・仲介の実績があるハウスドゥ茨城の視点で解説します。
親族間売買とは
親族間売買とは、親子・兄弟姉妹・祖父母と孫など、親族の間で不動産を売買する取引のことです。第三者との取引と法的な手続き(売買契約・登記)自体は変わりませんが、当事者同士が身内であるがゆえに「いくらで売買するか」「本当に売買(対価の授受)が行われたか」が税務上・金融機関の審査上、より厳しく見られる点が大きな特徴です。
親族間売買が行われる主なケース
実家を離れて暮らす子が親の自宅を買い取り、親はそのまま住み続ける(リースバック的な活用)、共有名義の不動産を兄弟の1人が持分ごと買い取って単独名義にする、賃貸中のアパートを親から子へ生前に売買で承継する、離婚に伴い元配偶者の親族が不動産を買い取る、といったケースが代表的です。
親族間売買で最も注意すべき「みなし贈与」
親族間売買における最大の落とし穴は、相続税法第7条が定める「みなし贈与」です。時価(適正な市場価格)よりも著しく低い価格で財産を譲渡した場合、その差額は税務上「贈与を受けたもの」とみなされ、贈与税の課税対象になります。「親族だから」「身内だから」と言って相場より大幅に安い価格で売買すると、買主側に想定外の贈与税が発生するリスクがあるのです。
「著しく低い価額」の判断基準
国税庁の質疑応答事例や裁判例では、時価のおおむね80%を下回る価格での譲渡は、みなし贈与と判断されるリスクが高いとされています(ただし個別の事案により判断は異なり、明確な数値基準が法令上定められているわけではありません)。安全を期すのであれば、不動産会社や不動産鑑定士による査定・鑑定を取得し、その評価額に近い水準で価格を設定することが重要です。
適正価格の決め方
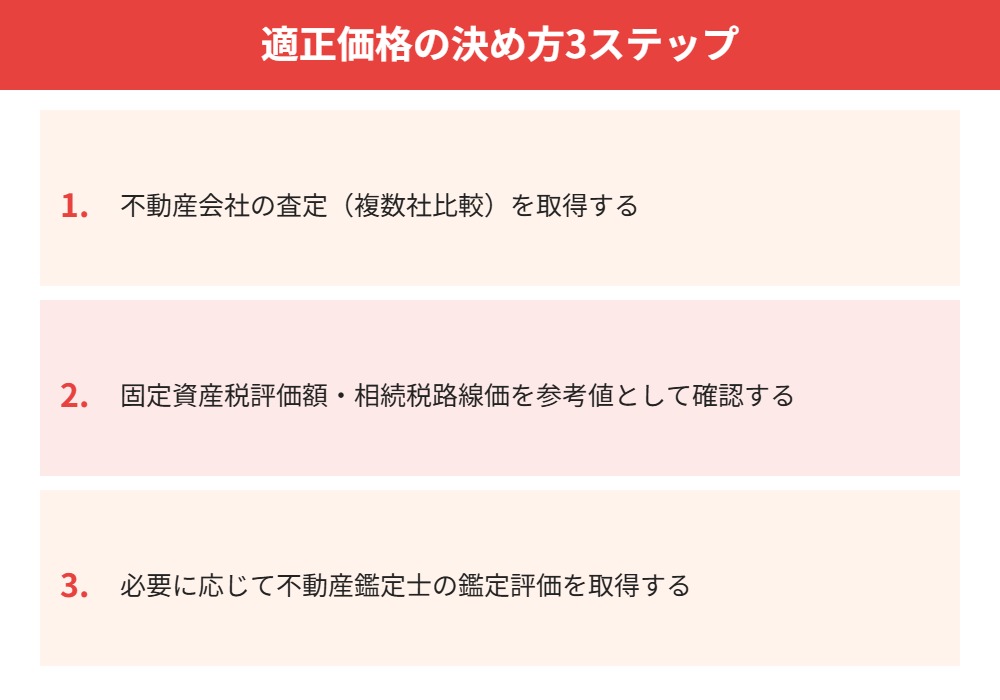
親族間売買の適正価格を検討する際は、①不動産会社による査定(複数社の査定を比較)、②固定資産税評価額や相続税路線価を参考値として確認、③必要に応じて不動産鑑定士による鑑定評価を取得、という順序で価格の妥当性を積み上げていくのが実務上のセオリーです。査定書や鑑定書は、後日税務署から価格の妥当性を問われた際の説明資料としても機能します。
住宅ローンが使いにくいという大きな制約
親族間売買では、買主が住宅ローンを利用しようとしても、金融機関の審査が通りにくいという実務上の大きな制約があります。
なぜ金融機関は親族間売買に慎重なのか
住宅ローンは本来、第三者間の適正な取引(真正な売買)を前提に設計されており、親族間の取引は「実質的に贈与や資金移動が目的ではないか」「本当に適正価格で取引されているか」を金融機関が見極めにくいという事情があります。フラット35をはじめ、親族・同族間の売買を融資対象外と明記している商品も存在します。
融資を受けやすくする実務上のポイント
住宅ローンの利用を検討する場合は、①不動産会社を仲介に入れて取引の透明性を確保する、②複数の査定・鑑定にもとづく適正価格で契約する、③親族間売買の融資に対応した金融機関・住宅ローン商品を早い段階で確認する、という準備が必要です。事前に金融機関へ「親族間売買である」ことを正直に伝え、対応可否を確認しておくことがトラブル回避につながります。
売却の流れと必要書類
- 価格の検討:不動産会社の査定を複数取得し、適正価格の目安を把握します。
- 売買契約書の作成:親族間であっても口約束で済ませず、第三者間取引と同様に正式な不動産売買契約書を作成します。
- 住宅ローンの事前審査(利用する場合):融資を利用する場合は、契約前に金融機関へ相談し対応可否を確認します。
- 決済・所有権移転登記:代金の授受と同時に司法書士が所有権移転登記を行います。
必要書類は、登記済権利証(または登記識別情報)・固定資産税納税通知書・本人確認書類・実印と印鑑証明書など、通常の不動産売買と同様です。査定書・鑑定書は必須書類ではありませんが、税務上のトラブル防止のため保管をおすすめします。
費用と税金
- 仲介手数料:不動産会社を仲介に入れる場合、宅建業法第46条の上限額(速算式:売買価格×3%+6万円+消費税)がかかります。当事者間で直接契約する場合は発生しません。
- 印紙税:契約金額に応じた軽減税率が適用されます(2027年3月31日まで)。
- 登記費用:所有権移転登記の登録免許税(原則、固定資産税評価額×2%)と司法書士報酬がかかります。
- 不動産取得税:買主に対し、取得した不動産の固定資産税評価額を基準に課税されます。
- 譲渡所得税:売主に売却益が発生する場合、所有期間5年超なら長期譲渡所得(税率20.315%)、5年以下なら短期譲渡所得(税率39.63%)が課税されます。ただし親族への譲渡の場合、居住用財産の3,000万円特別控除など一部の特例は「特別な関係がある人」への譲渡には適用されない点に注意が必要です(所得税法上、生計を一にする親族などへの譲渡は特例の対象外となる場合があります)。
トラブル・注意点
口約束・書面なしの取引は避ける
親族間だからと売買契約書を作成せずに進めると、後日「贈与だったのか売買だったのか」が不明確になり、相続発生時に他の相続人との間でトラブルに発展することがあります。金額・支払い方法・引渡し時期を明記した契約書を必ず作成しましょう。
他の相続人との公平性に配慮する
親から子の1人だけが不動産を安く買い取ると、将来の相続時に他の兄弟姉妹から「不公平だ」と指摘されるリスクがあります。適正価格での取引を徹底し、必要であれば他の相続人にも事前に説明しておくことがトラブル防止につながります。
「登記さえすれば安心」ではない
所有権移転登記を行っても、価格が著しく低ければみなし贈与の課税リスクは残ります。登記の完了は税務上の適正性を保証するものではない点を理解しておく必要があります。
親族間売買と生前贈与の違い
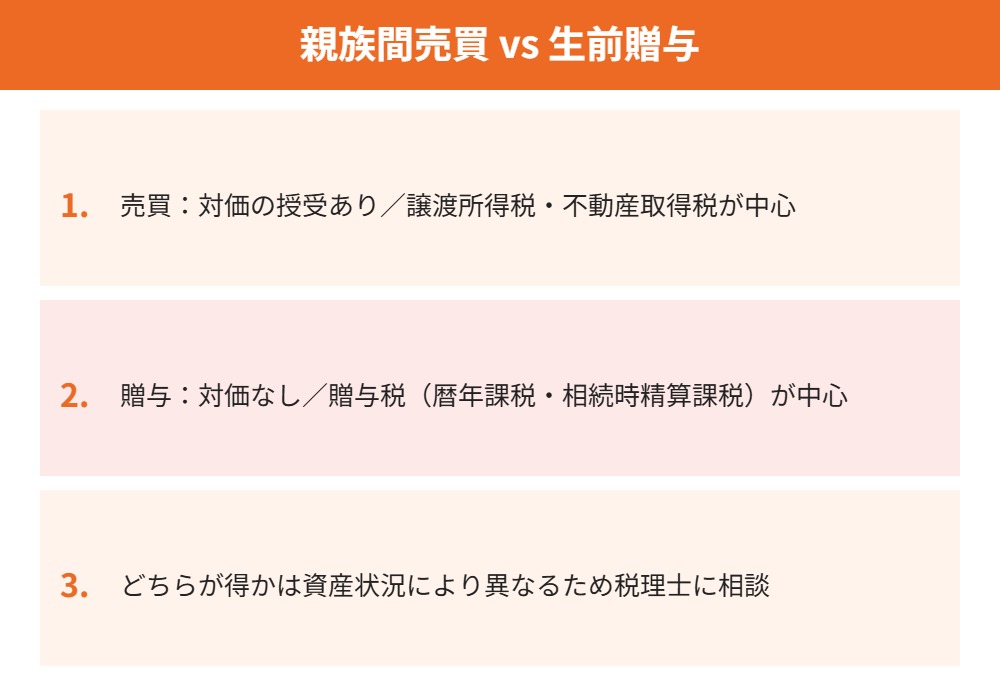
親から子への不動産の承継を考える際、「売買(親族間売買)」と「生前贈与」のどちらを選ぶべきか迷うケースがあります。両者は税金の計算方法が大きく異なるため、状況に応じた使い分けが重要です。
生前贈与を選ぶ場合
生前贈与は、暦年課税(年110万円の基礎控除)または相続時精算課税制度を使って不動産を承継する方法です。不動産のような高額資産を暦年課税だけで贈与すると多額の贈与税が発生しやすいため、相続時精算課税制度(累計2,500万円まで贈与税が非課税、超過分は一律20%)の利用を検討するケースが一般的です。ただし相続時精算課税を選択すると、その後は暦年課税に戻せない点に注意が必要です。
親族間売買を選ぶ場合
親族間売買は、適正価格での対価の授受を伴うため、贈与税ではなく譲渡所得税(売主側)と不動産取得税・登録免許税(買主側)が中心となります。買主にまとまった資金がある場合や、将来の相続財産を圧縮したい場合に選択されることが多い方法です。どちらが有利かは資産状況や将来の相続税の見込みによって異なるため、税理士に個別相談することをおすすめします。
親族間売買のデメリットとリスク|購入前に知っておきたい理由と対策
親族間売買は、仲介手数料を抑えられる、条件を話し合いで柔軟に決められるといったメリットがある一方、他人同士の取引にはないデメリットもあります。ここでは、トラブルの理由になりやすいポイントと、その対策を整理します。
親族間売買の主なデメリット
- 課税される可能性がある:時価より著しく低い価格で売ると、差額に贈与税が課税される可能性があります。
- 住宅ローンを利用しにくい:金融機関によっては、親族間の売買を融資の対象外としている場合があります。
- 税金の特例が使えないことがある:譲渡所得の特例は、特別な関係にある人への譲渡では条件を満たさない場合があります。
- 感情面のもつれが起きやすい:他の親族に知らされないまま取引すると、将来の相続時にトラブルの原因となることがあります。
デメリットを抑える対策の考え方
対策の基本は、「第三者が見ても納得できる根拠を残す」ことです。不動産会社の査定書や不動産鑑定評価で価格の根拠を残し、売買契約書を必ず書面で作成し、他の相続人にも事前に説明しておくことで、税務上・親族関係上のリスクを下げやすくなります。査定書の見方は、不動産の査定書とは?見方・載っている項目・もらい方で詳しく解説しています。
親族間売買で購入する側の資金計画と条件|ローン以外の選択肢
親族から不動産を購入する場合、購入資金をどう用意するかは大きな課題です。ここでは、資金計画を立てるときの条件と、ローン以外の選択肢を整理します。
購入資金の主な調達方法
- 自己資金(預貯金)で一括購入する:最もシンプルですが、購入者の資金負担が大きくなります。
- 金融機関のローンを利用する:対応可否や条件は金融機関ごとに異なるため、契約前に必ず確認が必要です。
- 売主(親族)から分割で支払う:売買代金の分割払いは、契約書で支払条件を明確にしないと、贈与とみなされる可能性があります。
親族からお金を借りる場合の注意点
資金を親族から借りる場合は、金銭消費貸借契約書を作成し、返済計画にもとづいて実際に返済することが重要です。「ある時払い」「返済期限なし」といった実態の伴わない貸し借りは、贈与とみなされる可能性があります。暦年課税の基礎控除は年間110万円で、これを超える資金援助は課税対象となる場合があるため、事前に税務署や税理士へ確認しましょう。
土地や共有名義の場合の確認事項
購入する対象が土地や共有名義の不動産である場合は、持分の割合、他の共有者の同意、抵当権の有無を登記簿で確認してください。親族が居住している場合の立ち退きや使用貸借の扱いは、親族が住む家の立ち退き|居住権はある?や、使用貸借の土地は相続でどうなる?もあわせてご確認ください。
親族間売買を専門家に依頼する場合の費用と進め方
親族間売買は、不動産会社・税理士・司法書士など複数の専門家が関わることが多い取引です。誰に何を依頼するかを整理しておくと、費用と手間を抑えやすくなります。
| 依頼先 | 主な役割 | 費用の考え方 |
|---|---|---|
| 不動産会社 | 価格査定・契約書の作成支援・売買契約の仲介 | 査定は無料の会社が多い。仲介を依頼する場合は仲介手数料が別途発生 |
| 税理士 | 贈与税・譲渡所得税の確認、申告の相談 | 相談内容や申告の有無によって異なるため、事前に見積りを確認 |
| 司法書士 | 所有権移転登記の手続き | 登記費用(登録免許税)と報酬が必要 |
| 不動産鑑定士 | 鑑定評価書の作成(価格の客観的な根拠) | 物件の種類や規模によって異なる |
専門家の費用は、物件や依頼内容によって大きく変わります。まずは不動産会社の無料査定で適正価格の目安を確認し、必要に応じて税理士や司法書士の紹介を受ける流れが一般的です。確定申告の依頼先を迷う場合は、不動産売却の確定申告は税理士に頼むべき?も参考になります。
進め方の基本ステップ
- 不動産会社に査定を依頼し、価格の根拠を取得する
- 購入資金の調達方法と、住宅ローンの可否を確認する
- 贈与税・譲渡所得税の取り扱いを税理士へ確認する
- 売買契約書を作成し、契約を締結する
- 司法書士が所有権移転登記を行い、代金を決済する
親族間売買の売買契約書に記載したい項目と必要書類
親族同士だからといって口約束で済ませず、売買契約書を書面で作成することが、後のトラブルや課税リスクを避ける基本です。契約書には、売主・買主の氏名、対象不動産の表示、売買代金と支払方法・支払時期、所有権移転の時期、引渡しの条件、契約不適合責任の取り扱い、契約解除の条件などを明記します。個人間の取引でも、契約書には印紙税がかかる場合があります。
決済時には、登記済権利証または登記識別情報、印鑑証明書、固定資産評価証明書、本人確認書類などの書類が必要です。書類の取得や登記は司法書士への依頼が一般的で、費用は事前に確認しておくと安心です。売買契約を結ぶ前に、売買対象の土地や建物の境界・権利関係・対応が必要な事項を整理しておくことで、決済後の追加負担を避けやすくなります。
茨城県内での対応・ハウスドゥ茨城4店舗の体制
親族間売買は、価格の妥当性や住宅ローンの利用可否など、通常の売買より専門的な調整が必要になる取引です。ハウスドゥ茨城は、つくば市・水戸市・取手市(戸頭)・守谷市の県内4店舗で、親族間売買を検討する方への査定・相談に対応しています。宅地建物取引士が適正価格の考え方を整理したうえで、必要に応じて税理士・司法書士など専門家への橋渡しも行っています。
よくある質問(FAQ)
Q1. 親族間売買は相場より安く売ってもいいですか?
A. 時価より著しく低い価格で売買すると、その差額が贈与とみなされ贈与税が課税されるリスクがあります。不動産会社の査定などにもとづく適正価格での取引をおすすめします。
Q2. 親族間売買で住宅ローンは使えますか?
A. 金融機関によっては親族間売買を融資対象外としている場合があります。事前に金融機関へ相談し、対応可否を確認することが必要です。
Q3. 親族間売買に不動産会社を入れる必要はありますか?
A. 法律上は当事者間だけでも契約は成立しますが、価格の妥当性を示す査定書の取得や、住宅ローン利用時の金融機関対応の観点から、不動産会社を仲介に入れることをおすすめします。
Q4. 親族間売買で使えない税金の特例はありますか?
A. 居住用財産の3,000万円特別控除など一部の特例は、生計を一にする親族など「特別な関係がある人」への譲渡には適用されない場合があります。事前に税務署や税理士へ確認することをおすすめします。
Q5. 親族間売買の適正価格はどう決めればいいですか?
A. 不動産会社の査定(複数社比較)、固定資産税評価額や相続税路線価の確認、必要に応じて不動産鑑定士の鑑定評価という順序で妥当性を積み上げるのが実務上のセオリーです。
Q6. 親から実家を買い取る場合の注意点は何ですか?
A. 適正価格での取引を徹底することに加え、将来の相続時に他の兄弟姉妹との公平性で問題にならないよう、事前に説明しておくことがトラブル防止につながります。
Q7. 親族間売買のデメリットは何ですか?
A. 課税される可能性、住宅ローンを利用しにくいこと、税金の特例が使えない場合があることが主なデメリットです。価格の根拠を残し、契約書を書面で作成することでリスクを抑えやすくなります。
Q8. 親族間売買の購入資金は親から借りてもいいですか?
A. 借りること自体は可能ですが、金銭消費貸借契約書を作成し、返済実態を伴わせる必要があります。返済の実態がないと贈与とみなされる可能性があるため、事前に税理士へ確認することをおすすめします。
Q9. 親族間売買を不動産会社に依頼すると費用はかかりますか?
A. 査定は無料で対応している会社が多く、仲介を依頼する場合は仲介手数料が発生します。税理士・司法書士への依頼費用は別途必要になるため、事前に見積りを確認しましょう。
まとめ
親族間売買は、身内同士だからこそ「なあなあ」になりがちですが、価格の妥当性・住宅ローンの利用可否・他の相続人との公平性など、第三者間の取引以上に気を配るべき点が多くあります。適正価格の把握と正式な契約書の作成を徹底し、不安な点は早めに不動産会社や税理士に相談することが、後々のトラブルを防ぐ最も確実な方法です。
関連記事: 終活の不動産生前贈与メリット5選
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



