「実家を親子の共有名義にして、生前贈与しておいた方がいいのだろうか」——相続対策を考え始めると、こうした疑問にぶつかる方は少なくありません。生前贈与には相続トラブルを防げるというメリットがある一方で、贈与税や将来の売却時に思わぬ負担が生じるケースもあります。
この記事では、親子共有名義の不動産を生前贈与するメリット・デメリット、贈与税の基礎控除の仕組み、そして将来売却するときに注意すべきポイントを、茨城県で不動産買取・売却を専門に扱うハウスドゥの視点からわかりやすく解説します。
- 親子共有名義の生前贈与とは
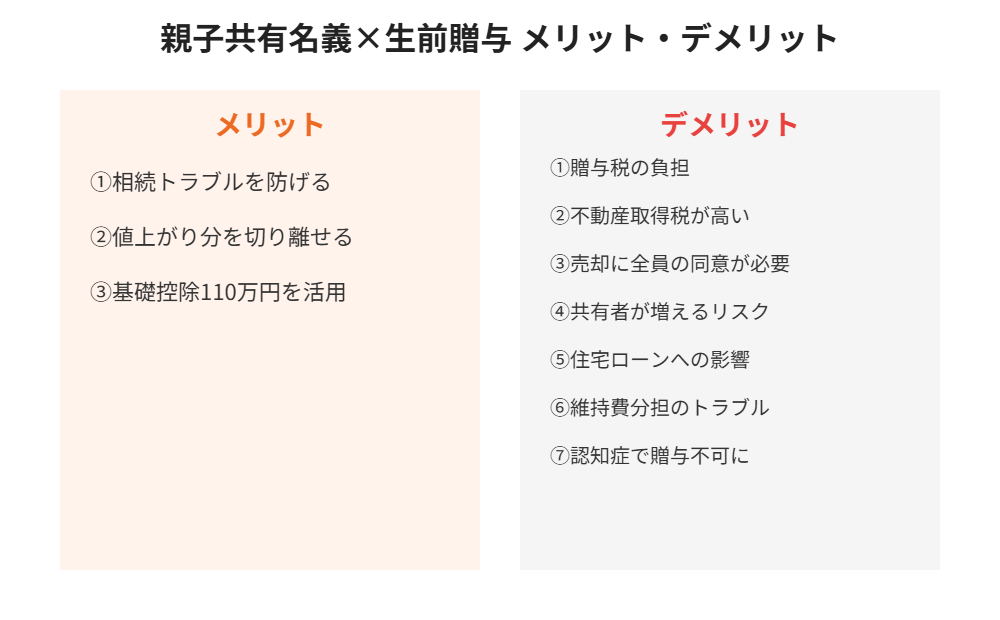
- 親子共有名義で生前贈与する3つのメリット
- 親子共有名義で生前贈与する7つのデメリット
- 贈与税の基礎控除と相続時精算課税制度
- 共有名義の不動産を将来売却するときの注意点
- 親子共有名義の生前贈与にかかる税金・費用の全体像
- 生前贈与と相続、どちらが有利?判断のポイント
- 親子共有名義の不動産を売却するときの税金(譲渡所得)
- 親子共有名義の不動産を売却する手順
- 生前贈与の登記手続きと必要書類・評価額の考え方
- 他の相続人への配慮|遺留分と法定相続分に注意
- 親子共有名義を解消する4つの方法
- 生前贈与で親子共有名義にする前の7つのチェックリスト
- 茨城県内で共有名義の不動産についてお悩みの方へ
- よくある質問
- まとめ
親子共有名義の生前贈与とは
親子共有名義の生前贈与とは、親が所有する不動産の持分の一部、または全部を、親が生きているうちに子へ贈与し、親子で共有名義にする(あるいは親から子へ名義を移す)ことを指します。相続を待たずに財産を移転できる点が、遺言や相続との大きな違いです。
生前贈与と相続の違い
相続は所有者が亡くなった後に発生する財産の移転ですが、生前贈与は所有者が生きているうちに、本人の意思で財産を渡せる点が異なります。贈与する相手や時期、割合を自分で選べるため、将来の相続トラブルを未然に防ぐ目的で活用されることがあります。
親子共有名義で生前贈与する3つのメリット
メリット1:相続トラブルを未然に防げる
生前に贈与する相手や割合を決めておくことで、相続発生後に「誰がどれだけ相続するか」をめぐる遺産分割協議でのトラブルを減らせます。特に不動産は現金のように単純に分けられないため、生前のうちに方向性を決めておく効果は大きいといえます。
メリット2:将来の値上がり分を相続財産から切り離せる
不動産の評価額が将来上がる見込みがある場合、早めに贈与しておくことで、値上がり後の高い評価額ではなく、贈与時点の評価額で財産移転を完了できる可能性があります。
メリット3:贈与税の基礎控除を活用できる
暦年課税・相続時精算課税のいずれを選んだ場合でも、年間110万円までの贈与は基礎控除の範囲内で非課税となります。相続時精算課税制度を選択した場合、この基礎控除分は将来の相続税の課税価格にも加算されないため、計画的に活用することで税負担を抑えられる可能性があります。
親子共有名義で生前贈与する7つのデメリット
デメリット1:贈与税の負担が発生する場合がある
基礎控除(年間110万円)を超える贈与には、贈与税が課されます。不動産のような高額な資産の場合、控除を超えた部分には相続税より高い税率が適用されることもあり、事前のシミュレーションが欠かせません。
デメリット2:不動産取得税・登録免許税が相続よりも高くなる
不動産を贈与で取得すると、相続で取得する場合に比べて不動産取得税がかかり、登録免許税の税率も高くなる傾向があります。相続であれば不動産取得税は原則かかりません。
デメリット3:将来の売却時に共有者全員の同意が必要になる
共有名義の不動産を売却するには、原則として共有者全員の同意が必要です。親子の間で「売りたい」「住み続けたい」といった意見が分かれると、売却そのものが進められなくなることがあります。
デメリット4:将来、共有者がさらに増えるリスクがある
共有者である親や子が亡くなった場合、その持分はさらに相続され、共有者が増えていく可能性があります。世代を重ねるごとに共有関係が複雑になり、権利関係の整理が難しくなることがあります。
デメリット5:住宅ローンが残っている場合は要注意
住宅ローンが残っている不動産を贈与すると、金融機関との契約条件に抵触する可能性があります。持分の一部を贈与する場合も、事前に金融機関へ確認することが重要です。
デメリット6:維持費・固定資産税の分担でトラブルになりやすい
共有名義になると、固定資産税や修繕費などの維持費を共有者間でどう分担するかを決める必要があります。取り決めが曖昧なまま放置すると、後々のトラブルの火種になりやすい点に注意が必要です。
デメリット7:認知症になると贈与契約自体が難しくなる
贈与は本人の意思にもとづく契約行為のため、親が認知症などで意思能力を失うと、新たな贈与契約を結ぶことができなくなります。生前贈与を検討する場合は、判断能力があるうちに早めに動くことが重要です。
贈与税の基礎控除と相続時精算課税制度
暦年課税の基礎控除(年間110万円)
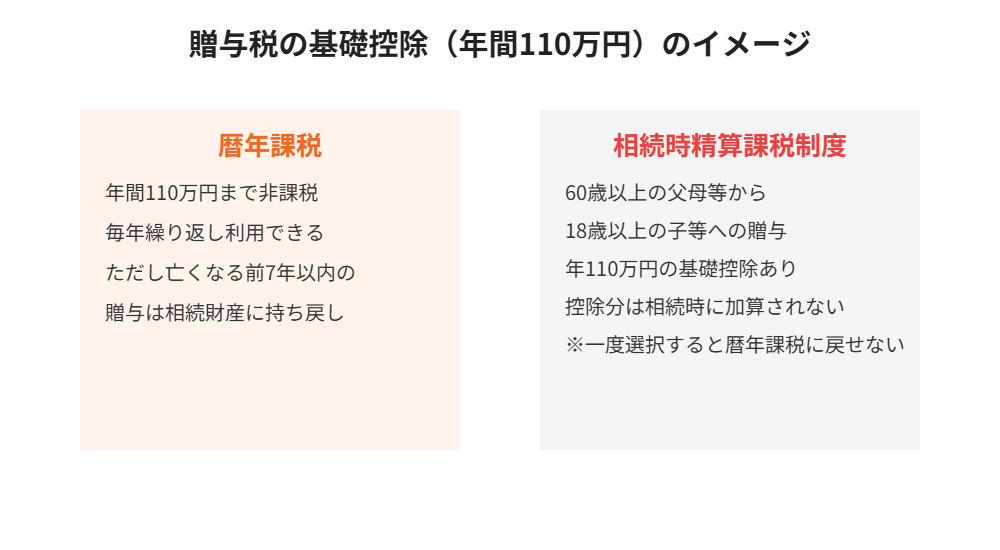
暦年課税では、1年間に贈与を受けた財産の合計額から110万円を差し引いた金額に贈与税がかかります。ただし暦年課税で110万円以内の贈与であっても、贈与者が亡くなる前7年以内の贈与は相続財産に持ち戻されて相続税の対象となる点に注意が必要です。
相続時精算課税制度とは
相続時精算課税制度は、60歳以上の父母・祖父母などから18歳以上の子・孫などへの贈与について選択できる制度です。この制度にも年間110万円の基礎控除があり、基礎控除の範囲内であれば非課税となるだけでなく、将来の相続税の課税価格にも加算されません。一方で、いったんこの制度を選択すると暦年課税には戻せない点に留意が必要です。
不動産の贈与は現金の贈与よりコストがかかりやすい
不動産を贈与する場合、贈与税に加えて不動産取得税・登録免許税といった諸費用も発生します。贈与する財産が不動産か現金かによって、トータルのコストが大きく変わることがあるため、専門家(税理士・司法書士)へのシミュレーション依頼をおすすめします。
共有名義の不動産を将来売却するときの注意点
売却には共有者全員の同意が必要
共有名義の不動産全体を売却する場合、共有者全員の合意が必要です。一部の共有者が反対すると、不動産全体の売却は進められません。
自分の持分だけを売却することもできる
共有者全員の同意が得られない場合でも、自分の共有持分だけであれば、他の共有者の同意なしに売却することが法律上可能です。ただし共有持分のみの売却は、一般の個人買主が見つかりにくく、専門の買取業者への売却が現実的な選択肢になることが多いのが実情です。共有持分を売却した場合に他の共有者へどのような影響があるかは「共有持分を売却したらどうなる?他の共有者への影響【2026年版】」で詳しく解説しています。
売却前に共有者間で方針をすり合わせておく
将来的に「売りたい」「住み続けたい」で意見が分かれることを防ぐためにも、生前贈与のタイミングで、将来その不動産をどうするかについて親子間で話し合っておくことをおすすめします。
親子共有名義の生前贈与にかかる税金・費用の全体像
親子共有名義にするために生前贈与を行うと、「贈与税」のほかに「登録免許税」「不動産取得税」「司法書士報酬」といった費用が発生します。相続で承継する場合と比べると、税金の種類と税率が異なります。以下は一般的な目安を比較した表です(個別の税額は評価額や条件で変わるため、必ず税理士・司法書士などの専門家にご確認ください)。
| 項目 | 生前贈与 | 相続 |
|---|---|---|
| 課される税金 | 贈与税(暦年課税または相続時精算課税) | 相続税(基礎控除を超える場合のみ) |
| 登録免許税(登記) | 固定資産税評価額の2% | 固定資産税評価額の0.4% |
| 不動産取得税 | 原則として課税される | 相続による取得は非課税 |
| 登記の義務 | 贈与登記に法律上の期限はない | 取得を知った日から3年以内の相続登記が義務(2024年4月開始) |
| 小規模宅地等の特例 | 贈与のみでは使えない(相続時精算課税で贈与した宅地は、相続時に対象となる場合がある) | 要件を満たせば使える |
とくに登録免許税が相続の5倍(0.4%対2%)になる点と、不動産取得税がかかる点は、生前贈与の「見落としやすいコスト」です。贈与を急ぐ前に、総額でいくらかかるのかを試算しておくことが大切です。
贈与税の速算表(直系尊属から18歳以上の子への贈与)
親から子(18歳以上)への贈与には「特例税率」が適用されます。基礎控除110万円を差し引いた後の金額に、次の税率と控除額を使って計算します(暦年課税の場合)。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | ― |
| 200万円超〜400万円以下 | 15% | 10万円 |
| 400万円超〜600万円以下 | 20% | 30万円 |
| 600万円超〜1,000万円以下 | 30% | 90万円 |
| 1,000万円超〜1,500万円以下 | 40% | 190万円 |
| 1,500万円超〜3,000万円以下 | 45% | 265万円 |
| 3,000万円超〜4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
試算例:評価額1,000万円分の持分を贈与した場合
たとえば、評価額1,000万円分の不動産持分を暦年課税で子へ贈与した場合、贈与税は次のとおり計算されます(あくまで試算例です)。
1,000万円−基礎控除110万円=890万円。890万円×30%−90万円=177万円。これに加えて、登録免許税(評価額1,000万円なら2%で約20万円)と不動産取得税、司法書士報酬が別途かかります。一度に大きな持分を移すと負担が重くなるため、「持分を少しずつ移す」「相続時精算課税を使う」など、複数の選択肢を比較する必要があります。
なお、すでに贈与した後の名義変更の流れや必要書類については、「不動産の生前贈与で名義変更する方法|必要書類・登録免許税・贈与税を解説」で詳しく解説しています。
生前贈与と相続、どちらが有利?判断のポイント
「生前贈与と相続のどちらがお得か」は、不動産の評価額・相続人の人数・親の居住状況によって答えが変わります。判断の軸になるのは次の3点です。
ポイント1:暦年課税の「生前贈与加算」に注意
暦年課税で贈与した財産は、贈与者が亡くなった場合、相続開始前一定期間内の贈与分が相続財産に加算されます。この加算期間は従来の3年から段階的に7年へ延長されており、2024年1月1日以降の贈与から対象です。つまり、「生前に贈与しておけば相続税がかからない」とは限らず、贈与後すぐに相続が発生すると、結果的に節税効果が得られないことがあります。
ポイント2:小規模宅地等の特例が使えなくなる可能性
親が住んでいる自宅の敷地は、相続時に「小規模宅地等の特例」により評価額が最大80%減額される場合があります。生前贈与で名義を移すと、この特例を使えなくなる可能性があるため、相続税がかかりそうな方は慎重な検討が必要です。
ポイント3:相続税がかからない見込みなら「贈与でなく相続」も選択肢
相続税の基礎控除(3,000万円+600万円×法定相続人の数)を下回る見込みであれば、登録免許税・不動産取得税の面で相続の方が有利になることが多くあります。ただし、相続の場合は遺産分割協議が必要になり、「共有名義」を避けたいなら代償分割や遺言の活用も検討します。相続時の名義の考え方は「土地と建物の名義が違う不動産|売却できる?流れと注意点」も参考になります。
親子共有名義の不動産を売却するときの税金(譲渡所得)
将来、親子共有名義の不動産を売却すると、売却益(譲渡所得)に対して所得税・住民税・復興特別所得税が課されます。計算式は「譲渡価額−(取得費+譲渡費用)」で、共有持分に応じてそれぞれの共有者が自分の持分について申告します。
贈与で取得した持分の取得費・取得時期は「贈与者から引き継ぐ」
贈与で取得した不動産を売却する場合、取得費と取得した時期は、原則として贈与した親のものを引き継ぎます。親が昔に安く購入していた場合、取得費が小さく譲渡所得が大きくなりやすい点に注意が必要です。一方、所有期間も親の取得時期から通算されるため、売却した年の1月1日時点で所有期間が5年を超えていれば「長期譲渡」となり、税率は約20.315%(所得税15%+住民税5%+復興特別所得税)です。
3,000万円特別控除は「住んでいる共有者」ごとに使える
マイホーム(居住用財産)を売却する場合、譲渡所得から最大3,000万円を控除できる特例があります。共有名義の場合は、実際にその家に住んでいる共有者それぞれが適用を受けられます。ただし、すでに別居している子の持分には原則として使えません。また、親子間・夫婦間など特別な関係にある人への売却は対象外です。
税金の詳しい流れは、売却前に必ず税理士などの専門家へご確認ください。親子間の売買をお考えの場合は「親族間売買とは|注意点と適正価格の決め方」もあわせてご覧ください。
親子共有名義の不動産を売却する手順
共有名義の不動産を第三者に売却するには、共有者全員の同意と署名押印が必要です。一般的な流れは次のとおりです。
- 共有者全員で意向を確認する:売る時期・価格・売却後の住まい・代金の分け方を話し合います。
- 査定を受ける:不動産会社に査定を依頼し、仲介か買取かを検討します。
- 媒介契約または買取契約を結ぶ:共有者全員が契約に関与します。
- 売買契約を結ぶ:全員が売主として署名押印します。
- 決済・引き渡し・登記:代金は持分割合に応じて分配します。
- 翌年に確定申告:譲渡所得の申告期間は例年2月16日から3月15日です。
共有者に認知症などの判断能力低下がある場合
共有者の判断能力が低下していると、そのままでは売買契約を結べません。成年後見人を選任してもらう必要があり、後見人が本人の居住用不動産を売却する場合は、家庭裁判所の許可が必要になります。手続きに時間がかかるため、判断能力がしっかりしているうちに売却方針を決めておくことが大切です。共有者の一人が経済的に困難な状況になった場合の影響は「共有名義の不動産で共有者が自己破産|他の共有者への影響と対処法」で解説しています。
生前贈与の登記手続きと必要書類・評価額の考え方
親から子へ不動産を贈与したら、贈与契約書を作成したうえで、不動産の所在地を管轄する法務局(茨城県内は水戸地方法務局とその支局)へ所有権移転登記を申請します。贈与税の申告とは別の手続きで、登記には司法書士へ依頼するのが一般的です。
贈与登記に必要な主な書類
| 提出者 | 主な書類 |
|---|---|
| 贈与者(親) | 登記識別情報(権利証)、印鑑証明書(発行から3か月以内)、固定資産評価証明書 |
| 受贈者(子) | 住民票 |
| 共通 | 贈与契約書(登記原因証明情報)、登記申請書、委任状(司法書士に依頼する場合) |
登記が完了すると、法務局の登記簿(登記事項証明書)に親子の持分が記録されます。登記後は、登記簿の記載内容を取得して必ず確認しておきましょう。
贈与税の評価額は「路線価」や固定資産税評価額で決まる
贈与税を計算するときの不動産の評価額は、時価ではなく、国税庁が定める基準で算出します。土地は路線価方式または倍率方式、建物は固定資産税評価額が基本です。評価額がわからないときは、税務署や税理士に相談すると、評価額と贈与税額をまとめて試算してもらえます。贈与税の申告・納付は、贈与を受けた翌年の2月1日から3月15日までに、受贈者の住所地を管轄する税務署へ行います。
他の相続人への配慮|遺留分と法定相続分に注意
親に子が複数人いる場合や、配偶者が健在の場合は、特定の子だけに不動産を生前贈与すると、他の相続人との間で不公平感が生じ、トラブルにつながる可能性があります。民法では、一定の相続人に最低限の取り分(遺留分)が保障されており、相続人に対する生前贈与は、原則として相続開始前10年以内のものが遺留分の計算に含まれます。なお、兄弟姉妹には遺留分がありません。
法定相続分(配偶者と子が相続人なら配偶者2分の1・子全体で2分の1)を踏まえて、贈与の内容を他の家族にも説明し、必要に応じて弁護士や司法書士に相談しておくと安心です。住宅ローンが残っている不動産を贈与する場合は、金融機関の承諾が必要になることがあるため、事前に確認してください。
親子共有名義を解消する4つの方法
「共有のままだと動きにくい」と感じたとき、共有状態を解消する主な方法は次の4つです。
- 持分の売買(買い取り):親または子が他方の持分を買い取り、単独名義にします。
- 共有物分割:土地を物理的に分ける「現物分割」、売却して代金を分ける「換価分割」、一人が取得して他方に金銭を払う「代償分割」があります。
- 持分のみを不動産会社へ売却:共有者全員の同意がなくても、自分の持分だけを買取専門業者に売却することが可能です。
- 共有物分割請求(裁判):話し合いで解決しない場合、裁判所に分割を求める方法です。
2023年4月に施行された改正民法では、共有者の一部が所在不明の場合に、裁判所の関与で他の共有者がその持分を取得したり、不動産全体を譲渡したりできる制度が設けられました。共有状態のトラブルは以前より解消しやすくなっています。なお、固定資産税の負担や連帯納税義務については「共有名義の固定資産税は誰が払う?連帯納税義務とトラブル対処法」をご覧ください。
生前贈与で親子共有名義にする前の7つのチェックリスト
- 持分割合を決める:登記の持分と実際の資金負担の割合が違うと、差額が贈与とみなされる場合があります。
- 固定資産税評価額を確認する:贈与税の評価や登録免許税の計算の基礎になります。
- 贈与契約書を作成する:贈与の事実と時期を証明する書面を残します。
- 住宅ローンの残債を確認する:抵当権が付いたままの贈与は、金融機関の承諾が必要になる場合があります。
- 贈与税の申告期限を押さえる:贈与を受けた翌年の2月1日から3月15日までです。
- 司法書士・税理士へ相談する:登記と税金を総合的に試算してもらいます。
- 将来の売却方針を家族で共有する:「売る・住み続ける・貸す」の方針を、贈与前に話し合っておきます。
共有名義の土地に家を建てる場合の同意の取り方は「共有名義の土地に家を建てるには?全員の同意が必要な理由と対処法」で解説しています。つくば市・水戸市・取手市・守谷市など、ハウスドゥの4店舗エリアでお悩みの方は、お気軽にご相談ください。
茨城県内で共有名義の不動産についてお悩みの方へ
ハウスドゥは茨城県内に4店舗(つくば研究学園都市店・県庁水戸店・取手戸頭店・守谷店)を展開し、共有名義・共有持分を含む「訳あり不動産」の買取を専門に取り扱っています。「親子共有名義にした不動産をどうすればいいかわからない」「自分の持分だけでも売却したい」といったご相談にも対応可能です。運営会社はトーマン(宅地建物取引業免許 第7579号)とJOB HOPE(同 第7366号)で、地域に根差した買取実績があります。
よくある質問
Q1. 親子共有名義にする場合、贈与税はいくらからかかりますか?
暦年課税・相続時精算課税いずれの場合も、年間110万円までの贈与は基礎控除の範囲内で非課税です。110万円を超える部分について贈与税が課されます。不動産のように評価額が高い資産の場合は、事前のシミュレーションをおすすめします。
Q2. 相続時精算課税制度を選ぶと、どんなメリットがありますか?
相続時精算課税制度には年間110万円の基礎控除があり、この基礎控除分は将来の相続税の課税価格にも加算されません。まとまった財産を計画的に移転したい場合に活用されることがあります。ただし一度選択すると暦年課税には戻せない点に注意が必要です。
Q3. 共有名義の不動産は、自分の持分だけ売ることができますか?
はい、自分が持つ共有持分のみであれば、他の共有者の同意がなくても法律上売却が可能です。ただし一般の個人買主にとっては購入しづらいため、共有持分の買取を専門に扱う不動産会社への売却が現実的な選択肢になります。
Q4. 親が認知症になった場合、生前贈与はできますか?
親が意思能力を失った状態では、新たな贈与契約を結ぶことは原則できません。成年後見制度を利用しても、後見人が自由に贈与を行えるわけではなく、家庭裁判所の許可が必要になります。生前贈与を検討する場合は、判断能力があるうちに早めに進めることが重要です。
Q5. 共有名義にした不動産の固定資産税は誰が払うのですか?
共有者全員が持分に応じて納税義務を負いますが、実務上は代表者1名に納税通知書が届き、その方が立て替えて後日精算するケースが一般的です。あらかじめ共有者間で分担方法を取り決めておくとトラブルを防げます。
Q6. 共有名義の解消方法にはどのようなものがありますか?
共有者の一人が他の持分を買い取る方法、不動産全体を売却して代金を持分割合で分ける方法、自分の持分のみを第三者(買取業者等)に売却する方法などがあります。状況に応じて適した方法が異なるため、専門家への相談をおすすめします。
Q7. 生前贈与と相続では、どちらの方が税金が安くなりますか?
登録免許税(贈与2%・相続0.4%)や不動産取得税(贈与は原則課税・相続は非課税)の面では、相続の方が負担は軽くなる傾向があります。ただし、相続税がかかる見込みの場合は、評価額や特例の適用で結果が変わるため、税理士へのシミュレーションをおすすめします。
Q8. 親子共有名義の不動産を売却するとき、3,000万円特別控除は使えますか?
居住用財産であれば使える場合があります。共有名義の場合は、実際にその家に住んでいる共有者それぞれが、自分の持分について適用を受けられます。別居している共有者の持分には原則として使えず、親子間などの特別な関係者への売却も対象外です。
Q9. 贈与した後に親が亡くなった場合、その不動産は相続税の対象になりますか?
暦年課税で贈与した場合は、相続開始前一定期間(7年へ段階的に延長中)の贈与分が相続財産に加算されます。相続時精算課税を選択した場合は、贈与時の価額が相続財産に加算されます。いずれも個別のケースで異なるため、事前に税理士へご確認ください。
まとめ
親子共有名義での生前贈与は、相続トラブルの予防や基礎控除の活用といったメリットがある一方、贈与税・不動産取得税の負担、将来の売却時に共有者全員の同意が必要になるといったデメリットもあります。特に将来の売却を見据える場合は、贈与のタイミングで親子間の方針をすり合わせておくことが重要です。ハウスドゥは茨城県内4店舗で、共有名義・共有持分に関するご相談を専門的に受け付けています。お気軽にお問い合わせください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



