小規模宅地等の特例を使うと相続税を大幅に減らせますが、「相続税の申告は自分でできるのか、それとも税理士に頼むべきか」で悩む方は多くいらっしゃいます。この記事では、自分で申告する場合の流れと必要書類、期限を過ぎた場合のリスク、税理士に依頼する場合の費用相場までを整理して解説します。特例の適用要件や計算方法そのものについては、別記事「小規模宅地等の特例|80%減の要件と家なき子」で詳しく解説していますので、あわせてご確認ください。
小規模宅地等の特例を使う相続税申告、自分でできる?
結論から言うと、自分で申告することは可能です。実際に相続税申告を自分で行う方は一定数存在します。ただし、小規模宅地等の特例を使う場合は、通常の申告より難易度が上がる点に注意が必要です。
相続税申告を自分で行う人はどれくらいいるか
相続税の申告は、財産の種類が少なくシンプルな場合であれば、国税庁の申告書作成コーナーなどを使って自分で行うことも不可能ではありません。実際に「相続税申告 自分で」といった形で情報を探す方は多く、一定の需要があります。
小規模宅地等の特例を使う場合に自分で申告するハードルが上がる理由
小規模宅地等の特例は、土地の評価額を最大80%減額できる強力な特例ですが、その分、適用要件の判定や必要書類の準備が複雑になります。要件を誤って適用してしまうと、後から税務署に否認され、追加で納税が必要になることもあります。適用要件そのものの判定基準は、別記事「小規模宅地等の特例|80%減の要件と家なき子」で詳しく解説しています。
相続税申告を自分でする場合の流れ
自分で申告する場合、大まかに次の流れで進めます。
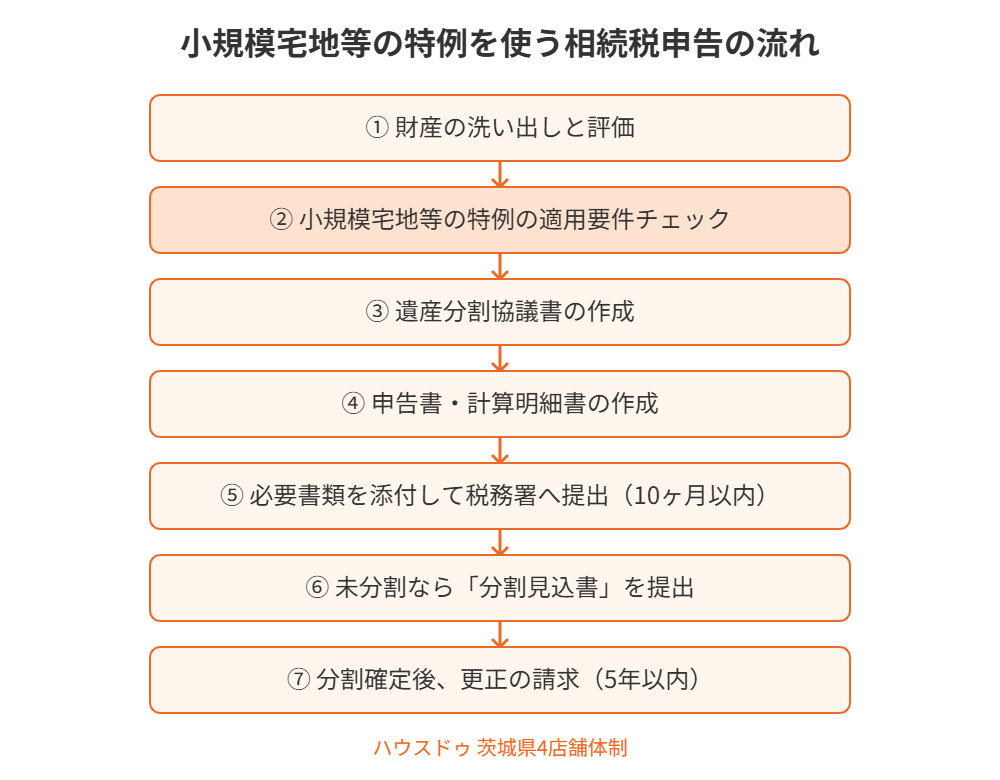
財産の洗い出しと評価
預貯金、有価証券、不動産などすべての財産を洗い出し、それぞれを相続税評価額で評価します。土地は路線価や倍率方式で評価するため、この段階でつまずく方が多く見られます。
小規模宅地等の特例の適用要件チェック
特例を使う土地について、同居要件・保有継続要件・申告期限までの要件などを満たしているかを確認します。要件の詳細は別記事「小規模宅地等の特例|80%減の要件と家なき子」をご覧ください。
申告書の作成と提出
相続税の申告書に加えて、小規模宅地等の特例を使う場合は「小規模宅地等についての課税価格の計算明細書」を作成し、必要書類を添付したうえで、被相続人の住所地を管轄する税務署へ提出します。
小規模宅地等の特例の添付書類
特例を使う場合、通常の相続税申告書類に加えて次のような書類が必要になります。
遺産分割協議書・印鑑証明書
特例の対象となる土地を誰が取得するかを確定させるため、遺産分割協議書(相続人全員の実印・印鑑証明書付き)または遺言書の写しが必要です。
申告期限までに分割できていない場合の「申告期限後3年以内の分割見込書」
申告期限までに遺産分割が終わらない場合、いったん未分割のまま法定相続分で申告し、「申告期限後3年以内の分割見込書」を提出しておくことで、後から分割が確定した際に特例を適用して更正の請求をすることができます。
住民票・戸籍謄本などの基本書類
被相続人の出生から死亡までの戸籍謄本一式、相続人全員の戸籍謄本、住民票、マイナンバー確認書類なども必要です。同居要件を使う場合は、住民票の続柄・住所の記載が重要な証拠になります。
相続税申告の期限と過ぎた場合のリスク
相続税の申告と小規模宅地等の特例には、それぞれ意識すべき期限があります。
相続税の申告期限は10ヶ月以内
相続税の申告・納税は、被相続人が亡くなったことを知った日の翌日から10ヶ月以内に行う必要があります。この期限に遅れると、無申告加算税や延滞税が課される可能性があります。
小規模宅地等の特例にも期限がある
小規模宅地等の特例は、原則として相続税の申告期限までに遺産分割が完了していることが適用の条件です。未分割の場合でも「申告期限後3年以内の分割見込書」を提出しておけば、後から適用を受けられる救済措置があります。
更正の請求の期限(原則5年以内)
申告後に納めすぎた税金を還付してもらう「更正の請求」は、原則として法定申告期限から5年以内に行う必要があります。小規模宅地等の特例を後から適用する場合も、この期限内に手続きを行う必要があります。
自分で申告して間違えるとどうなるか
自分で申告する場合、内容に誤りがあると税務署から指摘を受けることがあります。
相続税の税務調査の対象になりやすいケース
財産評価が複雑な土地を含む申告や、多額の預金移動がある場合などは、税務調査の対象になりやすい傾向があります。小規模宅地等の特例の適用要件を誤って判定していた場合も、調査で指摘されやすいポイントの一つです。
申告漏れ・計算ミスのペナルティ
申告した税額が本来より少なかった場合は過少申告加算税、申告自体を忘れていた場合は無申告加算税、財産を意図的に隠していたと判断されると重加算税が課され、さらに延滞税も加算されます。特例の適用ミスも、修正申告や更正の対象になり得ます。
税理士に依頼する場合の費用相場
自分で申告するリスクを避けたい場合は、税理士への依頼も選択肢になります。
相続税申告の税理士報酬の相場
相続税申告の税理士報酬は、一般的に遺産総額の0.5〜1%程度が目安とされています。たとえば遺産総額が1億円であれば、50万円〜100万円程度が相場の範囲内です。以前は税理士報酬規定でこの水準に設定されていましたが、現在は税理士ごとに自由に報酬を決められるため、事務所によって差があります。
小規模宅地等の特例のような複雑な特例があると報酬が上がる理由
相続人が多い場合や、土地・非上場株式が含まれる場合は、0.5〜1%を上回る報酬になることがあります。小規模宅地等の特例の適用可否の判定には、現地確認や関係書類の精査が必要になることが多く、報酬に加算されるケースがあります。
自分で申告する場合と税理士に依頼する場合、どちらが向いているか
財産の種類が少なく、小規模宅地等の特例の要件も明確に満たしている場合は、自分で申告することも選択肢になります。一方で、土地の評価が複雑、相続人が多い、特例の適用要件の判定に迷う場合は、税理士へ相談したほうが、後々のトラブルを避けられる可能性が高くなります。
相続税申告後、不動産を売却するときの注意点
小規模宅地等の特例を使った不動産を将来売却する場合は、いくつか注意しておきたい点があります。
申告期限から3年以内の売却で使える取得費加算の特例
相続税を納めた方が、相続税の申告期限の翌日以後3年を経過する日までに不動産を売却した場合、納めた相続税額の一部を取得費に加算できる「取得費加算の特例」を利用できます。小規模宅地等の特例と売却のタイミングについては、別記事「小規模宅地等の特例と売却|順番を間違えると使えなくなる理由」で詳しく解説しています。
小規模宅地等の特例を使った土地を売却する際の注意
特例の適用要件の一つに「保有継続要件」があり、一定期間その土地を保有し続けることが求められる場合があります。売却のタイミングを誤ると、特例の適用が取り消されるおそれがあるため、売却を検討する際は事前に税理士や不動産会社に相談することをおすすめします。
相続税の申告書はどこで提出する?提出先と申告書の入手場所
相続税の申告書の提出先は、相続人の住所地ではなく、亡くなった方(被相続人)が亡くなった時の住所地を所轄する税務署です。「どこの税務署に出せばよいのか」で迷う方が多いので、最初に確認しておきましょう。提出は税務署への持参・郵送のほか、e-Taxでも行えます。
申告書の様式と書き方の調べ方
申告書の様式や記載方法の手引きは、国税庁のホームページで確認できます。税務署の窓口でも入手できるので、自分で書く場合はまず手引きを通読し、どの表(別表)が必要かを洗い出すところから始めると進めやすくなります。小規模宅地等の特例を使うときは、特例用の明細書の記載と添付書類もそろえる必要があります。
提出先の税務署と提出方法の選び方
持参すれば受付印のある控えをその場で受け取れますし、郵送の場合は期限内の消印が基準になります。e-Taxを使う場合は事前準備に時間がかかるため、期限が近いときは早めに手続きを進めましょう。
相続税を自分でやる場合の申告ソフトと道具選び
個人で相続税の申告書を作る方法としては、国税庁の様式に手書きや表計算で入力する方法のほか、民間各社が提供する相続税申告ソフトを使う方法があります。ソフトによって料金や対応できる範囲が異なるため、自分の相続に必要な計算(土地の評価・小規模宅地等の特例・配偶者の税額軽減など)に対応しているかを事前に確認してください。
土地の評価に使う路線価は、国税庁のホームページにある路線価図で調べるのが基本です。評価の考え方に自信が持てない場合は、ソフトに任せきりにせず、申告前に専門家へ確認する方法もあります。
基礎控除以下でも申告が必要になるケース
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」で計算され、遺産の総額がこの範囲に収まれば原則として申告は不要です。ただし、小規模宅地等の特例を使って評価額を下げた結果、基礎控除以下になる場合は、特例を適用するために申告が必要です。「申告しなくてよい」と思い込まないよう注意しましょう。
相続税の申告を自分でやるか迷ったときのチェックリスト
個人で申告するか、税理士に頼むかは、財産の内容と相続人の状況で判断が変わります。次の表を目安に、自分のケースがどちらに近いか確認してみてください。
| チェック項目 | 自分で申告しやすい例 | 税理士に相談したい例 |
|---|---|---|
| 財産の種類 | 預貯金や自宅が中心 | 不動産が複数ある・非上場株式・海外資産がある |
| 小規模宅地等の特例 | 使わない、または要件がはっきりしている | 要件の判定に迷う・二次相続まで考えたい |
| 相続人の状況 | 人数が少なく、遺産分割の話し合いが済んでいる | 意見が分かれている・未分割のまま期限が近い |
| 申告期限までの余裕 | 数か月の余裕がある | 10か月の期限が目前に迫っている |
| 申告後の不動産売却 | 売却の予定はない | 売却を予定していて取得費加算の特例も使いたい |
あくまで一般的な目安です。判断に迷う場合は、税理士や税務署の相談窓口に確認することをおすすめします。なお、申告後に相続した不動産を売却する予定がある場合は、相続した家の税金まとめや家の売却相場の調べ方、実家の処分方法と判断基準もあわせてご覧ください。
相続後の不動産の売却はハウスドゥ茨城にご相談ください
相続税の申告が終わったあと、使い道のない実家や土地をどうするかは、多くの方が直面する課題です。ハウスドゥでは茨城県内4店舗で、相続した不動産の無料査定とご相談を承っています。税金のことは税理士、売却のことは不動産会社と役割を分けて相談すると、手続きの抜け漏れを防げます。
よくある質問
Q1. 相続税の申告は必ず税理士に依頼しないといけませんか?
A. 依頼は必須ではありません。財産の種類がシンプルであれば自分で申告することも可能です。ただし小規模宅地等の特例のような複雑な特例を使う場合は、慎重な判断が必要です。
Q2. 小規模宅地等の特例の添付書類を1つ忘れたらどうなりますか?
A. 添付書類の不足を税務署から指摘され、追完を求められることがあります。特例の適用自体が認められないおそれもあるため、提出前に書類一式をよく確認しましょう。
Q3. 遺産分割が申告期限までにまとまらない場合はどうすればいいですか?
A. いったん法定相続分で申告し、「申告期限後3年以内の分割見込書」を提出しておくことで、後から分割が確定した時点で特例を適用し、更正の請求を行うことができます。
Q4. 相続税の税理士報酬はいつ、どうやって支払いますか?
A. 契約時に見積もりを提示されるのが一般的で、申告書提出後や着手時に支払うケースが多く見られます。事務所によって支払いタイミングが異なるため、契約前に確認しておきましょう。
Q5. 更正の請求の期限を過ぎてしまったらもう還付を受けられませんか?
A. 原則として法定申告期限から5年を過ぎると更正の請求はできなくなります。ただし特別な事情がある場合は、事由発生から4ヶ月以内であれば期限後でも認められることがあります。早めに税理士へご相談ください。
Q6. 特例を使った土地はいつまで保有すればいいですか?
A. 特例の類型によって保有継続要件の内容が異なります。売却を検討している場合は、要件を満たしているかを事前に確認したうえで進めることをおすすめします。
Q7. 相続税の申告書はどこの税務署に提出しますか?
A. 亡くなった方(被相続人)が亡くなった時の住所地を所轄する税務署です。相続人の住所地の税務署ではないので注意してください。持参・郵送・e-Taxで提出できます。
Q8. 相続税の申告は個人でもソフトを使って自分でできますか?
A. 可能です。国税庁の様式に自分で記入する方法のほか、民間の申告ソフトを使う方法があります。ただし土地の評価や小規模宅地等の特例など判断が難しい部分があるため、不安な場合は専門家への確認をおすすめします。
Q9. 基礎控除以下なら相続税の申告は必要ありませんか?
A. 原則として不要です。ただし、小規模宅地等の特例などを使って基礎控除以下になる場合は、特例の適用を受けるために申告が必要です。
まとめ
小規模宅地等の特例を使う相続税申告は、自分で行うことも可能ですが、要件判定や添付書類の準備が複雑になる分、税理士への依頼も有力な選択肢です。税理士報酬の相場は遺産総額の0.5〜1%程度が目安とされています。申告後に不動産の売却を検討する場合は、保有継続要件や取得費加算の特例の期限にも注意しましょう。ハウスドゥでは、茨城県内4店舗体制で相続にまつわる不動産のご相談・無料査定を承っています。
さらに詳しく|小規模宅地等の特例について
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



