- 共有名義の不動産で共有者が自己破産するとどうなるのか
- 自己破産した共有者の持分はどうやって換価されるのか
- 他の共有者に起こる影響
- 共有物分割請求で破産者の持分を買い取る方法(破産法52条)
- 破産管財人や買受人との交渉で気をつけたいポイント
- 自由財産の拡張は共有持分に使えるのか
- 共有名義の不動産を自己破産前に整理しておく方法
- 共有名義・共有持分の売却はどこに相談すべきか
- 共有者が自己破産した場合の手続きの流れと、他の共有者が確認すること
- 住宅ローンが残っている共有不動産の場合に気をつけたい点
- 共有持分の評価額は低くなりやすい。買取価格はどう決まる?
- 他の共有者が最初にやるべきこと5つのチェックリスト
- 破産管財人から持分売却の打診を受けたときの確認事項
- 破産管財人による売却と税金の考え方
- 自己破産と債務整理の基本|免責が認められても共有不動産には影響が出る
- 共有者の自己破産でよくある誤解
- 茨城県で共有不動産・共有持分の相談をするときのポイント
- あわせて読みたい
- 茨城県内での対応・ハウスドゥ4店舗ネットワーク
- よくある質問
- まとめ
共有名義の不動産で共有者が自己破産するとどうなるのか
実家を兄弟で相続した、夫婦でペアローンを組んだなど、不動産を複数人の共有名義にしているケースは珍しくありません。その共有者のうちの1人が自己破産の手続きを取った場合、共有不動産全体がどうなるのか不安に感じる方は多いはずです。結論として、自己破産によって処分の対象になるのは、破産した本人が持っている「共有持分」だけであり、他の共有者が持っている持分や不動産全体が自動的に処分されるわけではありません。
処分の対象になるのは「破産者本人の持分」だけ
共有名義の不動産は、法律上「持分」という割合で権利が分かれています。自己破産の手続きが始まると、破産者が破産手続開始の時点で持っていた財産はすべて「破産財団」に組み入れられますが、これに含まれるのはあくまで破産者自身の共有持分です。他の共有者の持分は破産者の財産ではないため、破産財団には含まれません。
破産財団と破産管財人の役割
破産財団に組み入れられた財産は、裁判所が選任する破産管財人によって管理・換価され、債権者への配当に充てられます。共有持分についても、破産管財人が実質的な売主として売却手続きを進めることになります。
自己破産した共有者の持分はどうやって換価されるのか
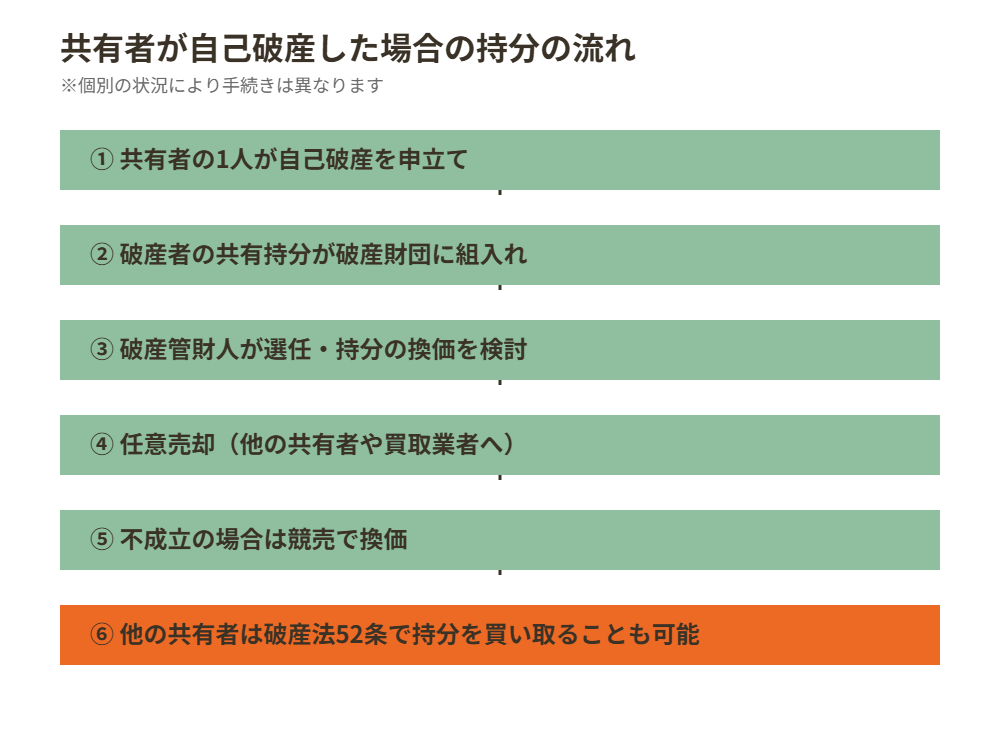
まずは任意売却が試みられる
破産管財人は、共有持分をできるだけ高く換価するため、通常はまず任意売却の方法を検討します。共有持分だけを買い取る専門の買取業者や、他の共有者への売却が候補になります。
任意売却が成立しない場合は競売
買い手が見つからず任意売却が成立しない場合は、裁判所を通じた競売により持分が換価されることになります。競売では市場価格より低い金額で落札されることも多く、破産管財人としても任意売却を優先する傾向があります。
他の共有者に起こる影響
見ず知らずの第三者と共有状態になるリスク
破産者の持分が専門の買取業者や投資家に買い取られると、他の共有者は面識のない第三者と不動産を共有する状態になります。共有物の管理・処分には共有者間の合意が必要な場面が多いため、意思疎通が難しい相手と共有関係が続くことは実務上の負担になりがちです。
自分自身は自己破産していなければ持分を失わない
誤解されやすい点ですが、共有者の1人が自己破産をしても、自分自身が破産手続きを取っていなければ、自分の持分を失うことはありません。ただし、上記の第三者との共有状態というリスクは残るため、早めに対応を検討しておく価値があります。
共有物分割請求で破産者の持分を買い取る方法(破産法52条)
相当の償金を支払って持分を取得する仕組み
破産法52条では、共有者の中に破産手続開始決定を受けた者がいる場合、他の共有者は共有物の分割を請求できるほか、「相当の償金」を支払うことで破産者の持分を取得できると定められています。ここでいう相当の償金とは、取得する持分の評価額に相当する金額です。共有者間で分割をしない特約があっても、この請求は可能です。
資金がない場合の選択肢
持分を買い取るための資金を用意できない場合は、無理に持分取得を目指すのではなく、共有不動産全体を売却して代金を持分割合に応じて分ける「換価分割」や、専門の買取業者に自分の持分を売却して共有関係そのものから抜ける方法も選択肢になります。
破産管財人や買受人との交渉で気をつけたいポイント
任意売却時に他の共有者が優先的に買い取れるケースがある
破産管財人は換価額を最大化する義務がある一方で、共有者間のトラブルを避けたいという事情から、他の共有者への売却を優先的に打診してくれることもあります。破産管財人が選任されたら、早めに連絡を取り、買い取りの意思があることを伝えておくと交渉が進めやすくなります。
交渉がまとまらないときの共有物分割請求訴訟
価格面などで折り合いがつかない場合は、共有物分割請求訴訟によって裁判所に判断を仰ぐことになります。訴訟には時間と費用がかかるため、可能な限り交渉での解決を目指すのが現実的です。
自由財産の拡張は共有持分に使えるのか
自己破産の手続きには、生活に最低限必要な財産を破産者の手元に残す「自由財産の拡張」という制度があります。ただし、これは主に一定額以下の預金や生活必需品などが対象で、不動産の共有持分のように評価額が大きくなりやすい資産は、自由財産として認められにくいのが実情です。共有持分が自由財産として残せるかどうかは、個別の事情によって裁判所の判断が分かれるため、破産手続きを担当する弁護士に確認する必要があります。
共有名義の不動産を自己破産前に整理しておく方法
破産前に持分を売却する場合の注意点(否認権のリスク)
自己破産を検討し始めた段階で、あわてて持分を極端に安い価格で親族などに売却してしまうと、後から破産管財人に「否認権」を行使され、その売却自体が取り消される可能性があります。持分を整理する場合は、必ず適正な市場価格で、かつ弁護士に相談したうえで進めることが重要です。
共有名義を解消しておくメリット
将来的なトラブルを避けるという意味では、自己破産に至る前の段階で共有名義そのものを解消し、単独名義に整理しておくことも有効な選択肢です。共有関係が続く限り、共有者の誰か1人の事情(破産・離婚・相続など)が不動産全体に影響を及ぼすリスクは残り続けます。
共有名義・共有持分の売却はどこに相談すべきか
弁護士と不動産買取業者、それぞれの役割
自己破産の手続きそのものや否認権など法的な判断が必要な場面は弁護士への相談が不可欠です。一方で、共有持分をどう現金化するか、他の共有者とどう折り合いをつけるかといった不動産取引の実務面は、共有持分の取り扱いに慣れた買取業者に相談することで解決の道筋が見えやすくなります。
買取業者に相談するメリット
共有持分は一般の仲介市場では買い手が見つかりにくい物件ですが、共有持分の取り扱い実績がある買取業者であれば、他の共有者との調整も含めて現況のまま買い取ってもらえる可能性があります。破産管財人との交渉に不安がある場合も、専門業者を交えることで話がまとまりやすくなるケースがあります。
共有者が自己破産した場合の手続きの流れと、他の共有者が確認すること
共有者の自己破産は、ある日突然「破産管財人」から連絡が来て初めて知る、という形になることも少なくありません。まずは手続きがどの順番で進むのかを把握しておくと、慌てずに動けます。
| 段階 | 内容 | 他の共有者が確認したいこと |
|---|---|---|
| ①破産手続開始の決定 | 裁判所が破産手続の開始を決定します。不動産の持分があるケースでは、一般に破産管財人が選任される管財事件として進みます(財産の状況により異なります)。 | 登記事項証明書で名義・持分割合・抵当権の有無を確認する |
| ②破産管財人による調査 | 管財人が登記や固定資産評価などから、破産者の持分の価値を調べます。 | 管財人(担当弁護士)の連絡先を控え、窓口を一本化する |
| ③持分の換価 | まず任意売却が検討され、成立しなければ競売になることがあります。 | 自分が買い取りたいか、第三者への売却を認めるかを早めに整理する |
| ④配当・手続の終了 | 持分の売却代金は、破産者の債権者への配当に充てられます。 | 売却後の新しい共有者(または単独所有)との関係を確認する |
なお、破産者の財産が乏しく手続費用も賄えない場合は管財人が付かない「同時廃止」となることもありますが、不動産の持分がある場合は管財事件になることが多いとされています。実際の取り扱いは裁判所と事案ごとに異なるため、必ず弁護士に確認してください。
住宅ローンが残っている共有不動産の場合に気をつけたい点
抵当権が付いていると、破産手続とは別に競売が進むことがある
住宅ローンの担保として抵当権が設定されている場合、金融機関(抵当権者)は破産手続とは別に、担保権を実行して競売を申し立てることができます(別除権)。ローン残高が不動産の評価額を上回る「オーバーローン」の状態では、破産管財人が持分を売却しても配当に回せるお金が残らないため、その持分について手続上の扱いが変わる場合があります。
ペアローン・連帯債務の場合はローン契約の確認が先
夫婦のペアローンや連帯債務で購入した家では、一方の破産がローン契約上どのように扱われるかが重要です。契約内容によっては、金融機関から残債の一括返済を求められる可能性もゼロではありません。まずは契約書と返済予定表を手元に集め、金融機関と弁護士に早めに状況を伝えましょう。
共有持分の評価額は低くなりやすい。買取価格はどう決まる?
共有持分だけを売却する場合、不動産全体の価格に持分割合を掛けた金額より低くなるのが一般的です。買い手が単独で自由に使えず、他の共有者との調整も必要になるためです。具体的な割引の程度は物件の立地・種別・共有者の関係性などで変わるため、一律の目安はありません。破産管財人が売却する場合も、査定書や鑑定をもとに価格が検討されるのが通常です。
他の共有者が自分で買い取るメリット
第三者の買取業者に渡る前に自分が持分を取得できれば、見知らぬ相手との共有を避け、不動産全体を一人で管理・売却できる状態に近づけられます。資金面が課題の場合は、不動産全体の売却を前提に、売却代金から買取代金を支払う方法を専門家と検討する選択肢もあります。
他の共有者が最初にやるべきこと5つのチェックリスト
- 登記事項証明書(登記簿)で、名義・持分割合・抵当権や差押えの有無を確認する
- 破産の事実と、破産管財人(担当弁護士)の連絡先を確認する
- 自分が持分を買い取りたいのか、不動産全体を売却したいのかを決め、資金計画を整理する
- 不動産会社に不動産全体の査定を依頼し、持分の価値の目安を把握する
- 法的な手続は弁護士、登記は司法書士、税金は税理士というように、論点ごとに専門家へ相談する
破産管財人から持分売却の打診を受けたときの確認事項
| 確認項目 | 見るポイント |
|---|---|
| 売却価格の根拠 | 査定書や鑑定など、価格の算定根拠が示されているか |
| 売却先 | 自分が買い取る余地があるか、第三者に売る場合はどのような相手か |
| 引渡し・登記の時期 | 名義変更(持分移転登記)の時期とスケジュール |
| 費用の負担 | 登記費用や固定資産税の精算など、誰が何を負担するか |
| 他の共有者の交渉余地 | 買取価格や支払い方法に交渉の余地があるか |
破産管財人による売却と税金の考え方
破産手続による持分の売却には、所得税の取り扱いに特例が設けられている場合があります(強制換価手続による資産の譲渡など。適用には要件があります)。一方、他の共有者が自分の持分を通常の売却で手放す場合は、通常の譲渡所得として課税関係を整理します。居住用財産の3,000万円特別控除は共有者ごとに要件を満たせば適用を検討できます。詳しい計算は譲渡所得税とは?計算方法・税率・3,000万円特別控除で解説しています。個別の判定は税理士または税務署にご確認ください。
自己破産と債務整理の基本|免責が認められても共有不動産には影響が出る
自己破産は債務整理の一つで、裁判所が免責を許可すると、原則として借金の返済義務がなくなります。ただし、一定以上の財産は換価され、債権者への配当に充てられます。債務整理には任意整理・個人再生・自己破産などがあり、個人再生では住宅ローン特則を利用して自宅を残せる場合もあります(要件あり)。共有者がどの手続きを選んだかで、他の共有者への影響は大きく変わりますので、まず事前に情報を整理し、弁護士から適切な説明を受けることが大切です。
他の共有者にとってのデメリットと注意点
破産管財人が不動産の持分を任意売却する場合は、原則として裁判所の許可が必要です。売却が決まると、土地・建物ともに共有者が入れ替わるため、新たな共有者の意向によっては共有物分割請求を受けたり、持分の買取条件や相場をめぐる交渉が必要になったりします。家族や夫婦で住んでいる自宅の場合は特に、生活への影響を避けるため、早い段階で売却方法を決めておくことをおすすめします。共有者の変更は登記にも反映されるため、変更後は固定資産税の納付書の送付先や連絡窓口の確認も欠かせません。
共有者の自己破産でよくある誤解
| よくある誤解 | 実際のところ |
|---|---|
| 共有者が破産すると家全体が競売になる | 換価の対象は破産者の持分です。ただし、持分の買受人から共有物分割請求を受ける可能性はあります。 |
| 破産者の持分は自動的に自分のものになる | 自動的には移りません。買い取る場合は管財人等との合意や手続が必要です。 |
| 破産前に名義を移せば守れる | 不当に安い価格での譲渡などは否認権で取り消されるおそれがあります。 |
| 自分は破産していないので住宅ローンは無関係 | 連帯債務者・連帯保証人になっている場合は、自分にも返済の責任が及びます。 |
関連して、不動産を担保にするとは?不動産担保ローンの仕組み、仮処分とは?処分禁止の仮処分の流れ、不動産の第三者とは?登記・対抗要件もあわせてご覧ください。
茨城県で共有不動産・共有持分の相談をするときのポイント
共有不動産は、共有者の人数や関係性、住宅ローンの有無によって最適な進め方が変わります。ハウスドゥ茨城の取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗では、不動産全体の査定や買取のご相談を承っています。法律面の判断が必要な場合は、弁護士・司法書士・税理士などの専門家と連携しながら、売却か買取かを一緒に整理します。お電話は0120-565-072、フォームからのご相談はこちらです。
あわせて読みたい
共有名義・共有持分についてより詳しく知りたい方は、以下の記事もあわせてご覧ください。
茨城県内での対応・ハウスドゥ4店舗ネットワーク
ハウスドゥでは、茨城県内のつくば市・水戸市・取手市・守谷市を拠点とする4店舗のネットワークを通じて、共有名義・共有持分に関する売却相談に対応しています。共有者の自己破産をきっかけに不動産の今後を考えたい方は、無料査定だけでも承っていますので、お気軽にご相談ください。
よくある質問
Q1. 共有者の1人が自己破産すると、共有不動産全体が処分されますか?
いいえ。処分の対象になるのは、あくまで破産した本人が持つ共有持分のみです。他の共有者が持つ持分や不動産全体が自動的に処分されることはありません。
Q2. 自分は自己破産していないのに、持分を失うことはありますか?
ご自身が破産手続きを取っていなければ、ご自身の持分を失うことはありません。ただし、破産者の持分が第三者に渡り、見ず知らずの相手と共有状態になるリスクはあります。
Q3. 破産者の持分を買い取りたい場合、どうすればよいですか?
破産法52条に基づき、他の共有者は「相当の償金」を支払うことで破産者の持分を取得できます。相当の償金とは、取得する持分の評価額に相当する金額です。
Q4. 持分を買い取る資金がない場合はどうなりますか?
共有不動産全体を売却して代金を分ける換価分割や、自分の持分だけを買取業者に売却して共有関係から抜ける方法などが選択肢になります。
Q5. 自己破産の直前に持分を売却しても大丈夫ですか?
極端に安い価格での売却など、債権者を害する意図があると判断されると、破産管財人の否認権によって取り消される可能性があります。必ず弁護士に相談し、適正価格で進める必要があります。
Q6. 共有持分だけを売ることはできますか?
はい、共有持分は自分の持分だけを他の共有者の同意なく売却することが法律上可能です。ただし一般の仲介市場では買い手が見つかりにくいため、共有持分の取り扱いに慣れた買取業者への相談が現実的です。
まとめ
共有名義の不動産で共有者の1人が自己破産しても、処分されるのはその人の共有持分のみで、他の共有者の権利が自動的に失われることはありません。ただし、破産管財人による任意売却や競売を通じて見ず知らずの第三者と共有関係になるリスクがあり、破産法52条の共有持分買取権や換価分割といった選択肢を早めに検討しておくことが重要です。共有名義・共有持分の売却でお悩みの際は、ハウスドゥ茨城グループへ無料相談ください。
Q7. 共有者が自己破産したら、すぐに家に住めなくなりますか?
いいえ。破産手続の開始だけで、他の共有者が住み続けられなくなるわけではありません。ただし、破産者の持分が売却されて新しい共有者が現れた場合は、利用方法の調整が必要になることがあります。
Q8. 住宅ローンが残る共有不動産で共有者が破産したらどうなりますか?
抵当権が付いている場合、金融機関は破産手続とは別に担保権を実行できます。ペアローンや連帯債務の場合は契約内容の確認が重要ですので、早めに金融機関と弁護士へ相談してください。
Q9. 共有者の破産について、最初にどこへ相談すればよいですか?
法的な手続や管財人への対応は弁護士、登記は司法書士、税金は税理士が窓口です。不動産の査定や買取の可能性を知りたい場合は、不動産会社にも並行して相談すると全体像を把握しやすくなります。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



