「親から不動産を生前贈与してもらうことになったけれど、名義変更(登記)の手続きがよくわからない」「登録免許税や不動産取得税がいくらかかるのか不安」——そんな悩みを抱える方は少なくありません。
不動産の生前贈与は、相続と違って贈与者が元気なうちに財産の行き先を確定できる一方、名義変更(贈与登記)には相続とは異なる税金・書類が必要になります。この記事では、不動産を生前贈与で名義変更する際の手続きの流れ、必要書類、登録免許税・不動産取得税・贈与税の計算方法を、2026年時点の制度にもとづいて解説します。
- 生前贈与による不動産の名義変更とは
- 生前贈与で不動産を名義変更する4つのステップ
- 生前贈与の名義変更に必要な書類チェックリスト
- 登録免許税はいくら?計算方法を解説
- 不動産取得税はいくら?税率と軽減措置
- 贈与税はいくら?暦年課税と相続時精算課税の選び方
- 自分で手続きする場合と司法書士に依頼する場合の費用比較
- 生前贈与でよくある失敗と注意点
- 贈与後に売却する・住宅ローンが残る不動産を贈与するときの注意点
- 夫婦間の贈与なら「贈与税の配偶者控除」が使える場合がある
- 相続が近いと「生前贈与加算」で贈与が相続財産に戻ることがある
- 生前贈与の名義変更のスケジュールの目安
- 茨城県内で生前贈与の不動産についてお悩みの方へ
- よくあるご質問
生前贈与による不動産の名義変更とは
生前贈与による不動産の名義変更とは、贈与者(財産を渡す人)が生きているうちに、不動産の所有権を受贈者(財産をもらう人)へ移す手続きのことです。法務局で「贈与を原因とする所有権移転登記」(通称:贈与登記)を行うことで、正式に名義が変わります。
相続との違い
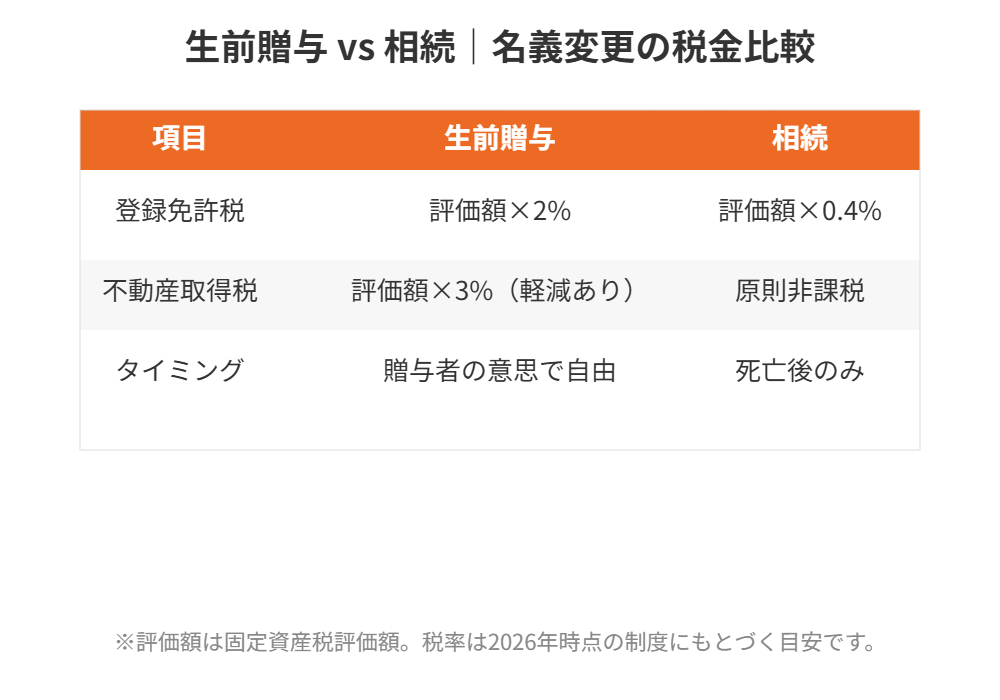
相続による名義変更(相続登記)は、贈与者が亡くなった後にしか行えません。生前贈与は贈与者の意思で贈与のタイミング・相手を選べる点が最大の違いです。ただし、相続登記の登録免許税が原則1,000分の4(0.4%)であるのに対し、生前贈与の登録免許税は1,000分の20(2%)と5倍の差があります。さらに生前贈与では受贈者に不動産取得税もかかりますが、相続では原則非課税です。この税負担の差を理解したうえで、生前贈与を選ぶかどうかを判断する必要があります。
生前贈与で不動産を名義変更する4つのステップ
ステップ1:贈与する不動産の内容を確認する
まず、登記事項証明書(登記簿謄本)や固定資産評価証明書を取得し、対象不動産の所在・地番・面積・評価額を確認します。評価額は登録免許税・不動産取得税・贈与税の計算の基礎になるため、最初に押さえておくべき情報です。
ステップ2:贈与契約書を作成する
贈与者・受贈者双方の合意を証明する「贈与契約書」を作成します。口頭の贈与でも法律上は成立しますが、登記や税務申告の際に贈与の事実を証明する書面が必要になるため、必ず書面で残します。実印での押印・印鑑証明書の添付が一般的です。
ステップ3:必要書類をそろえて法務局へ登記申請する
贈与契約書と登記に必要な書類一式をそろえ、不動産の所在地を管轄する法務局へ申請します。申請から登記完了までは、書類に不備がなければおおむね1〜2週間程度です。
ステップ4:不動産取得税・贈与税の申告と納付
登記完了後、受贈者には不動産取得税(都道府県税)と贈与税(国税)の申告・納付義務が生じます。不動産取得税は登記後しばらくして納税通知書が届く方式が一般的ですが、都道府県によって時期が異なるため、管轄の県税事務所に確認しておくと安心です。
生前贈与の名義変更に必要な書類チェックリスト
贈与登記に必要な書類は、贈与者・受贈者それぞれで異なります。
贈与者(渡す人)が用意する書類
- 登記済権利証または登記識別情報通知
- 印鑑証明書(発行後3か月以内)
- 固定資産評価証明書(最新年度のもの)
- 実印
受贈者(もらう人)が用意する書類
- 住民票(本籍・マイナンバーなしのもの)
- 認印(実印でなくても可の場合が多い)
共通で必要な書類
- 贈与契約書
- 登記申請書
- 登記原因証明情報(贈与契約書で兼ねることも可能)
住所変更・氏名変更を経ている場合は、変更の経緯がわかる戸籍の附票や住民票の除票が追加で必要になることがあります。事前に法務局や司法書士へ確認しておくと手戻りを防げます。
登録免許税はいくら?計算方法を解説
生前贈与による所有権移転登記にかかる登録免許税の税率は、固定資産税評価額の1,000分の20(2%)です。
計算式
登録免許税=固定資産税評価額×2%
計算例
固定資産税評価額2,000万円の土地を生前贈与した場合、登録免許税は2,000万円×2%=40万円です。同じ評価額の不動産を相続で名義変更する場合は2,000万円×0.4%=8万円となり、生前贈与の方が32万円多くかかる計算になります。
不動産取得税はいくら?税率と軽減措置
生前贈与で不動産を取得すると、受贈者に不動産取得税(都道府県税)が課されます。相続による取得は原則非課税ですが、生前贈与は課税対象になる点が大きな違いです。
税率
不動産取得税の標準税率は、土地・住宅が3%です(令和9年3月31日までの特例税率)。宅地については課税標準額が評価額の2分の1に軽減される特例があります。
計算例
評価額1,000万円の宅地を生前贈与した場合、課税標準は1,000万円×1/2=500万円となり、不動産取得税は500万円×3%=15万円です。
免税点に注意
土地は課税標準額16万円未満、家屋(贈与・売買等)は34万円未満であれば不動産取得税は課税されません。評価額の低い土地では課税対象外になるケースもあるため、固定資産評価証明書で確認しておきましょう。
贈与税はいくら?暦年課税と相続時精算課税の選び方
不動産の名義変更にあわせて必ず確認しておきたいのが贈与税です。2026年時点では「暦年課税」と「相続時精算課税」の2つの制度があり、どちらを選ぶかで税額が大きく変わります。
暦年課税:年110万円まで非課税
暦年課税は、1年間(1月1日〜12月31日)にもらった財産の合計が110万円以下であれば贈与税がかからない制度です。不動産のような高額資産を一度に贈与すると110万円を超えるため、通常は贈与税が発生します。なお、2024年の税制改正により、相続開始前に贈与した財産を相続財産に加算する「生前贈与加算」の対象期間が、相続開始前3年以内から7年以内へ延長されている点にも注意が必要です。
相続時精算課税:年110万円の基礎控除+2,500万円まで贈与税ゼロ、ただし相続時に精算
相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与について選択できる制度です。2024年の改正で年110万円の基礎控除が新設され、この基礎控除内の贈与は相続財産に加算されません。基礎控除を超えた部分は累計2,500万円まで贈与税がかからず、それを超えた部分は一律20%課税されます。ただし、基礎控除を超えて非課税とした分は、贈与者が亡くなったときに相続財産へ加算され、相続税として精算されます。一度この制度を選択すると、同じ贈与者からの贈与について暦年課税へ後から変更できない点に注意してください。
自分で手続きする場合と司法書士に依頼する場合の費用比較
贈与登記は法律上、本人が申請することも可能です。自分で行えば司法書士報酬(相場5万〜10万円程度)を節約できますが、平日に法務局へ出向く時間や書類作成の手間がかかります。書類の不備で補正・再提出になると、想定より時間がかかることもあるため、初めて手続きする場合は司法書士へ相談するのも選択肢の一つです。
生前贈与でよくある失敗と注意点
失敗例1:贈与税と登録免許税・不動産取得税を合算すると想定より高額になる
生前贈与は「相続税対策になる」というイメージが先行しがちですが、登録免許税・不動産取得税・贈与税を合計すると、評価額によっては数十万円〜百万円規模の負担になることがあります。実行前に必ず概算額を計算しておきましょう。
失敗例2:小規模宅地等の特例が使えなくなる
自宅の土地を生前贈与してしまうと、相続時に評価額を最大80%減額できる「小規模宅地等の特例」が使えなくなる場合があります。特例の詳しい要件は別記事で解説していますので、あわせてご確認ください。
失敗例3:一度贈与すると原則取り消せない
生前贈与は、贈与契約が成立し登記まで完了すると、当事者の合意なしに取り消すことは原則できません。将来的に売却や活用の予定がある不動産は、贈与する前によく検討しておく必要があります。
贈与後に売却する・住宅ローンが残る不動産を贈与するときの注意点
生前贈与は「名義を変えて終わり」ではなく、その後に売却する予定があるかどうか、住宅ローンが残っているかどうかで手続きも税金の考え方も変わります。ここでは、相談の多い2つのケースを整理します。
贈与で取得した不動産を売るときは、取得費・取得時期が引き継がれる
贈与で取得した不動産を後に売却する場合、譲渡所得の計算では、贈与した人(贈与者)の取得費や取得した時期が原則として引き継がれます。贈与を受けた日からの年数だけで「長期・短期」を判断するわけではない点に注意が必要です。売却益の計算や3,000万円特別控除の使い方は、譲渡所得税とは?計算方法・税率・3,000万円特別控除で詳しく解説しています。売却を見据えている場合は、贈与の前に税理士へ確認しておくと安心です。
住宅ローンが残っている不動産は、金融機関への確認が先
抵当権がついたまま不動産を贈与すると、ローンの返済義務をどうするかが問題になります。多くの住宅ローンでは、契約上、名義変更に金融機関の承諾が必要とされています。無断で名義を変えるとローンの一括返済を求められる可能性もあるため、事前に借入先へ相談しましょう。ローン残債を引き受ける形の贈与(負担付贈与)は、贈与税の評価の考え方が通常の贈与と異なる場合があります。個別の取り扱いは税理士・司法書士にご確認ください。
夫婦間の贈与なら「贈与税の配偶者控除」が使える場合がある
婚姻期間が20年以上の夫婦間で、居住用の不動産(またはその購入資金)を贈与する場合、贈与税の配偶者控除という特例があります。通常の基礎控除(年110万円)とは別に、最高2,000万円まで控除を受けられる制度です。
| 項目 | 内容の目安 |
|---|---|
| 婚姻期間 | 20年以上(入籍日から贈与日まで) |
| 対象 | 居住用の不動産、またはその取得資金 |
| 控除額 | 基礎控除110万円とは別に最高2,000万円 |
| 回数 | 同じ配偶者からは一生に一度 |
| 手続き | 贈与税の申告が必要(控除を受けるために申告します) |
控除を受けるには、贈与を受けた翌年の3月15日までにその不動産に住み、その後も住み続ける見込みであることなどの要件があります。要件の細部は国税庁の案内や税理士で必ずご確認ください。名義変更の全体像は、家の名義変更|相続・生前贈与・財産分与・夫婦間のケース別もあわせてご覧ください。
相続が近いと「生前贈与加算」で贈与が相続財産に戻ることがある
暦年課税で贈与した財産でも、贈与者が亡くなった場合、相続開始前の一定期間内の贈与分は相続財産に加算して相続税を計算します。この期間は従来3年でしたが、2024年1月1日以降の贈与から段階的に7年へ延長されています。つまり、「相続税対策のつもりで贈与したのに、相続税の計算では加算された」というケースが起こり得ます。相続人が複数いる場合は、贈与の時期や金額が不公平感につながることもあるため、家族で話し合っておくことが大切です。親子での共有名義を使った贈与の考え方は、親子共有名義で生前贈与するメリット・デメリットで解説しています。
生前贈与の名義変更のスケジュールの目安
実際に動き出すときの流れを、時系列で整理しました。登記が完了するまでの期間は法務局の混み具合や書類の状況で変わるため、あくまで目安としてお考えください。
| 時期 | やること |
|---|---|
| 贈与前 | 家族で方針を確認/ローンの有無・金融機関への相談/税理士・司法書士に相談 |
| 贈与契約 | 贈与契約書の作成、必要書類(評価証明書・印鑑証明書など)の取得 |
| 登記申請 | 法務局へ所有権移転登記を申請(登録免許税を納付)。完了までおおむね1〜2週間前後が目安 |
| 贈与の翌年2月1日〜3月15日 | 贈与税の申告・納付 |
| 登記後しばらくして | 都道府県から不動産取得税の納税通知書が届く |
なお、2024年4月1日から義務化された相続登記と違い、生前贈与による名義変更の登記には法律上の申請期限は定められていません。ただし、登記をしないままだと第三者に対して自分の権利を主張できなくなるおそれがあるため、贈与後は早めに手続きを進めるのが基本です。
茨城県内で生前贈与の不動産についてお悩みの方へ
ハウスドゥでは、茨城県内4店舗(取手戸頭・守谷・つくば研究学園都市・県庁水戸)で、生前贈与や相続に関わる不動産のご相談を承っています。「生前贈与するか、相続まで待つか迷っている」「贈与を受けた不動産をこの先売却するかもしれない」といった段階でも、登記や税金の概算を踏まえたうえでご相談いただけます。買取・仲介どちらの視点からも中立にアドバイスできるのが、地域密着でやってきた私たちの強みです。
▶ さらに詳しく
不動産の生前贈与にかかる贈与税の計算方法|速算表と3つの計算例【2026年】|贈与税がいくらになるか具体的に計算したい方はこちら
終活の不動産生前贈与メリット5選【2026年】|生前贈与と相続、どちらが得かを比較したい方はこちら
小規模宅地等の特例|80%減の要件と家なき子【2026】|自宅の土地を贈与する前に、相続時の減額特例が使えなくなる条件を確認したい方はこちら
よくあるご質問
Q. 生前贈与の名義変更は自分でもできますか?
可能です。登記申請自体は本人でも行えますが、書類の不備があると補正が必要になるため、時間に余裕を持って進めるか、司法書士への依頼も検討しましょう。
Q. 生前贈与の登録免許税はどうやって計算しますか?
固定資産税評価額×2%(1,000分の20)で計算します。評価額は固定資産評価証明書で確認できます。
Q. 生前贈与で不動産取得税はかかりますか?
はい、かかります。相続による取得は原則非課税ですが、生前贈与による取得は不動産取得税(標準税率3%、宅地は課税標準1/2の軽減特例あり)の対象です。
Q. 暦年課税と相続時精算課税、どちらを選べばいいですか?
将来値上がりが見込める不動産や、早期に確実に資産を移したい場合は相続時精算課税、少額を長期間かけて贈与したい場合は暦年課税が向いているとされます。ご自身の状況によって有利不利が変わるため、税理士への相談をおすすめします。
Q. 生前贈与した不動産を後で売却できますか?
可能です。ただし贈与を受けてからの所有期間によって譲渡所得税の税率(短期・長期)が変わります。売却を見据えている場合は、贈与のタイミングもあわせてご相談ください。
Q. 必要書類はどこで取得できますか?
印鑑証明書・住民票は市区町村役場、固定資産評価証明書は不動産所在地の市区町村(東京23区は都税事務所)、登記事項証明書は法務局で取得できます。
Q. 贈与税の申告はいつまでにすればいいですか?
贈与を受けた年の翌年2月1日から3月15日までが申告期間です。基礎控除(年110万円)を超える場合や、配偶者控除・相続時精算課税を利用する場合は申告が必要になります。
Q. 配偶者に自宅を贈与した場合、いくらまで贈与税がかかりませんか?
婚姻期間20年以上など要件を満たせば、基礎控除とは別に最高2,000万円まで控除を受けられる場合があります。ただし登録免許税や不動産取得税は別にかかりますので、事前に税理士へご確認ください。
Q. 生前贈与した後に贈与した人が亡くなったら、相続税はどうなりますか?
暦年課税の場合、相続開始前の一定期間(2024年以降の贈与から段階的に3年→7年へ延長)の贈与は、相続財産に加算して相続税を計算します。相続時精算課税を選んだ場合は、贈与分を相続時に精算する仕組みです。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



