「地震保険の保険料が高くて、更新のたびに悩む」「火災保険だけ残して地震保険はやめてしまおうか」——戸建てにお住まいの方から、こうした声を聞くことがあります。地震保険をやめる(解約する)ことは制度上可能ですが、メリット・デメリットの両方を理解したうえで判断しないと、いざというときに後悔することになりかねません。この記事では、戸建てが地震保険をやめる理由と、やめる前に確認しておきたいポイントを整理します。
戸建てのオーナーが地震保険をやめる主な理由
①保険料が家計の負担になっている
地震保険の保険料は、建物の構造や所在地の地震リスクによって全国一律の基準で決まっており、保険会社ごとの値引きの余地がほとんどありません。近年は保険料が改定のたびに上昇傾向にあり、更新時の負担増を理由に解約を検討する方が増えています。
②補償額に限界があると感じている
地震保険の保険金額は、火災保険の保険金額の30〜50%の範囲でしか設定できません。仮に建物が全損しても、地震保険だけで建て替え費用の全額をまかなうことはできない仕組みになっており、「保険料の割に補償が心もとない」と感じる方もいます。
③耐震性の高い住宅で被害リスクが低いと考えている
新耐震基準(1981年以降)に加え、さらに耐震等級の高い住宅を選んで建てた方の中には、「そもそも建物が倒壊するリスクは低い」と考え、地震保険の必要性を低く見積もるケースもあります。
④居住地域の地震リスクを低く見積もっている
地域によって地震保険の保険料(都道府県別の基本料率)は異なり、リスクが比較的低いとされる地域では「自分の地域では大きな地震は起きにくい」と考え、解約を選ぶ方もいます。
地震保険だけ解約することはできる?
地震保険は火災保険とセットで契約する仕組みのため、地震保険だけを単独で契約することはできませんが、解約については地震保険のみを解約し、火災保険は継続するということが可能です。逆に、火災保険を解約すると地震保険も自動的に解約になります。
地震保険をやめる前に確認しておきたい4つのポイント
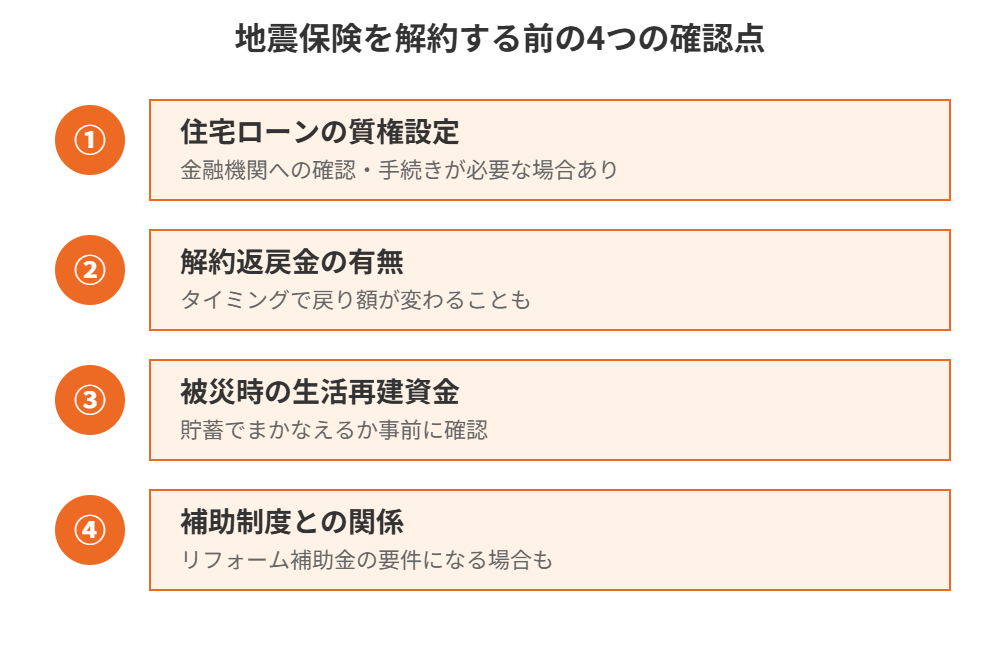
①住宅ローンが残っている場合は金融機関への確認が必要なことがある
住宅ローンを利用している場合、火災保険(および地震保険)の保険金請求権に金融機関の「質権」が設定されていることがあります。質権が設定された保険を解約する場合は、事前に金融機関へ連絡し、質権解除の手続きが必要になるケースがあるため、契約内容を確認しましょう。
②解約返戻金の有無・金額を確認する
地震保険・火災保険は、契約の残り期間に応じて未経過分の保険料が「解約返戻金」として戻ってくる場合があります。解約するタイミング(契約の更新月に合わせるかどうか)によって、戻ってくる金額が変わることもあるため、保険会社や代理店に確認すると無駄がありません。
③被災した場合の生活再建資金の見通しを立てる
地震保険をやめると、大地震で被害を受けた場合の当面の生活再建資金(当座の生活費・仮住まい費用など)を自己資金や貯蓄でまかなう必要が出てきます。解約前に、自分の家計で被災後の生活をどの程度支えられるかを一度シミュレーションしておくことをおすすめします。
④住宅ローン控除や自治体の補助制度との関係を確認する
耐震改修やリフォームに関する補助制度の中には、地震保険の加入状況を条件・加点要素としているものが自治体によってはあります。将来的にリフォームや補助金の活用を考えている場合は、事前に制度の要件を確認しておくと安心です。
地震保険をやめた家を売却するときの注意点
地震保険の加入状況自体は告知義務の対象ではないが、耐震性の説明とは別
地震保険に入っているかどうか自体は、宅地建物取引業法上の重要事項説明の直接の対象ではありません。ただし、建物の耐震診断の結果や、過去に地震で被害を受けた事実がある場合は、別途告知義務の対象になることがあるため、地震保険の加入状況と耐震性・被災歴の告知は分けて考える必要があります。
売却時の火災保険・地震保険の解約タイミング
売却が決まった場合、火災保険・地震保険は物件の引き渡し(所有権移転)が完了した後に解約するのが基本です。引き渡し前に解約してしまうと、万が一その間に災害が発生した場合の補償が受けられなくなるため注意しましょう。
買主側から地震保険の加入状況を聞かれることもある
近年は災害への関心の高まりから、買主側が地震保険の加入状況や過去の保険金請求歴を尋ねてくることがあります。売却をスムーズに進めるためにも、解約している場合はその経緯を簡潔に説明できるようにしておくとよいでしょう。
地震保険の保険料を抑えるための代表的な割引制度
建築年割引・耐震等級割引
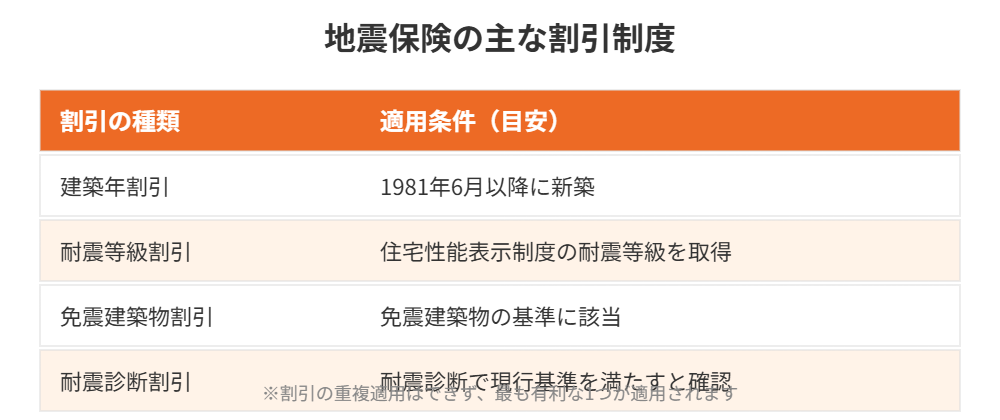
1981年6月以降に新築された建物であれば「建築年割引」、住宅性能表示制度に基づく耐震等級を取得していれば「耐震等級割引」が適用され、保険料が一定割合(10〜50%程度)割引されます。解約を検討する前に、これらの割引が正しく適用されているかを保険証券で確認する価値があります。
免震建築物割引・耐震診断割引
免震建築物として認定された住宅は「免震建築物割引」、耐震診断や耐震改修によって現行の耐震基準を満たしていることが確認できた住宅は「耐震診断割引」の対象になります。割引の重複適用はできず、最も有利な1つが適用される仕組みのため、複数の割引に該当しそうな場合は保険会社に確認してみましょう。
割引の適用漏れがないか証明書類を確認する
これらの割引は、建築確認済証や耐震診断報告書といった証明書類を保険会社に提出することで適用されます。新築時や耐震改修時に提出し忘れている場合、後から手続きをすることで割引が適用され、保険料が下がるケースもあります。
迷ったら「やめる」前に見直しという選択肢も
地震保険の負担が重いと感じる場合、解約以外にも「保険金額の見直し(50%から30%へ変更するなど)」「保険会社の乗り換え」「複数年契約への切り替えによる保険料の割引適用」といった見直し方法もあります。完全にやめる前に、契約している保険会社や代理店に相談し、負担を抑えつつ最低限の補償を残せないか検討してみることをおすすめします。
また、そもそも住み続ける予定がない、管理が負担になっている実家や空き家であれば、保険料を払い続けるよりも早めに売却してしまうという選択肢もあります。ハウスドゥでは、茨城県内(取手戸頭・守谷・つくば研究学園都市・水戸)の4店舗で、こうした住まいに関するご相談も承っています。
まとめ
戸建てが地震保険をやめる理由には、保険料の負担感や補償額への物足りなさ、耐震性への自信などがあります。ただし住宅ローンの質権設定や、被災時の生活再建資金の見通しなど、解約前に確認すべきポイントも複数あります。完全に解約する前に、保険金額の見直しなど負担を抑える方法も検討し、それでも判断に迷う場合は保険の専門家に相談することをおすすめします。
地震保険の補償内容|解約すると何が失われるのか
地震保険は、地震・噴火・津波を原因とする建物や家財の損害を補償する保険です。火災保険では地震を原因とする火災や倒壊は補償されないため、地震保険をやめると「地震による損害は自己負担」という状態になります。補償内容を確認したうえで、解約するかどうかを判断しましょう。
補償額の目安は火災保険の30〜50%
地震保険の保険金額は、火災保険の保険金額の30〜50%の範囲で設定します。上限は建物が5,000万円、家財が1,000万円です。そのため、地震保険だけで建物を建て直す費用をまかなうことは想定されておらず、生活再建の資金を支えるための保険という位置づけです。
損害の程度で支払われる保険金が変わる
| 損害の区分 | 支払われる保険金の目安 |
|---|---|
| 全損 | 地震保険金額の100%(時価が限度) |
| 大半損 | 地震保険金額の60%(時価の60%が限度) |
| 小半損 | 地震保険金額の30%(時価の30%が限度) |
| 一部損 | 地震保険金額の5%(時価の5%が限度) |
※内容は一般的な目安です。実際の補償内容や特約の有無は、保険証券や契約内容で必ず確認してください。
地震保険を解約する手続きの流れ
解約の手続きは、契約している保険会社または代理店への連絡から始まります。難しい手続きではありませんが、住宅ローンの質権設定や解約日の指定など、事前に確認すべき点があります。
①保険証券で契約内容と契約者を確認する
まず保険証券で、契約者・補償の対象(建物・家財)・保険期間・特約の有無を確認します。契約者本人以外の名義になっている場合は、手続きに委任状などが必要になることがあります。
②保険会社や代理店に相談・連絡する
解約したい旨を保険会社または代理店に連絡し、必要書類と解約日を確認します。解約返戻金(未経過期間分の保険料)の目安も、この時に聞いておくと安心です。
③金融機関への確認と書類の提出
住宅ローンの返済中は、火災保険や地震保険に質権が設定されていることがあります。この場合は、金融機関への確認や承諾が必要になる場合があります。質権について詳しくは質権設定とは?火災保険の質権設定者・質権者の意味と家を売るときの扱いも参考にしてください。
④解約日以降の補償の空白に注意する
解約日を過ぎると、地震による損害は補償されません。契約の途中で解約するか、満期を待つかは、解約返戻金の額と補償を続けたい期間を比べて決めましょう。保険期間が長期の契約では、途中解約で戻る金額が想定より少ない場合もあります。
建物の種類・使い方による判断の違い
地震保険をやめるかどうかは、建物の状況や使い方によっても変わります。次のようなケースでは、判断のポイントが異なります。
空き家・実家を所有している場合
誰も住んでいない実家でも、地震で建物が倒壊すれば、近隣への被害や解体費用の問題が生じることがあります。活用や売却の方針が決まっていない場合は、方針を決めてから地震保険を見直すとよいでしょう。空き家の扱いに悩んだときは負動産とは?処分方法・相続放棄・国庫帰属・買取も参考になります。
賃貸に出している物件の場合
賃貸にしている戸建ての場合、地震保険の対象は貸主が所有する建物です。入居者の家財は入居者自身の契約になるため、貸主が加入するのは建物部分となります。空室になった際の活用は空き部屋の活用方法を確認してみてください。
家財の補償をどうするか
建物の地震保険をやめても、家財の地震保険は別に契約できる場合があります。建物と家財は別々の補償なので、「建物はやめて家財だけ残す」といった見直しも選択肢です。
地震保険料控除と解約のタイミング
地震保険料は、所得税・住民税の控除の対象になります。所得税では年間の支払保険料に応じて最高5万円、住民税では最高2.5万円が控除されます(2026年時点の一般的な制度です)。解約すると、翌年以降はこの控除が受けられなくなるため、保険料の負担額だけでなく、控除後の実質的な負担額で比較することをおすすめします。
水害・ハザードマップも確認しておく
地震保険は地震・噴火・津波が対象で、台風や大雨による浸水は対象外です。自宅の災害リスクを把握するには、水防法とは?浸水想定区域とハザードマップの解説も役立ちます。
売却を考えている場合の保険の考え方
売却の予定がある場合は、引き渡しまでの期間は保険を続け、引き渡し後に解約するのが一般的な考え方です。引き渡し前に被災すると、売却条件に影響が出る可能性があるためです。住みながら売却する場合の注意点は住みながら家を売るとは?で整理しています。保険と売却のタイミングの調整は、不動産会社や保険会社の担当者に相談してください。
よくある質問
Q1. 地震保険だけを解約して、火災保険は残せますか?
はい、可能です。地震保険は火災保険とセットでなければ新規契約できませんが、解約については地震保険のみを解約し、火災保険を継続することができます。ただし逆に火災保険を解約すると、地震保険も自動的に解約されます。
Q2. 住宅ローンが残っている場合、地震保険は自由に解約できますか?
火災保険・地震保険の保険金請求権に金融機関の質権が設定されている場合は、事前に金融機関へ確認し、必要な手続きを行う必要があります。契約内容を保険証券などで確認しましょう。
Q3. 地震保険を解約すると、お金は戻ってきますか?
契約の残り期間に応じて、未経過分の保険料が解約返戻金として戻ってくる場合があります。金額はタイミングによって変わることがあるため、保険会社や代理店に確認するとよいでしょう。
Q4. 地震保険をやめたことは、家を売るときに言わなければいけませんか?
地震保険の加入状況自体は重要事項説明の直接の対象ではありませんが、耐震性や過去の被災歴に関する事実は別途告知義務の対象になることがあります。判断に迷う場合は不動産会社に確認しましょう。
Q5. 保険料が高いだけなら、解約以外に方法はありますか?
保険金額の割合を下げる、保険会社を乗り換える、複数年契約にして割引を適用するといった見直し方法があります。完全に解約する前に、こうした選択肢も検討することをおすすめします。
Q6. 住んでいない実家の地震保険もやめるべきですか?
空き家であっても火災・地震のリスクはあるため、一概に解約すべきとは言えません。今後住む予定があるか、売却を検討しているかによって判断は変わるため、活用方針が決まっていない場合はまず今後の方針を整理することをおすすめします。
Q7. 地震保険を解約する手続きは、どこに連絡すればいいですか?
契約している保険会社、または契約した代理店に連絡します。保険証券を手元に用意し、解約日や必要書類、解約返戻金の目安を確認しましょう。住宅ローンの質権が設定されている場合は、金融機関への確認も必要です。
Q8. 地震保険をやめたあとに、再び加入することはできますか?
火災保険が継続している限り、あらためて地震保険を付帯することは可能な場合があります。ただし、保険料や条件は加入時点の内容で決まるため、以前と同じ条件になるとは限りません。詳しくは保険会社や代理店にご確認ください。
Q9. 地震保険の保険料控除はどのくらい受けられますか?
一般的に、所得税では最高5万円、住民税では最高2.5万円の控除が受けられます。実際の控除額は支払った保険料や契約内容で変わるため、控除証明書や税務署・税理士に確認してください。
あわせて読みたい
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



