「借地権の土地は、固定資産税を自分で払うの?」——借地に家を建てて住んでいる方、あるいは借地権付きの不動産を相続した方から、よく聞かれる疑問です。結論からいうと、土地の固定資産税を納めるのは地主であり、借地人が直接市区町村に納税することはありません。ただし、実質的な負担が地代を通じて借地人にも及ぶ仕組みになっている点は理解しておく必要があります。
この記事では、借地権の固定資産税の負担の仕組み、更新料や相続の際に知っておきたいポイント、そして借地権をどう扱えばよいか迷ったときの選択肢まで、一次情報をもとに整理します。
借地権の固定資産税は誰が払う?
借地権付きの不動産には「土地」と「建物」があり、固定資産税の納税義務者はそれぞれ別に決まります。
土地の固定資産税は地主が納める
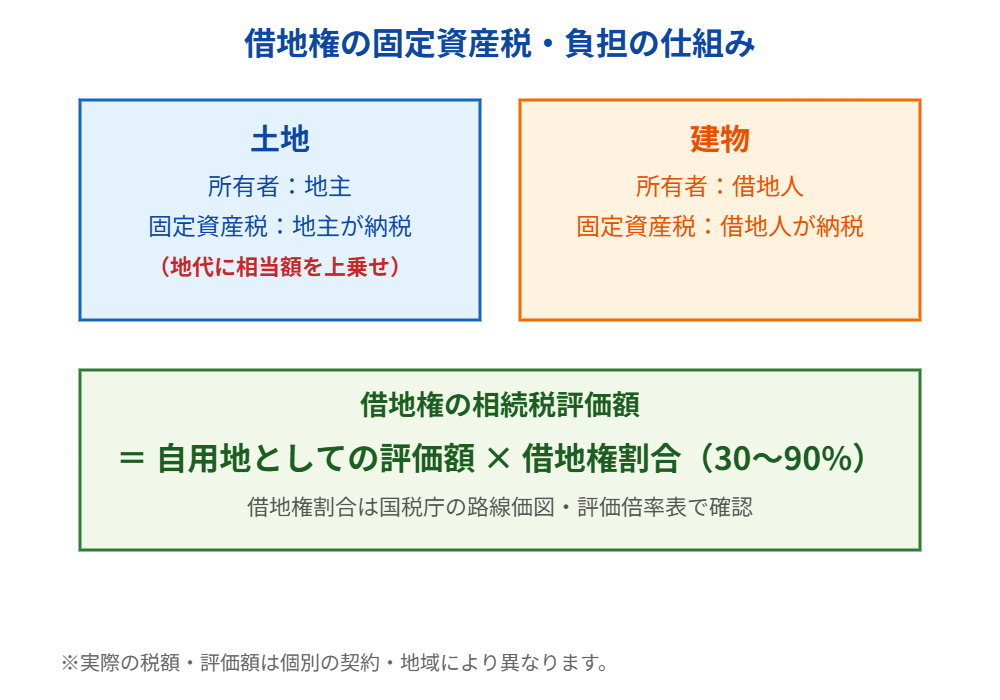
毎年1月1日時点の土地の所有者(地主)に対して、市区町村から固定資産税・都市計画税の納税通知書が送られます。借地人(借地権者)が土地の固定資産税を直接市区町村に納める義務はありません。
建物の固定資産税は借地人が納める
一方、借地上に建てた建物の所有者は借地人であるため、建物にかかる固定資産税は借地人が納めます。土地は地主、建物は借地人という形で、納税義務者が分かれているのが借地権の特徴です。
実質的な負担は地代に含まれている
「土地の固定資産税は地主が払うなら、借地人には関係ないのでは」と思われるかもしれませんが、実際にはそうとも言い切れません。地主が受け取る地代(借地料)には、土地の固定資産税相当額に地主の利益を上乗せした金額が織り込まれているのが一般的です。つまり、法律上の納税義務者は地主であっても、経済的な負担は地代を通じて借地人にも及んでいると考えられます。
借地権の相続税評価と固定資産税評価額の関係
借地権付きの不動産を相続する場合、建物の固定資産税評価額とは別に、借地権そのものの「相続税評価額」を算出する必要があります。
借地権の相続税評価額の計算方法
普通借地権の相続税評価額は、次の式で計算されます。
借地権の相続税評価額 = 自用地としての評価額 × 借地権割合
自用地としての評価額は、路線価地域であれば「路線価×土地の面積×各種補正率」、倍率地域であれば「固定資産税評価額×評価倍率」で算出します。倍率方式の場合は、建物の固定資産税評価額を調べる際に確認する課税明細書や名寄帳の情報がそのまま計算の基礎になります。
借地権割合の調べ方
借地権割合は30%〜90%の範囲で地域ごとに定められており、国税庁が公開している路線価図・評価倍率表で確認できます。路線価図では、数字の後にアルファベット(A〜G)が付記されており、このアルファベットが借地権割合を示しています(Aが90%、Gが30%というように地域の借地権の取引実態を反映して設定されています)。
底地の評価額との関係
借地権が設定された土地そのもの(底地)の相続税評価額は、「自用地としての評価額×(1-借地権割合)」で計算されます。借地権と底地の評価額を合計すると、ちょうど自用地としての評価額と一致する仕組みです。地主側の相続の場合は、この底地評価の考え方を理解しておくことが重要になります。
借地権の更新料について
借地契約の更新時には、地主から「更新料」を求められるケースがあります。固定資産税とは別の費用ですが、借地権を維持するうえで発生しうる負担として、あわせて知っておきたいポイントです。
更新料の支払いは法律上の義務ではない
借地借家法上、更新料の支払いが法律で義務付けられているわけではありません。ただし、土地賃貸借契約書に更新料の支払いに関する条項が明記され、地主・借地人双方の署名・押印がある場合は、契約自由の原則に基づいて支払い義務が生じます。契約書に定めがなく、地主と合意もしていない場合は、高額な更新料を一方的に請求されても支払う義務はありません。
更新料の相場の目安
更新料の金額に法律上の基準はありませんが、実務上の目安として、更地価格のおよそ5%前後が慣習的な相場とされることが多いようです。また、借地権価格の3%前後を相当とした裁判例も存在します。ただし、これらはあくまで目安であり、実際の金額は契約内容や地域の慣行によって幅があります。高額な更新料を請求され支払いが難しい場合は、分割払いや減額交渉を地主に相談する方法も考えられます。
借地権にかかるその他の費用も知っておく
借地権を維持するうえでは、固定資産税(正確には建物分の固定資産税と、地代に織り込まれた土地の固定資産税相当額)のほかにも、いくつかの費用が発生する可能性があります。あらかじめ把握しておくことで、相続や売却を検討する際の判断がしやすくなります。
都市計画税も地代に影響する
市街化区域内の土地には、固定資産税とあわせて都市計画税(税率0.3%が上限)も課税されます。これも納税義務者は地主ですが、固定資産税と同様に地代の算定根拠に含まれているのが一般的です。地代の見直し交渉をする際は、固定資産税・都市計画税の両方が根拠になっていることを押さえておくとよいでしょう。
建て替え・増改築時の承諾料
借地上の建物を建て替えたり増改築したりする際には、多くの場合、地主の承諾が必要です。承諾を得る際に「建替承諾料」「増改築承諾料」として、更地価格のおよそ3〜5%程度を目安とした金銭を求められるケースがあります。これも更新料と同様、契約内容や地主との関係性によって扱いが異なるため、事前の契約書確認が欠かせません。
借地権を相続した・維持が負担なときの選択肢
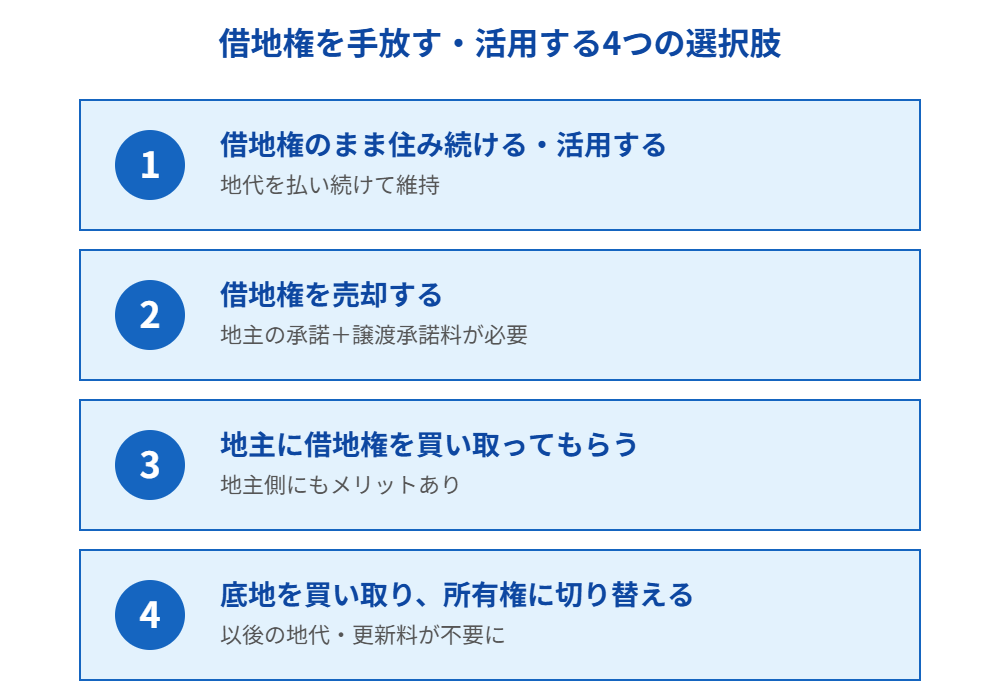
「借地権付きの実家を相続したが、地代や更新料の負担が重い」「そもそも借地権をどうすればよいかわからない」という相談は少なくありません。主な選択肢は次のとおりです。
1. 借地権のまま住み続ける・活用する
地代を払い続けながら借地権を維持し、建物に住み続ける、あるいは賃貸に出すなどして活用する方法です。所有権の土地に比べて取得コストが低いというメリットがある一方、更新料や譲渡承諾料など、所有権にはない負担が発生する点には注意が必要です。
2. 借地権を売却する
借地権は第三者に売却することも可能ですが、地主の承諾(譲渡承諾)が必要になるのが一般的です。承諾を得る際には、譲渡承諾料(借地権価格のおよそ10%程度が目安とされることが多い)を地主に支払うケースが多く見られます。買い手を見つけるには、借地権の取引に詳しい不動産会社への相談が近道です。
3. 地主に借地権を買い取ってもらう
借地権を地主に買い取ってもらい、地主が完全な所有権(底地+借地権)を得る形で整理する方法です。地主側にもメリットがあるケースがあるため、交渉によっては比較的スムーズに進むこともあります。
4. 底地を買い取り、所有権に切り替える
逆に、借地人が地主から底地を買い取り、土地と建物の両方を所有権として一本化する方法です。以後は地代や更新料の負担がなくなり、将来の売却もしやすくなりますが、底地の買取には相応の資金が必要になります。
借地権付き不動産の売却でよくある悩み
借地権付きの不動産は、所有権の不動産に比べて売却の難易度が上がる傾向があります。買い手にとって「地主との関係」「更新料・譲渡承諾料の負担」「将来の契約更新」など、所有権にはない検討事項が増えるためです。特に、相続で借地権を取得したものの、地主との関係性がわからない、契約書が見当たらないといったケースでは、売却前の整理に時間がかかることもあります。
このような場合は、借地権や底地の取引に実績のある不動産会社に早めに相談し、地主との交渉窓口も含めて任せられる体制を整えることが、スムーズな解決につながります。
茨城県内での借地権相談・ハウスドゥ4店舗の対応
ハウスドゥは茨城県内につくば研究学園都市店・県庁水戸店・取手戸頭店・守谷店の4店舗を展開し、借地権付き不動産や底地に関する相談にも対応しています。借地権の相続、更新料の交渉、売却の進め方など、判断に迷う場面は多くありますが、まずは契約書の有無や地主との関係性を整理し、専門家に相談しながら選択肢を検討していくことが大切です。買取専門店として、権利関係が複雑な不動産のご相談にも対応しています。
よくある質問(FAQ)
Q1. 借地権の土地の固定資産税は借地人が払わなくてよいのですか?
A. 市区町村への直接の納税義務はありません。土地の固定資産税は地主が納めます。ただし、地代に固定資産税相当額が織り込まれているのが一般的なため、実質的な負担は借地人にも及んでいると考えられます。
Q2. 借地上の建物の固定資産税はどう計算されますか?
A. 建物の固定資産税評価額に標準税率(1.4%)を掛けて計算します。評価額は建物の構造・築年数などをもとに市区町村が算定し、課税明細書で確認できます。
Q3. 借地権の相続税評価額はどう調べればよいですか?
A. 「自用地としての評価額×借地権割合」で計算します。借地権割合は国税庁の路線価図・評価倍率表で地域ごとに確認できます。
Q4. 更新料を払わないとどうなりますか?
A. 契約書に更新料の定めがあり合意している場合、支払わないと契約違反として問題になる可能性があります。一方、契約書に定めがなく合意もしていない場合は、法律上の支払い義務はありません。まずは契約書の内容を確認することが重要です。
Q5. 借地権付きの不動産は売却できますか?
A. 売却は可能ですが、地主の譲渡承諾を得る必要があるのが一般的で、譲渡承諾料が発生するケースが多くあります。借地権の取引に詳しい不動産会社に相談することをおすすめします。
Q6. 借地権を相続したが地主と連絡が取れません。どうすればよいですか?
A. まずは登記簿や契約書から地主の情報を確認し、相続した旨を通知することが望ましいです。地主が不明な場合や関係性の整理が難しい場合は、不動産会社や司法書士など専門家に相談することをおすすめします。
さらに詳しく:地代とは|相場・計算方法と値上げ交渉・底地売却の関係もあわせてご覧ください。
借地権付き建物を売却する流れと必要書類
固定資産税や相続の整理がついたあと、「借地権を手放したい」と考える方は少なくありません。借地権の売却は、土地を所有している通常の売却と異なり、地主との調整が必要になる点が最大の特徴です。ここでは売却の基本的な流れと、準備しておきたい書類を整理します。
借地権の売却に地主の承諾が必要になる理由
借地権には、地上権と賃借権があり、住宅用の借地では賃借権であることが多いとされています。賃借権を第三者に譲渡する場合、民法上、賃貸人である地主の承諾が必要です。地上権であれば原則として地主の承諾なしに譲渡できます。自分の借地権がどちらにあたるかは、借地契約書や土地の登記事項証明書で確認できます。
地主が承諾してくれない場合でも、借地借家法に基づき、裁判所に地主の承諾に代わる許可を申し立てる手続き(借地非訟)が用意されています。ただし時間や費用がかかるため、まずは話し合いでの解決を目指し、必要に応じて弁護士など専門家に相談するのが一般的です。
借地権売却の基本的な流れ
- 借地契約書と地代の支払い状況を確認する:権利の種類(地上権・賃借権)、契約期間、譲渡に関する特約を確認します。
- 不動産会社に査定を依頼する:借地権付き建物は、土地の権利割合や地代、残存期間を踏まえた評価になります。
- 地主に売却の意向を伝え、承諾を相談する:承諾料の扱いも、このタイミングで話し合います。
- 買主を探し、売買契約を結ぶ:地主の承諾を契約の条件にしておくと、後のトラブルを防げます。
- 承諾書の受領・承諾料の支払い:承諾の内容は書面に残します。
- 引き渡しと建物の名義変更:建物の所有権移転登記を行います。
借地権の売却方法そのものを比較したい方は、借地権の売却方法4つと費用もあわせてご覧ください。
準備しておきたい書類の目安
| 書類 | 主な用途・ポイント |
|---|---|
| 借地契約書(賃貸借契約書・覚書など) | 権利の種類、期間、譲渡や建て替えに関する特約を確認するために必要です。 |
| 地代の領収書・振込記録 | 地代の滞納がないことを買主へ示す材料になります。 |
| 建物の登記事項証明書 | 建物の所有者・面積・築年を確認します。 |
| 建物の固定資産税の納税通知書 | 建物分の評価額や税額の把握に使います。 |
| 地主の承諾書 | 買主への権利移転が地主に認められている証拠になります。 |
| 本人確認書類・印鑑証明書など | 売主本人の確認と契約手続きに必要です。 |
書類は物件や契約内容によって異なります。上記はあくまで一般的な目安なので、実際に必要なものは依頼先の不動産会社で確認してください。
借地権の売却でかかる承諾料などの費用の目安
借地権付き建物の売却では、通常の売却費用に加えて、地主へ支払う承諾料が発生することがあります。金額に法律上の決まりはなく、契約内容や地域の慣行で異なります。以下は、一般にいわれる目安です。
| 費用 | 目安・考え方 |
|---|---|
| 譲渡承諾料(名義書換料) | 借地権価格の10%前後が目安とされることが多い(契約・地域で異なる) |
| 建て替え・増改築の承諾料 | 更地価格の3%前後が目安とされることが多い(買主が建て替える場合に関係) |
| 仲介手数料 | 売買価格が400万円を超える場合、上限は「売買価格×3%+6万円+消費税」 |
| 印紙税 | 売買契約書に貼る収入印紙。契約金額に応じて金額が決まる |
| 登記費用 | 建物の所有権移転登記にかかる登録免許税と司法書士報酬 |
地主への承諾料を誰が負担するかは、売買契約で取り決めます。地主との関係が長い場合は、更新料の支払い実績も交渉の材料になります。更新料の考え方は借地権の更新料の相場と計算方法で詳しく解説しています。
借地権を売却したときの税金(譲渡所得税)
借地権付き建物を売って利益(譲渡所得)が出た場合は、所得税・復興特別所得税・住民税がかかります。譲渡所得は「売却額-(取得費+譲渡費用)」で計算します。取得費が分からない場合は、売却額の5%を概算取得費として扱える制度もあります。
| 所有期間(譲渡した年の1月1日時点) | 税率の目安 |
|---|---|
| 5年を超える(長期譲渡) | 20.315%(所得税15%・復興特別所得税0.315%・住民税5%) |
| 5年以下(短期譲渡) | 39.63%(所得税30%・復興特別所得税0.63%・住民税9%) |
居住用の家屋とともに借地権を譲渡する場合は、要件を満たせば「居住用財産を譲渡した場合の3,000万円の特別控除」の対象になることがあります。適用条件や申告の方法は、国税庁の案内や税理士に確認してください。地主に借地権を買い取ってもらう場合の税金は、借地権を地主に買い取ってもらう方法で整理しています。
借地の固定資産税が地代に与える影響と住宅用地の特例
土地の固定資産税・都市計画税は地主に課税されますが、住宅が建つ土地には税負担を軽くする住宅用地の特例があります。小規模住宅用地(住宅1戸あたり200㎡以下の部分)は固定資産税の課税標準が6分の1、一般住宅用地(200㎡を超える部分で、家屋の床面積の10倍まで)は3分の1に軽減されます。都市計画税はそれぞれ3分の1、3分の2です。
地代の金額は、固定資産税だけでなく、近隣の相場や契約内容も踏まえて決まります。地主から地代の値上げを求められた場合は、固定資産税の増減や経済事情の変化を理由にしていることがあり、借地借家法には地代の増減を請求できる定めがあります。値上げに納得できないときは、根拠となる資料の提示を求め、必要に応じて専門家に相談しましょう。底地側から見た地代や売却の関係は地代の相場と値上げ交渉の記事も参考になります。
借地権を手放す際に、地主と交渉して底地を買い取るという選択もあります。流れは底地を借地人が買い取る交渉の流れで確認できます。
借地権の売却に関する追加のよくある質問
Q7. 借地権付き建物を売るとき、地主の承諾はいつ必要ですか?
借地権の多くは賃借権で、第三者へ譲渡するには原則として地主(賃貸人)の承諾が必要です。売買契約を結ぶ前に地主へ相談し、書面で承諾を得ておくのが基本です。承諾が得られない場合に備えて、売買契約書に「地主の承諾を得られなかったときは契約を解除できる」旨の条件を入れる方法もあります。なお、地上権の場合は原則として地主の承諾は不要です。
Q8. 借地権を売却するときの承諾料(名義書換料)の相場はいくらですか?
法律で決まった金額はなく、契約内容や地域の慣行で異なります。一般には借地権価格の10%前後が目安とされることが多いものの、あくまで目安です。実際の金額は地主との話し合いで決まるため、契約書の記載と過去の支払い履歴を確認したうえで、専門家に相談すると安心です。
Q9. 借地権付き建物を売ったとき、3,000万円の特別控除は使えますか?
自分が住んでいた家屋とともに借地権を譲渡する場合など、居住用財産の譲渡の要件を満たせば、3,000万円の特別控除の対象になることがあります。住まなくなってから一定期間を過ぎている場合や、親族への譲渡などは対象外になることがあるため、適用できるかは国税庁の案内や税理士にご確認ください。
まとめ
借地権の固定資産税は、土地は地主、建物は借地人が納めるという役割分担になっていますが、実質的な負担は地代を通じて借地人にも及んでいます。相続の際は、建物の固定資産税評価額に加えて、路線価と借地権割合を使った借地権自体の相続税評価額の計算が必要になる点も押さえておきましょう。更新料の支払い義務は契約内容次第であり、一方的な高額請求にすぐ応じる必要はありません。借地権をどう扱うか迷ったときは、住み続ける・売却する・地主に買い取ってもらう・底地を買い取るという選択肢を整理し、早めに専門家へ相談することが大切です。
借地権付き不動産の相続や売却でお悩みの際は、ハウスドゥ茨城の4店舗までお気軽にご相談ください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



