固定資産税がかからない土地は本当に存在する?結論から解説
「固定資産税の通知が来ない土地がある」と聞いて驚いた方もいるのではないでしょうか。結論からお伝えすると、固定資産税がかからない土地は実在します。ただし「非課税」と「免税点未満で課税されない」の2つのパターンがあり、それぞれ根拠となる法律と条件が異なります。この記事では、地方税法の規定に基づいて、固定資産税がかからない土地の条件を整理し、相続や処分の際に知っておきたい注意点まで解説します。茨城県内でこうした土地の相続・売却にお悩みの方は、記事の後半で対応方法もご紹介します。
固定資産税がかかる土地とかからない土地の違い
固定資産税は、毎年1月1日時点の土地・家屋・償却資産の所有者に対して市町村が課税する地方税です。原則としてすべての土地に課税されますが、地方税法にはいくつかの例外規定があります。この例外に該当する土地だけが「固定資産税がかからない土地」になります。
課税の原則は「1月1日時点の所有者」
固定資産税は所有権の有無で課税されるため、1月1日にたまたま所有していた土地であれば、その年の1年分の税額が丸ごと課税されます。逆に1月2日以降に取得した土地は、その年は課税対象になりません(次の1月1日から課税開始)。この「1月2日取得」は固定資産税がかからないケースの1つですが、あくまで「その年だけ」の一時的な非課税であり、翌年からは通常どおり課税される点に注意が必要です。
「非課税」と「免税点未満」は別の制度
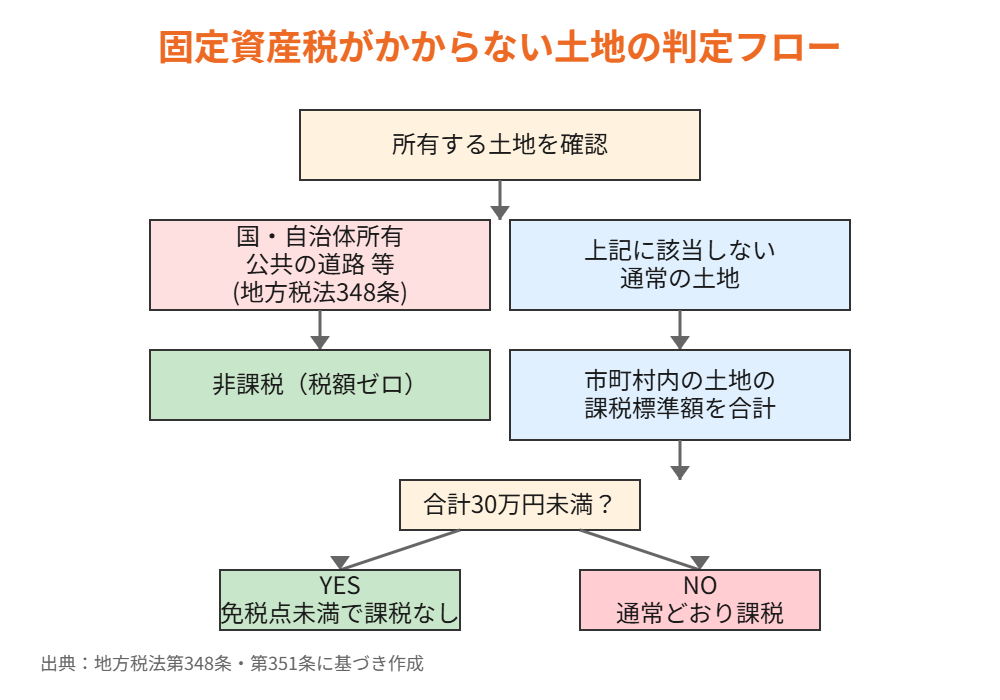
固定資産税がかからない土地には、大きく2種類あります。1つは地方税法第348条に基づく「非課税」で、公共性の高い土地が対象です。もう1つは同法第351条に基づく「免税点」で、課税標準額が一定額に満たない場合に課税されない仕組みです。この2つを混同すると、自分の土地がどちらに当たるのか(あるいはどちらにも当たらないのか)を正しく判断できません。以下でそれぞれ詳しく見ていきます。
【条件1】免税点(30万円)未満の土地は課税されない
地方税法第351条により、同一の人が同じ市町村内で所有するすべての土地の課税標準額の合計が30万円に満たない場合、その土地には固定資産税が課されません。
免税点は「1筆ごと」ではなく「市町村内の合計」で判定
ここで注意したいのは、免税点の判定単位です。1筆の土地だけで30万円未満かどうかを見るのではなく、同じ市町村内でその人が所有するすべての土地を合計して判定します。例えばA市内に評価額20万円の土地と15万円の土地を1筆ずつ所有していれば、合計35万円となり免税点を超えるため課税対象です。一方、A市内の土地が15万円、B市内の土地が20万円という所有形態であれば、それぞれの市町村内で合計額を判定するため、両方とも免税点未満として課税されない可能性があります。
家屋は20万円、償却資産は150万円が免税点
参考として、土地の免税点は30万円ですが、家屋(建物)の免税点は20万円、事業用の償却資産の免税点は150万円と、対象ごとに基準額が異なります。空き家や古家付きの土地を所有している場合は、土地と家屋それぞれの免税点を別々に確認する必要があります。
免税点未満でも「課税台帳」には登録される
免税点未満で課税されない場合でも、その土地の情報自体は固定資産課税台帳に登録されています。将来、隣接地を追加取得したり評価額が上昇したりして合計額が30万円を超えれば、その時点から課税が始まります。「税金が来ないから存在しない土地」ではなく、「今は税額がゼロなだけ」という理解が正確です。
【条件2】地方税法348条に基づく「非課税」の土地
免税点とは別に、地方税法第348条は特定の用途・所有者の土地を「非課税」と定めています。免税点が金額基準であるのに対し、こちらは用途や所有者の属性で判定される点が異なります。
国・都道府県・市町村が所有する土地
国や地方公共団体が所有する土地(公有地)は、原則として固定資産税の対象外です。公立の学校、役所、公園、市営住宅の敷地などが該当します。個人が所有する限り、この非課税は使えません。
公共の用に供する道路(公衆用道路)
私道であっても、一定の条件を満たせば「公共の用に供する道路」として非課税になります。代表的な要件は、所有者が通行を制約せず不特定多数の通行に開放していること、道路の幅員がおおむね6メートル以上、延長がおおむね50メートル以上、現に2戸以上の家屋の敷地への通行に使われていることなどです。これらの具体的な数値基準は市町村によって運用の細部が異なるため、対象となりそうな私道をお持ちの場合は、所在地の市町村資産税課に確認することをお勧めします。
宗教法人の境内地、墓地など
宗教法人が専用する境内地や、墓地として使用されている土地も非課税の対象です。ただし個人が所有する私有地に墓を設けているだけでは非課税になりません。墓地として法的に認められた区画であることが条件です。
保安林などの山林
森林法に基づく保安林として指定された山林は、公益上の理由から非課税とされる場合があります。一般の山林(保安林指定を受けていないもの)は通常どおり課税対象です。
非課税と誤解しやすいが実際は課税されるケース
「税金がかからない」と誤解されやすいものの、実際には課税対象となる土地もあります。事前に確認しておきましょう。
耕作していない農地・遊休農地
使っていない農地であっても、農地法上の非課税規定はなく、通常の固定資産税(一定条件で農地の特例評価)が課されます。「耕作していないから税金がかからない」というのは誤解です。むしろ遊休農地は市町村によって課税強化の対象になる場合もあります。
個人所有の空き地・雑種地
使っていない空き地や、駐車場・資材置き場などの雑種地も、免税点(30万円)を超えていれば通常どおり課税されます。「使っていないから非課税」という制度は存在しません。空き地の固定資産税を抑える方法については後述の関連記事もご参照ください。
私道でも「公共の用に供する道路」の要件を満たさないもの
自宅の専用通路や、特定の関係者しか通行しない私道は、公共性の要件を満たさないため非課税にはなりません。「私道だから税金がかからない」と思い込んでいる方も多いですが、要件を満たすかどうかは個別判断が必要です。
固定資産税がかからない土地でも相続では注意が必要
免税点未満や非課税の土地であっても、相続の場面では見落としがちな注意点があります。
固定資産税がゼロでも相続税評価はゼロではない場合がある
固定資産税が課税されない土地でも、相続税の評価上は価値がある土地として扱われることがあります。特に免税点未満の土地は、単に評価額が低い(=資産価値が小さい)だけであり、相続税の計算では他の遺産と合算して判定されます。「固定資産税がかからないから相続税もかからない」と考えるのは誤りです。
非課税の私道も相続財産に含まれる
公共の用に供する道路として固定資産税が非課税になっている私道であっても、所有権自体は相続財産です。相続登記の対象になりますし、将来その私道の非課税要件が外れた場合(通行を制限した場合など)は課税が再開される可能性もあります。
免税点未満の土地は売買・処分の交渉材料になりにくい
評価額が30万円未満ということは、市場価値も非常に低い土地である可能性が高いということです。相続した際に「税金がかからないなら持っていて困らない」と放置すると、将来的に境界確定や測量の費用倒れになったり、買い手が見つからず処分に苦労するケースもあります。早めに専門家へ相談し、活用または処分の方針を決めておくことをお勧めします。
免税点未満の土地を相続・所有し続けるリスク
税金がかからないからといって、所有し続けることにリスクがないわけではありません。
管理責任は税額の有無にかかわらず発生する
雑草の繁茂、不法投棄、境界トラブルなど、土地の管理責任は固定資産税の課税・非課税とは無関係に所有者に生じます。近隣に迷惑をかけた場合は、損害賠償請求を受けるリスクもあります。
相続放棄でも単純に手放せるわけではない
「税金がかからない土地だから相続放棄すればいい」と考える方もいますが、相続放棄は特定の資産だけを選んで放棄することはできません。他に価値のある資産(自宅や預貯金など)がある場合、それらも含めてすべて放棄する必要があります。
相続土地国庫帰属制度という選択肢もある
2023年に始まった相続土地国庫帰属制度を使えば、一定の条件を満たす不要な土地を国に引き取ってもらうことができます。ただし審査料や10年分の管理費相当額の負担金が必要になるため、費用と手間を踏まえた判断が必要です。
茨城県内で固定資産税がかからない・低い土地を相続した場合の対応
茨城県内でも、免税点未満の小規模な土地や、私道・雑種地を相続するケースは少なくありません。特に県西・県北エリアでは、先代から引き継いだ細かい土地が複数存在し、まとめて管理・処分に困っているという相談を多くいただきます。
まずは所有する土地をすべて洗い出す
固定資産税の納税通知書には、免税点未満で課税されていない土地は記載されない場合があります。市町村役場で「固定資産(名寄せ)一覧」を取得すれば、自分(または相続人)が所有するすべての土地を確認できます。相続の際はこの一覧を必ず取得することをお勧めします。
買取専門店だからこそ、小規模・低評価の土地にも対応できる
免税点未満の小さな土地や、単独では使いにくい雑種地・私道は、通常の仲介では買い手が見つかりにくいのが実情です。ハウスドゥの4店舗ネットワーク(取手戸頭・守谷・つくば研究学園都市・県庁水戸)では、こうした低評価・小規模な土地についても自社直接買取の専門知識を活かしてご相談を受け付けています。「税金はかからないが持て余している土地」も、まずは現状をお聞かせください。
複数の小規模地をまとめて整理するメリット
免税点未満の土地を複数所有している場合、個別に処分するより、まとめて整理することで測量・登記などの手続きコストを抑えられる場合があります。地域密着で相続案件を多く手がけてきた実績を活かし、複数地のまとめ相談にも対応可能です。
固定資産税がかからない土地に関するよくある質問
Q1. 固定資産税がかからない土地は、都市計画税もかからない?
都市計画税は都市計画区域内の土地・家屋に課される別の税金ですが、免税点の考え方は固定資産税と連動しています。固定資産税の課税標準額が免税点未満であれば、都市計画税も原則として課税されません。ただし両者は別の税目であるため、詳細は所在地の市町村に確認してください。
Q2. 免税点未満の土地は固定資産税の「納税通知書」自体が来ない?
免税点未満で課税されない土地については、原則として納税通知書に記載されません。そのため所有者自身が把握していないケースもあります。相続時は前述の「名寄せ一覧」で確認することが重要です。
Q3. 相続した土地が公共の道路として非課税になっているか、どこで確認できる?
所在地の市町村役場の資産税課(固定資産税担当窓口)で、その土地の課税状況を確認できます。非課税の私道かどうかは、道路法上の道路指定の有無や、市町村が独自に定める非課税基準に基づいて個別判断されるため、窓口での確認が確実です。
Q4. 固定資産税がかからない土地でも、売却時に税金はかかる?
固定資産税と譲渡所得税は別の制度です。固定資産税が非課税・免税点未満の土地であっても、売却して利益(譲渡所得)が出れば、所有期間に応じた譲渡所得税(長期20.315%・短期39.63%)が課される可能性があります。評価額が低い土地は譲渡益も小さくなる傾向がありますが、取得費が不明な場合の取得費加算などの特例も含めて事前に確認することをお勧めします。
Q5. 免税点未満の土地でも相続登記の義務化の対象になる?
はい。2024年から始まった相続登記の義務化は、土地の評価額や課税状況にかかわらず、すべての相続不動産が対象です。免税点未満で税金がかからない土地であっても、相続登記を放置すると期限(原則3年以内)を過ぎた場合に過料の対象となる可能性があるため注意が必要です。
Q6. 非課税の私道を、将来自分の判断で通行止めにしたらどうなる?
公共の用に供する道路として非課税の認定を受けている私道について、所有者が独自に通行を制限すると「公共性」の要件を欠くことになり、非課税の取り消し(課税の再開)につながる可能性があります。変更を検討する場合は、事前に市町村へ相談することをお勧めします。
まとめ|固定資産税がかからない土地でも管理・相続の判断は必要
固定資産税がかからない土地には、免税点(30万円)未満による場合と、地方税法348条の非課税規定による場合の2種類があります。いずれも「税金がかからない=価値がない、または放置してよい」という意味ではなく、相続登記の義務化や管理責任は通常の土地と同様に発生します。茨城県内で固定資産税がかからない・低い土地の相続や処分にお悩みの方は、ハウスドゥの4店舗ネットワークへお気軽にご相談ください。
さらに詳しく
固定資産税が急に上がった原因や過払いの確認方法は「固定資産税がおかしい?急に上がった原因と過払い・還付の確認方法【2026年】」で解説しています。空き地を所有していて税負担を抑えたい方は「空き地の活用術7選|固定資産税を抑える方法と売却という選択肢【2026年】」も参考にしてください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



