相続や実家の片付けで持て余しがちな「農地」。使っていない田畑でも毎年固定資産税がかかり続けることをご存知でしょうか。実は農地の固定資産税は宅地とは全く違う仕組みで計算されており、「思ったより安かった」というケースもあれば、逆に「放置していたら急に高くなった」というケースもあります。
この記事では、農地の固定資産税がどう決まるのか、一般農地・市街化区域農地・生産緑地といった区分ごとの違い、相続時に使える納税猶予制度、そして遊休農地として放置した場合に税額が跳ね上がる仕組みまで、一次情報をもとにわかりやすく整理します。ハウスドゥ茨城が茨城県内で実際に受けてきた農地付き空き家・相続農地の相談内容もあわせてご紹介します。
農地の固定資産税とは|宅地とここが違う
固定資産税は、毎年1月1日時点の土地・家屋の所有者に対して市区町村が課税する地方税です。農地も土地である以上は課税対象ですが、評価方法が宅地とは大きく異なります。宅地は周辺の売買実例や地価公示をもとに評価額が決まるのに対し、農地は「農地としての取引価格」を基準に評価されるため、同じ面積・同じ立地でも評価額が大きく下がる仕組みになっています。
固定資産税の基本の計算式
固定資産税額の基本式は次のとおりです。
固定資産税額 = 課税標準額 × 税率(標準税率1.4%)
課税標準額は原則として固定資産税評価額と同じですが、農地の場合は区分によって特例や負担調整措置が加わるため、評価額そのままが課税標準額になるとは限りません。
農地の評価額は宅地よりかなり低い
一般的な農地(市街化調整区域内の農地など)は「農地評価・農地課税」という考え方で評価されます。これは実際の農地としての売買価格を基準にするため、宅地に転用した場合の評価額と比べるとかなり低く抑えられているのが特徴です。目安として、一般農地の評価額は近隣の宅地の評価額の数十分の1程度になることが多く、結果として税額も低く抑えられます。ただし、この「安さ」は農地のまま使い続けることが前提になっている点に注意が必要です。
農地の3つの区分と課税の違い
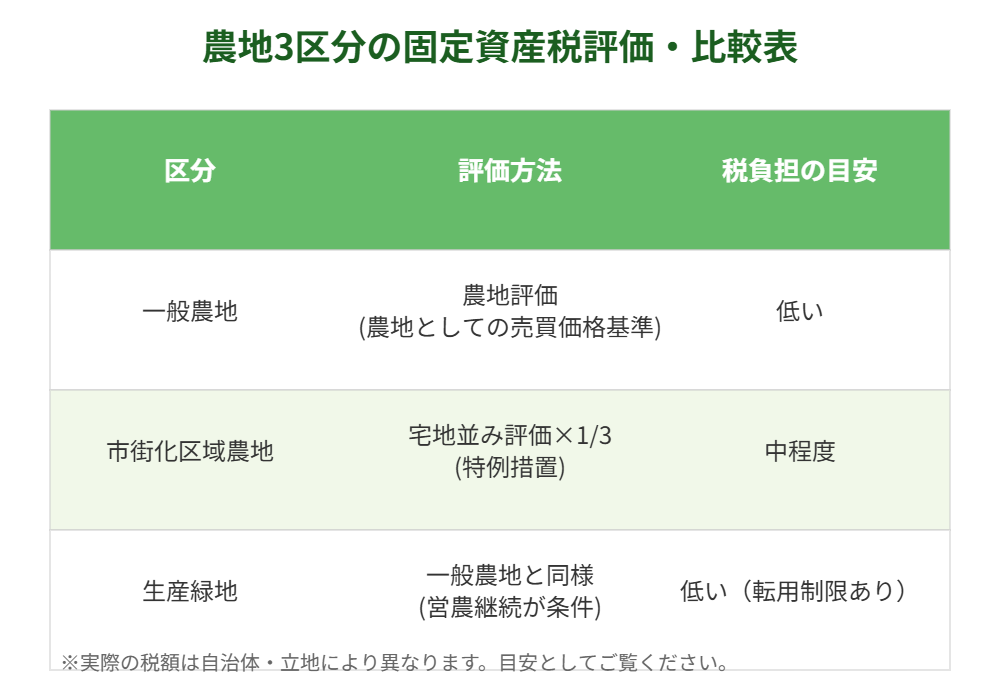
固定資産税における農地は、大きく分けて次の3つに区分され、それぞれ評価・課税の考え方が異なります。
1. 一般農地(市街化調整区域の農地など)
都市計画法上の市街化調整区域内にある農地や、市街化区域外の農地がこれにあたります。農地評価・農地課税が適用され、負担調整措置(急激な税負担増を緩和する仕組み)も組み合わされるため、税額は低水準にとどまるケースがほとんどです。
2. 市街化区域農地(一般市街化区域農地)
都市計画法上の市街化区域内にある農地は、将来的に宅地化されることが想定されているため、宅地に近い評価がされます。具体的には、宅地並みの評価額に3分の1を乗じた額を課税標準額とする特例措置が適用されるのが一般的です(三大都市圏の特定市では、さらに別の負担調整措置が入る場合があります)。それでも純粋な宅地の税額よりは低いものの、一般農地に比べると税負担は重くなります。
3. 生産緑地
市街化区域内にあっても、生産緑地法に基づき生産緑地の指定を受けた農地は、営農継続を条件に一般農地と同様の農地評価・農地課税が適用されます。ただし、生産緑地の指定を受けると建築行為や宅地への転用に厳しい制限がかかり、指定の解除にも一定の条件と手続きが必要になるため、税制メリットと引き換えに土地活用の自由度が下がる点は理解しておく必要があります。
農地の固定資産税、実際いくら?計算方法の目安
農地の固定資産税額は、次の2つの税額を比較し、低い方が実際の税額として採用される仕組みになっています。
本則税額と調整税額
本則税額は、その年度の評価額(一般農地であれば農地評価額、市街化区域農地であれば宅地並み評価額×1/3)に標準税率1.4%を掛けたものです。調整税額は、前年度の課税標準額に一定の負担調整率と標準税率を掛けたもので、評価額が急上昇した場合でも税負担が急激に増えないようにするための仕組みです。実務上は、この調整措置によって農地の税額は年ごとに緩やかにしか変動しません。
具体的な目安(一般農地の場合)
一般農地の評価額は、同じ地域の宅地評価額の目安として数十分の1〜200分の1程度とされるケースもあり、面積が数百〜千平方メートル程度の農地であっても、年間の固定資産税が数千円〜数万円程度にとどまることも珍しくありません。ただし評価額は自治体や立地条件によって大きく異なるため、正確な金額は固定資産税の課税明細書、または市区町村の資産税課への確認が必要です。「目安」であることを前提にご覧ください。
相続で農地を取得したときの固定資産税と納税猶予制度
農地を相続した場合、固定資産税とは別に相続税の課税対象にもなります。農地は評価額自体は低いものの、面積が広いケースが多く、相続税の負担が想定以上に大きくなることもあります。こうした負担を軽減する制度として「農地等に係る相続税の納税猶予の特例」があります。
納税猶予の特例の仕組み
農業を営んでいた被相続人から相続または遺贈によって農地を取得し、相続人が引き続き農業を営む場合、一定の要件を満たせば相続税の全部または一部の納税が猶予される制度です。猶予された税額は、農業相続人が一生涯(三大都市圏の特定市以外で市街化区域外の農地などの場合は20年間)農業を継続することで、最終的に免除されます。
手続きの流れと期限
この特例の適用には、農業委員会が発行する「相続税の納税猶予に関する適格者証明書」が必要です。証明書の取得には農業委員会への申請が必要で、相続税の申告期限(相続開始を知った日の翌日から10か月以内)に間に合うよう早めに動く必要があります。期限を過ぎると特例が使えなくなる、あるいは無申告加算税など別の不利益が生じる可能性があるため、農地を相続した場合はできるだけ早く農業委員会と税理士に相談することをおすすめします。
猶予が打ち切られるケースに注意
納税猶予は「農業を継続すること」が大前提です。猶予期間中に農業をやめて農地を転用・譲渡したり、耕作を放棄したりすると、猶予されていた相続税に利子税を加えて一括納付を求められる場合があります。将来的に農地を手放す可能性が少しでもある場合は、猶予制度を使う前に税理士へ相談し、慎重に判断することが重要です。
放置は要注意|遊休農地は固定資産税が約1.8倍になる
「相続したものの使い道がなく、そのまま放置している農地」は少なくありません。しかし、耕作されずに放置された遊休農地は、平成28年度の税制改正により課税が強化されており、通常の農地よりも重い税負担を求められる仕組みが導入されています。
なぜ税額が上がるのか
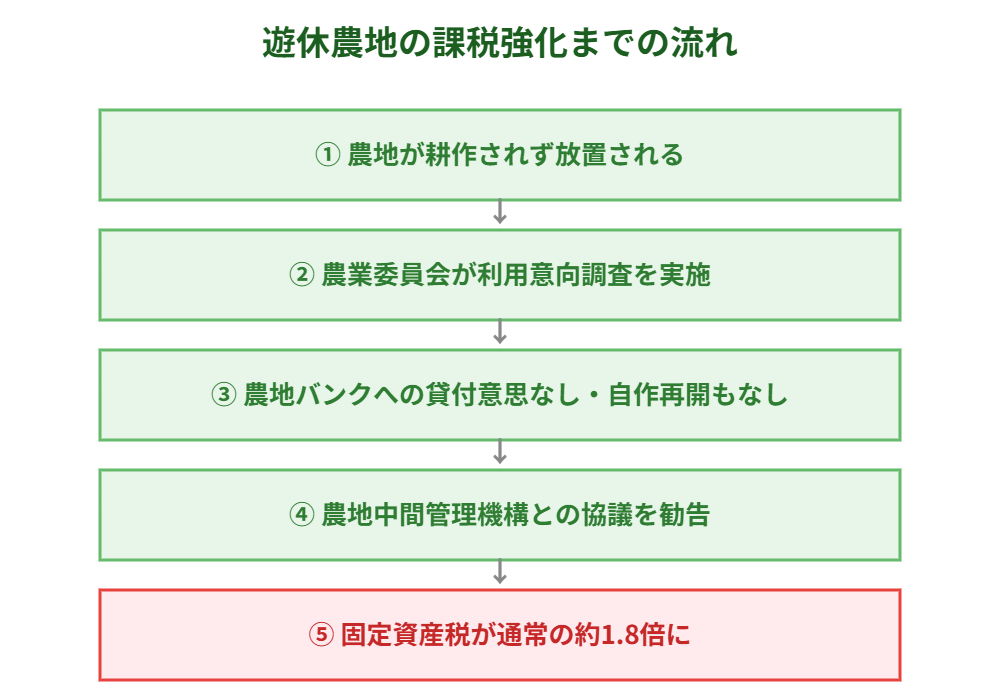
通常の農地の評価額は「売買価格×限界収益率(0.55)」で算出されますが、農業委員会から農地中間管理機構との協議を勧告された遊休農地については、この0.55を乗じない評価となります。結果として、評価額・税額が通常の農地のおよそ1.8倍になる仕組みです。
課税強化までの流れ
農業委員会は、耕作されていない農地について所有者に利用意向調査を行います。その調査で農地中間管理機構への貸し付け意思を示さず、自作の再開も行わない状態が続くと、農業委員会から農地中間管理機構と協議するよう勧告が行われ、その勧告を受けた農地が課税強化の対象になります。つまり、いきなり税額が上がるわけではなく、行政からの調査・勧告という段階を経て課税が強化される仕組みです。
農地バンクを活用すれば減税も
逆に、所有する農地をすべて農地中間管理機構(農地バンク)に貸し付けた場合は、貸付期間が10年以上で3年間、15年以上で5年間、固定資産税が2分の1に減額される制度もあります。「自分では耕作できないが手放したくもない」という場合、農地バンクの活用は選択肢のひとつです。
使わない農地、このままでいい?3つの選択肢
相続や実家じまいで農地を取得したものの、自分では農業をする予定がないというケースは非常に多くあります。主な選択肢は次の3つです。
1. 農地のまま貸す(農地バンク・賃貸借)
農地中間管理機構(農地バンク)を通じて地域の担い手農家に貸し出す方法です。前述のとおり固定資産税の減税措置もあり、所有権を維持したまま活用できる点がメリットです。ただし借り手が見つかるかどうかは地域や農地の条件に左右されます。
2. 転用して活用・売却する
農地を宅地や資材置き場などに転用するには、農地法に基づく許可(市街化調整区域では農地法4条・5条許可、市街化区域では農業委員会への届出)が必要です。転用が認められれば宅地並みの活用・売却が可能になりますが、農業振興地域内の農地(農振農用地)は原則として転用できないなど、立地によって難易度が大きく異なります。
3. 農地のまま売却する
農地を農地のまま売却する場合、買い手は農業委員会の許可を受けられる者(原則として農業者、または一定の要件を満たす法人など)に限られます。買い手が見つかりにくいことが多いため、まずは地域の実情に詳しい不動産会社や農業委員会に相談し、現実的な選択肢を確認することが大切です。
農地付き空き家・実家の売却でよくある悩み
「実家を相続したら、家の裏に畑がついてきた」というケースは珍しくありません。こうした農地付き空き家は、建物部分は宅地として売却できても、農地部分は前述の農地法の制限がかかるため、通常の空き家売却よりも手続きが複雑になりがちです。買い手側も「農地部分をどう扱えばよいかわからない」という理由で敬遠することがあり、農地単体・空き家単体よりも売却の難易度が上がる傾向があります。
このようなケースでは、農地部分の転用可否や農業委員会とのやり取りを含めて、地域の制度に詳しい専門家に早めに相談することが、売却をスムーズに進めるポイントになります。
茨城県内での農地相談・ハウスドゥ4店舗の対応
茨城県は関東地方の中でも農地面積が広く、相続や実家じまいの相談の中で「農地の扱いに困っている」という声が非常に多いエリアです。ハウスドゥは茨城県内につくば研究学園都市店・県庁水戸店・取手戸頭店・守谷店の4店舗を展開し、それぞれの地域に根ざした相談対応を行っています。
農地付きの実家や、相続した農地をどうすればよいか迷っている場合、まずは固定資産税の課税明細書や名寄帳を確認し、対象の農地がどの区分(一般農地・市街化区域農地・生産緑地)にあたるのかを把握することが第一歩です。そのうえで、農業委員会への相談や税理士への確認とあわせて、不動産の観点からの選択肢(貸す・転用する・売却する)を整理していくことをおすすめします。買取専門店として、農地付き物件を含む「すぐに答えが出しにくい不動産」のご相談にも対応しています。
よくある質問(FAQ)
Q1. 農地を相続したら固定資産税は誰が払いますか?
A. 毎年1月1日時点の登記名義人(所有者)に課税されます。相続後に名義変更(相続登記)が完了していない場合でも、実質的な所有者である相続人に納税義務が生じるのが原則です。相続登記は2024年から義務化されており、放置すると過料の対象になる可能性があるため、早めの手続きをおすすめします。
Q2. 農地の固定資産税評価額はどこで確認できますか?
A. 毎年送付される固定資産税の課税明細書に記載されています。より詳しい評価額を知りたい場合は、市区町村の資産税課で「固定資産税評価証明書」や「名寄帳」を取得することで確認できます。
Q3. 耕作していない農地は必ず税額が1.8倍になりますか?
A. 自動的に1.8倍になるわけではありません。農業委員会による利用意向調査を経て、農地中間管理機構との協議を勧告された農地が対象となります。調査の連絡があった段階で、農地バンクへの貸付など何らかの対応を検討することで、課税強化を避けられる場合があります。
Q4. 農地を宅地に転用すれば固定資産税は下がりますか?
A. 逆に上がります。宅地に転用すると評価方法が宅地評価に切り替わるため、一般的に農地よりも固定資産税評価額は大幅に上がります。転用は税負担よりも土地活用の自由度を優先する場合の選択肢と考えるとよいでしょう。
Q5. 相続税の納税猶予を受けている農地を売却するとどうなりますか?
A. 猶予されていた相続税額に利子税を加えて一括で納付する必要が生じます。将来的な売却の可能性がある場合は、納税猶予の特例を使う前に税理士に相談し、慎重に判断することをおすすめします。
Q6. 農地バンクに貸すと固定資産税はどのくらい安くなりますか?
A. 所有する農地をすべて農地中間管理機構に貸し付けた場合、貸付期間が10年以上で3年間、15年以上で5年間、固定資産税が2分の1に軽減される制度があります(自治体・制度の運用によって詳細が異なる場合があるため、詳しくは市区町村にご確認ください)。
さらに詳しく:空き地の活用術7選|固定資産税を抑える方法と売却という選択肢もあわせてご覧ください。
まとめ
農地の固定資産税は、一般農地・市街化区域農地・生産緑地という区分によって評価方法が大きく異なり、宅地に比べて低く抑えられているのが基本です。しかし、耕作せずに放置した遊休農地は課税が強化され、通常の約1.8倍の税額になる可能性がある点には注意が必要です。相続で農地を取得した場合は、納税猶予の特例が使えるかどうかを早めに確認し、使わない農地については「貸す・転用する・売却する」という3つの選択肢の中から、ご自身の状況に合った方法を検討することが大切です。
農地付きの実家や相続した農地の扱いに迷ったときは、税理士・農業委員会への相談とあわせて、不動産の専門家にも早めに相談することをおすすめします。ハウスドゥ茨城の4店舗では、農地付き物件を含む茨城県内の不動産相談に対応しています。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



