結論:公租公課(こうそこうか)とは、国や地方自治体に納める税金(公租)と、税金以外の公的な負担金(公課)をまとめた呼び方です。不動産の売買では、とくに固定資産税・都市計画税を、引渡し日を境に売主と買主で日割り精算する場面で登場します。この記事では、ハウスドゥ茨城(取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗)が、公租公課の意味と読み方、租税公課との違い、売却時の精算方法・起算日・計算例、消費税や滞納の注意点までを、はじめての方にもわかりやすく解説します。
無料相談はお電話 0120-565-072 または ページ内の相談フォーム から。
公租公課とは?読み方と意味をわかりやすく
読み方は「こうそこうか」
公租公課は「こうそこうか」と読みます。ふだんの生活ではあまり耳にしませんが、不動産の売買契約書や賃貸借契約書、会計の書類などで目にする言葉です。意味は「国や地方自治体など、公の機関に納めるお金の総称」で、税金だけでなく、税金以外の公的な負担も含みます。
「公租」と「公課」の違い
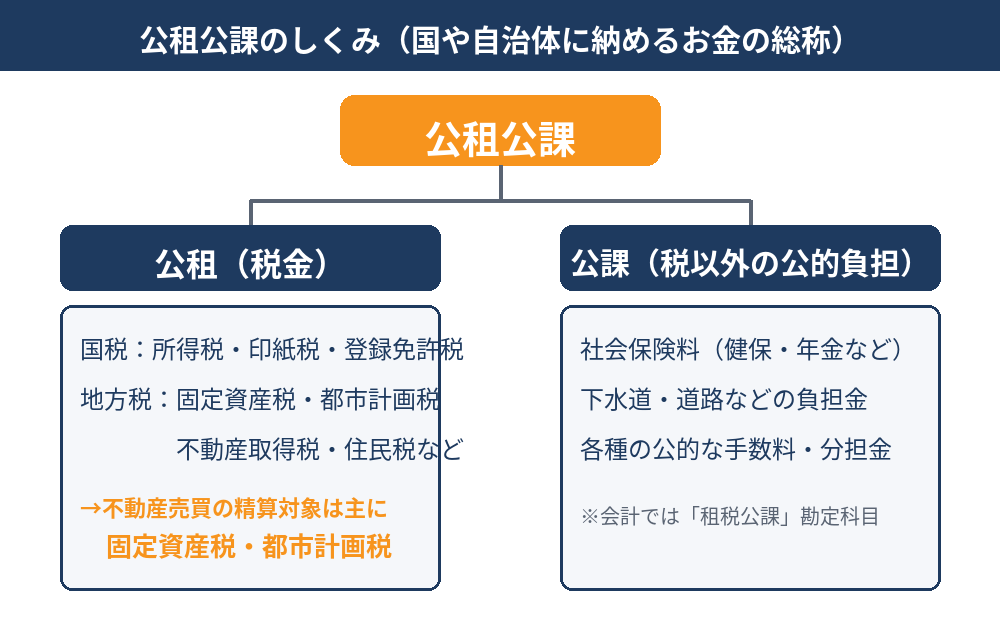
「公租」は租税、つまり国税や地方税などの税金のことです。一方の「公課」は、税金以外の公的な負担金を指します。たとえば社会保険料、下水道や道路などの整備にともなう負担金、各種の手数料や分担金などがこれにあたります。2つをセットにして、公の機関に納める負担全般を表すのが「公租公課」です。
公租公課に含まれる主なもの
| 区分 | 主な例 | 不動産との関わり |
|---|---|---|
| 公租(国税) | 所得税・印紙税・登録免許税 など | 売却益への課税、契約書の印紙、登記の費用 |
| 公租(地方税) | 固定資産税・都市計画税・不動産取得税・住民税 など | 不動産を持っている間や取得したときにかかる |
| 公課 | 社会保険料・下水道などの負担金・各種分担金 など | 地域や物件によって負担が生じる場合がある |
不動産の売買契約書で「公租公課」と書かれているときは、ほとんどの場合、固定資産税と都市計画税のことを指しています。
公租公課と租税公課の違い
「租税公課」という似た言葉もあります。意味はほぼ同じで、どちらも税金と公的負担を指します。実務での使い分けは、おおよそ次のとおりです。
| 用語 | 主に使われる場面 | 特徴 |
|---|---|---|
| 公租公課 | 不動産の売買・賃貸借の契約書、法律まわり | 「公租公課の精算」「公租公課の負担」の形で使う |
| 租税公課 | 会計・簿記・確定申告 | 経費を処理する勘定科目の名前として使う |
不動産会社や税理士との会話では、同じ意味の言葉として聞き流して問題ありません。ただし、確定申告で不動産所得の経費を計算するときは「租税公課」の科目で整理します。
不動産売却での公租公課の精算とは
なぜ精算が必要?固定資産税は1月1日の所有者に課税される
固定資産税と都市計画税は、毎年1月1日(賦課期日)時点の所有者に、その年の1年分が課税されます。納税通知書は毎年4月から6月ごろに届き、年4回に分けて納めるのが一般的です。つまり、年の途中で不動産を売っても、納税義務があるのは1月1日時点の所有者である売主です。
そのままだと、買主が住み始めた後の期間の税金まで売主が負担することになり不公平です。そこで売買の実務では、引渡し日を境に「売主の負担期間」と「買主の負担期間」に分けて日割りで計算し、買主の負担分を売主へ支払う「公租公課の精算」を行います。
起算日は関東は1月1日、関西は4月1日が一般的
日割り計算をはじめる日を「起算日」と呼びます。一般に、関東では1月1日、関西では4月1日を起算日とする慣習があるといわれています。固定資産税の課税の基準日は1月1日ですが、売買契約でいつから日割りにするかは当事者の合意で決まるため、4月1日起算を選ぶ契約もあります。茨城県内の取引でも、必ず契約書の「公租公課の分担」の条項で起算日を確認しましょう。
日割り計算の方法と計算例
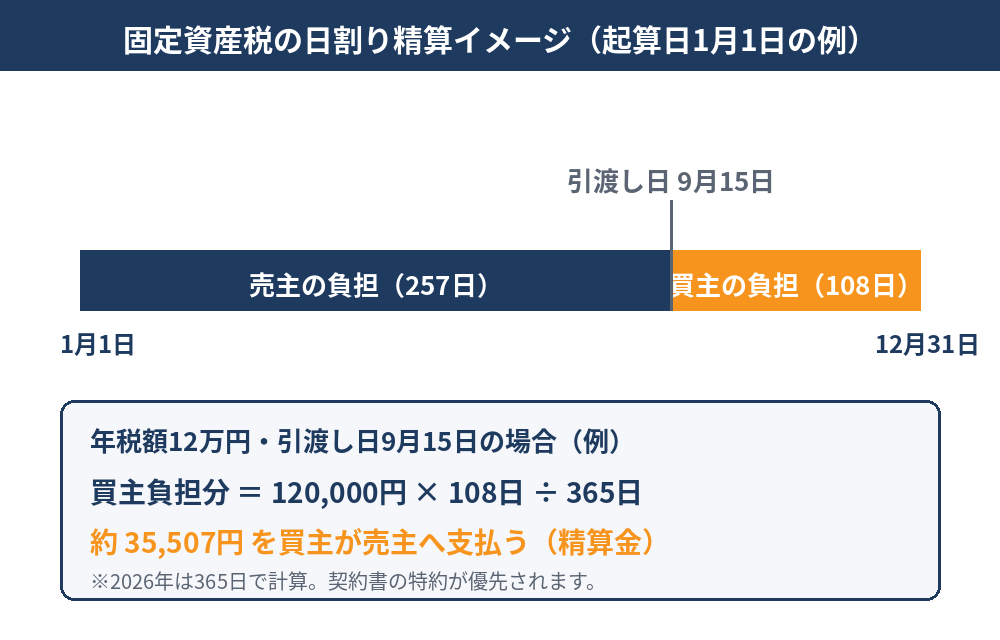
計算式は「年税額 × 買主の負担日数 ÷ 365日」が基本です(うるう年は366日で計算する契約もあります)。引渡し日を買主負担の初日とするのが一般的です。
例として、固定資産税と都市計画税の年税額が合計12万円、起算日が1月1日、引渡し日が9月15日の場合を考えます。売主の負担は1月1日から9月14日までの257日、買主の負担は9月15日から12月31日までの108日です。買主が売主へ支払う精算金は、120,000円 × 108日 ÷ 365日 ≒ 35,507円となります。
引渡し日が違うと、買主の負担分は次のように変わります(年税額12万円・起算日1月1日・365日の場合の目安)。
| 引渡し日 | 売主の負担日数 | 買主の負担日数 | 買主が支払う精算金(目安) |
|---|---|---|---|
| 4月1日 | 90日 | 275日 | 約90,411円 |
| 7月1日 | 181日 | 184日 | 約60,493円 |
| 10月1日 | 273日 | 92日 | 約30,247円 |
| 12月1日 | 334日 | 31日 | 約10,192円 |
上の金額はあくまで計算の仕組みをご理解いただくための例です。実際の精算金は、お持ちの物件の税額と契約書の定めによって変わります。
納税通知書が届く前に引渡しをする場合
新しい年度の納税通知書が届く前(1月から4月ごろ)に引渡しをする場合は、その年度の正式な税額がまだわかりません。この場合は、前年度の税額を基準に仮計算して精算するのが一般的です。年度の税額が確定してから、差額を再精算する特約を入れることもあります。契約時に不動産会社へ確認しておきましょう。
精算金のやり取りの時期と契約書の確認ポイント
精算金は、決済(残代金の支払いと引渡し)の当日に、売買代金とあわせて受け渡すのが通常です。不動産売却の引渡しと精算の流れとあわせて、決済前に精算書(精算明細)を確認しておくと安心です。契約書では、次の4点を確認してください。
- 起算日が1月1日か4月1日か
- 引渡し日を買主負担の初日として数えるか
- 1年を365日で数えるか、うるう年は366日で数えるか
- 固定資産税と都市計画税のほか、精算の対象に含める費用(管理費・修繕積立金など)
固定資産税・都市計画税と公租公課
固定資産税とは
土地・建物などの固定資産を持っている人にかかる市町村税です。標準税率は1.4%で、市町村が決めた評価額(固定資産税評価額)に税率をかけて計算します。住宅が建っている土地は「住宅用地の特例」で税額が軽くなる仕組みがあり、更地にすると税額が上がることがあります。軽減の条件や、固定資産税がかからない土地とはについては別の記事で詳しく解説しています。
都市計画税とは
市街化区域内にある土地・建物にかかる市町村税で、税率の上限は0.3%です。固定資産税とあわせて納税通知書に記載されるため、売買契約書でも固定資産税と都市計画税をセットで「公租公課」として精算します。市街化調整区域の物件では、都市計画税がかからないことが多くあります。
評価替えで税額が変わることがある
固定資産税評価額は原則として3年に1度見直されます(直近の評価替えは2024年度、次回は2027年度です)。税額が急に変わったと感じたときは、固定資産税がおかしいと感じたときの原因と確認方法も参考にしてください。
公租公課と消費税の関係
公租公課の精算金は、売買代金の一部として扱われるのが一般的です。売主が個人で、自宅など事業としてではない不動産を売る場合、そもそも消費税の課税対象にはなりません。一方、売主が不動産会社など課税事業者の場合は、建物部分に対応する精算金に消費税がかかる扱いとなることがあります。土地の譲渡は非課税です。どちらにあたるかは売主の立場によって異なるため、迷う場合は税理士にご確認ください。
売却時の税金と公租公課の精算金の扱い
不動産を売って利益が出た場合の所得税・住民税(譲渡所得税)は、公租公課の精算とは別に計算します。精算金は売却代金の一部として扱われるのが一般的で、売却した年に納めた固定資産税の売主負担分は、売却益の計算に直接は含まれません。譲渡所得の計算や3,000万円特別控除の仕組みは、売却益の計算式・税率・3,000万円控除で、申告書類は譲渡所得の内訳書の書き方で整理しています。全体像は不動産の売買の流れ・費用・税金もあわせてご覧ください。
賃貸での公租公課とは
賃貸経営で負担する公租公課
賃貸物件のオーナーは、毎年の固定資産税・都市計画税を負担します。賃料には、こうした公租公課の負担が織り込まれているのが一般的です。確定申告では、不動産所得の経費として「租税公課」の科目に計上できます。
公租公課が増減したときの賃料
借地借家法では、土地や建物にかかる税金などの負担が増えたり減ったりしたときに、当事者が賃料の増額・減額を請求できると定められています。契約書の「公租公課」の記載や、賃料改定の特約もあわせて確認してください。なお、管理費や修繕積立金は税金ではないため、公租公課には含まれません。
公租公課を滞納するとどうなる?売却への影響
固定資産税などの公租公課を納期限までに納めないと、延滞金が加算され、督促を受けても納めなければ、財産の差押えを受けることがあります。不動産に差押えの登記がされると、そのままでは売却や所有権移転ができません。
滞納がある状態でも、売却代金で滞納分を納めて差押えを解除してもらう方法で売却できる場合があります。ただし、役所や金融機関との調整が必要で、時間もかかります。滞納に気づいた時点で、早めに不動産会社と役所の納税窓口の両方へ相談するのが近道です。
破産・相続の場面での公租公課
破産手続での公租公課
破産手続では、破産前に生じた税金などの公租公課は、一定のものは優先して支払われる債権として扱われます。「破産 公租公課」という言葉は、破産手続の中で税金や社会保険料などが他の債権より優先される場面で登場します。具体的な取扱いは個別の事情で異なるため、弁護士に確認してください。
相続した不動産の公租公課
相続した不動産の固定資産税は、原則として相続人が負担します。登記が済んでいなくても、現に所有している人が納税義務者になるため、納税通知書が届いたら放置せず対応が必要です。相続した家の税金全般は相続した家の税金まとめでまとめています。
公租公課の精算で売主が気をつける5つのポイント
- 契約書で起算日を確認する:1月1日起算か4月1日起算かで精算金が変わります。
- 引渡し日の数え方を確認する:引渡し日を買主負担に含めるか、特約を見ておきます。
- 精算書を決済前に受け取る:金額の根拠を確認し、不明点は事前に質問します。
- 納税通知書の控えを用意する:年税額がわかる書類を、不動産会社へ渡します。
- 未納分がないか確認する:滞納があると、売却や登記に影響が出ます。
公租公課の用語一覧|情報をおさらい
ここまでの内容を、公租公課に関する用語の一覧として整理します。売却や購入の情報を調べるときの総称・用語の確認にお使いください。
| 用語 | 意味 |
|---|---|
| 公租 | 国や自治体に納める租税(税金)の総称 |
| 公課 | 租税以外の公的な負担金(社会保険料・負担金など) |
| 租税公課 | 会計で税金や公的負担を処理する勘定科目 |
| 固定資産税・都市計画税 | 土地・建物にかかる市町村税。売買では日割りで精算する |
| 法人税 | 法人の所得にかかる国税。法人が不動産を売却した場合などに関係する |
| 起算日 | 日割り精算をはじめる日(関東は1月1日が一般的) |
| 精算金 | 引渡し日以降の買主負担分を、買主が売主へ支払うお金 |
住宅や土地・マンションなどの物件にかかる公租公課は、持っている間の費用として毎年発生します。売却するときは、この費用の精算が必要になるため、売却価格だけでなく、精算金や諸費用を含めた手取り額で考えることが大切です。精算に追加の手数料はかかりませんが、不明点があれば不動産会社に解説してもらいましょう。
公租公課についてよくある質問(FAQ)
公租公課の読み方は?
「こうそこうか」と読みます。「公租」は国や地方自治体に納める税金、「公課」は税金以外の公的な負担金を指し、あわせて公的な負担の総称として使われます。不動産の売買契約書や賃貸借契約書では「公租公課の負担」「公租公課の精算」といった形で登場します。
公租公課と租税公課の違いは何ですか?
どちらも国や自治体への税金・公的負担を指し、実務ではほぼ同じ意味で使われます。ただし「租税公課」は会計・簿記の勘定科目として使われることが多く、「公租公課」は不動産の契約書や法律まわりの言葉として使われることが多い、という使い分けが一般的です。
不動産売却で精算する公租公課は何ですか?
主に固定資産税と都市計画税です。1月1日時点の所有者に1年分が課税されるため、年の途中で引き渡す場合は、引渡し日を境に日割りで計算し、買主負担分を売主が受け取る形で精算するのが一般的です。管理費や修繕積立金は公租公課ではありませんが、マンションでは同様に日割りで精算されることがあります。
起算日は1月1日と4月1日のどちらですか?
一般に、関東では1月1日、関西では4月1日を起算日とする慣習があるといわれています。ただし法律で決まっているわけではなく、売買契約書の特約で決まります。茨城県では1月1日起算で契約書が作られるケースが多いですが、必ずご自身の契約書の記載を確認してください。
公租公課の精算金は誰が誰に払いますか?
一般的には、固定資産税の納税通知書が売主に届き、売主が1年分を納めるため、引渡し日以降の買主負担分を、買主が売主へ精算金として支払います。決済(引渡し)の当日に、売買代金とあわせて受け渡しするのが通常です。
公租公課の精算金に消費税はかかりますか?
売主が個人で、自宅など事業でない不動産を売る場合は、消費税の課税対象外となるのが一般的です。売主が課税事業者(不動産会社や法人など)の場合は、建物部分に対応する精算金に消費税がかかる扱いとなることがあります。個別の判断は税理士や税務署にご確認ください。
公租公課を滞納したまま不動産を売却できますか?
滞納があると、役所から差押えを受けることがあり、差押えの登記が残っていると、そのままでは売却や所有権移転ができません。売却代金で滞納分を納めて差押えを解除してもらう段取りになるのが一般的ですので、早めに不動産会社と役所の窓口へご相談ください。
賃貸経営での公租公課とは何ですか?
賃貸物件を持つオーナーが負担する固定資産税・都市計画税などの税金を指します。賃料にはこれらの負担が織り込まれており、公租公課が大きく増減した場合には、借地借家法に基づき賃料の増減額を請求できる場合があります。
公租公課や売却の相談はハウスドゥ茨城へ
ハウスドゥ茨城は、取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗で、茨城県内の不動産売却・買取のご相談をお受けしています。公租公課の精算金の見積りや、契約書の確認、滞納がある不動産の売却など、気になる点は何でもお話しください。査定は無料で、売却するかどうか決めていない段階でも大丈夫です。
無料相談はお電話 0120-565-072 または ページ内の相談フォーム から。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。