結論:質権設定(しちけんせってい)とは、お金を借りた人が、返済の担保として自分の財産や権利を貸した側に確保させる仕組みです。不動産の分野でいちばん身近なのは、住宅ローンを借りるときに、火災保険の「保険金を受け取る権利」へ金融機関が質権を設定するケースです。家を売るときは、住宅ローンの完済とあわせて、この質権を解除し、火災保険を解約または見直す手続きが必要になります。この記事では、ハウスドゥ茨城(取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗)が、質権設定の意味、火災保険の質権設定者・質権者とは誰か、抵当権との違い、売却時の解除手続きと注意点まで、はじめての方にもわかりやすく解説します。
無料相談はお電話 0120-565-072 または ページ内の相談フォーム から。
質権設定とは?意味と読み方をわかりやすく
質権設定は「しちけんせってい」と読みます
質権設定は「しちけんせってい」と読みます。質権は民法に定められた担保物権の一つで、債権者(お金を貸した人)が、債務者または第三者から受け取った物や権利を手元に確保し、返済されないときはそこから優先的に回収できる権利です。ひと言でいえば「返済を確実にするための担保のかけ方」の一つです。
質権設定者と質権者|誰が誰なのか
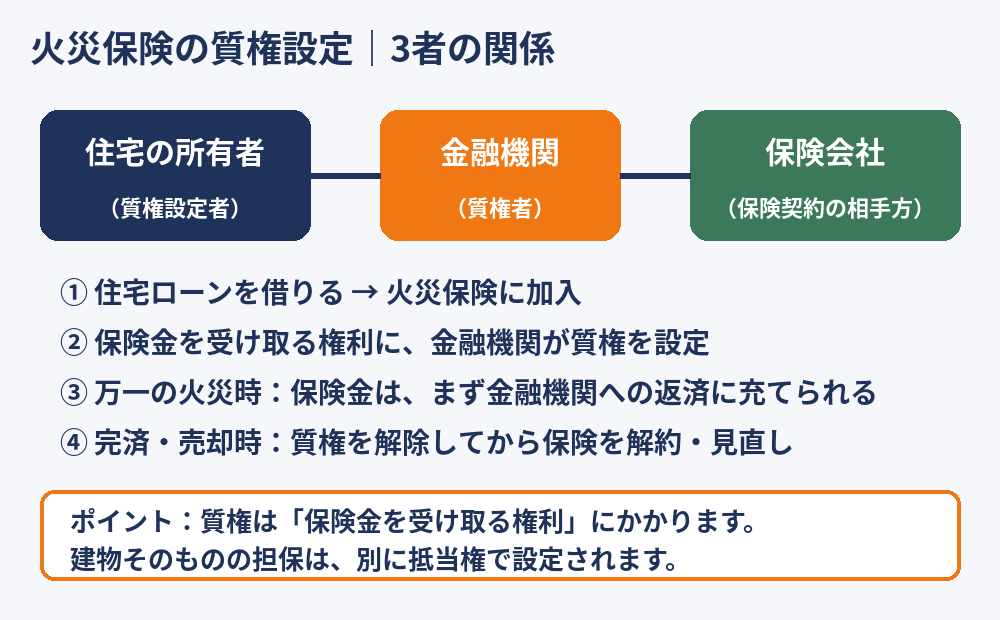
質権の関係には2人の登場人物がいます。担保として物や権利を差し出す側を「質権設定者」、それを受け取って担保にする側を「質権者」と呼びます。住宅ローンの場合、質権設定者は住宅の所有者(ローンの借主)、質権者は融資をした金融機関です。質権設定者とは誰かと迷ったときは、「担保を出す側が設定者、受け取る側が質権者」と覚えると整理しやすくなります。
質権の種類|動産質・不動産質・権利質
質権には、動産を対象とする動産質、土地や建物などの不動産を対象とする不動産質、債権などの権利を対象とする権利質があります。住宅ローンの火災保険で使われるのは、保険金を請求する権利(債権)を担保にする権利質(債権質)です。
火災保険の質権設定とは?住宅ローンとの関係
なぜ火災保険に質権を設定するのか
住宅ローンを貸す金融機関は、建物に抵当権を設定して回収の備えをします。しかし、もし火災で建物が焼失すれば、担保にしていた建物の価値が大きく下がってしまいます。そこで、火災保険から支払われる保険金を、返済に充てられるようにしておく必要があります。この目的で、火災保険の保険金請求権に質権を設定するのが、火災保険の質権設定です。
質権設定の対象になる保険と手続きの流れ
対象になるのは、住宅ローンを借りる際に加入する火災保険が中心です。地震保険を付帯している場合は、その保険金の請求権も対象に含めて扱われることがあります。手続きとしては、保険会社に質権設定の承認を求める書類を提出し、保険会社が承認する形で進むのが一般的です。住宅ローンの申込み・契約の段階で、金融機関や保険代理店が案内してくれることが多くなっています。
質権設定しても保険の契約者は変わりません
質権が設定されても、保険の契約者や被保険者はそのまま所有者本人です。毎年の保険料や更新の手続きも、これまでどおり自分で行います。変わるのは、万一の事故で保険金を請求するとき、質権者である金融機関の関与が必要になる点です。
質権設定されていると、火災のときはどうなる?
保険金は金融機関への返済が優先される
火災などで保険金が支払われる場面では、質権者である金融機関が、住宅ローンの残高を限度に保険金から回収できる扱いになるのが基本です。保険金の請求にあたっては、質権者の承諾や手続きが必要になるのが一般的で、請求の進め方は保険会社と金融機関への事前確認が欠かせません。
保険金がローン残高より多い場合・少ない場合
保険金がローン残高を上回る場合、超えた部分は所有者が受け取れるのが一般的です。反対に保険金がローン残高に届かない場合は、残りの返済を続けるか、建て替えの資金計画を立て直す必要があります。具体的な取り扱いは契約内容で異なるため、保険証券と金融機関の契約書類をあわせて確認してください。
質権設定と抵当権の違い
担保の対象が違う
抵当権は、土地や建物といった不動産そのものを担保にする権利で、法務局の登記簿に登記されます。一方、火災保険の質権は、保険金を受け取る権利を担保にするもので、登記ではなく保険会社への承認手続きで整えます。住宅ローンでは、この2つが組み合わさって貸し手の備えになっています。
家を売るときに必要な手続きも別
抵当権は、売却時に司法書士へ依頼して抹消登記を行います。質権の解除は登記ではなく、金融機関と保険会社の間の手続きです。家を売るときは、両方を忘れずに整理する必要があります。抵当権の抹消の流れは、ローン中の家を売る流れ(完済・抵当権抹消の手続き)で詳しく解説しています。
| 項目 | 抵当権(建物・土地) | 質権(火災保険) |
|---|---|---|
| 担保の対象 | 土地・建物そのもの | 火災保険金を受け取る権利 |
| 設定の方法 | 法務局で抵当権設定登記 | 保険会社への質権設定の承認手続き |
| 売却時の手続き | 完済後に抵当権抹消登記(司法書士) | 金融機関・保険会社間で質権解除 |
| 手続きの相談先 | 金融機関・司法書士 | 金融機関・保険会社(代理店) |
家を売るときの質権設定の扱い
住宅ローンを完済すると質権も不要になる
質権は、住宅ローンの返済を担保するための権利です。売却代金などでローンを完済すれば、担保としての役割が終わるため、質権を解除する手続きに進めます。完済と同時に自動的に消えるとは限らず、金融機関や保険会社への手続きが必要になるのが一般的です。
質権が残ったままだと何が困るのか
質権が解除されないままだと、保険の解約や契約内容の変更をするときに、質権者である金融機関の承諾が必要になる場合があります。売却の引渡し直前に慌てないよう、完済の段取りを決めた時点で、質権の解除も金融機関に相談しておくと安心です。
引渡し後に火災保険はどうするか
売主が所有者でなくなれば、その建物の火災保険は基本的に不要になります。買主が新しく自分の火災保険に加入するのが通常です。引渡しの日から逆算して、保険の解約日を調整しましょう。引渡しまでの流れは、引渡しとは?不動産売却の引渡し日・当日の流れもあわせてご確認ください。
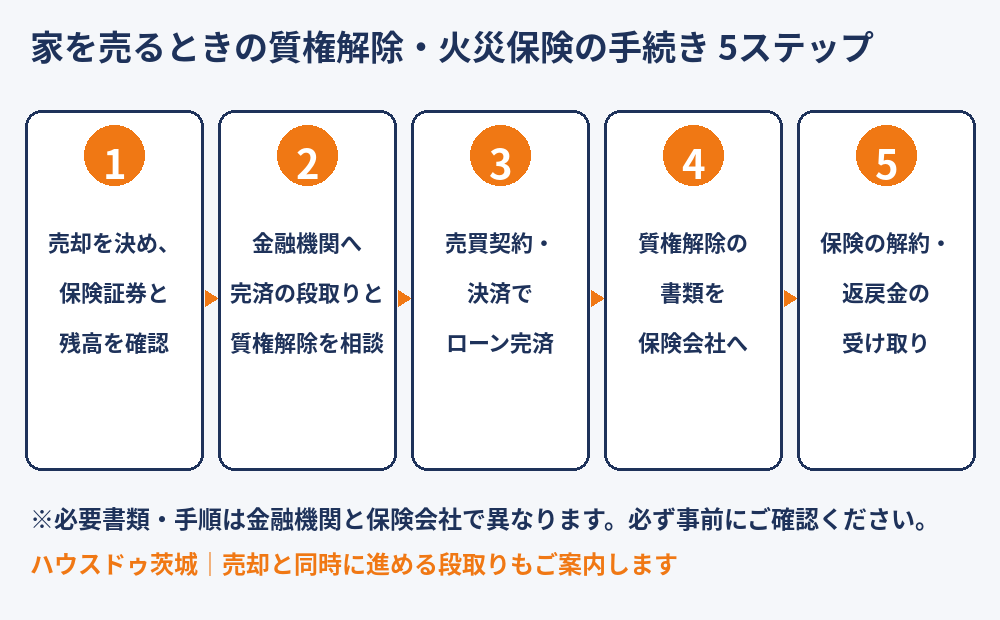
質権解除と火災保険解約の手続き5ステップ
ステップ1:保険証券とローン残高を確認する
売却を決めたら、火災保険の保険証券(または契約内容の通知)と、住宅ローンの残高を確認します。保険の期間、保険料の支払い方法(年払い・長期一括払いなど)、質権の設定があるかどうかを見ておきましょう。
ステップ2:金融機関に完済と質権解除を相談する
売却代金でローンを完済する予定を伝え、質権解除の手順と必要書類を確認します。必要書類や所要日数は金融機関ごとに違うため、早めに問い合わせるのが安心です。
ステップ3:売買契約・決済でローンを完済する
決済日に売却代金からローンを完済し、抵当権抹消の手続きも同時に進めます。決済の流れは家を売るときの注意点(時期別チェックリスト)も参考にしてください。
ステップ4:質権解除の書類を保険会社へ提出する
完済後、金融機関から質権解除に必要な書類を受け取り、保険会社(または代理店)へ提出します。書類の名称や様式は会社によって異なるため、案内に沿って進めてください。
ステップ5:火災保険を解約し、返戻金を受け取る
質権が解除されたあと、引渡し日などに合わせて火災保険を解約します。保険料を前払いしている場合は、残りの期間に応じて解約返戻金が戻ることがあります。解約日が引渡し日より前になって無保険期間が生じないよう、日付の調整に注意してください。
売却時の注意点とよくある失敗
解約の時期が早すぎて無保険になる
引渡し前に保険を解約してしまうと、引渡しまでの間に火災などが起きた場合に備えがなくなります。解約日は、引渡し完了日を基準に決めるのが基本です。
長期契約の解約返戻金を確認しないまま手続きする
長期契約で一括払いをしている場合、解約返戻金が戻る可能性があります。解約の申込み前に、返戻金の有無と受け取りまでの日数を保険会社に確認しておきましょう。地震保険を付帯している場合の扱いは、地震保険をやめた戸建てはどうなる?もあわせて参考になります。
古い家・再建築不可でも火災保険の確認は必要
築年数が古い家や、再建築不可の物件でも、売却時点までは保険の状況を整理しておくことが大切です。加入条件に制限がある物件については、再建築不可物件の火災保険の解説も参考にしてください。
買取で売る場合の段取り
不動産会社による買取は、決済までの期間が短くなるケースが多く、質権解除の手続きもスピーディーに進める必要があります。ハウスドゥ茨城では、買取のご相談時からローン完済・抵当権抹消・火災保険の整理まで、段取りをいっしょに確認します。
質権設定された火災保険で確認したい契約内容と請求の流れ
保険料・補償内容・契約期間を確認する
質権設定された火災保険でも、保険料の支払いや補償の内容は、これまでどおり契約者本人が管理します。補償の対象(建物のみか家財を含むか)、火災以外の損害(風災・水災など)の補償の有無、契約期間は、住宅ローンの契約書類とあわせて確認しておきましょう。売却の際に、どの契約をいつ解約するかを判断する材料になります。
事故があったときの請求と債権者の優先順位
火災などの事故で保険金を請求するときは、保険会社の商品ごとの手続きに加えて、質権者である債権者(金融機関)への連絡が必要になるのが一般的です。保険金は、住宅ローンの返済に優先して充てられ、回収後に残りがあれば契約者へ支払われます。請求の方法や必要書類は、事故が起きる前に保険会社と金融機関のサイトや窓口で確認しておくと、いざというときに慌てません。
契約内容の変更・見直しをするときの注意
保険の内容を変更したり、保険会社を切り替えたりする場合は、質権者への連絡や、新しい契約への質権設定のやり直しが必要になることがあります。売却を検討している段階で、住宅ローンが残っているのに保険だけを先に見直すと、手続きが複雑になりかねません。変更の前に、まず金融機関へ確認しましょう。
ハウスドゥ茨城にご相談ください
ハウスドゥ茨城は、取手戸頭店・守谷店・つくば研究学園都市店・県庁水戸店の4店舗で、茨城県内の不動産売却・買取のご相談をお受けしています。住宅ローンが残っている家の売却でも、完済の手順、抵当権の抹消、火災保険の質権解除まで、全体の段取りを整理してご案内します。まずはお気軽に、お電話(0120-565-072)またはページ内のフォームからご相談ください。
質権設定についてのよくある質問
Q. 質権設定とは何ですか?
お金を貸した人(質権者)が、返済の担保として、相手(質権設定者)の財産や権利を受け取って確保しておく仕組みです。住宅ローンでは、火災保険の「保険金を受け取る権利」に金融機関が質権を設定するのが一般的です。
Q. 火災保険の質権設定は、必ずしなければいけませんか?
住宅ローンの契約条件として金融機関から求められるのが一般的です。ただし取り扱いは金融機関ごとに異なるため、契約書類や担当窓口で確認してください。
Q. 質権設定者とは誰のことですか?
担保として権利を差し出す側、つまり火災保険の契約者である住宅の所有者(住宅ローンの借主)を指します。受け取る側の金融機関は「質権者」と呼ばれます。
Q. 家を売るとき、火災保険の質権はどうなりますか?
住宅ローンを完済すると、金融機関の質権を解除する手続きに進みます。質権が残ったままだと、保険の解約や名義変更に金融機関の承諾が必要になる場合があるため、売却の段取りに合わせて早めに金融機関へ相談しておくと安心です。
Q. 質権と抵当権はどう違いますか?
質権は火災保険金の請求権などの権利や動産を担保にする仕組みで、抵当権は土地・建物そのものを担保にする仕組みです。住宅ローンでは、建物には抵当権、火災保険金には質権と、両方が設定されることがあります。
Q. 売却のときに火災保険を解約すると、お金は戻りますか?
長期契約で保険料を前払いしている場合、残りの期間に応じて解約返戻金が戻ることがあります。金額や計算方法は保険会社・契約内容で異なるため、保険証券を確認のうえ、保険会社に問い合わせてください。
Q. 質権が設定された火災保険の保険金は、誰が受け取りますか?
事故で保険金が支払われる場合、質権者である金融機関が住宅ローンの残高を限度に回収できるのが一般的です。残りがあれば契約者が受け取れます。請求の手続きは保険会社と金融機関に確認してください。
Q. 質権が付いたままでも家は売れますか?
売却そのものはできますが、決済でローンを完済し、抵当権の抹消とあわせて質権の扱いも整理するのが基本です。段取りに不安がある場合は、不動産会社と金融機関に早めに相談することをおすすめします。
無料相談はお電話 0120-565-072 または ページ内の相談フォーム から。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。