再建築不可物件でも火災保険に入れるのか
再建築不可物件とは、建築基準法上の接道義務を満たしていないなどの理由で、今建っている建物を取り壊すと同じ場所に新しい建物を建てられない土地のことです。「建て替えができない土地」と聞くと、火災保険にも入れないのではと不安になる方が少なくありません。結論から言えば、再建築不可物件であっても火災保険への加入は問題なく可能です。火災保険は土地の将来の建築可否ではなく、現に存在している建物という「モノ」を対象にした保険であり、再建築不可という属性そのものが加入の可否を左右することは制度上ありません。
保険会社が契約前に確認する主なポイント
保険会社が審査で見ているのは、建物の構造(木造・鉄骨・鉄筋コンクリートなど)、延床面積、築年数、所在地の災害リスク、過去の保険事故の有無といった項目です。再建築不可であるかどうかという登記や都市計画上の区分は、これらの審査項目には含まれていません。ただし後述するとおり、再建築不可物件は結果的に保険料が高くなりやすい構造的な傾向があるため、加入できる・できないとは別の論点として保険料の仕組みを理解しておく必要があります。
保険料は「再建築不可だから高い」わけではない|構造級別の仕組み
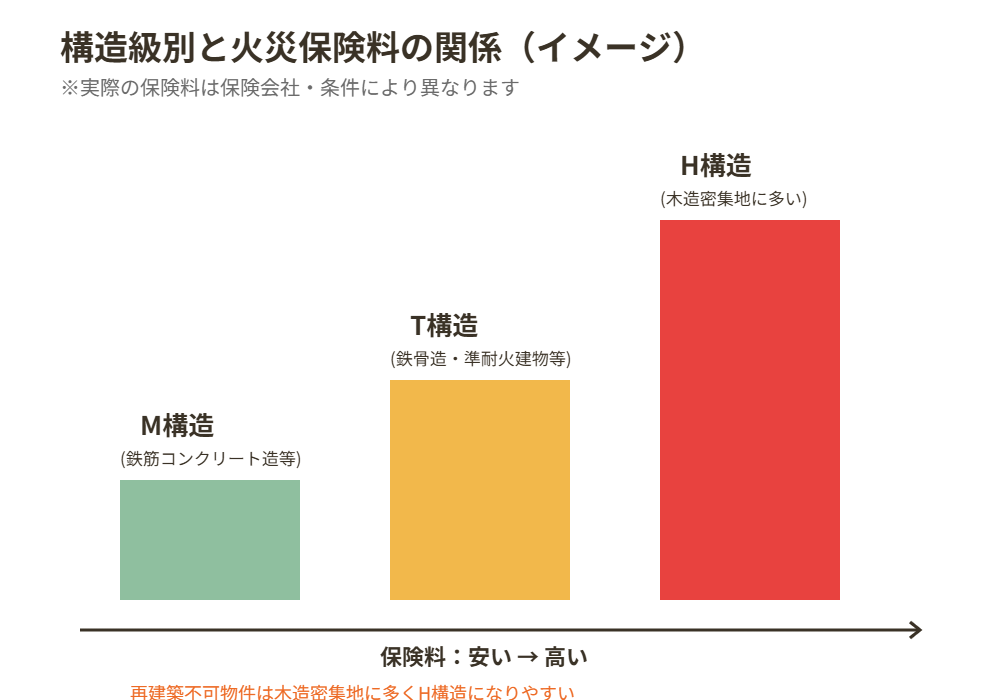
火災保険の保険料は、建物の構造を3段階に分類する「構造級別」によって大きく変わります。耐火性能が高い順にM構造・T構造・H構造と呼ばれ、M構造が最も保険料が安く、H構造が最も高くなります。保険会社によっては、同じ延床面積・同じ補償内容でもM構造とH構造で保険料に約4倍近い差が出ることがあります。
M構造・T構造・H構造の違い
M構造はマンションなど共同住宅のうち鉄筋コンクリート造や耐火建築物に該当するもの、T構造は戸建てを含む鉄骨造・準耐火建築物・省令準耐火建物など、H構造はこれらのいずれにも該当しない木造建物や、該当することを証明する書類(検査済証など)が手元にない建物が区分されます。
再建築不可物件がH構造になりやすい理由
再建築不可物件は、接道義務を満たせないほど道幅が狭い路地の奥や、古くからの木造密集地に多く見られます。こうした立地の建物は木造で建築年数が古いケースが多く、省令準耐火の証明書類も残っていないことが珍しくありません。その結果としてH構造に区分されやすく、保険料が相対的に高くなる傾向があります。これは「再建築不可だから高い」のではなく、「木造密集地の古い建物に多いから結果的に高くなりやすい」という因果関係で理解しておくと、保険会社との会話でも誤解が生まれにくくなります。
火災保険で確認しておきたい補償内容
保険金額の設定方法
火災保険の保険金額は、同等の建物を再取得するために必要な金額である「新価(再調達価額)」を基準に設定するのが一般的です。時価(経年劣化を差し引いた価額)で契約すると、いざというときに建て替え・修繕費用をまかなえない事態になりかねないため、保険会社の見積もり時に新価か時価かを必ず確認しておく必要があります。
つけておきたい特約
再建築不可物件は隣家との距離が近い立地が多いため、個人賠償責任特約(他人の物を壊したり怪我をさせたりした場合の賠償に備える特約)や、失火見舞費用補償特約(自分が原因の火災で近隣に見舞金を支払う際の費用を補償する特約)を検討する価値があります。特に失火見舞費用補償は、後述する失火責任法の考え方と関わりが深い補償です。
地震保険も付帯できる?限度額と保険料の考え方
地震保険の限度額
地震保険は単独では契約できず、火災保険とセットで付帯する仕組みです。保険金額は火災保険金額の30〜50%の範囲内で設定し、建物は5,000万円、家財は1,000万円が上限となります。再建築不可物件のように評価額が低めの建物でも、この上限と比率のルール自体は同じように適用されます。
H構造の建物は地震保険料も高くなりやすい
地震保険の保険料も建物の構造(イ構造・ロ構造)によって変わり、木造中心のH構造の建物はロ構造に区分されやすく、地震保険料も相対的に高くなる傾向があります。火災保険と合わせて年間の保険コストを試算しておくことが、再建築不可物件を保有し続けるかどうかの判断材料になります。
【最重要の注意点】保険金が出ても「同じ建物」には戻せない
全焼・全壊しても再建築はできない、原則は修繕
ここが再建築不可物件の火災保険で最も見落とされやすいポイントです。火災保険は建物が全焼・全壊した場合でも保険金自体は契約内容に応じて支払われますが、再建築不可物件はその土地に新しい建物を建てることが法律上認められていません。つまり保険金を受け取っても、被災前と同じ規模の建物を新築することはできず、原則として「修繕」または「一部の建て直し(既存の基礎や柱を利用する範囲での改修)」の範囲にとどまります。損傷の程度によっては、修繕では対応できず、結果的に建物を解体して更地にせざるを得ないケースも想定しておく必要があります。
更地になったあとの選択肢
万一建物を解体して更地になった場合、再建築不可物件はその後の建築ができないため、駐車場など建物を伴わない用途での土地活用か、隣地所有者への売却、専門の買取業者への売却といった選択肢に限られてきます。保険に加入する段階で、被災後にどのような選択肢が残るのかをあらかじめ把握しておくと、いざというときに慌てずに判断できます。
火災保険に入らないとどうなる?失火責任法の落とし穴
もらい火でも隣家に賠償を求められないことがある
「失火ノ責任ニ関スル法律」(失火責任法)という明治時代からの法律により、火災の発生に重大な過失がない限り、火元となった側は延焼させた家屋への損害賠償責任を負わないと定められています。これは裏を返すと、隣家からのもらい火で自分の建物が燃えてしまっても、原則として火元の家主に賠償を請求できないということです。再建築不可物件が密集する木造密集地はもらい火のリスクも相対的に高く、この法律の存在自体が火災保険加入の重要な理由になります。
自分が火元でも重過失でなければ賠償義務はない、しかし建物の損害は自己負担
逆に自分が火元になった場合も、重過失が認められなければ隣家への法的な賠償義務は生じません。ただし、これはあくまで「他人への賠償」の話であり、自分の建物が燃えてしまった損害そのものは誰も補填してくれません。再建築不可物件は建て直しの選択肢が限られる分、自己資金だけで建物を復旧する負担は通常の物件より重くなりがちで、火災保険が果たす役割はむしろ大きいと考えられます。
火災保険の入り方・手続きの流れ
相談から契約までの流れ
火災保険は、損害保険会社の代理店やダイレクト型保険会社への問い合わせから始まり、建物の構造・築年数・所在地・希望する補償内容を伝えて見積もりを取得し、保険金額と特約を決めたうえで契約という流れが一般的です。再建築不可物件の場合は、建物が古く登記情報や検査済証が手元にないことも多いため、事前に固定資産税の課税明細書や登記事項証明書など、建物の情報がわかる書類を準備しておくと審査がスムーズに進みます。
万一のときの罹災証明書取得と保険金請求の流れ
実際に火災が発生した場合は、まず消防署の実況見分を受けたうえで市区町村に罹災証明書の交付を申請し、被害の程度を証明する書類として保険会社に提出します。その後、保険会社の損害調査(鑑定人による現地確認)を経て保険金額が確定し、支払いに至るのが一般的な流れです。再建築不可物件では、修繕方法が限られる分、保険会社との間で「どこまで原状回復するか」の認識をすり合わせておくことが後のトラブル防止につながります。
保険料を抑えるための3つの工夫
省令準耐火仕様への改修でT構造扱いになるケースがある
建物の耐火性能を高める改修を行い、省令準耐火建物であることを証明できれば、H構造からT構造への区分変更によって保険料が下がる可能性があります。ただし再建築不可物件は増改築そのものに制約があるため、リフォーム会社や建築士に事前相談のうえで可否を確認する必要があります。
複数社への一括見積もり比較
火災保険は保険会社ごとに補償内容や保険料の設定方法が異なるため、複数社から見積もりを取り、同じ保険金額・同じ特約条件で比較することが遠回りに見えて最も確実な節約方法です。
長期一括契約や各種割引の活用
保険期間をまとめて契約する長期一括払いや、建物の防犯・防火設備に応じた割引制度を活用することで、単年契約より総支払額を抑えられる場合があります。地震保険にも建築年月や耐震等級に応じた割引制度があるため、あわせて確認しておくとよいでしょう。
保険を続けるより「手放す」ほうが合理的なケースも
再建築不可物件は仲介より買取が向いている理由
再建築不可物件は、住宅ローンが使いにくいことから購入希望者が個人の仲介市場では限られ、売却までに時間がかかりやすいという事情があります。保険料や固定資産税といった保有コストを払い続けながら仲介での成約を待つよりも、再建築不可物件の取り扱い実績がある買取業者に現況のまま売却するほうが、結果的に手元に残る金額や時間の面で合理的になるケースは少なくありません。
保険料・維持費と売却額を比較する視点
年間の火災保険料・地震保険料に加えて固定資産税や維持管理の手間も含めて試算し、その負担を何年続けるつもりかを考えたうえで、保有と売却のどちらが自分にとって合理的かを判断する視点が大切です。判断に迷う場合は、保険の見直しと合わせて、まずは現状の資産価値を無料査定で確認してみることをおすすめします。
あわせて読みたい
再建築不可物件についてより詳しく知りたい方は、以下の記事もあわせてご覧ください。
- 再建築不可物件とは|茨城県での売却方法と調べ方【2026】
- 再建築不可物件の買取|なぜ売れる?業者選びのコツ【2026年】
- 地震保険をやめた戸建てはどうなる?解約前の確認点と売却時の注意【2026年】
茨城県内での対応・ハウスドゥ4店舗ネットワーク
ハウスドゥでは、茨城県内のつくば市・水戸市・取手市・守谷市を拠点とする4店舗のネットワークを通じて、再建築不可物件を含む「訳あり不動産」の買取相談に対応しています。火災保険の見直しや更新のタイミングで、そのまま保有を続けるべきか、売却を検討すべきかお悩みの方は、査定だけでも無料で承っていますので、お気軽にご相談ください。
よくある質問
Q1. 再建築不可物件でも火災保険や地震保険に入れますか?
はい、加入できます。火災保険・地震保険は建物という対象物に対する保険であり、再建築不可という土地の属性そのものが加入条件になることはありません。
Q2. 再建築不可物件は火災保険料が高いと聞きましたが本当ですか?
再建築不可という理由だけで保険料が上がるわけではありませんが、木造密集地の古い建物に多いという傾向から、耐火性能が低いH構造に区分され、結果的に保険料が高くなりやすい傾向はあります。
Q3. 火災で全焼した場合、保険金で同じ場所に建て替えられますか?
いいえ、再建築不可物件は法律上、新たな建物を建てることが認められていないため、保険金が支払われても新築での建て替えはできません。原則として修繕の範囲での対応となり、損傷が大きい場合は更地にせざるを得ないこともあります。
Q4. 隣の家からのもらい火で自宅が燃えた場合、賠償してもらえますか?
失火責任法により、火元に重大な過失がない限り、原則として損害賠償を請求することはできません。もらい火に備える意味でも、自身の火災保険への加入が重要になります。
Q5. 火災保険に入らずに再建築不可物件を所有するのはリスクがありますか?
火災による建物の損害は、失火責任法により相手からの賠償が期待できないケースが多いため、保険なしで所有し続けることは金銭的なリスクが大きいといえます。特に再建築不可物件は建て直しの選択肢が限られる分、自己資金での復旧負担が重くなりがちです。
Q6. 保険料の負担が重い場合、売却も選択肢になりますか?
はい。保険料や固定資産税などの保有コストと、売却によって得られる資金や時間的なメリットを比較したうえで、買取業者への売却を選ぶケースは少なくありません。ハウスドゥでは無料査定を承っています。
まとめ
再建築不可物件でも火災保険・地震保険への加入自体は問題なく可能ですが、木造密集地に多いという立地の傾向からH構造に区分され保険料が高くなりやすいこと、そして最大の注意点として、全焼・全壊しても保険金で新築の建て替えはできず原則修繕にとどまることを理解しておく必要があります。失火責任法により、もらい火でも賠償を受けられないケースがあることも踏まえると、火災保険は再建築不可物件においてむしろ重要性の高い備えといえます。保険料の負担や将来の維持コストが気になる場合は、売却という選択肢も含めて、ハウスドゥ茨城グループへ無料相談ください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



