結論:家・不動産を担保にするとは、自宅などの土地・建物に「抵当権」を設定して、その価値を返済の裏付けとしてお金を借りる方法です。住み続けたまま資金を用意できる一方、返済できなくなると競売で手放すリスクがあります。大切なのは、借りる前に「担保にする以外の選択肢」と比べておくことです。この記事では、ハウスドゥ茨城(取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗)が、不動産担保ローンの仕組み、借りられる金額の考え方、費用、リスク、担保にした家を売るときの手続き、売却・リースバックとの違いまで、はじめての方にもわかりやすく解説します。
無料相談はお電話 0120-565-072 または ページ内の相談フォーム から。
家・不動産を担保にするとは?意味と仕組みをわかりやすく
担保にするとは「返済の裏付け」を差し出すこと
担保とは、お金を借りるときに「返せなかった場合はここから回収してください」と金融機関に差し出す財産のことです。家を担保にする場合、土地と建物に抵当権という権利を設定します。借りた人が返済を続けている間は、家に住み続けることも、所有者のままでいることもできます。
抵当権と根抵当権の違い
不動産担保でよく使われる権利が、抵当権と根抵当権です。抵当権は特定の借入1本(たとえば住宅ローン)を担保するもので、返済して完済すれば役目を終えます。根抵当権は「極度額(きょくどがく)」という上限の範囲で、繰り返し借り入れや返済ができる枠を担保するもので、事業資金の融資などで使われます。どちらも登記簿の「乙区」に記録されます。
抵当権と質権はどう違う?
抵当権は不動産を引き渡さずに担保にできる点が特徴です。一方、質権は担保の目的物や権利を債権者が確保する仕組みで、住宅ローンでは火災保険の保険金請求権に設定されるのが一般的です。くわしくは質権設定とは?火災保険の質権設定者・質権者の意味と解除手続きで解説しています。
不動産担保ローン(家担保ローン)とは?住宅ローンとの違い
不動産担保ローンの基本
不動産担保ローンとは、自宅や所有する土地・建物を担保にして借りるローンの総称で、家の担保ローン、住宅担保ローン、不動産担保融資などの呼び方があります。事業資金、教育資金、他の借入のまとめ(借り換え)、相続の納税資金など、使い道が比較的広い商品が多いのが一般的です。
住宅ローンとの違い
住宅ローンは「住宅を買う・建てる」ための資金が主な目的で、購入する物件そのものを担保にします。これに対して、住宅ローン担保の不動産とは別に、すでに持っている家を担保にして借りるのが不動産担保ローンです。金利・借入期間・資金使途の制限は商品ごとに異なり、一般に無担保のローンより金利が低めに設定されることが多い反面、担保の評価や登記の手続きが必要になります。
家を担保にお金を借りる主な使い道
よくある使い道は、事業運転資金や設備資金、お子さまの教育費、リフォーム費用、複数の借入をまとめる借り換え、相続税などの納税資金です。生活費の穴埋めのために借りると、返済負担で苦しくなりやすいため、返済計画を先に立てることが重要です。
家を担保にしていくら借りられる?担保評価と掛け目の考え方
担保評価額と掛け目
借りられる金額は、金融機関が算出する「担保評価額」に「掛け目(かけめ)」をかけて決まるのが一般的です。担保評価額は、土地は路線価や公示価格、周辺の取引事例など、建物は築年数や構造などをもとに調べられ、実際の売却価格(時価)とは一致しません。掛け目は金融機関や商品で異なり、評価額の一定割合までしか貸さないのが通常です。数値は個別の審査で決まるため、目安として断定はできません。
先順位・後順位の抵当権
すでに住宅ローンの抵当権が付いている家に、さらに担保を設定する場合は、後ろに並ぶ「後順位(第2順位)」になります。担保価値から先順位の残債を引いた「担保余力」が借入額の目安になるため、住宅ローンの残債が大きいほど借りにくくなります。
担保として評価されにくい不動産
再建築不可の土地、借地権付き建物、共有持分のみの不動産、築年が古く老朽化が進んだ建物、市街化調整区域の土地などは、担保評価が低くなったり、取り扱ってもらえなかったりすることがあります。茨城県内でも、駅から離れた郊外や農地に近い土地は評価が慎重になる傾向があります。
家を担保にお金を借りる流れと必要書類
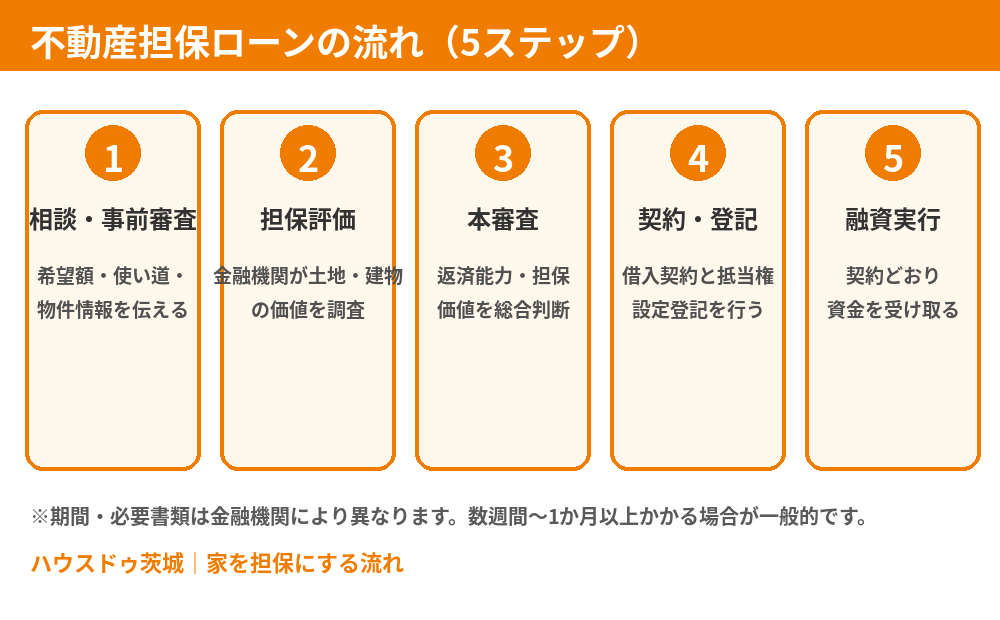
5つのステップ
流れは、①相談・事前審査、②担保評価(物件調査)、③本審査、④借入契約と抵当権設定登記、⑤融資実行、が一般的です。期間は金融機関や物件によって異なり、数週間から1か月以上かかる場合があります。
主な必要書類
一般に、本人確認書類、収入を確認する書類(源泉徴収票・確定申告書など)、不動産の登記事項証明書、固定資産税の納税通知書、既存ローンの返済予定表などを求められます。共有名義の場合は、共有者全員の同意や署名が必要になるのが通常です。
共有名義・他人名義の不動産を担保にする場合
夫婦や親子の共有名義の家は、共有者の同意がなければ担保にできないのが原則です。また、他人のために自分の不動産を担保に差し出す立場を「物上保証人」といい、債務者が返済できなければ自分の不動産が競売にかかるおそれがあるため、慎重な判断が必要です。
家を担保にするときにかかる費用と税金
抵当権設定登記の登録免許税
抵当権や根抵当権の設定登記には、登録免許税がかかります。税率は債権額(根抵当権は極度額)の0.4%が原則です。たとえば債権額が1,000万円なら4万円が目安です(制度は改正される場合があるため、最新の税率は法務局などで確認してください)。このほか、司法書士へ依頼する報酬が別途かかります。
印紙税・事務手数料・保証料など
金銭消費貸借契約書には、借入額に応じた収入印紙が必要です(たとえば1,000万円超5,000万円以下で2万円など)。そのほか、融資事務手数料、保証会社の保証料、不動産鑑定や調査の費用、繰上返済手数料などが商品により発生します。金利だけでなく総支払額で比べることが大切です。
担保にしただけで税金はかかる?
お金を借りること自体は所得ではなく、担保に入れただけで譲渡所得税や贈与税がかかることはありません。ただし、借入金で不動産を購入した場合の住宅ローン控除など、税制上の扱いは使い道によって変わるため、税理士や税務署に確認すると安心です。
家を担保にするメリットとデメリット・リスク
メリット:住み続けながら資金を用意できる
最大の利点は、所有権を手放さず、住み慣れた家に住み続けながらまとまった資金を用意できることです。無担保ローンより金利が低く、借入額を大きく設定できる商品が多い点も特長です。
デメリット:返済不能なら家を失うおそれ
返済が続かなければ、抵当権が実行されて競売にかけられる可能性があります。競売の売却価格は市場価格より低くなりやすく、手元に残る金額が少なくなる傾向があります。借りる前に、収入が減った場合も返せる計画かを確認しておきましょう。
住宅ローン契約の制限に注意
住宅ローンの契約書には、金融機関の承諾なく他の債務の担保にしてはならないとする条項が置かれている場合があります。承諾なく担保を設定すると、契約違反として残債の一括返済を求められるおそれがあるため、必ず事前に契約内容を確認してください。
デメリットを小さくするための3つの対策
対策は、返済額を月収の無理のない範囲に収めること、借入額を必要最小限にすること、複数の金融機関で金利・手数料・繰上返済条件を比較することです。商品説明や契約書の「期限の利益の喪失」「遅延損害金」の項目も読んでおきましょう。
担保にした家を売るときの手続き|抵当権抹消
売却と同時に完済して抵当権を抹消する
抵当権が付いたままの家は、原則としてそのまま売ることはできません。売却の決済日に、売却代金で借入を完済し、抵当権抹消登記を行うのが基本です。流れはローン中の家を売る流れ|完済・抵当権抹消の手続きで詳しく解説しています。
抹消登記の費用
抵当権抹消登記の登録免許税は、不動産1個につき1,000円です。土地と建物がそれぞれ1個なら合計2,000円が目安で、司法書士報酬が別途かかります。
残債が売却価格を上回るとき
売却価格が残債に届かない「オーバーローン」の場合は、不足分を自己資金などで補う必要があります。解決策はオーバーローン売却の3つの解決策で整理しています。それでも難しい場合は、金融機関の同意を得て売却する任意売却を検討します。買い手が見つからないときの対処は任意売却で買い手がつかないときの5つの対処法も参考になります。
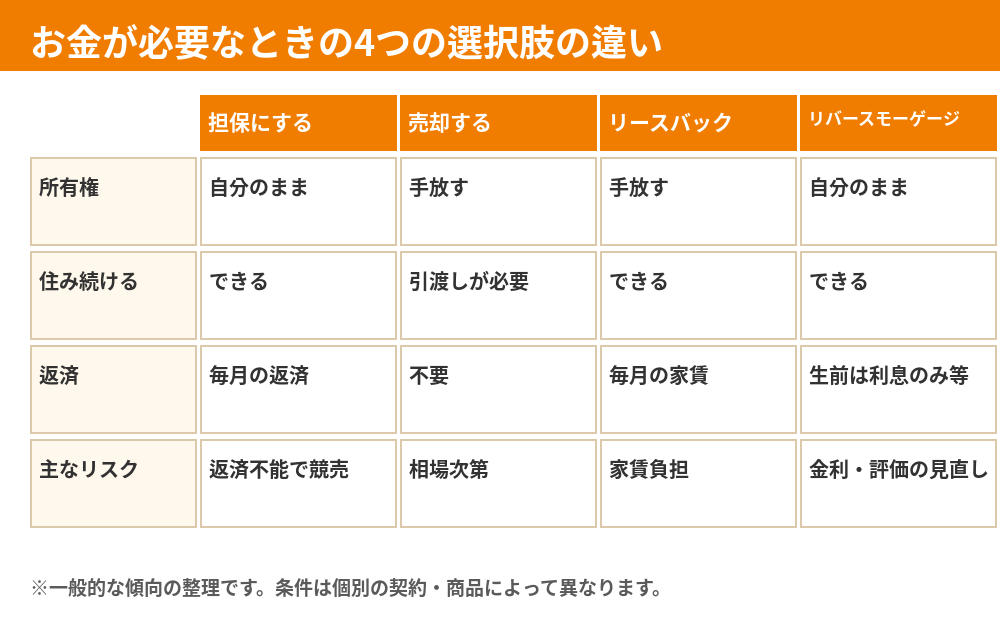
担保にする以外の選択肢|売却・リースバック・リバースモーゲージ
売却して現金化する
家を売れば、借入のない状態で資金を確保できます。住み替えを前提に相場を把握しておくと、担保にするより有利な場合があります。売却の仕組みは不動産の売買とは?仲介と買取の違い・流れ・費用や税金を参考にしてください。
リースバックで住み続ける
リースバックは、家を売却して現金を得たうえで、賃貸として同じ家に住み続けられる方法です。所有権は手放しますが、返済ではなく家賃の支払いになります。費用の目安はリースバックの費用と税金|手数料・家賃相場のまとめをご覧ください。
リバースモーゲージ
リバースモーゲージは、自宅を担保に生活資金などを借り、生前は利息のみを支払い、元本は亡くなったあとに不動産の売却などで返済する仕組みです。主に高齢の方向けの商品で、金利の見直しや担保評価の変動リスクがあります。取り扱い条件は金融機関ごとに異なります。
どれを選ぶべきか判断の目安
「収入が安定していて、家を手放したくない」なら担保にする、「返済負担を避けたい」なら売却、「売却後も今の家に住みたい」ならリースバック、「高齢で月々の返済を抑えたい」ならリバースモーゲージ、というのが整理の入り口です。ただし、条件は人によって変わるため、複数の選択肢を並べて比べることが大切です。
担保の種類|物的担保と人的担保・保証人の違い
担保には、不動産や預貯金などの「物」で返済を確保する物的担保と、保証人や連帯保証人など「人」の信用で返済を確保する人的担保があります。不動産に抵当権を設定するのは物的担保の代表例で、返済が滞ったときは担保の価値から回収する仕組みです。
物的担保として提供できる財産の種類
物的担保として提供できる財産には、土地・建物のほか、預貯金、有価証券、生命保険の解約返戻金などがあります。不動産の場合は抵当権や根抵当権、動産や権利の場合は質権が使われます。資金調達の手段として不動産が選ばれやすいのは、価値が大きく、借入額を大きく設定しやすいためです。
人的担保(保証人・連帯保証人)の注意点
人的担保は、債務者が返済できないとき、保証人が代わりに返済する責任を負う仕組みです。第三者である家族や知人が保証人になる場合でも、債務不履行があれば請求を受けるため、安易に引き受けないことが大切です。
カードローンなど無担保の借入との違い
カードローンは担保も保証人も不要で手軽に申し込める反面、金利が高めで、毎月の返済負担が大きくなりやすい傾向があります。不動産担保ローンは、担保の価値と信用の両方で判断されるため、借入額や金利の面で条件が変わります。借金を一つにまとめる借り換えを検討する方も多く、商品ごとの条件を比べることが重要です。
万が一に備えて確認しておきたいこと
将来の収入が変わった場合の返済額、延滞したときの遅延損害金、契約内容の一部変更の可否など、万が一の場面をあらかじめ想定しておきましょう。金融機関の説明資料や関連書類を読み、疑問点は契約前に解消しておくことが、トラブルを防ぐ近道です。
ハウスドゥ茨城にできること
査定で「今の家の価値」を知る
家を担保にする前に、まず今の家がいくらで売れるのかを知っておくと、借りるか売るかの判断がしやすくなります。ハウスドゥ茨城(取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗)では、仲介と買取の両面から無料で査定のご相談を承っています。
売却・買取・住み替えまでワンストップ
残債のある家の売却、相続した家の整理、住み替え、買取までまとめて相談できます。急ぎの資金が必要な場合は、買取という選択肢もあります。くわしくは仲介と買取の違いもご覧ください。
無料相談はお電話 0120-565-072 または ページ内の相談フォーム から。
家・不動産を担保にするに関するよくある質問(FAQ)
Q. 家を担保にするとはどういう意味ですか?
自宅などの不動産に抵当権(または根抵当権)を設定し、その価値を返済の裏付けとしてお金を借りることです。所有権は自分のまま住み続けられますが、返済が滞ると金融機関が競売などで回収することがあります。
Q. 不動産担保ローンと住宅ローンの違いは何ですか?
住宅ローンは住宅の購入や建築のための資金に使うのが原則で、不動産担保ローンは使い道が広い(事業資金・教育資金・借り換えなど)のが一般的です。どちらも不動産に抵当権を設定する点は同じです。商品ごとに条件が異なるため、契約書や商品説明で確認してください。
Q. 住宅ローンが残っている家でも担保にできますか?
住宅ローンの残債が少なく担保余力があれば、後順位の抵当権を設定できる場合があります。ただし住宅ローン契約で他の担保設定を制限していることもあるため、まず契約内容と金融機関の可否を確認することが大切です。
Q. 家を担保にお金を借りると費用はいくらかかりますか?
主な費用は、抵当権設定登記の登録免許税(債権額または極度額の0.4%)、司法書士報酬、金銭消費貸借契約書の印紙税、事務手数料や保証料などです。金額は借入額と金融機関によって変わります。
Q. 担保にした家を売ることはできますか?
できます。売却の決済時に売却代金でローンを完済し、抵当権を抹消する手続きをあわせて行うのが基本です。残債が売却価格を上回る場合は、不足分の用意や任意売却などの検討が必要です。
Q. 返済できなくなるとどうなりますか?
延滞が続くと期限の利益を失い、残債の一括請求を受けることがあります。それでも返済できない場合は、抵当権者の申立てで競売に進む可能性があります。早めに金融機関へ相談し、任意売却などの選択肢を検討しましょう。
Q. 担保にする以外にお金を用意する方法はありますか?
不動産の売却・買取、売却後に賃貸で住み続けるリースバック、高齢の方向けのリバースモーゲージなどがあります。それぞれ所有権・住み続けられるか・返済方法が異なります。
Q. 抵当権と質権はどう違いますか?
抵当権は不動産を引き渡さずに担保にできる権利で、質権は担保の目的物や権利を債権者が確保する権利です。住宅ローンでは、不動産には抵当権、火災保険の保険金請求権には質権が設定されるのが一般的です。
まとめ|家を担保にする前に「売る」も比べて判断を
家を担保にすると、住み続けながらまとまった資金を用意できますが、返済できなければ競売で家を失うリスクがあります。借入額は担保評価額と掛け目、先順位の残債で決まり、登録免許税0.4%などの費用もかかります。担保にした家を売るときは、完済と抵当権抹消が必要です。迷ったときは、売却・リースバック・リバースモーゲージとも比べ、まず今の家の価値を知ることから始めましょう。
無料相談はお電話 0120-565-072 または ページ内の相談フォーム から。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。