結論:譲渡所得の内訳書は、土地や建物を売って利益(譲渡所得)が出たときに、確定申告書と一緒に提出する計算書です。書く内容は「売った不動産の情報」「売った金額」「取得費」「譲渡費用」「使う特例」の5つ。国税庁の「確定申告書等作成コーナー」で画面の案内に沿って入力すれば、初めての方でも作成できます。この記事では、ハウスドゥ茨城(取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗)が、内訳書のもらい方(ダウンロード)、書き方と記載例、添付書類、ケース別の注意点までをわかりやすく解説します。
無料相談はお電話 0120-565-072 または ページ内の相談フォーム から。
譲渡所得の内訳書とは?まず知っておきたい基本
譲渡所得の内訳書の正式名称と役割
正式名称は「譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】」です。不動産を売ったときの所得は、給与などとは分けて計算する「分離課税」という仕組みで、その計算の過程を税務署に示すために作る書類が内訳書です。売った金額から取得費や譲渡費用を差し引き、必要に応じて特別控除を引いた結果を、確定申告書の第三表(分離課税用)に転記します。
どんなときに必要?不動産を売った年の確定申告
戸建て・土地・マンションを売って譲渡所得が生じたとき、または3,000万円特別控除や買換え特例など、確定申告をしてはじめて受けられる特例を使うときに必要です。売却によって損失が出た場合に、損益通算や繰越控除を申請するときも内訳書を使います。申告が必要かどうかの判断は、不動産売却で確定申告が不要な条件と判断基準でも整理しています。
「総合譲渡用」「建物用」との違いに注意
国税庁のページには、似た名前の様式が並びます。ゴルフ会員権や貴金属、自動車などを売ったときに使うのは「総合譲渡用」で、土地・建物とは別の様式です。不動産を売った場合は必ず「土地・建物用」を選びましょう。なお「建物用」と検索して出てくる情報は、この土地・建物用の内訳書のことを指しているのが一般的です。
内訳書のもらい方|ダウンロード・窓口・作成コーナー
国税庁ホームページからダウンロードする
国税庁のホームページで「譲渡所得の内訳書」と検索すると、申告する年分の様式(PDF)をダウンロードできます。印刷して手書きで記入する方法です。令和6年分・令和7年分など年分ごとに様式が用意されているため、売却した年に対応するものを選んでください。
税務署の窓口でもらう
お住まいの地域を管轄する税務署の窓口でも入手できます。記入方法の案内を受けられることもあるため、書き方に不安がある方は、申告時期の混雑を避けて早めに相談するのがおすすめです。
確定申告書等作成コーナーで作成する(おすすめ)
国税庁の「確定申告書等作成コーナー」には、譲渡所得の内訳書を作成する機能があります。売った不動産の情報や金額を画面の案内どおりに入力すると、税額が自動計算され、内訳書と確定申告書を一緒に作れます。手書きより計算ミスが少なく、e-Taxで電子申告まで進めるため、はじめての方にとって最も手軽な方法です。エクセルなどの自作の表で計算する方法もありますが、様式の転記ミスに注意が必要です。
内訳書を書く前に集めておきたい書類と情報
売った不動産の情報(売買契約書・登記事項証明書)
売った土地・建物の所在地、面積、売った日、売った相手、売った金額は、売却時の売買契約書で確認できます。所在地や地積は登記事項証明書(登記簿謄本)と一致させて記入します。
取得費がわかる書類(購入時の契約書・領収書)
取得費の記入には、買ったときの売買契約書、仲介手数料の領収書、登記費用、造成費や増改築の費用がわかる書類が必要です。見つからない場合の対処は後ほど解説します。取得費に含められる費用の詳細は、不動産売却の取得費加算で節税!対象費用リストもご覧ください。
譲渡費用がわかる書類(仲介手数料・印紙税・解体費など)
売るために直接かかった費用は譲渡費用として差し引けます。代表例は、売却時の仲介手数料、売買契約書の印紙代、測量費用、建物を解体して売った場合の解体費用、借家人への立退料などです。引っ越し代や、売却と関係のない修繕費は含められないのが一般的です。
譲渡所得の内訳書の書き方と記載例(ステップ別)
ステップ1|譲渡した資産の情報を記入する
内訳書の最初の欄には、売った不動産の所在地、種類(土地・建物)、面積、利用状況(居住用・事業用など)、売った相手の住所と氏名、売った日(引渡しの日または契約の日)を記入します。居住用財産を売った場合は、住んでいた期間や、お売りになった理由を書く欄があります。共有名義の場合は、あなた自身の持分に応じた金額を書きます。
ステップ2|収入金額(売った金額)を書く
売買契約書の売買代金が収入金額です。固定資産税・都市計画税の精算金を売主が受け取っている場合は、その扱いも確認が必要です(一般に精算金は売買代金に含めて計算する扱いが多いため、不安な点は税務署や税理士に確認してください)。建物に消費税がかかる売却(法人が売主の場合など)では、消費税の扱いにも注意が必要です。
ステップ3|取得費を計算して書く
取得費は「買ったときの代金+購入時の諸費用+増改築費」から出発し、建物については年数に応じた減価償却費相当額を差し引きます。土地は減価しないので、買ったときの金額のままです。建物の減価償却の考え方は、減価償却費とは?不動産売却時の計算方法で詳しく解説しています。
ステップ4|譲渡費用を書く
仲介手数料、印紙税、測量費、解体費などを項目ごとに金額を書き、合計欄に転記します。領収書や請求書は申告後も保管しておきましょう。
ステップ5|特別控除・特例を選んで税額を計算する
居住用財産を売ったときの3,000万円特別控除、所有期間が長い場合の軽減税率の特例、買換えの特例などを使う場合は、特例適用条文の欄に該当する条文番号を記入します。特例ごとの要件は、不動産売却3000万円控除 失敗しない10の条件で解説しています。
ステップ6|確定申告書(第三表)に転記する
内訳書で出した課税譲渡所得金額と税額を、確定申告書B(第一表・第二表)と第三表(分離課税用)に転記します。確定申告書等作成コーナーで入力すれば、この転記も自動で行われます。
譲渡所得の計算と税率|内訳書の数字がどう使われるか
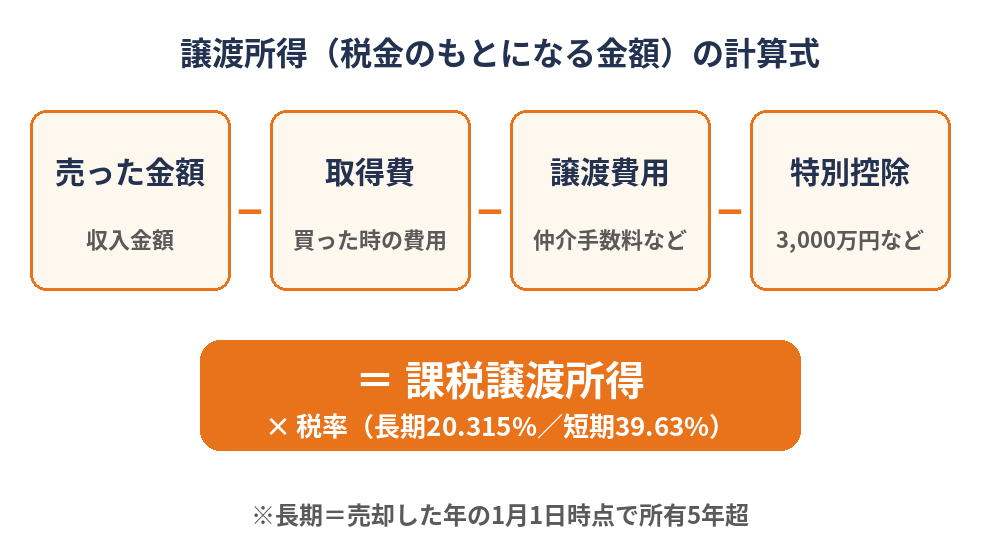
内訳書の計算の基本は「収入金額 − (取得費 + 譲渡費用) − 特別控除 = 課税譲渡所得金額」です。この金額に税率をかけて税額を求めます。税率は、売却した年の1月1日時点の所有期間で変わります。
| 区分 | 所有期間(売却年の1月1日時点) | 税率(所得税・復興特別所得税+住民税) |
|---|---|---|
| 長期譲渡所得 | 5年を超える | 20.315%(所得税15.315%+住民税5%) |
| 短期譲渡所得 | 5年以下 | 39.63%(所得税30.63%+住民税9%) |
居住用財産で所有期間が10年を超える場合は、課税譲渡所得のうち6,000万円以下の部分に軽減税率(合計14.21%)が使えることもあります。ここでの数字は一般的な目安で、適用には要件があります。税額の全体像は譲渡所得税とは?計算方法・税率・3,000万円特別控除をご覧ください。
ケース別の書き方の注意点
取得費がわからないときは「概算取得費」を使う
購入時の契約書が見つからない、昔に買った不動産で資料がない、という場合は、売った金額の5%を取得費とみなす概算取得費が使えます。ただし、実際の取得費より小さくなるため、税額が大きくなる場合があります。まず契約書、通帳の記録、不動産会社の保管資料などを探し直すのがおすすめです。詳しくは、譲渡所得の取得費不明は危険!概算取得費5%の税額と対処法をご確認ください。
相続した不動産を売った場合
相続で取得した不動産は、亡くなった方の取得費と取得した時期を引き継ぎます。取得日には、被相続人が買った日を書くのが原則です。相続税を納めている場合は、売却した不動産に対応する相続税額を取得費に加算できる特例があり、相続の開始から一定の期間内に売る必要があります。
共有名義の不動産を売った場合
夫婦や兄弟などの共有名義の場合は、それぞれが自分の持分に応じて内訳書を作成し、それぞれが確定申告します。売った金額、取得費、譲渡費用を持分割合で按分し、共有者の氏名と持分も記載します。共有の売却にかかる税金は、共有持分売却の税金と確定申告も参考にしてください。
マンションを売った場合
マンションは、土地(敷地権の持分)と建物を一体で売るため、売買契約書の金額を土地と建物に分けて記入します。内訳が契約書に書かれていない場合は、固定資産税の評価額の比率で按分する方法が一般的です。
複数の土地・建物をまとめて売った場合
複数の土地や建物をまとめて売った場合は、物件ごとに内訳書を作成するか、複数の欄に分けて記入します。用途や取得時期が違う物件は、別々に計算する必要があるため、早めに税理士へ相談するのが安心です。
内訳書に添付する書類と提出方法
添付書類の一覧(特例ごとに異なる)
内訳書とあわせて、売買契約書の写し、登記事項証明書、取得費・譲渡費用を確認できる書類などを用意します。居住用財産の3,000万円特別控除などの特例を使う場合は、住民票の除票または戸籍の附票の写し、売った建物の登記事項証明書などが追加で求められることがあります。必要な書類は特例の種類や状況によって異なるため、確定申告書等作成コーナーの案内や、確定申告の必要書類チェックリストで確認しましょう。
提出先と提出方法(e-Tax・郵送・窓口)
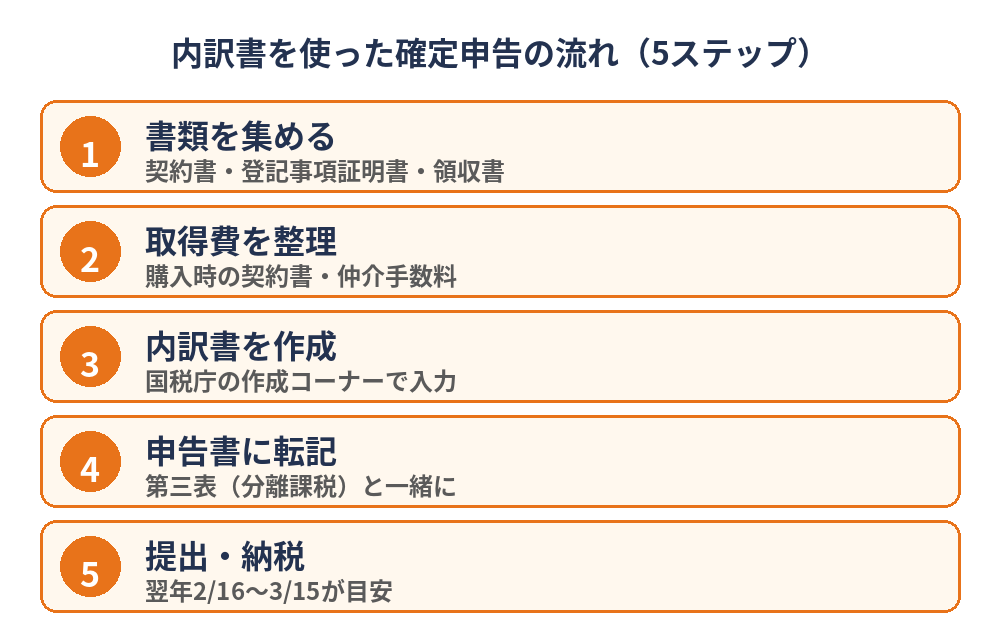
提出先は、売却した年の翌年の確定申告時点の住所地を管轄する税務署です。提出方法は、e-Taxによる電子申告、郵送、税務署の窓口の3通りです。e-Taxなら自宅から提出でき、添付書類は画像データで送信できます。申告の手順全体は、不動産売却の確定申告のやり方|5つの手順と必要書類で解説しています。
提出期限と納税のタイミング
売却した年の翌年の2月16日から3月15日が、一般的な申告・納税の期間です。期限を過ぎると、無申告加算税や延滞税がかかる場合があります。3,000万円特別控除で税額がゼロの場合でも、申告をしなければ特例は受けられないので、忘れずに手続きしましょう。
内訳書でよく出る用語と記入欄の読み方
内訳書には、普段なじみのない言葉が並びます。たとえば「譲渡した資産」は売った土地・建物のこと、「確定申告書付表兼計算明細書」は確定申告書に添えて計算の内容を示す明細書という意味です。「特例適用条文」の欄には、利用する特例の根拠となる条文番号を書きます。居住用財産の3,000万円控除など、使う特例の関連条文は、確定申告書等作成コーナーの案内に表示されるため、手書きの場合も案内の内容を写せば迷いません。
また、「所得税」と「住民税」は別々に計算される点にも注意が必要です。内訳書で出した譲渡所得の額は、所得税の確定申告に使われ、その内容が住民税にも反映されます。譲渡以外の所得(給与など)がある方は、総合課税の所得とは別枠で計算されるため、金額を混ぜて書かないようにしましょう。
税理士に頼むべき?自分で書くべき?
取得費がはっきりしている、特例が1つだけ、という単純なケースは、確定申告書等作成コーナーで自分で作成できる場合が多いです。一方、相続した不動産、複数の特例の併用、損失の繰越控除、複数の物件を同時に売ったケースなどは、判断が難しく、税理士に依頼するほうが安心です。費用や選び方は、不動産売却の確定申告は税理士に!費用相場と選び方をご覧ください。
茨城県で不動産を売るなら、売却前に税金の見通しを立てよう
税金は売った後に確定する費用ですが、売却を決める前におおよその手取りを知っておくと、売り出し価格や売却時期の判断がしやすくなります。ハウスドゥ茨城(取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗)では、茨城県内の戸建て・土地・マンションの売却や買取のご相談を承っています。税額の最終判断は税務署や税理士にご確認いただく必要がありますが、売却の流れや費用の目安をわかりやすくご案内します。
譲渡所得の内訳書に関するよくある質問
譲渡所得の内訳書とは何ですか?
不動産(土地・建物)を売ったときに、確定申告で譲渡所得を計算するために使う国税庁の様式で、正式名称は「譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】」です。売った不動産の情報、売った金額、取得費、譲渡費用、使う特例などを記入し、確定申告書と一緒に提出します。
譲渡所得の内訳書はどこでもらえますか?
国税庁のホームページからPDFをダウンロードできるほか、税務署の窓口でも入手できます。また、国税庁の「確定申告書等作成コーナー」で画面の案内に沿って入力すれば、内訳書も含めて作成できます。様式は改訂されることがあるため、申告する年分に合ったものを使いましょう。
譲渡所得の内訳書は必ず提出が必要ですか?
土地・建物を売って譲渡所得の申告をする場合は、内訳書を添えて提出するのが基本です。3,000万円特別控除などの特例を使って税額がゼロになる場合でも、特例を受けるには確定申告が必要で、内訳書もその一部として作成します。迷ったときは管轄の税務署か税理士にご確認ください。
マンションを売った場合も同じ内訳書を使いますか?
はい。土地・建物の譲渡に使う様式なので、戸建て・土地・マンションのいずれも同じ「土地・建物用」の内訳書です。マンションは土地(敷地権)と建物をあわせて記入し、取得費は建物部分の減価償却を考慮して計算します。
共有名義の不動産を売った場合、内訳書は誰が書きますか?
共有者それぞれが、自分の持分に応じた金額で内訳書を作成し、それぞれ確定申告します。売った金額や取得費、譲渡費用は持分割合で按分するのが一般的です。申告の方法や按分の考え方は共有持分の売却の税金解説も参考にしてください。
取得費がわからない場合はどう書けばよいですか?
購入時の契約書などが見つからない場合は、売った金額の5%を取得費とみなす「概算取得費」を使うことができます。実際の取得費が5%を下回る場合も同様です。ただし実額よりも大きく税額が増えることがあるため、まず資料を探し直すことをおすすめします。
相続した不動産を売ったときの内訳書の書き方は?
相続で取得した場合は、亡くなった方(被相続人)の取得費と取得時期を引き継ぐのが原則です。取得日や取得費は、被相続人が購入した時点の資料をもとに記入します。相続税を納めた場合は、一定の条件で取得費に加算できる特例もあるため、あわせて確認しましょう。
提出期限はいつですか?
土地・建物を売った場合の確定申告は、売却した年の翌年の2月16日から3月15日までが一般的な申告期間です(土日の場合は翌平日にずれることがあります)。納税も同じ時期が目安です。最新の期限は国税庁の案内でご確認ください。
ハウスドゥ茨城では売却後の税金の相談もできますか?
はい、取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗で、不動産の売却・買取のご相談を承っています。税額の最終判断は税務署や税理士の確認が必要ですが、売却全体の流れや費用の目安などをご案内できます。お電話は0120-565-072、またはページ内の相談フォームからどうぞ。
まとめ|内訳書は「集める→入力する→転記する」の3ステップ
譲渡所得の内訳書は、不動産を売ったときの確定申告で必ず使う書類です。契約書や領収書などの資料を集め、確定申告書等作成コーナーで入力し、確定申告書に転記する、という順番で進めれば、難しくありません。取得費が不明な場合や相続・共有のケースは、早めに税務署や税理士へ相談しましょう。売却そのもののご相談は、ハウスドゥ茨城(フリーダイヤル0120-565-072)へお気軽にどうぞ。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。