結論:不動産の売却益とは、家や土地を売った金額から、買ったときの費用(取得費)と売るためにかかった費用(譲渡費用)を引いた「利益」のことです。この利益がプラスになると、所得税・住民税の対象になります。税法上は「譲渡所得」と呼ばれ、所有期間が5年を超えるかどうかで税率が大きく変わります。この記事では、売却益の意味、計算式、取得費と譲渡費用の中身、税率、3,000万円特別控除などの特例、確定申告までを、茨城県の不動産売却を担当するハウスドゥがやさしく解説します。
売却益とは?意味をわかりやすく解説
不動産の売却益の基本的な意味
売却益とは、資産を売ったときに出た利益のことです。不動産の場合は「売った金額が、買った金額より高かった差額」とイメージすると分かりやすいですが、実際には仲介手数料などの売却にかかった費用も差し引いて計算します。売却益が出た不動産売却は、その年の譲渡所得として課税の対象になり、確定申告が必要です。
売却益と売却損の違い
計算の結果がプラスなら売却益、マイナスなら売却損です。売却損が出た場合は、税金はかかりません。居住用の不動産であれば、他の所得と合算して税金を減らせる特例もあります(詳しくは譲渡損失と損益通算の記事をご覧ください)。
売却益と「不動産の収入」「株の売却益」との違い
家賃収入のような継続的な収入は不動産所得、売却で出る利益は譲渡所得と、税金の区分が異なります。違いは不動産の収入とはの記事で整理しています。また、株や投資信託の売却益は株式等の譲渡所得として別の計算になり、不動産の売却益とは通算できません。
不動産の売却益の計算式
基本の計算式:売却価格 −(取得費 + 譲渡費用)
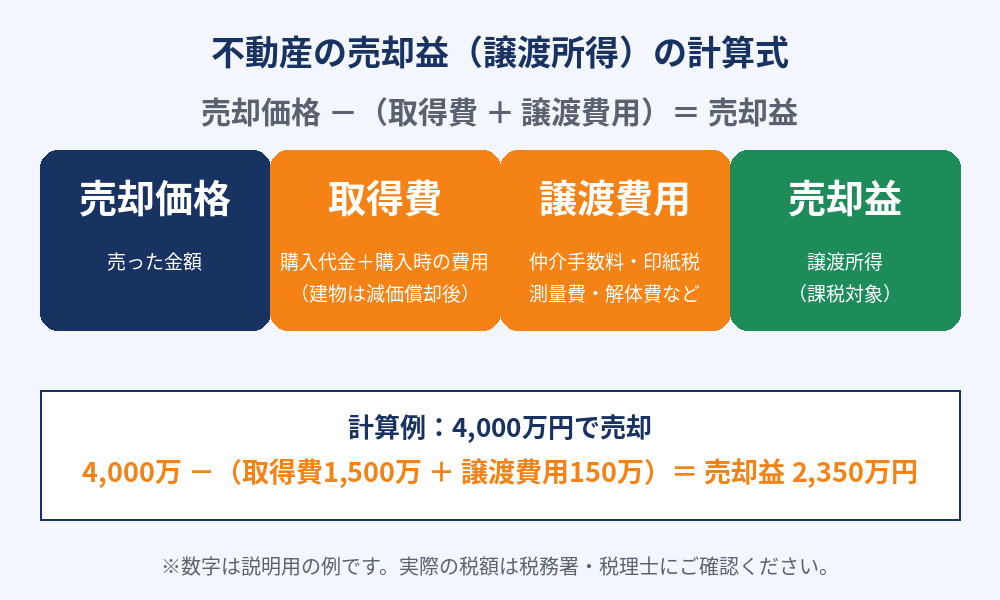
売却益は「売却価格 −(取得費 + 譲渡費用)」で求めます。下の図で、4つの要素と計算例を確認してください。
計算例:4,000万円で売却したケース
たとえば、4,000万円で売却し、取得費が1,500万円、譲渡費用が150万円だった場合、売却益は4,000万円 −(1,500万円 + 150万円)= 2,350万円です。この金額に税率をかけて税額を求めます。数字はあくまで説明用の例で、実際の金額は個別の状況で変わります。
取得費とは?売却益を左右する最大のポイント
取得費に含まれるもの
取得費には、土地・建物の購入代金のほか、購入時の仲介手数料、登録免許税、不動産取得税、印紙税などが含まれます。ただし建物は年数とともに価値が下がるため、購入代金から減価償却費相当額を引いた金額が取得費になります。計算の考え方は減価償却費の計算方法で詳しく解説しています。
取得費が分からないときは概算取得費(売却価格の5%)
購入時の契約書や領収書が見つからない場合は、売却価格の5%を取得費とみなす「概算取得費」を使えます。ただし実際の取得費より小さくなることが多く、売却益が大きく計算されて税額が増えやすいため、まずは契約書や通帳記録、購入時の資料を探すことが大切です。
相続した不動産の取得費
相続した不動産は、亡くなった方の取得費を引き継ぎます。相続税を払った場合は、一定の条件で相続税の一部を取得費に加算できる取得費加算の特例もあります。相続した家の売却は取得費が分からないことも多いため、早めの確認が重要です。
譲渡費用とは?売却益から差し引ける費用
譲渡費用になる費用の例
譲渡費用とは、不動産を売るために直接かかった費用です。代表的なものは、不動産会社へ払う仲介手数料、売買契約書の印紙税、土地の測量費、建物を解体して更地で売る場合の解体費用、借主への立退料などです。領収書は必ず保管してください。
譲渡費用にならない費用の例
売却した後の引越し費用、売却と無関係な修繕費、固定資産税などは、原則として譲渡費用に含められません。売却前に行ったリフォームも、売却のために直接必要だった費用かどうかで扱いが分かれるため、判断に迷う場合は税理士や税務署に確認しましょう。
売却益にかかる税金と税率
長期譲渡と短期譲渡で税率が違う
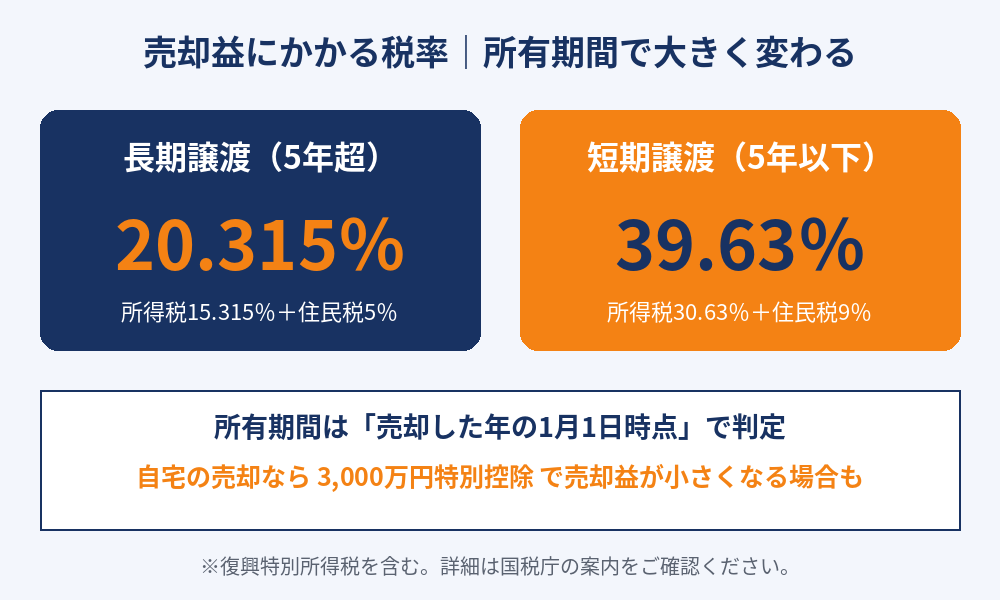
売却益にかかる税率は、所有期間によって決まります。所有期間が5年を超える長期譲渡は約20.315%(所得税15.315%+住民税5%)、5年以下の短期譲渡は約39.63%(所得税30.63%+住民税9%)が目安です。所有期間は「売却した年の1月1日時点」で判定する点に注意してください。
税額シミュレーションの目安
売却益が2,350万円で長期譲渡の場合、単純計算では約477万円が税額の目安です。ただし自宅の売却であれば、後述する3,000万円特別控除を使うことで売却益が大きく減り、税額がゼロになるケースもあります。さらに詳しい試算は利益1,000万円の税金シミュレーションの記事も参考にしてください。
売却益を小さくできる主な特例
居住用財産の3,000万円特別控除
自宅(居住用財産)を売ったときは、売却益から最大3,000万円を差し引ける特例があります。住まなくなった日から3年を経過する年の12月31日までに売ることなど、いくつかの要件があります。たとえば売却益が3,300万円なら、課税対象は300万円です。仕組みは譲渡所得税とはの記事でも詳しく説明しています。
所有期間10年超の軽減税率
自宅を所有期間10年超で売却した場合は、課税譲渡所得のうち6,000万円以下の部分について、軽減税率(約14.21%)が使える特例があります。3,000万円特別控除と併用できるのが特徴です。
相続した空き家の3,000万円特別控除
相続した空き家(昭和56年5月31日以前に建築された一定の家屋など)を売る場合には、要件を満たすと売却益から3,000万円を控除できる特例があります。適用期限や相続人の人数による控除額など、要件が細かく改正もあるため、売却前に必ず最新の情報を確認してください。
取得費加算の特例
相続した不動産を、相続税の申告期限の翌日から3年以内に売却したときは、払った相続税の一部を取得費に加算できます。売却益が小さくなるため節税につながります。
売却益が出たときの確定申告
確定申告の時期と流れ
不動産の売却益は、売却した年の翌年2月16日〜3月15日ごろに確定申告をします。申告には、売買契約書、取得時の契約書、仲介手数料などの領収書、登記事項証明書などの書類が必要です。
特例を使って税額がゼロでも申告は必要
3,000万円特別控除などの特例は、確定申告をしないと使えません。「税金がかからないから申告しなくてよい」と考えてしまうと、後から特例を使えなくなるおそれがあります。売却益の有無にかかわらず、売却した年は確定申告の要否を確認しましょう。
売却益が国民健康保険料などに影響することも
売却益は所得として扱われるため、翌年度の国民健康保険料や住民税、介護保険料などが増える場合があります。特例で課税がなくなっても、保険料などの計算では一部が合算されることがあるため、売却年の収入見込みは余裕を持って考えておくと安心です。
売却益を増やすコツと注意点
査定は複数社に依頼して適正価格を知る
売却益は、売却価格が高いほど大きくなります。1社だけの査定では相場が分かりにくいため、複数社に査定を依頼して、価格の根拠や売却戦略を比較することが重要です。仲介と買取の違いも踏まえ、自分の優先順位(高く売りたい・早く売りたい)に合う方法を選びましょう。
所有期間と売却タイミングを確認する
所有期間が5年を超える直前か、すでに超えているかで、税率が約2倍違います。売却時期は1月1日時点の所有期間で判定されるため、売却を急ぐ前に所有期間の確認をおすすめします。茨城県内の土地や戸建ての売却でも、考え方は同じです(関連:土地売却の税金と節税特例)。
税金の最終判断は税理士・税務署に確認する
特例の適用要件や税率は法改正で変わることがあります。この記事は一般的な目安で、個別の税額を保証するものではありません。実際の申告は、税務署や税理士へ確認のうえ進めてください。
売却益が発生したときの納税手続きと特例の一覧
納税までの流れ(次の4ステップ)
売却益が発生した際は、次の流れで手続きを行います。①売却した年の1月1日時点の所有期間を確認する、②取得費と譲渡費用の資料を集めて売却益を計算する、③利用できる特例を確認して譲渡所得の合計を求める、④翌年の申告期間に確定申告を行い、納税する。所得税は原則として申告期限までに納めます。住民税は翌年度に届く通知に従って納付します。納税の方法は申告書の案内に従い、手続きが不安な方は税務署や税理士に相談すると安心です。
売却益に関係する主な特例・制度の一覧
| 特例・制度 | 主な対象 | 内容の目安 |
|---|---|---|
| 3,000万円特別控除 | マイホーム(居住用財産) | 売却益から最大3,000万円を控除できる |
| 所有期間10年超の軽減税率 | マイホーム | 課税譲渡所得6,000万円以下の部分が約14.21% |
| 相続した空き家の3,000万円特別控除 | 一定の要件を満たす相続空き家 | 要件を満たすと売却益から控除できる |
| 取得費加算の特例 | 相続した不動産 | 払った相続税の一部を取得費に加算できる |
| 損益通算・繰越控除 | 売却損が出た居住用財産 | 一定の要件で他の所得と通算できる場合がある |
マイホームの特例を受けるときの注意点
マイホームの特例を受ける際は、いくつか確認したい点があります。たとえば、配偶者や直系血族など一定の関係にある人への売却には、3,000万円特別控除が使えません。また、特例は「売る人」が自分で確定申告を行って初めて適用されます。特定の特例を併用できるかどうかは要件が異なるため、売却前に制度の内容を確認しておくと失敗を防げます。
譲渡価額と売却代金の確認
売却益の計算の基準になる譲渡価額は、売買契約書の売却代金が目安です。ただし固定資産税の精算金など、契約書上の扱いが異なる項目もあるため、迷ったら不動産会社や税理士に情報を確認しましょう。売却益に関する知識を事前に持っておくと、資金計画も立てやすくなります。
よくある質問(FAQ)
Q. 不動産の売却益とは何ですか?
A. 不動産を売って得た利益のことです。税法上は「売却価格から取得費と譲渡費用を引いた金額」で、譲渡所得と呼ばれます。この金額がプラスになったときに、所得税・住民税の課税対象になります。
Q. 売却益の計算式を教えてください。
A. 売却価格 −(取得費 + 譲渡費用)= 売却益(譲渡所得)です。取得費は購入代金や購入時の費用から建物の減価償却費相当額を引いた金額、譲渡費用は仲介手数料・印紙税・測量費などです。
Q. 売却益が出ると必ず税金がかかりますか?
A. 自宅の売却では3,000万円特別控除などの特例を使うと、売却益が控除内に収まり税額がゼロになる場合があります。ただし特例を使うには確定申告が必要です。
Q. 売却益の税率はいくらですか?
A. 所有期間が5年を超える長期譲渡は約20.315%(所得税15.315%+住民税5%)、5年以下の短期譲渡は約39.63%(所得税30.63%+住民税9%)が目安です。所有期間は売却した年の1月1日時点で判定します。
Q. 取得費が分からないときはどうしますか?
A. 購入時の契約書や領収書が見つからない場合は、売却価格の5%を取得費とみなす概算取得費が使えます。ただし実際の取得費より小さくなることが多く、売却益が大きく見えて税額が増えやすい点に注意が必要です。
Q. 売却益が出なかった(売却損)場合はどうなりますか?
A. 売却損が出た場合、一定の要件を満たす居住用財産であれば、損益通算や繰越控除の特例を使える場合があります。要件が細かいため、売却前に確認することをおすすめします。
Q. 株や投資信託の売却益と不動産の売却益は同じですか?
A. 別のものです。上場株式などの売却益は株式等の譲渡所得として約20.315%で申告分離課税されます。不動産は土地・建物等の譲渡所得として、所有期間や特例の有無で税率や控除が変わります。
まとめ|売却益は「計算式」と「所有期間」と「特例」で決まる
売却益は「売却価格 −(取得費 + 譲渡費用)」で求めます。税率は所有期間5年超で約20.315%、5年以下で約39.63%が目安です。自宅の売却なら3,000万円特別控除などの特例で税額が大きく減る場合があり、特例を使うには確定申告が必要です。取得費の資料は早めに探し、売却益のシミュレーションをしてから売却時期を決めましょう。茨城県で不動産の売却や買取をご検討の方は、ハウスドゥ茨城の4店舗へお気軽にご相談ください。
【無料相談・査定】お電話:0120-565-072|フォームから問い合わせる
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。