親から住宅の購入資金を援助してもらう「住宅取得資金の贈与」には、通常の贈与税と比べて大きな非課税枠が用意されています。ただし、非課税限度額や適用期間、必要書類、申告の有無など、正しく理解しておかないと非課税の適用を受けられないケースもあります。この記事では、住宅取得資金の贈与の非課税制度について、要件・限度額・申告方法まで一次情報にもとづいて分かりやすく解説します。
- 住宅取得資金の贈与とは
- 非課税限度額はいくら?【1,000万円・500万円】
- 適用を受けるための要件
- 必要書類と申請の流れ
- 期限はいつまで?【2026年12月31日】
- 基礎控除・相続時精算課税との併用
- 特例を使う場合の注意点・よくある失敗
- 確定申告の方法
- 非課税の適用を受けられない・受けにくいケース
- 贈与税はいくらになる?具体的な計算例【2026年】
- 新築・中古・増改築で何が違う?住宅の種類別チェック
- 親から資金援助を受けるときの進め方と注意点
- 住み替えで今の家を売るなら|売却と資金計画の進め方
- 制度の相談先|税務署・税理士・不動産会社の使い分け
- 贈与より売却を考えたほうがよいケース
- 茨城県内での対応・ハウスドゥ4店舗体制
- よくある質問(FAQ)
- 贈与を受ける前に確認したい条件・メリット・手続きのポイント
- まとめ
住宅取得資金の贈与とは
住宅取得資金の贈与とは、親や祖父母などの直系尊属から、住宅の新築・取得・増改築の費用にあてるための金銭の贈与を受けることをいいます。通常、個人から財産をもらうと贈与税がかかりますが、一定の要件を満たす住宅資金の贈与については、非課税限度額の範囲内であれば贈与税がかからない特例が設けられています。この特例は租税特別措置法にもとづく時限的な制度で、適用を受けるには期限内の贈与であることに加え、贈与を受けた翌年に必ず申告を行う必要があります。
非課税限度額はいくら?【1,000万円・500万円】
住宅の種類で限度額が変わる
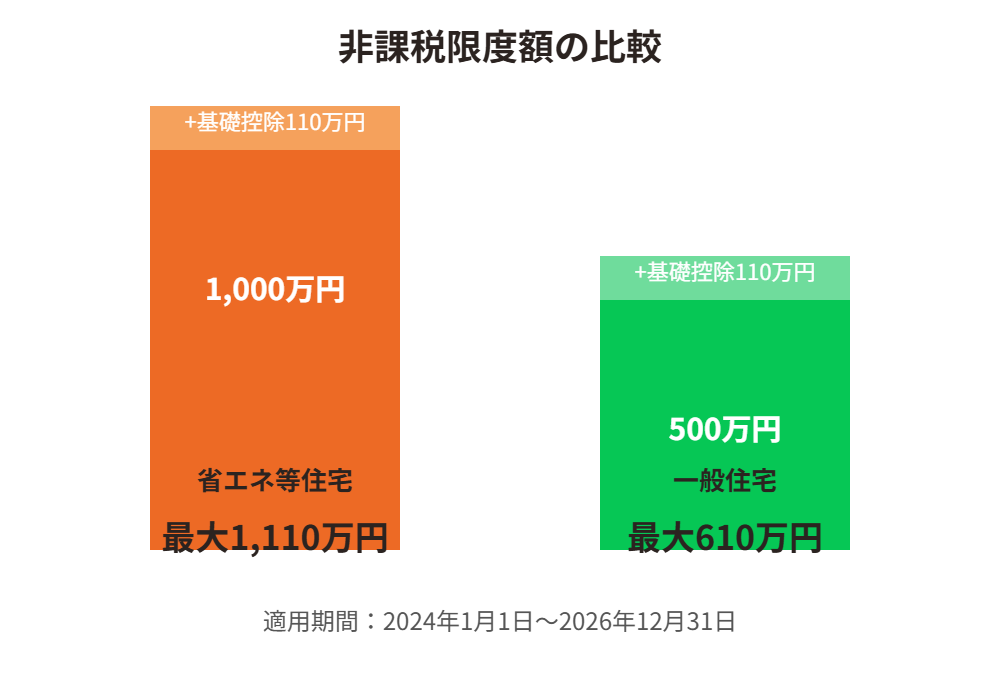
非課税限度額は、取得する住宅が省エネ等住宅に該当するかどうかで変わります。省エネ等住宅(一定の省エネ性能・耐震性能・バリアフリー性能のいずれかを満たす住宅)は1,000万円、それ以外の一般住宅は500万円が非課税限度額です。省エネ等住宅に該当するには、住宅性能証明書など所定の書類で性能を証明する必要があります。
基礎控除110万円との併用で最大1,110万円まで非課税
この特例は、暦年課税の基礎控除(年間110万円)と併用できます。そのため、省エネ等住宅であれば1,000万円+110万円=最大1,110万円、一般住宅であれば500万円+110万円=最大610万円まで、贈与税をかけずに住宅資金の援助を受けられる計算になります。
適用を受けるための要件
もらう人(受贈者)の要件
贈与を受ける人は、贈与を受けた年の1月1日時点で18歳以上であること、贈与者の直系卑属(子・孫など、配偶者の親からの贈与は対象外)であることが必要です。また、合計所得金額が2,000万円以下であることが原則ですが、取得する住宅の床面積が40㎡以上50㎡未満の場合は、合計所得金額1,000万円以下に限定されます。
住宅の要件
取得する住宅の登記簿上の床面積が40㎡以上240㎡以下で、床面積の2分の1以上が受贈者の居住用であることが必要です。中古住宅の場合は、新耐震基準に適合していることを証明する書類(登記事項証明書に記載された建築日付が昭和57年1月1日以降など)が求められます。
必要書類と申請の流れ
非課税の特例を受けるには、贈与を受けた翌年の確定申告期間に、税務署へ以下のような書類を提出します。
- 贈与税の申告書(住宅取得等資金の非課税の計算明細書を含む)
- 受贈者の戸籍謄本(贈与者との続柄が分かるもの)
- 源泉徴収票など合計所得金額を証明する書類
- 住宅の登記事項証明書(床面積の確認用)
- 工事請負契約書や売買契約書の写し
- 省エネ等住宅の場合は住宅性能証明書などの性能証明書類
書類の収集には時間がかかることもあるため、贈与を受けたらできるだけ早めに準備を始めることをおすすめします。
期限はいつまで?【2026年12月31日】
この非課税特例は時限的な制度で、現行の非課税限度額(1,000万円・500万円)が適用されるのは、2024年1月1日から2026年12月31日までの贈与です。期限を過ぎると制度自体が終了、または限度額の見直しが行われる可能性があるため、住宅取得のタイミングと贈与のタイミングをあわせて検討することが重要です。なお、贈与を受けた年の翌年3月15日までに住宅を取得し、原則として同日までに居住を開始する(または居住が確実と見込まれる)ことも要件の一つです。
基礎控除・相続時精算課税との併用
暦年課税(基礎控除110万円)との併用
前述のとおり、住宅取得資金の非課税枠は暦年課税の基礎控除110万円と組み合わせて使うことができます。
相続時精算課税との併用
住宅取得資金の非課税特例は、相続時精算課税制度と併用することも可能です。通常、相続時精算課税は贈与者が60歳以上であることが要件ですが、住宅取得等資金の贈与に限っては、贈与者の年齢要件が問われません。相続時精算課税を選択すると、基礎控除110万円に加えて特別控除2,500万円まで贈与税がかからず(住宅取得資金の非課税枠とは別枠)、超えた部分には一律20%の税率がかかります。将来の相続財産に持ち戻して精算する制度のため、将来の相続税がどう変わるかも含めて検討する必要があります。
特例を使う場合の注意点・よくある失敗
非課税でも申告しないと適用されない
この特例は「非課税限度額の範囲内なら贈与税がかからない」制度ですが、税額がゼロであっても贈与税の申告をしなければ特例の適用を受けられません。「非課税だから申告不要」と誤解して無申告のまま放置し、後から税務署の指摘を受けるケースがあるため注意が必要です。
直系尊属からの贈与でなければ対象外
配偶者の親(義理の父母)からの資金援助は、直系尊属からの贈与に該当しないため、この特例の対象外です。夫婦で住宅を購入する際、どちらの親からの資金かによって扱いが変わる点に注意しましょう。
床面積の要件を見落とすケース
登記簿上の床面積が40㎡未満、または240㎡を超える住宅は対象外です。二世帯住宅や店舗併用住宅などでは、居住用部分の割合の計算を誤りやすいため、事前に登記事項証明書で床面積を確認しておくことが大切です。
確定申告の方法
非課税の特例を受けるための申告は、贈与を受けた年の翌年2月1日から3月15日までの間に、受贈者の住所地を管轄する税務署へ贈与税の申告書を提出して行います。相続時精算課税を選択する場合は、初回の申告時に「相続時精算課税選択届出書」もあわせて提出する必要があります。申告を忘れると特例の適用を受けられず、通常の贈与税率で課税されてしまうため、期限の管理には十分注意しましょう。
非課税の適用を受けられない・受けにくいケース
次のようなケースでは、非課税の特例が適用されない、または適用が難しくなることがあります。
- 贈与者が直系尊属ではない(配偶者の親、友人・知人など)
- 受贈者の合計所得金額が要件の上限を超えている
- 取得する住宅の床面積が要件の範囲外
- 贈与を受けた翌年3月15日までに住宅を取得・居住していない、または居住が確実と見込まれない
- 申告期限内に贈与税の申告をしていない
贈与税はいくらになる?具体的な計算例【2026年】
仕組みを数字で確認しておくと、「自分のケースでいくらまで非課税か」がつかみやすくなります。ここでは、親(直系尊属)から18歳以上の子へ、省エネ等住宅の購入資金として1,500万円の贈与を受けたケースを例に、おおまかな流れを示します(税額は目安であり、実際の判断は税務署・税理士にご確認ください)。
| 計算のステップ | 金額の目安 |
|---|---|
| ① 贈与を受けた金額 | 1,500万円 |
| ② 住宅取得等資金の非課税枠(省エネ等住宅) | ▲1,000万円 |
| ③ 暦年課税の基礎控除 | ▲110万円 |
| ④ 課税価格(①−②−③) | 390万円 |
| ⑤ 贈与税額(特例税率:400万円以下は税率15%・控除10万円) | 約48.5万円 |
非課税枠だけでなく、基礎控除110万円もあわせて使うと課税される金額を大きく抑えられます。省エネ等住宅の要件を満たさない一般の住宅では非課税枠が500万円になるため、同じ1,500万円の贈与でも課税価格は大きく変わります。購入する住宅がどちらに当たるのか、契約前に確認しておきましょう。
新築・中古・増改築で何が違う?住宅の種類別チェック
新築住宅・建売・マンションの場合
新築の戸建てやマンションは、省エネ等基準に適合する住宅かどうかが非課税限度額(1,000万円か500万円か)を分けます。住宅性能を証明する書類(建設住宅性能評価書や住宅省エネルギー性能証明書など)が必要になるため、売主や施工会社に早めに相談してください。
中古住宅(一戸建て・中古マンション)の場合
中古住宅も対象になりますが、築年数や耐震性などの要件が絡みます。建物の面積は登記簿上で原則40㎡以上240㎡以下であることが基本です。中古物件は個別の状況で適用可否が分かれやすいため、購入前に不動産会社へ「贈与の非課税を使いたい」と必ず伝えておくと安心です。
増改築・リフォームの場合
増改築等の工事費用にも使えますが、工事の内容や費用に条件があります。工事請負契約書や確認済証・検査済証の写しなどの書類が必要になるため、見積りの段階から確認が必要です。
親から資金援助を受けるときの進め方と注意点
特例を確実に使うためには、贈与の「渡し方」と「記録の残し方」も大切です。次の点を押さえておきましょう。
- 贈与契約書を作る:口約束ではなく、贈与の事実を書面にしておくと、後日税務署に説明しやすくなります(書き方は「不動産の贈与契約書の書き方」の記事も参考になります)。
- 銀行口座への振込で記録を残す:現金の手渡しは贈与の証拠が残りにくいため、通帳に履歴が残る振込がおすすめです。
- 使い道を住宅の取得資金に限定する:贈与されたお金を生活費や車の購入などに充ててしまうと、非課税の対象外になります。
- 期限(翌年3月15日までに入居)を確認する:贈与を受けた年の翌年3月15日までに住宅に居住するか、居住が確実と見込まれる必要があります。
- 家族間で事前に相談する:親の資産状況によっては、将来の相続税の計算に影響が出る場合があります。
贈与税の計算をさらに詳しく知りたい方は、不動産の生前贈与にかかる贈与税の計算方法|速算表と3つの計算例、書類づくりは不動産の贈与契約書の書き方と雛形もあわせてご覧ください。
住み替えで今の家を売るなら|売却と資金計画の進め方
贈与を受けて新居を購入する場合、今のお住まいを売却して資金に充てる「住み替え」を同時に進める方も多くいます。その際、売却の方法によって資金計画のスケジュールが大きく変わります。
| 比較項目 | 仲介(一般の売却) | 買取(不動産会社が直接購入) |
|---|---|---|
| 売却価格 | 相場に近い価格を目指しやすい | 仲介より低めになる傾向 |
| 売却までの期間 | 買主探しに数か月かかることも | 最短で数週間〜1か月程度が目安 |
| 仲介手数料 | 必要 | 原則不要 |
| 向いているケース | 時間に余裕があり価格を重視したい | 購入資金の入金期日が決まっていて確実に現金化したい |
新居の引き渡し日と今の家の売却時期がずれると、一時的に資金が足りなくなることがあります。売却と購入のスケジュールは、早めに不動産会社へ相談して逆算しておくのがポイントです。売却時の税金については、受贈者が家を売る場合の注意点を住宅取得資金の贈与を受けた家、売却時の注意点で解説しています。
制度の相談先|税務署・税理士・不動産会社の使い分け
住宅取得資金の贈与の非課税特例は、贈与税の申告が適用の前提です。相談先は次のように使い分けると迷いません。
- 税務署:制度の要件や申告書の書き方など、一般的な手続きの確認に。
- 税理士:相続時精算課税との併用判断や、相続税まで見据えた資金計画の相談に。
- 不動産会社(ハウスドゥ):購入する物件の面積や築年数の確認、今の家の売却・買取、住み替えのスケジュール相談に。
茨城県内(つくば・水戸・取手・守谷)で住み替えをお考えの方は、お近くのハウスドゥ店舗へお問い合わせください(電話0120-565-072)。
贈与より売却を考えたほうがよいケース
住宅取得資金の贈与は「これから住宅を取得する人」のための制度ですが、逆に「親から相続・贈与された既存の住宅をどうするか」という相談も少なくありません。すでに住宅を所有していて住み替えを検討している場合や、贈与を受けて新居を購入する一方で今の家を手放したい場合は、売却のタイミングや税金(譲渡所得税、3,000万円特別控除など)もあわせて検討する必要があります。資金計画全体を見たうえで、贈与・売却それぞれのメリットを比較することをおすすめします。
茨城県内での対応・ハウスドゥ4店舗体制
ハウスドゥでは、茨城県内につくば研究学園都市店・県庁水戸店・取手戸頭店・守谷店の4店舗を展開しています。「親から住宅取得資金の援助を受けて家を買いたい」「贈与を受けたので今の家を売却して住み替えたい」といったご相談を数多くいただいており、税理士など専門家と連携しながら、住宅取得と売却の両面から資金計画のご相談に対応しています。
よくある質問(FAQ)
Q1. 住宅取得資金の贈与の非課税限度額はいくらですか?
A. 省エネ等住宅は1,000万円、それ以外の一般住宅は500万円です。暦年課税の基礎控除110万円と併用すると、それぞれ最大1,110万円・610万円まで非課税になります。
Q2. この特例はいつまで使えますか?
A. 現行の非課税限度額が適用されるのは2024年1月1日から2026年12月31日までの贈与です。期限後は制度の見直しが行われる可能性があります。
Q3. 非課税の範囲内なら申告は不要ですか?
A. いいえ、申告は必要です。非課税限度額の範囲内で税額がゼロであっても、贈与税の申告をしなければ特例の適用を受けられません。
Q4. 相続時精算課税と併用できますか?
A. できます。住宅取得資金の贈与に限り、相続時精算課税を選択する際の贈与者の年齢要件(60歳以上)が問われません。
Q5. 配偶者の親からの資金援助も対象になりますか?
A. 対象外です。この特例は直系尊属(自分の親・祖父母など)からの贈与に限られます。
Q6. 必要書類は何を準備すればよいですか?
A. 戸籍謄本、所得を証明する書類、住宅の登記事項証明書、契約書の写しなどが必要です。省エネ等住宅の場合は性能証明書類も必要になります。
Q7. 中古住宅の購入でも住宅取得資金の贈与の非課税は使えますか?
使えます。ただし、建物の面積(登記簿上40㎡以上240㎡以下が基本)など要件があり、築年数や耐震性の確認が必要になることがあります。購入前に不動産会社と税務署・税理士へご確認ください。
Q8. 贈与を受けた翌年3月15日までに入居できなかった場合はどうなりますか?
贈与を受けた年の翌年3月15日までに居住できなかった場合は、この特例の適用を受けられません。申告時に「居住見込み」で適用を受けていた場合は、修正申告などの対応が必要になることがあるため、早めに税務署へ相談してください。
Q9. 贈与者(親)が亡くなった場合、非課税で受けたお金は相続税に加算されますか?
暦年課税で受けた住宅取得資金の非課税分は、原則として相続税の生前贈与加算の対象外とされています。ただし、相続時精算課税を選んだ場合などで扱いが異なるため、具体的なケースは税理士にご確認ください。
贈与を受ける前に確認したい条件・メリット・手続きのポイント
ここまでの内容を、実際に動くときの順番で整理します。内容に当てはまるかどうかを確認しながら進めてください。
誰から・誰が受けられる?(父母・祖父母から子・孫へ)
贈与者は、父母・祖父母などの直系尊属に限られます。受贈者は18歳以上で、贈与を受けた年の合計所得金額が2,000万円以下であることが条件です。配偶者の父母や祖父母からの贈与も対象になり、子だけでなく孫が受ける場合も同じ考え方です。
特例を使うメリットと省エネルギー基準の確認
最大のメリットは、まとまった住宅購入資金を贈与税がかからない(または軽くなる)形で受け取れることです。購入する住宅が省エネルギー性能の基準を満たすかどうかで、非課税の限度額が1,000万円か500万円かが決まります。建築時の性能評価や建築確認・検査済証の書類もあわせて確認しておきましょう。
住宅ローン・所有権・相続財産との関係
贈与を受けた資金を頭金にすると、借入額を減らせるため返済負担が軽くなります。住宅ローン控除との併用は可能ですが、控除額の計算には影響が出ます(詳しくは住宅ローン控除との併用は?計算方法と注意点)。住宅の所有名義は、資金を出した人ではなく受贈者本人にするのが原則です。また、相続財産への加算の有無(相続時精算課税を選ぶ場合など)は課税制度ごとに異なるため注意が必要です。
手続きの流れと以降のスケジュール
贈与の翌年2月1日から3月15日までの期間に、贈与税の申告書と必要書類を税務署へ提出します。申告期限以降に気づいても手続きを検討できる場合がありますが、特例が使えない可能性もあるため、早めの対応が確実です。内容に不安がある方は、税理士や不動産会社の電話相談を活用してください。条件を満たせば活用が可能な制度ですので、迷ったら専門家へ相談してみましょう。
地図・図解で確認したい方は、ハウスドゥ茨城の4店舗(つくば・水戸・取手・守谷)の会社情報や相談窓口もご覧ください。
まとめ
住宅取得資金の贈与の非課税特例は、省エネ等住宅で最大1,110万円、一般住宅で最大610万円まで贈与税をかけずに住宅資金の援助を受けられる制度です。ただし、非課税であっても申告が必須である点、直系尊属からの贈与に限られる点、床面積などの住宅要件がある点には注意が必要です。適用期限は2026年12月31日までのため、住宅の取得時期とあわせて早めに検討することをおすすめします。
あわせて読みたい:住宅ローン控除との併用は?計算方法と注意点2つ
あわせて読みたい:必要書類は?戸籍謄本・契約書・登記事項証明書の集め方
あわせて読みたい:贈与を受けた家を売却するときの注意点
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



