土地の相続税、まず知っておきたい全体像
親や祖父母が持っていた土地を相続することになったとき、多くの方が最初に気になるのは「いったいいくら税金がかかるのか」という点です。現金の相続であれば金額がひと目で分かりますが、土地は「評価額」という独自のルールで金額を出す必要があるため、「相続税がかかるかどうか」「かかるとしたらいくらになるのか」が分からないまま、不安だけが先に大きくなってしまいがちです。
結論から言うと、土地の相続税は「時価」ではなく国税庁が定めるルールに基づく「相続税評価額」をもとに計算します。この評価額は、実勢価格(実際に売買される価格)のおよそ7〜8割程度になるのが一般的です。この記事では、評価額の計算方法から基礎控除、税率の早見表、5つの税額控除、払えないときの対策、そして茨城県内での相談先まで、実務の流れに沿って解説します。
特に茨城県は都市部から農地・山林の多い地域まで幅が広く、同じ「土地」でも評価の考え方が大きく変わる点に注意が必要です。まずは大まかな流れとして、①土地の評価額を算出する②遺産総額と基礎控除を比べる③税率をかけて総額を出す④使える控除・特例を差し引く、という4つの段階で考えると全体像をつかみやすくなります。
土地の相続税評価額はどう決まる?路線価方式と倍率方式
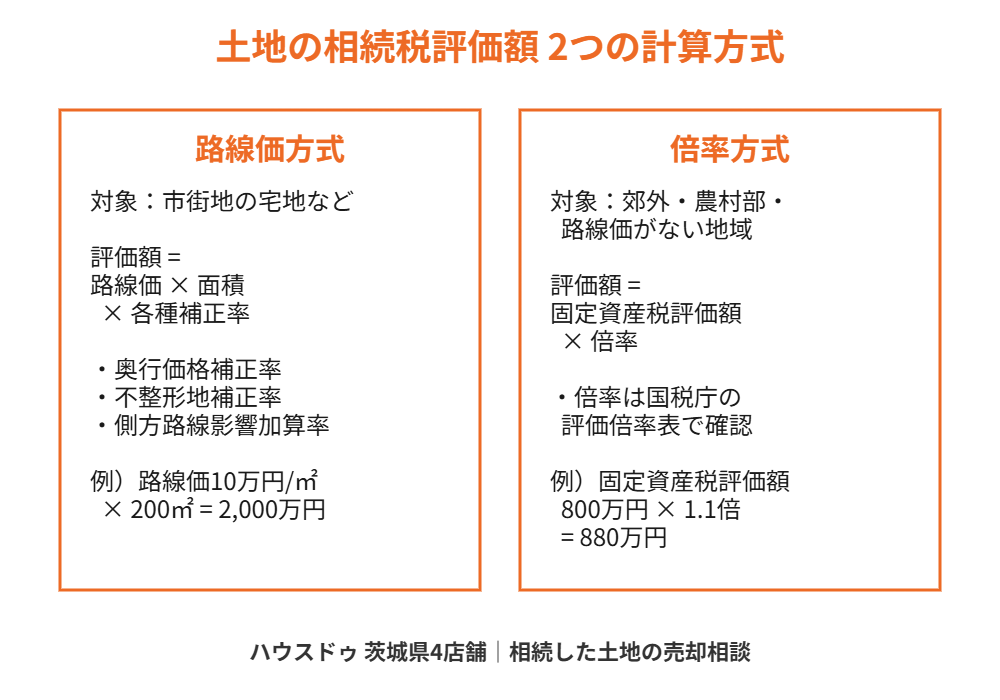
土地の相続税評価額の計算方法は、地域によって「路線価方式」と「倍率方式」の2種類に分かれます。どちらの方式が適用されるかは、国税庁の路線価図・評価倍率表というWebサイトで、対象の土地の住所を入力すれば確認できます。
路線価方式(市街地でよく使われる)
路線価とは、道路に面する土地について1平方メートルあたりに定められた価額のことです。国税庁が毎年7月に、その年の1月1日時点の評価として公表します。計算の基本式は次の通りです。
相続税評価額 = 路線価 × 土地の面積 × 各種補正率(奥行価格補正率・不整形地補正率など)
土地の形が長方形からずれていたり、間口が狭かったり、奥行きが極端に長かったりすると、評価額が下がる方向の補正が入ります。逆に、角地や二方向の道路に面している土地など利便性が高い土地は、評価額が上がる補正(側方路線影響加算率・二方路線影響加算率)が適用されることもあります。つくば市の研究学園地区のように区画整理された住宅地は路線価方式が適用されるケースが大半です。
倍率方式(路線価が定められていない地域)
茨城県内でも郊外や農村部、山間部など路線価が設定されていない地域では、倍率方式を使います。
相続税評価額 = 固定資産税評価額 × 一定の倍率
倍率は国税庁の評価倍率表で地域ごとに公開されており、毎年送られてくる固定資産税の納税通知書に記載された評価額に、この倍率をかけるだけで計算できます。路線価方式のような補正計算が不要なため、計算そのものは倍率方式の方がシンプルです。茨城県内でも常陸大宮市や大子町など山間部を含む自治体では、宅地以外の多くの土地が倍率方式の対象になっています。
貸宅地・貸家建付地は評価額が下がる
自分では使わず、他人に貸している土地は評価額が下がります。他人に土地を貸して建物を建ててもらっている「貸宅地」は、借地権割合の分だけ評価額が差し引かれます。自分の土地にアパートなど賃貸物件を建てて他人に貸している「貸家建付地」も、借地権割合×借家権割合の分だけ評価額が下がります。相続した土地に賃貸アパートが建っている場合や、他人に土地だけを貸している場合は、この評価減を忘れずに適用しましょう。
土地の相続税評価額はいくら?計算方法の具体例
数字のイメージをつかむために、簡単な例で確認してみましょう。
【路線価方式の例】路線価が1平方メートルあたり10万円の地域に、面積200平方メートルの整形地(形が整った土地)があるとします。補正がかからない前提であれば、評価額の目安は次のようになります。
10万円 × 200平方メートル = 2,000万円(目安)
【倍率方式の例】固定資産税評価額が800万円、倍率が1.1倍の地域であれば、次のようになります。
800万円 × 1.1 = 880万円(目安)
実際には奥行きや形状による補正、土地の一部が道路にかかっている場合の減額など、細かい調整が入るため、正確な金額は税理士や税務署の評価明細で確認する必要があります。まずはこの掛け算の考え方を押さえておくと、相続税全体の見通しが立てやすくなります。
路線価より売却価格が安いときはどうなる?
「路線価で計算した評価額よりも、実際に売れる価格の方が明らかに安い」というケースもあります。このような場合、不動産鑑定士による鑑定評価などの合理的な根拠があれば、実際の時価に近い金額で申告できることがあります。ただし親族間での取引や、意図的に安値で売り急いだ場合は認められないなど、判定にはいくつかの条件があります。評価額に大きな疑問がある土地は、早めに税理士へ相談することをおすすめします。
土地の相続税はいくらからかかる?基礎控除の考え方
評価額が出たら、次に気になるのが「本当に相続税を払う必要があるのか」です。相続税には基礎控除という非課税枠があり、遺産総額がこの金額以下であれば申告も納税も不要です。
基礎控除額 = 3,000万円 + 600万円 × 法定相続人の数
たとえば法定相続人が配偶者と子ども2人の合計3人であれば、基礎控除は3,000万円+600万円×3人=4,800万円です。法定相続人が1人であれば3,600万円、4人であれば5,400万円になります。土地の評価額に預貯金・株式・生命保険金など他の遺産を合計した金額が、この基礎控除を超えるかどうかが最初の判断ポイントです。土地だけを見て「評価額が高いから相続税がかかる」と早合点せず、遺産全体で判断することが大切です。
相続税額を出すまでの4ステップ
実際の相続税額は、次の4つのステップで計算します。土地の評価額だけを見ていても税額は分からないため、この流れ全体を押さえておくことが重要です。
STEP1.正味の遺産総額を計算する
土地の評価額に、預貯金・有価証券・生命保険金(非課税枠を超えた分)などすべての財産を合計し、そこから借入金や葬式費用などのマイナス財産を差し引きます。
STEP2.基礎控除を引いて課税遺産総額を出す
正味の遺産総額から、先ほどの基礎控除額(3,000万円+600万円×法定相続人数)を差し引きます。この金額がゼロ以下であれば、相続税は発生しません。
STEP3.法定相続分で按分し、相続税の総額を計算する
課税遺産総額を、実際の遺産分割とは関係なく、いったん民法上の法定相続分どおりに分けたと仮定します。それぞれの取得金額に税率表を当てはめて税額を出し、全員分を合計したものが「相続税の総額」です。
STEP4.実際の取得割合で按分し、各人の納税額を出す
相続税の総額を、実際に遺産分割協議で決まった取得割合に応じて振り分けます。ここに配偶者の税額軽減など各種の控除を適用した金額が、最終的に各相続人が納める税額になります。
相続税の税率と早見表の考え方
基礎控除を超えた部分(課税遺産総額)には、金額が大きくなるほど税率が上がる超過累進課税が適用されます。国税庁の速算表では、法定相続分に応じる取得金額ごとに次のような税率帯が定められています。
1,000万円以下は税率10%、3,000万円以下は15%(控除50万円)、5,000万円以下は20%(控除200万円)、1億円以下は30%(控除700万円)、2億円以下は40%(控除1,700万円)、3億円以下は45%(控除2,700万円)、6億円以下は50%(控除4,200万円)、6億円超は55%(控除7,200万円)という段階になっています。
土地の評価額単体では税額は決まらず、遺産全体の構成と法定相続人の数によって変わる点に注意してください。正確な金額は国税庁の速算表か税理士への確認をおすすめします。
評価額を減らせる制度|小規模宅地等の特例との関係
土地の評価額は、一定の要件を満たすと大きく引き下げられる場合があります。代表的なのが「小規模宅地等の特例」で、被相続人が住んでいた自宅の土地(特定居住用宅地等)などは、一定面積まで評価額を最大80%減額できる制度です。事業を行っていた土地の「特定事業用宅地等」、同族会社に貸していた「特定同族会社事業用宅地等」、アパートなど賃貸に使っていた「貸付事業用宅地等」にも、それぞれ異なる減額割合の特例が用意されています。
この特例を使うと、たとえば評価額2,000万円の自宅の土地が400万円まで圧縮されるケースもあり、相続税額に大きな差が出ます。ただし同居要件や申告期限内の売却制限など細かい条件があるため、この特例の要件・計算方法・注意点は下記の関連記事で詳しく解説しています。あわせてご確認ください。
相続税額から差し引ける5つの税額控除
評価額を下げる特例とは別に、いったん計算した相続税額そのものから差し引ける「税額控除」も複数あります。土地を含む遺産を相続する際は、これらの控除を使い忘れていないか必ず確認しましょう。
配偶者の税額軽減
配偶者が相続した財産については、「1億6,000万円」と「配偶者の法定相続分相当額」のいずれか多い金額まで相続税がかかりません。土地を配偶者が相続するケースでは、この控除により納税額がゼロになることも多くあります。
未成年者控除
相続人が未成年者の場合、成人年齢(18歳)に達するまでの年数1年につき10万円を、その相続人の相続税額から差し引くことができます。
障害者控除
相続人が障害者の場合、85歳に達するまでの年数1年につき10万円(特別障害者は20万円)を差し引くことができます。
相次相続控除
今回の相続開始前10年以内に、被相続人自身が別の相続で財産を取得し相続税を納めていた場合、一定の計算式で求めた金額を今回の相続税額から控除できます。短期間で相続が続いた家庭では見落とされがちな控除です。
贈与税額控除(暦年課税・相続時精算課税)
生前に贈与を受け、その贈与財産が相続税の課税対象に加算される場合、その際にすでに納めた贈与税額を相続税額から差し引くことができます。二重に税金を払わないための調整の仕組みです。
生前贈与との違い|どちらが有利かは状況次第
「相続税がかかるくらいなら、生きているうちに贈与してしまった方がよいのでは」と考える方も少なくありません。生前贈与には年110万円の基礎控除がある暦年贈与のほか、住宅取得資金の贈与に使える非課税制度などがあります。ただし土地のような高額な資産を一括で贈与すると、贈与税は相続税より税率が高くなりやすく、かえって税負担が増えるケースもあります。生前贈与と相続、どちらが有利かは財産の総額や相続人の人数によって変わるため、早い段階で税理士に試算してもらうことをおすすめします。
農地・山林など地目別に見る評価の注意点
土地の評価方法は、宅地か農地か山林かといった「地目」によっても変わります。茨城県は農地・山林の面積が広く、宅地以外の土地を相続するケースも少なくありません。
農地は倍率方式で評価されることが多いうえ、一定の要件を満たせば「農地の納税猶予の特例」により、営農を続ける限り相続税の納税が猶予される制度もあります。山林についても評価方式や保安林の指定など、宅地とは異なる評価ルールが適用されることがあります。1つの土地の中に複数の地目が混在しているケースもあり、その場合は原則として地目ごとに評価を分けて計算します。農地や山林は売却先を見つけるまでに時間がかかりやすいため、納税資金の計画は宅地以上に早めに立てておく必要があります。
土地の相続税が払えないときの対策
土地は現金と違ってすぐに換金できないため、「評価額は高いのに手元に納税資金がない」という状況が起こりがちです。主な対策は次の3つです。
延納(分割で払う)
相続税は原則として一括かつ現金で納付しますが、一定の要件(納付が困難な金額を明らかにすること、担保を提供することなど)を満たせば、年賦で分割納付する「延納」が認められる場合があります。ただし延納期間中は利子税がかかる点に注意が必要です。
物納(土地そのもので納める)
延納でも納税が難しい場合、土地そのものを国に納める「物納」という制度もあります。ただし物納できる財産には優先順位があり、境界が確定していない土地や権利関係が複雑な土地は物納が認められにくいなど、手続きのハードルは高めです。
土地を売却して納税資金を作る
実務上もっとも選ばれることが多いのが、相続した土地を売却して現金化し、その資金で納税する方法です。相続税の申告期限(相続開始を知った日の翌日から10ヶ月以内)に間に合うよう、遺産分割協議がまとまった時点でできるだけ早く売却の相談を始めることが重要です。また、相続税の申告期限から3年以内に売却した場合は「取得費加算の特例」により、譲渡所得税を軽減できる場合もあります。
相続登記(名義変更)と登録免許税も忘れずに
土地を相続した際は、相続税の申告とは別に、法務局で相続登記(名義変更)を行う必要があります。2024年4月からは相続登記が義務化され、相続を知った日から3年以内に登記しないと過料の対象になる場合があります。登記の際には登録免許税(原則として固定資産税評価額の0.4%)がかかる点も、あわせて資金計画に入れておきましょう。
茨城県内での対応・ハウスドゥ4店舗体制
ハウスドゥは茨城県内につくば研究学園都市店・県庁水戸店・取手戸頭店・守谷店の4店舗を展開し、相続した土地の売却相談に対応しています。「評価額はいくらになりそうか」「売却してから納税は間に合うか」「農地や山林でも買い取ってもらえるか」といった段階からご相談いただけます。買取専門の実務経験を活かし、測量や境界確定が済んでいない土地、共有名義になっている土地、貸宅地・貸家建付地でもご相談を承ります。
まとめ
土地の相続税は、路線価方式または倍率方式で評価額を算出し、基礎控除を超えた部分に税率をかけて計算します。小規模宅地等の特例で評価額そのものを下げられるほか、配偶者の税額軽減や未成年者控除など5つの税額控除で最終的な納税額をさらに抑えられる場合があります。まずは正確な評価額を把握することが第一歩です。納税資金に不安がある場合は、延納・物納に加えて売却による資金化も選択肢になります。茨城県内で土地を相続された方は、お早めにハウスドゥへご相談ください。
あわせて読みたい記事
- 不動産相続税の評価額を80%減額する3つの方法(小規模宅地等の特例)
- 住んでいる家の相続税は特例で80%減額!計算と要件
- 相続した家(不動産)の税金まとめ|相続税・登録免許税・固定資産税・売却時の税金
- 現金相続にかかる税金|不動産相続との違いと計算方法
よくある質問
Q1. 土地の相続税評価額は固定資産税評価額と同じですか?
異なります。倍率方式の地域では固定資産税評価額に倍率をかけて算出しますが、路線価方式の地域では路線価をもとに別途計算するため、固定資産税評価額とは金額が変わります。
Q2. 土地の相続税はいくらから発生しますか?
遺産総額全体が基礎控除(3,000万円+600万円×法定相続人数)を超えた場合に発生します。土地単体の金額だけでは判断できません。
Q3. 相続税の申告期限はいつまでですか?
相続の開始を知った日の翌日から10ヶ月以内です。土地の評価や納税資金の準備には時間がかかるため、早めの着手が重要です。
Q4. 農地や山林も同じ計算方法ですか?
農地や山林は倍率方式が使われることが多く、さらに農地には納税猶予の特例など別の制度もあります。地目によって評価方法が異なる点に注意が必要です。
Q5. 土地の評価額に納得できない場合はどうすればよいですか?
路線価や倍率表の適用に疑問がある場合は、税理士に土地の実地調査を依頼し、補正率の見直しを相談することができます。売却価格が評価額より明らかに低い場合、鑑定評価などの根拠があれば時価に近い金額で申告できることもあります。
Q6. 相続した土地を売る場合、いつ相談すればよいですか?
申告期限(10ヶ月)に間に合わせるためにも、遺産分割の方向性が固まった時点でできるだけ早く不動産会社に相談することをおすすめします。
Q7. 配偶者が土地を相続すれば相続税はかからないのですか?
配偶者の税額軽減により、1億6,000万円または法定相続分相当額までは相続税がかかりませんが、二次相続(配偶者が亡くなった際の相続)で税負担が増えることもあるため、一次相続の時点で分割方法を検討しておくことが大切です。
Q8. 相続登記をしないとどうなりますか?
2024年4月の法改正により相続登記が義務化され、正当な理由なく期限内に登記をしないと過料の対象になる場合があります。相続税の申告とあわせて早めに済ませることをおすすめします。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



