「ペアローン離婚」と検索するあなたは、おそらく夫婦それぞれの名義で住宅ローンを組んだあとに離婚を考えていて、「家はどうなるのか」「ローンはどちらが払うのか」と不安になっているのではないでしょうか。結論からいうと、ペアローンは離婚しても自動的には解消されません。何も手続きをしなければ、離婚後も元夫婦がお互いの連帯保証人であり続け、トラブルの火種を抱えたままになります。この記事では、ペアローンの仕組みと離婚時に起こりやすい3つのトラブル、解消する2つの方法、そして家を売却する場合の費用・税金の基礎知識までをまとめて解説します。
ペアローンとは|住宅ローンの中でも特殊な仕組み
ペアローンとは、夫婦それぞれが別々の住宅ローン契約を結び、お互いがもう一方の連帯保証人になる仕組みです。共働き世帯が増え、住宅価格も上昇している中で、1人分の収入では希望する物件に届かない場合に利用されるケースが増えています。
ペアローンの特徴|夫婦それぞれが契約者かつ連帯保証人
ペアローンでは、ローン契約が2本に分かれており、住宅の名義(所有権)も夫婦の共有名義になるのが一般的です。団体信用生命保険(団信)にもそれぞれが加入でき、住宅ローン控除も夫婦それぞれが利用できる点がメリットとされています。一方で、契約が2本あるということは、審査・保証・返済の責任も2人分発生するという意味でもあります。
連帯債務型・連帯保証型との違い
| 形態 | 契約者 | 収入審査 | 住宅ローン控除 | 所有権 |
|---|---|---|---|---|
| 単独債務 | 1人 | 1人分 | 1人 | 1人 |
| 連帯債務型 | 1人(契約は1本) | 夫婦合算 | 夫婦 | 夫婦 |
| 連帯保証型 | 1人(契約は1本) | 夫婦合算 | 1人 | 1人 |
| ペアローン | 夫婦(契約は2本) | 夫婦それぞれ | 夫婦 | 夫婦 |
連帯債務型・連帯保証型はローン契約が1本であるのに対し、ペアローンは2人がそれぞれ別の契約を結ぶ点が異なります。この「契約が2本ある」という特徴が、離婚時にはかえって処理を複雑にする原因になります。
【一次情報】ペアローン利用率は約4組に1組、若い世代ほど高い
住宅金融支援機構が実施した住宅ローン利用者の実態調査(2025年4月調査)によると、住宅ローン利用者のうちペアローンを利用している割合は25.9%でした。年代別では20〜29歳で44.0%、30〜39歳で29.6%と、若い世代ほど利用率が高い傾向にあります。共働き世帯の増加や住宅価格の上昇を背景に、ペアローンはすでに珍しい選択肢ではなくなっています。それだけに、離婚時の対応を知らないまま話し合いを進めてしまい、後からトラブルになるケースも少なくありません。
ペアローンは離婚しても自動的には解消されない
「離婚したのだから、ローンも自動的に整理されるはず」と考えてしまいがちですが、これは誤解です。離婚という夫婦間の身分関係の変化と、金融機関との金銭消費貸借契約はまったく別の話だからです。
離婚してもローン契約自体はそのまま残る
離婚が成立しても、金融機関との住宅ローン契約は自動的には変わりません。特別な手続き(一本化や完済)をしない限り、離婚後も夫婦それぞれが従来どおり返済を続ける必要があります。「家を出た方がもう関係ない」というのは夫婦間の取り決めにすぎず、金融機関に対する返済義務や連帯保証の関係はそのまま残ります。
登記も共有名義のまま|名義変更が難しい理由
住宅ローンが残っている間は、原則として不動産の名義(登記)を自由に変更することはできません。金融機関は、ローンの名義人(返済する人)以外への名義変更を基本的には認めないためです。結果として、離婚後も元配偶者と不動産を共有したままの状態が続くことになります。
離婚を金融機関に伝えるタイミング
離婚が決まったら、できるだけ早い段階で借入先の金融機関に相談することが重要です。ペアローンの扱い(一本化できるかどうかなど)は金融機関ごとの方針や審査基準によって異なり、財産分与の話し合いにも影響するためです。相談の際は、現在のローン残高、返済状況、離婚後に誰が住むのか、双方の収入の見込みなどを整理しておくとスムーズです。
ペアローン離婚でよくある3つのトラブル
「ペアローンがあると離婚できない」と言われることがありますが、これは正確ではありません。離婚自体に法律上の制約はなく、実際に起きやすいのは次の3つのトラブルです。
①離婚しても名義変更ができない
前述のとおり、ローンが残っている間は名義変更が難しく、登記上は元配偶者との共有名義が続きます。将来、片方が亡くなった場合はその持分が相続人に引き継がれるため、売却したいときに元配偶者の相続人と交渉しなければならない事態も起こり得ます。
②家を売却しづらい(共有者全員の同意が必要)
ペアローンを組んでいるということは、不動産の名義も共有名義になっているということです。共有名義の不動産を売却するには、原則として名義人全員の同意が必要になります(民法251条)。離婚後に家を売りたくなっても、元配偶者に連絡を取り、同意を得なければ売却を進められません。連絡が取れない、感情的にこじれているといったケースでは、この同意取得自体が大きなハードルになります。
③滞納時に連帯保証人として請求されるリスク
ペアローンでは、夫婦それぞれが債務者であると同時に、相手の連帯保証人にもなっています。自分の借入分をすべて返し終えたあとでも、相手が返済を滞納すれば、連帯保証人として支払いを求められる可能性があります。離婚によって収入が減ったり、相手の生活状況が変わったりすると、この滞納リスクは決して小さくありません。将来、再婚して新居を購入しようとした際に、元配偶者との残債が理由で住宅ローンの審査に通らないというケースもあります。
ペアローンを解消する2つの方法
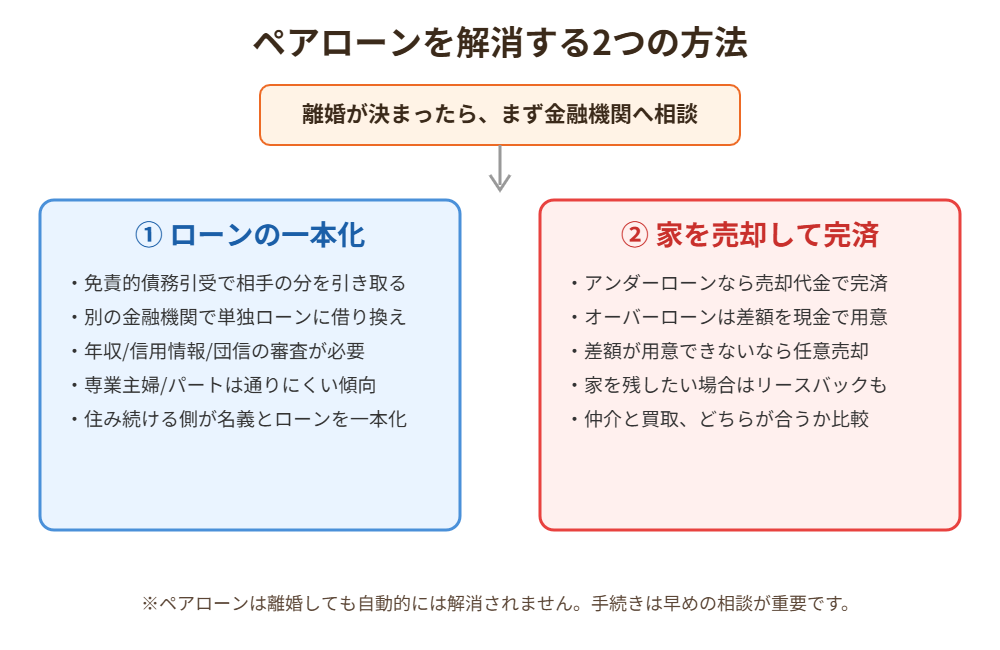
離婚時のトラブルを防ぐには、できるだけペアローンそのものを解消しておくことが望ましいとされています。方法は大きく分けて「一本化」と「売却」の2つです。
方法①ローンの一本化(免責的債務引受・借り換え)
ローンの一本化とは、2人分のローンをどちらか一方にまとめ、単独債務にすることです。方法としては、一方の債務をもう一方が引き取る「免責的債務引受」と、別の金融機関で単独名義のローンを新たに組んでペアローンを完済する「借り換え」の2通りがあります。いずれも金融機関の審査が必要で、無条件に認められるわけではありません。
一本化が認められやすい条件
一本化の審査では、主に次の点が確認されます。
- 安定した年収があり、2人分の返済を1人でまかなえる見込みがあるか
- 正社員・公務員など雇用形態が安定しているか(自営業は審査が厳しくなる傾向)
- 過去の滞納歴がなく、団体信用生命保険に加入できる健康状態か
専業主婦やパート勤務の場合は一本化が認められにくい傾向があるため、親族に連帯保証人になってもらう、実家の援助で一部を繰り上げ返済するといった工夫が必要になることもあります。
方法②家を売却して完済する
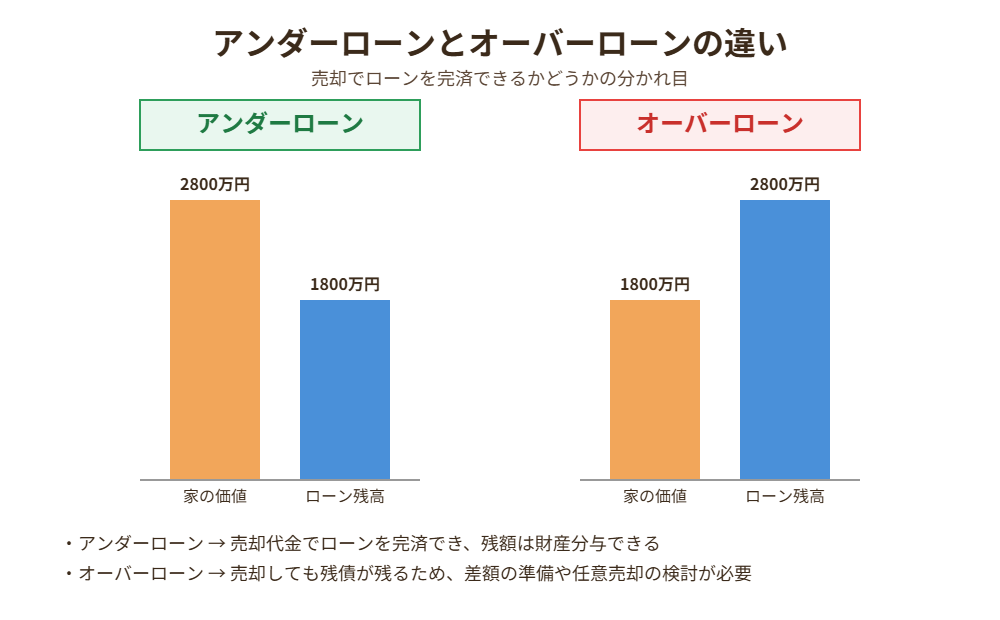
もっとも分かりやすい方法は、家を売却し、その代金でローンを完済することです。売却によってローン契約そのものがなくなるため、連帯保証のリスクからも解放されます。売却がスムーズに進むかどうかは、家の価値とローン残高のバランス(アンダーローンかオーバーローンか)によって変わってきます。
「自分だけ完済して相手の分を引き取りたい」というケースについては、ペアローン売却で一方だけ完済は無理?3つの解決策もあわせてご覧ください。
離婚後も家に住み続けたい場合の選択肢
子どもの学区を変えたくない、住み慣れた家を離れたくないといった理由で、売却せずに住み続けたいと考える方も多くいます。
ローンを一本化して住み続ける
家に住み続ける側がローンを一本化して返済していくのが、もっとも整理された形です。ただし、家を出る側が養育費や慰謝料の代わりとしてローンを負担するという取り決めをするケースもあります。
2人でローンを払い続けるリスク
一本化の審査が通らない場合、ペアローンを残したまま離婚後も2人で返済を続けるという選択肢も現実にはよく取られます。ただし、離婚した相手が約束どおり支払いを続けてくれるとは限らず、滞納された場合のリスクは前述のとおりです。取り決めを口約束で終わらせず、公正証書などの形で残しておくことが望ましいとされています。
財産分与の考え方(代償金での調整)
離婚時には、住宅についても財産分与を行い、現在の価値をどう分けるか、どちらが住み続けるかを話し合って決めます。一方が家(と、その価値)を取得する場合は、もう一方にその価値に見合う金銭(代償金)や別の財産を渡して調整するのが一般的な考え方です。財産分与の対象となる価値は、ローン残高を差し引いた実質的な資産価値(家の評価額−ローン残高)で考えるのが基本です。
不動産の評価方法や具体的な分与額の計算方法については、離婚の財産分与|不動産計算3つの必須知識で詳しく解説しています。
売却するという選択肢|仲介と買取どちらが合う?
家を売却してペアローンを解消する場合、「仲介」と「買取」のどちらを選ぶかによって、進め方やスケジュールが変わってきます。
アンダーローンなら仲介売却で完済を目指す
家の市場価値がローン残高を上回るアンダーローンの状態であれば、通常の仲介による売却でローンを完済できる可能性が高くなります。時間をかけてでも少しでも高く売りたい場合は、仲介での売却が向いています。
オーバーローンは任意売却も検討
ローン残高が家の価値を上回るオーバーローンの状態では、通常の売却では完済できません。貯金などで差額を用意できない場合は、金融機関の同意を得て売却する「任意売却」も選択肢になります。任意売却は、一定期間の滞納が前提になる手続きであり、信用情報への影響も避けられないため、あくまで最終手段として検討すべき方法です。
早く現金化したいなら買取という選択肢
離婚に伴う財産分与では、できるだけ早く不動産を現金化して精算を終えたいというニーズも少なくありません。買取は、不動産会社が直接買い取るため、仲介に比べて売却までの期間が短く、内覧対応の負担も少ないという特徴があります。価格は仲介より抑えめになる傾向があるため、スピードと価格のどちらを優先するかで選び方が変わります。
査定の種類(机上・訪問・AI・一括)
売却を検討する際は、まず査定で家の価値を把握することから始まります。査定には、周辺の取引事例などから概算値を出す「机上査定(簡易査定)」、実際に自宅を見てもらう「訪問査定」、AIが統計データから瞬時に概算を出す「AI査定」、複数社にまとめて依頼できる「一括査定」があります。オーバーローンかどうかを早めに把握するためにも、まずは机上査定やAI査定で概算をつかみ、必要に応じて訪問査定に進む流れがおすすめです。
ペアローンを返せなくなったときのリスク
離婚後に収入が減るなどして返済が難しくなった場合、放置すると次のような展開になり得ます。
任意売却
返済が滞ったあと、競売にかけられる前に金融機関の同意を得て売却する方法です。市場価格に近い金額で売却できる可能性がある一方、一定期間の滞納が前提になります。
競売
滞納が続くと、金融機関が裁判所に申し立て、不動産が強制的にオークションにかけられます。市場価格より安く売却されやすく、それでも残った債務は返済し続けなければなりません。
双方の自己破産
返済が完全に困難になった場合、自己破産という方法もあります。自己破産をすればローンの残債は帳消しになりますが、家や高価な財産は処分され、以降5〜10年程度は新たなローンやクレジットカードの利用が制限されます。片方だけが自己破産しても、もう一方は連帯保証人として全額の返済義務を負うことになるため、ローンが原因の自己破産は夫婦双方で行う必要がある点にも注意が必要です。
売却にかかる費用と税金の基礎知識
家を売却してペアローンを整理する場合、事前に知っておきたい費用と税金の目安をまとめます。実際の金額は個別の事情によって変わるため、あくまで目安として参考にしてください。
仲介手数料の速算式
仲介で売却する場合の仲介手数料(上限額)は、売買価格が400万円を超える部分について「売買価格×3%+6万円(+消費税)」という速算式で計算できます。買取の場合は仲介手数料がかからない点も、選択の判断材料になります。
印紙税・登記費用の目安
売買契約書には印紙税がかかり、契約金額に応じて金額が決まります(軽減措置の有無は契約時期によって変わるため要確認)。また、住宅ローンが残っている場合は抵当権抹消登記の費用(登録免許税や司法書士への報酬)も必要になります。
譲渡所得税20.315%と3,000万円特別控除の注意点
不動産を売却して利益(譲渡所得)が出た場合、所有期間5年超の長期譲渡で20.315%(所得税・住民税・復興特別所得税の合計)の税率が適用されます。マイホームを売却した場合は、要件を満たせば譲渡所得から最高3,000万円を控除できる特例があります。ただし、この特例は配偶者や親族への譲渡には使えないため、離婚成立前に元配偶者へ財産分与すると特例の対象外になる可能性がある点に注意が必要です。また、財産分与で不動産そのものを渡す場合、渡す側には分与時の時価をもとに譲渡所得税がかかる「みなし譲渡」という考え方があり、実際にお金を受け取っていなくても課税対象になり得ます。財産分与のタイミングや方法によって税負担が大きく変わるため、詳細は税理士や税務署に確認しながら進めることをおすすめします。
茨城県内でペアローン離婚の家を売却したい方へ
ペアローンの整理は、金融機関との調整、財産分与の話し合い、不動産の売却手続きが同時に絡み合う、専門知識が必要な分野です。
ハウスドゥ茨城4店舗の買取・仲介体制
ハウスドゥ茨城は、取手戸頭・守谷・つくば研究学園都市・県庁水戸の県内4店舗で、仲介と自社買取の両方に対応しています。「できるだけ高く売りたい」「早く現金化してすっきりさせたい」など、離婚に伴う事情に合わせて、仲介と買取のどちらが向いているかを無料査定の段階からご提案できます。
古田敦也さんのブランドイメージと専門相談窓口
ハウスドゥは、古田敦也さんをイメージキャラクターとした全国ブランドとして、不動産の売却・買取に関するご相談を数多くお受けしてきました。ペアローンや財産分与が絡む複雑なケースでも、まずは無料査定・無料相談からお気軽にお問い合わせください。
よくある質問(FAQ)
Q1. ペアローンがあると本当に離婚できない?
A. ペアローンがあっても離婚はできます。「離婚できない」というのは法律上の話ではなく、離婚後にローンの扱いをめぐってトラブルが起きやすいという意味です。離婚時にローンの一本化や売却による完済を検討することが重要です。
Q2. ペアローン離婚したらローンはどうなる?
A. 何も手続きをしなければ、離婚後も夫婦それぞれが従来どおり返済を続け、お互いの連帯保証人であり続けます。一本化するか、家を売却して完済するかを早めに検討する必要があります。
Q3. ペアローンで買った家は離婚したらどちらのもの?
A. 一般的にペアローンで購入した住宅は夫婦の共有名義になっているため、離婚時にはどちらが住み続けるか、もう一方にどう代償金を渡すかを財産分与として話し合って決める必要があります。
Q4. ペアローン離婚のデメリットは?
A. 主なデメリットは、①離婚しても名義変更ができない、②共有名義のため売却に元配偶者の同意が必要、③相手が滞納すると連帯保証人として請求される、の3点です。将来の再婚時のローン審査に影響する可能性もあります。
Q5. ペアローンの一本化は誰でもできる?
A. 一本化には金融機関の審査があり、誰でも認められるわけではありません。安定した年収や雇用形態、団体信用生命保険に加入できる健康状態などが基準になります。専業主婦やパート勤務の場合は通りにくい傾向があります。
Q6. 住み続けたいがペアローンを一本化できない場合は?
A. 一本化できない場合は、ペアローンを残したまま離婚後も2人で返済を続けるという選択肢があります。ただし相手が滞納するリスクがあるため、返済方法や責任の分担を公正証書などで明確にしておくことが望ましいとされています。
まとめ
ペアローンは離婚しても自動的には解消されず、放置すると「名義変更ができない」「売却しづらい」「滞納時に連帯保証人として請求される」という3つのトラブルにつながります。解消する方法は、ローンの一本化か、家を売却して完済するかの大きく2つです。特に売却を選ぶ場合は、アンダーローンかオーバーローンかによって進め方が変わり、税金や財産分与のタイミングも慎重に検討する必要があります。まずは家の価値を把握することがすべての判断の出発点になるため、無料査定から始めてみることをおすすめします。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



