親から住宅資金の援助を受けて「住宅取得資金の贈与」の非課税特例を使うと、住宅ローン控除が使えなくなるのではと心配する方がいます。結論からいうと、この2つの制度は併用できます。ただし、控除の対象になる住宅ローン残高の計算にルールがあり、贈与を多く使いすぎると住宅ローン控除の一部が使えなくなることがあります。この記事では、両制度を併用する際の計算方法と、事前に知っておきたい注意点を一次情報にもとづいて解説します。
結論:住宅取得資金の贈与と住宅ローン控除は併用できる
国税庁の取り扱いでは、住宅取得等資金の贈与税の非課税の適用を受けた場合でも、住宅ローン控除(住宅借入金等特別控除)の適用を受けることができます。制度としては両方とも利用可能で、どちらか一方しか選べないという関係にはありません。ただし、住宅ローン控除の「控除対象になる借入金の上限額」を計算するときに、贈与で非課税になった金額を差し引く必要がある点に注意が必要です。
なぜ「控除額の計算」に注意が必要なのか
住宅ローン控除は「年末のローン残高」がベースになる
住宅ローン控除は、原則としてその年の12月31日時点の住宅ローン残高(上限あり)に控除率をかけて計算します。つまり、ローンをたくさん借りているほど、その年の控除額も大きくなる仕組みです。
贈与で非課税になった金額は、住宅の対価から差し引いて計算する
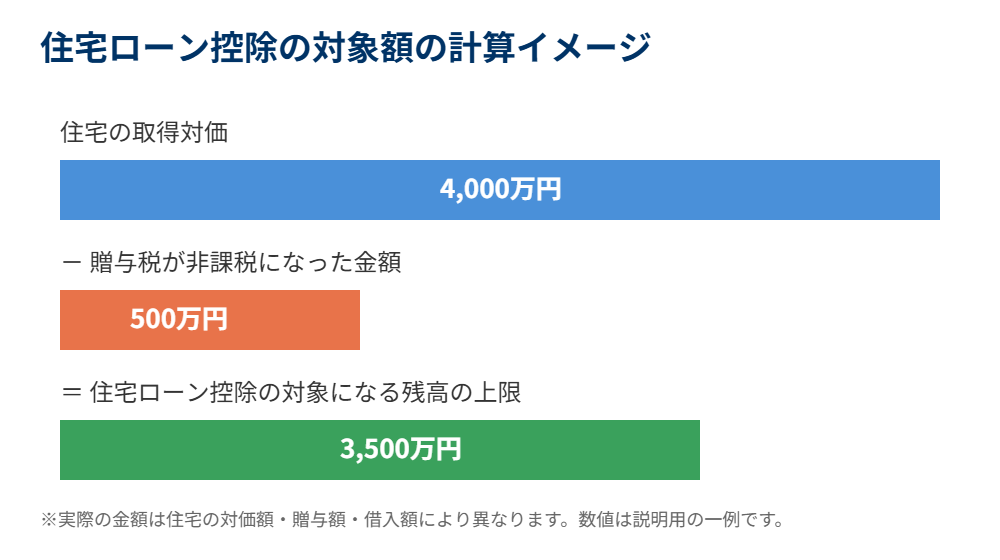
住宅ローン控除の対象になる借入金には上限があり、その上限は「住宅の取得対価等の額」を基準に計算します。ここで、住宅取得資金の贈与で非課税になった金額がある場合は、取得対価からその非課税額を差し引いた金額が、住宅ローン控除の対象になる借入金の上限になります。贈与を多く使って住宅ローンを減らすほど、この上限も小さくなるということです。
具体例で見る併用時の計算
ケース1:贈与額が対価額に対して少ない場合
住宅の取得対価が4,000万円、住宅取得資金の贈与で非課税になった金額が500万円、住宅ローンの年末残高が3,500万円だったとします。この場合、住宅ローン控除の対象になる借入金の上限は「4,000万円-500万円=3,500万円」となり、実際のローン残高3,500万円がそのまま控除の対象になります。
ケース2:贈与を多く使い、住宅ローンを大きく減らした場合
同じ取得対価4,000万円で、贈与の非課税額を1,000万円に増やし、住宅ローンの年末残高を3,200万円に抑えたとします。この場合、控除対象になる借入金の上限は「4,000万円-1,000万円=3,000万円」です。実際のローン残高3,200万円のうち、上限を超える200万円分は住宅ローン控除の対象になりません。贈与を多く使うほど、必ずしも有利になるとは限らない点に注意が必要です。
併用する際の注意点2つ
注意点1:贈与を多く使いすぎるとローン控除の対象額が減る
上記のとおり、非課税枠をフルに使おうとして贈与額を増やしすぎると、住宅ローン控除の対象になる借入金の上限が下がり、結果的に住宅ローン控除の恩恵が小さくなることがあります。贈与額とローンの借入額のバランスは、事前にシミュレーションしておくことをおすすめします。
注意点2:住宅ローン控除そのものの適用要件を満たしているか確認する
住宅ローン控除には、床面積(原則50平方メートル以上、合計所得金額1,000万円以下の年は40平方メートル以上)、居住者本人の合計所得金額(2,000万円以下)、返済期間10年以上のローンであることなど、贈与とは別に満たすべき要件があります。要件や控除率・控除期間は税制改正で変わることがあるため、契約前に最新の情報を国税庁や税理士に確認しましょう。
住宅取得資金の贈与の非課税制度のおさらい
非課税限度額と適用期限
住宅取得資金の贈与の非課税制度は、省エネ等の一定の性能を満たす住宅であれば1,000万円、それ以外の住宅は500万円までが非課税限度額の目安です(適用期限や要件の詳細は改正されることがあります)。制度の要件・必要書類・確定申告の方法については、こちらの記事で詳しく解説しています。
基礎控除・相続時精算課税との併用は別記事で解説済み
住宅取得資金の贈与は、暦年課税の基礎控除(年110万円)や相続時精算課税制度とも併用できます。この2つとの併用については、上記の記事で計算例つきで解説していますので、あわせてご確認ください。
確定申告の手続きの流れ
贈与税の申告(贈与を受けた翌年3月15日までに税務署へ)
住宅取得資金の贈与の非課税特例を使う場合は、贈与を受けた年の翌年2月1日から3月15日までの間に、贈与税の申告書と非課税の特例を受けるための書類を税務署に提出する必要があります。非課税額が0円になる場合でも、申告をしないと特例の適用を受けられません。
住宅ローン控除の申告(初年度は確定申告、2年目以降は年末調整)
住宅ローン控除は、居住を開始した年の翌年に確定申告が必要です(給与所得者でも初年度は確定申告が必須)。2年目以降は、給与所得者であれば年末調整で手続きができます。
すまい給付金との関係(制度はすでに終了)
すまい給付金は新規の住宅取得については受付を終了している
消費税率引き上げに伴う負担軽減策として実施されていた「すまい給付金」は、対象になる住宅の引き渡し・入居のタイミングに関する期限が過ぎており、現在は新規の住宅取得を対象とした申請を行うことができません。住宅取得資金の贈与や住宅ローン控除との併用を検討する場合、すまい給付金は前提に含めず、現行制度である贈与税の非課税特例と住宅ローン控除の2つを中心に資金計画を立てる必要があります。
現在利用できる主な支援策
2026年時点で住宅取得時に利用を検討できる主な支援策は、住宅取得資金の贈与の非課税特例、住宅ローン控除、こどもエコすまい支援事業の後継にあたる各年度の住宅省エネ関連の補助事業などです。年度によって制度名や要件が変わるため、契約前に国土交通省・国税庁の最新情報を確認することをおすすめします。
住宅取得資金の贈与を受けられる人の条件(贈与者・受贈者)
非課税制度は、誰からでも使えるわけではありません。贈与する人(贈与者)と贈与を受ける人(受贈者)の関係や年齢、所得に決まりがあります。ここを見落とすと、住宅ローン控除との併用以前に、非課税そのものが使えなくなるため、購入の前に確認しておきましょう。
贈与する人は父母・祖父母などの直系尊属
贈与者になれるのは、受贈者の父母や祖父母(直系尊属)です。養子縁組をしている場合の養父母も含まれます。たとえば、親から資金を受け取る場合も、祖父母から受け取る場合も対象です。一方で、兄弟姉妹や叔父・叔母などの親族からの贈与は、原則としてこの非課税制度の対象外です。
受贈者の条件は18歳以上・合計所得金額2,000万円以下が目安
受贈者は、贈与を受けた年の1月1日時点で18歳以上であることが必要です。あわせて、贈与を受けた年の合計所得金額が2,000万円以下であることが目安とされています(床面積が40平方メートル以上50平方メートル未満の住宅は、1,000万円以下)。給与の源泉徴収票や確定申告書で、所得の金額を確認しておくと安心です。
配偶者の父母(義父母)からの贈与は対象外が原則
夫や妻の父母(義父母)は、自分から見ると直系尊属ではないため、そのままでは非課税の対象になりません。ただし、養子縁組をして直系尊属の関係になれば対象となる場合があります。親族間で資金を出し合う場面では、誰が贈与者になるのかを先に整理しておきましょう。
非課税の対象になる住宅・工事|新築・マンション・中古・増改築
対象になるのは、受贈者本人が居住する家屋の「新築・建築」「購入」「増改築」に充てる資金です。建築を依頼する場合の工事代金や、新築のための土地の購入費用も、一定の要件を満たせば対象に含まれます。
新築・購入・増改築のそれぞれの考え方
新築住宅だけでなく、中古の戸建てやマンションの購入、リフォームを伴う増改築も対象です。ただし、増改築は工事費が100万円以上かかり、居住用の部分が工事後の床面積の2分の1以上あることなど、別の要件が定められています。工事の契約書や見積書は、必ず保管しておきましょう。
マンションや中古住宅の条件(専有部分の床面積・耐震)
マンションの場合は、共用部分ではなく専有部分の床面積で判断します。床面積は原則として40平方メートル以上240平方メートル以下です。中古住宅は、昭和57年1月1日以降に建築された建物か、耐震基準に適合していることを証明できる建物が対象になります。古い家屋を購入する場合は、耐震の証明書が取れるかどうかも確認が必要です。
| 確認項目 | 目安・ポイント |
|---|---|
| 贈与者 | 父母・祖父母などの直系尊属(義父母は原則対象外) |
| 受贈者の年齢 | 贈与を受けた年の1月1日時点で18歳以上 |
| 受贈者の所得 | 合計所得金額2,000万円以下が目安 |
| 床面積 | 40平方メートル以上240平方メートル以下(専有部分で判断) |
| 中古の建築時期 | 昭和57年1月1日以降、または耐震基準に適合していること |
| 居住の時期 | 贈与を受けた年の翌年3月15日までに取得し、居住する |
※上記は一般的な目安です。実際の適用可否は、取得する不動産や年度の制度内容によって異なります。最新の情報は国税庁のホームページや税務署でご確認ください。
良質な住宅用家屋とは?省エネ・耐震・バリアフリーの証明書
非課税限度額が1,000万円になる「良質な住宅用家屋」は、省エネルギー性、耐震性、バリアフリー性のいずれかの基準を満たした住宅です。基準を満たしていることは、住宅性能証明書や建設住宅性能評価書などの書類で証明します。
これらの書類は、建築や購入の段階で用意しておかないと、あとから取得しにくい場合があります。新築では建築会社、中古では売主や不動産会社を通じて準備できるかを、契約前に確認しておくとスムーズです。
相続税との関係|生前贈与加算と相続時精算課税の違い
住宅取得資金の贈与を考えるとき、多くの方が気にするのが相続税との関係です。暦年課税の贈与は、贈与者が亡くなる前の一定期間に受けた贈与の金額が、相続財産に加算される仕組み(生前贈与加算)があります。しかし、住宅取得資金の非課税の適用を受けた金額は、この加算の対象になりません。
また、相続時精算課税制度と併用する場合は、非課税の枠と特別控除の枠を組み合わせられるケースがあります。相続税が心配な親世代にとっては、早めに住宅資金を渡す大きなメリットになる場合もあります。ただし、相続税の計算は財産の総額や家族構成で変わるため、具体的な判断は税理士などの専門家に相談するのが確実です。不動産の贈与全般は、終活の不動産生前贈与メリット5選【2026年】も参考にしてください。
贈与から申告までのチェックリスト|時期別にやること
制度の内容は複雑ですが、時期ごとに「やること」を分けておくと、手続きの漏れを防げます。
| 時期 | やること |
|---|---|
| 購入・建築を決める前 | 贈与者との関係、床面積、築年数、耐震の条件を確認する |
| 契約の前後 | 売買契約書や工事請負契約書、性能証明書などの書類を準備する |
| 資金の受け取り | 贈与の事実がわかるよう、銀行振込で受け取り、記録を残す |
| 翌年2月1日~3月15日 | 贈与税の申告書と戸籍謄本、登記事項証明書などを税務署へ提出する |
| 入居の翌年 | 住宅ローン控除を確定申告で申請する(2年目以降は年末調整) |
必要書類の詳しい一覧は、住宅取得資金の贈与|必要書類の一覧と集め方【2026年】で解説しています。また、贈与の約束を文書にしておきたい場合は、不動産の贈与契約書の書き方と雛形が参考になります。
住み替え・購入資金の相談はハウスドゥ茨城へ
住宅取得資金の贈与を受けて新しい家を購入するとき、いまの自宅を売却して住み替える方も少なくありません。売却代金と贈与の資金をどう組み合わせるか、売却の時期と購入の時期をどう合わせるかで、税金や資金計画は変わってきます。贈与を受けた家を将来売却する場合の注意点は、住宅取得資金の贈与を受けた家、売却時の注意点【2026年】で整理しています。
茨城県内で不動産の売却や住み替えをご検討の方は、ハウスドゥ茨城の4店舗がご相談を承ります。お電話(0120-565-072)またはお問い合わせフォームから、お気軽にご連絡ください。
まとめ
住宅取得資金の贈与の非課税特例と住宅ローン控除は併用できますが、住宅ローン控除の対象になる借入金の上限は、住宅の取得対価から贈与の非課税額を差し引いて計算します。贈与を多く使うほど有利とは限らないため、贈与額とローンの借入額のバランスをシミュレーションしたうえで資金計画を立てることが大切です。売却や買い替えとあわせて資金計画を検討したい場合は、お気軽にハウスドゥへご相談ください。
よくある質問(FAQ)
Q1. 住宅取得資金の贈与を受けると、住宅ローン控除は使えなくなりますか?
A1. いいえ、使えなくなるわけではありません。ただし、住宅ローン控除の対象になる借入金の上限は、住宅の取得対価から贈与の非課税額を差し引いて計算するため、対象額が小さくなることがあります。
Q2. 贈与額はできるだけ多く使ったほうが得ですか?
A2. 一概には言えません。贈与を多く使うと贈与税の負担は減りますが、住宅ローン控除の対象額も小さくなるため、両方を試算したうえで判断することをおすすめします。
Q3. 住宅ローン控除の申告はどのタイミングで必要ですか?
A3. 居住を開始した年の翌年に確定申告が必要です。給与所得者の場合、2年目以降は年末調整で手続きできます。
Q4. すまい給付金と住宅取得資金の贈与は併用できますか?
A4. すまい給付金は新規の住宅取得を対象とした受付をすでに終了しているため、現在は前提として考える必要がありません。
Q5. 住宅ローン控除の床面積要件はどのくらいですか?
A5. 原則50平方メートル以上ですが、合計所得金額が1,000万円以下の年に限り40平方メートル以上でも対象になります。詳細な要件は年度によって変わることがあるため、最新情報を確認してください。
Q6. 住宅取得資金の贈与の非課税限度額はいくらですか?
A6. 省エネ等の一定の性能を満たす住宅は1,000万円、それ以外の住宅は500万円が目安です。詳しい要件は住宅取得資金の贈与の非課税|要件と申告【2026年】で解説しています。
Q7. 配偶者の父母(義父母)からの贈与も、住宅取得資金の非課税の対象になりますか?
A7. 原則として対象外です。非課税の対象になる贈与者は、父母や祖父母などの直系尊属で、配偶者の父母は含まれません。ただし、養子縁組をして直系尊属の関係になれば対象となる場合があります。
Q8. 中古住宅やマンションを購入する場合も、非課税の制度は使えますか?
A8. 使えます。ただし、マンションは専有部分の床面積が原則40平方メートル以上240平方メートル以下であることや、中古住宅は昭和57年1月1日以降に建築された建物か、耐震基準に適合していることを証明できることなどの条件があります。
Q9. 贈与を受けたあとに住宅の購入が取りやめになったら、どうなりますか?
A9. 贈与を受けた年の翌年3月15日までに住宅を取得して居住する必要があります。期限までに取得できない場合は、非課税の適用を受けられず、贈与税の申告が必要になります。購入の予定が変わったときは、早めに税務署や税理士に相談してください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



