親から住宅取得資金の贈与を受けて非課税の特例を使うには、贈与を受けた翌年に必ず贈与税の申告をしなければなりません。住宅取得資金の贈与の非課税|要件と申告の全体像は理解していても、実際に申告書を書こうとすると「結局どの書類を、どこで、いつまでに集めればいいのか」でつまずく人が多いのが実情です。この記事では、住宅取得資金の贈与の非課税特例を申告するときに必要な書類を、取得先・省略できるケース・準備の順番まで含めて具体的に解説します。
- 住宅取得資金の贈与は「申告書+添付書類」がそろって初めて非課税になる
- 必要書類一覧【早見表】
- 戸籍関係の書類
- 契約書・登記関係の書類
- 住宅の性能や工事内容を証明する書類(該当する人のみ)
- 書類はいつまでに準備すればいい?申告スケジュールの目安
- 提出先と提出方法
- 書類に不備があるとどうなる?期限に間に合わないときの注意点
- 必要書類の準備、自分でやる?専門家に頼む?
- 贈与者・受贈者の条件を、必要書類との関係で整理する
- 非課税限度額と暦年課税の基礎控除110万円・相続時精算課税との関係
- 申告手続きの流れ|翌年2月1日〜3月15日までに何をするか
- 書類の取得にかかる費用と期間の目安
- 相続税との関係|非課税で受けた贈与と、将来の相続の扱い
- 茨城県で住まいの購入・買い替えを進める方へ
- よくある質問
- Q1. 戸籍謄本はコピーでも大丈夫ですか?
- Q2. 登記事項証明書の代わりに不動産番号だけ書けば本当に省略できますか?
- Q3. 契約書を紛失してしまいました。どうすればいいですか?
- Q4. 必要書類はすべて原本でそろえないといけませんか?
- Q5. マイナンバーカードを持っていない場合はどうすればいいですか?
- Q6. 必要書類の準備が申告期限に間に合いそうにありません。
- Q7. 配偶者の父母(義父母)からの贈与でも非課税になりますか?
- Q8. 贈与税の申告書の様式はどこで手に入りますか?
- Q9. 非課税枠のほかに、暦年課税の基礎控除110万円も使えますか?
- Q10. 非課税で受けた贈与は、将来の相続税に影響しますか?
- まとめ
住宅取得資金の贈与は「申告書+添付書類」がそろって初めて非課税になる
住宅取得資金の贈与の非課税特例(措置法70条の2)は、要件を満たしているだけでは適用されません。贈与を受けた年の翌年2月1日から3月15日までの間に、非課税の特例を受ける旨を記載した贈与税の申告書に、戸籍の謄本や契約書の写しなど一定の書類を添付して、納税地の所轄税務署に提出する必要があります。添付書類が1つでも欠けていると、税務署から追完を求められて手続きが長引いたり、最悪の場合は申告期限に間に合わず非課税の適用を受けられなくなったりするおそれがあります。
必要書類一覧【早見表】
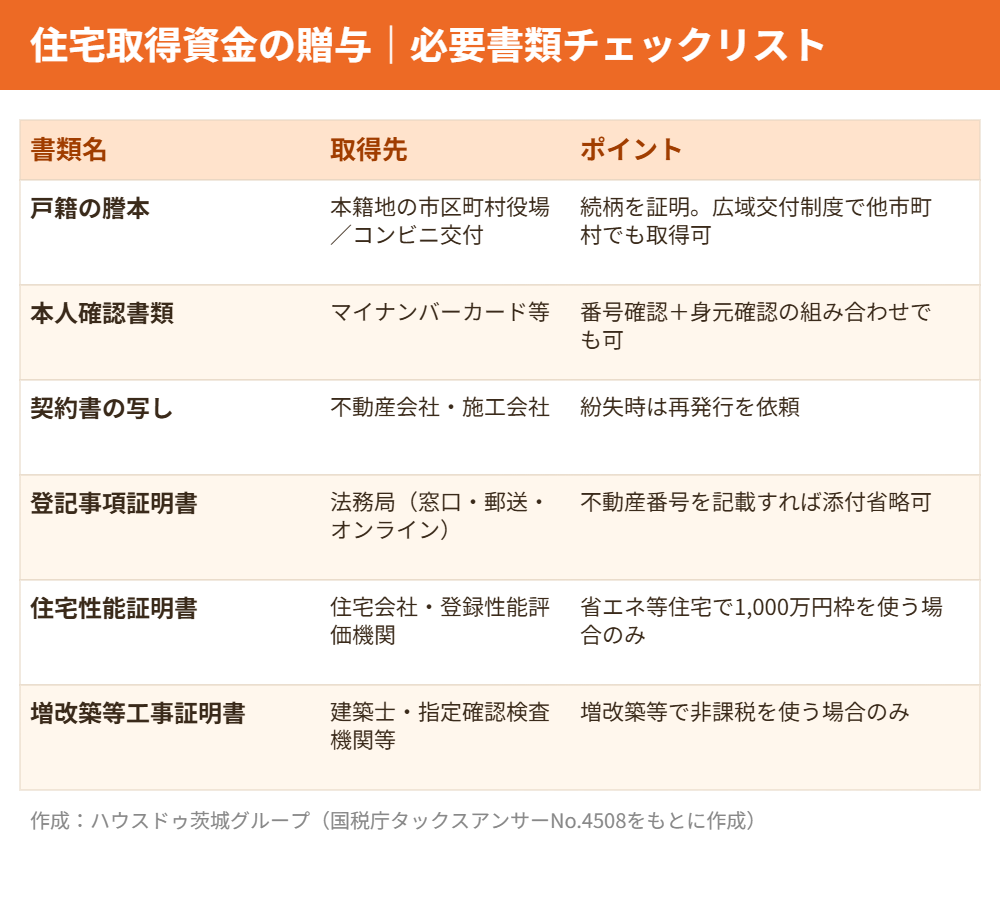
住宅取得資金の贈与の非課税特例で必要になる主な書類は、次のとおりです。
- 贈与税の申告書(第一表)
- 住宅取得等資金の非課税の計算明細書(申告書第一表の二)
- 受贈者の戸籍の謄本(贈与者との続柄がわかるもの)
- 本人確認書類(マイナンバーカードなど)
- 源泉徴収票など合計所得金額を証明する書類
- 新築・取得の契約書の写し(売買契約書または工事請負契約書)
- 土地・建物の登記事項証明書(一定の場合は添付省略可)
- 【省エネ等住宅の場合のみ】住宅性能証明書などの証明書類
- 【増改築等の場合のみ】確認済証の写し・検査済証の写し・増改築等工事証明書のいずれか
以下、それぞれの書類について、どこで手に入るか・注意点は何かを詳しく見ていきます。
戸籍関係の書類
受贈者の戸籍の謄本
贈与者(親や祖父母)と受贈者(子や孫)の続柄を証明するために必要です。本籍地の市区町村役場の窓口のほか、マイナンバーカードがあればコンビニ交付、遠方であれば郵送請求でも取得できます。令和6年以降は戸籍謄本の広域交付制度により、本籍地以外の市区町村役場でも一定範囲の戸籍を取得できるようになりました。
本人確認書類
マイナンバー(個人番号)を記載した申告書を提出する際は、マイナンバーカードなど一定の本人確認書類の提示または写しの添付が必要です。マイナンバーカードがない場合は、通知カードと運転免許証など「番号確認書類」と「身元確認書類」の組み合わせでも対応できます。
契約書・登記関係の書類
売買契約書・工事請負契約書の写し
住宅の新築や取得、増改築等の対価として住宅取得等資金を充てたことを示すために、不動産会社や施工会社と交わした契約書の写しを添付します。契約書を紛失している場合は、契約した不動産会社やハウスメーカーに再発行を依頼できることが多いため、早めに相談しておくと安心です。
登記事項証明書は添付を省略できる場合がある
土地・建物の登記事項証明書は本来必要な書類ですが、贈与税の申告書に不動産番号を記載することで、添付を省略できます。不動産番号は登記事項証明書や固定資産税の納税通知書などで確認できるため、一度取得した登記事項証明書があれば、そこに記載された不動産番号を申告書に書き写すだけで済み、再度法務局へ足を運ぶ手間を省けます。証明書自体が必要な場合も、登記所の窓口・郵送に加えて、法務局のオンライン請求サービスを使えば手数料を抑えつつ自宅から請求できます。
住宅の性能や工事内容を証明する書類(該当する人のみ)
省エネ等住宅として1,000万円の非課税枠を使う場合
非課税限度額は、省エネ等住宅であれば1,000万円、それ以外の一般住宅であれば500万円です。省エネ等住宅として高い方の非課税枠を使うには、住宅性能証明書など、一定の省エネルギー性能・耐震性能・バリアフリー性能のいずれかを満たすことを証明する書類を申告書に添付する必要があります。証明書は住宅会社や登録住宅性能評価機関に発行を依頼するのが一般的で、新築の引き渡し前後に取得しておくとスムーズです。
増改築等の場合に追加で必要な書類
増改築等で非課税の特例を使う場合は、工事が一定の要件に該当することを「確認済証の写し」「検査済証の写し」「増改築等工事証明書」のいずれかで証明する必要があります。また増改築等に要した費用が100万円以上であることも要件のため、工事請負契約書や領収書もあわせて保管しておきましょう。
書類はいつまでに準備すればいい?申告スケジュールの目安
非課税の特例の申告期限は、贈与を受けた年の翌年3月15日までです。戸籍謄本や登記事項証明書は郵送請求だと数日から2週間程度かかることがあり、確定申告シーズンの2月〜3月は税務署や金融機関の窓口も混み合います。住宅の引き渡しを受けたら、契約書や登記関連の書類はコピーを取って早めに手元にまとめておき、年明け1月中には戸籍謄本の請求に着手しておくと、期限直前に慌てずに済みます。
提出先と提出方法
申告書と添付書類は、受贈者の納税地(原則として住所地)を所轄する税務署に提出します。窓口への持参・郵送のほか、国税電子申告・納税システム(e-Tax)を使えばオンラインでも提出可能です。e-Taxを利用する場合も、戸籍謄本や契約書の写しなど紙の証明書類はスキャンしてPDFなどで添付するか、別途「添付書類等」として郵送・持参する必要がある書類があるため、事前に国税庁の手引きで対象書類を確認しておくと安心です。
書類に不備があるとどうなる?期限に間に合わないときの注意点
添付書類に不備があると、税務署から追加提出や補正を求められることがあります。軽微な不備であれば期限後でも対応できるケースはありますが、非課税の特例の適用を受ける旨を記載した申告書自体を期限内に提出していないと、原則として特例は適用されず、贈与税が課税されてしまいます。「書類がそろわないから申告を先延ばしにする」のではなく、まずは期限内に申告書を提出し、不足書類は税務署の案内に従って追完する、という順番を意識しておくことが重要です。
必要書類の準備、自分でやる?専門家に頼む?
戸籍謄本の取得や登記事項証明書の確認程度であれば、自分で対応できる人がほとんどです。一方で、増改築の要件確認や省エネ等住宅の証明書取得、相続時精算課税との併用判断など制度の細かい部分が絡む場合は、税理士や、登記・住宅性能証明に詳しい司法書士・建築士などの専門家に相談した方が、書類の不備や適用要件の見落としを防げます。当社ハウスドゥ茨城グループでも、住宅取得資金の贈与を受けて茨城県内で不動産を購入・買い替えされる方から、必要書類や手続きの流れについてご相談をいただくことがあります。税務判断そのものは税理士のご案内となりますが、契約書や登記関係の書類がそろっているかどうかの確認、司法書士のご紹介などはお気軽にご相談ください。
なお、住宅ローン控除など他の制度とあわせて活用したい場合は、住宅取得資金の贈与は住宅ローン控除と併用できる?計算方法と注意点2つもあわせてご確認ください。
贈与者・受贈者の条件を、必要書類との関係で整理する
必要書類は「どの条件を満たしているか」を税務署に証明するためのものです。条件の中身を先に整理しておくと、なぜその書類が求められるのかが分かり、集め忘れも防げます。ここでは書類と結びつく主な条件を、贈与者・受贈者・住宅の順にまとめます。
贈与者は直系尊属(父母・祖父母など)に限られる
資金を贈る人は、受贈者の父母や祖父母などの直系尊属であることが条件です。配偶者の父母(義父母)は直系尊属に当たらないため、この非課税特例の対象外となります。続柄は、前の章で触れた戸籍の謄本で証明します。贈与者が複数いる場合は、それぞれとの続柄を確認できる戸籍が必要になることがあります。
受贈者の年齢・所得の条件と、所得を証明する資料
受贈者は、贈与を受けた年の1月1日時点で18歳以上であることが必要です。あわせて、贈与を受けた年の合計所得金額が2,000万円以下であることも条件で、取得する住宅の床面積が40平方メートル以上50平方メートル未満の場合は1,000万円以下に絞られます。所得の確認には、給与所得者であれば源泉徴収票、自営業の方であれば確定申告書の控えなどの資料を使います。
居住の条件と、住宅を取得した時期の条件
取得する住宅は、床面積が40平方メートル以上240平方メートル以下で、その2分の1以上が受贈者の居住用であることが条件です。贈与を受けた年の翌年3月15日までに実際に住み始めるか、同日後遅滞なく居住する見込みであることも求められます。なお、この特例は令和8年12月31日までの贈与が対象とされています。期限の延長や要件の見直しは税制改正で行われることがあるため、申告の前に国税庁の最新の案内で条件を確認してください。
非課税限度額と暦年課税の基礎控除110万円・相続時精算課税との関係
この特例で非課税になる金額は、取得する住宅の性能によって変わります。さらに、非課税枠を超えた部分については、暦年課税の基礎控除110万円や相続時精算課税を組み合わせて検討できます。金額の整理は、次の表が目安になります。
| 項目 | 内容(目安) |
|---|---|
| 省エネ等住宅 | 非課税限度額は1,000万円。断熱性能などの等級が一定の基準を満たす住宅で、住宅性能証明書や認定通知書の写しなどで証明します |
| それ以外の住宅 | 非課税限度額は500万円 |
| 暦年課税の基礎控除 | 非課税枠とは別に、年110万円の基礎控除を併用できます(贈与税の計算上、枠を超えた金額に対して適用) |
| 相続時精算課税 | 非課税枠を超える金額を精算課税で受ける選択もあります。贈与者が60歳未満でも選べる特例があり、令和6年以降は年110万円の基礎控除も設けられています |
ここで注意したいのは、「どの制度を選ぶか」によって申告書の様式や追加の書類が変わる点です。暦年課税を選ぶのか、相続時精算課税を選ぶのかで、必要な届出書や添付書類も異なります。組み合わせの判断は金額や将来の相続税への影響が大きいため、税理士に確認してから決めると安心です。
申告手続きの流れ|翌年2月1日〜3月15日までに何をするか
手続きは「贈与を受けた年」と「その翌年」の2段階で進みます。時系列で整理すると次のとおりです。
- 贈与を受けた年:住宅の購入(契約・決済)を進め、売買契約書や工事請負契約書の写し、領収書などの資料を手元に保管します。
- 翌年1月:戸籍の謄本、登記事項証明書、源泉徴収票など、取得に日数がかかる書類から請求します。
- 翌年2月1日〜3月15日:贈与税の申告書(第一表・第一表の二)を作成し、添付書類とあわせて提出します。
- 提出後:控えを保管し、税務署から問い合わせがあった場合に備えます。
申告書の様式は、税務署の窓口のほか、国税庁のホームページで入手できます。また、国税庁の「確定申告書等作成コーナー」を使えば、画面の案内に沿って金額を入力し、書面で提出する方法とe-Taxで送信する方法のどちらも選べます。手続きに不安がある場合は、無料の税務相談の日程を税務署の案内で確認する方法もあります。
書類の取得にかかる費用と期間の目安
必要書類の多くは自分で取得できますが、手数料や日数がかかります。目安を表にまとめました。手数料は自治体や請求方法によって異なるため、詳細は各窓口でご確認ください。
| 書類 | 主な取得先 | 費用の目安 | 期間の目安 |
|---|---|---|---|
| 戸籍の謄本 | 本籍地の市区町村役場(広域交付・コンビニ交付・郵送も可) | 1通450円前後 | 窓口は即日、郵送は数日〜2週間程度 |
| 登記事項証明書 | 法務局(窓口・オンライン請求) | 1通600円前後(請求方法で異なる) | 窓口は当日、郵送は数日程度 |
| 源泉徴収票 | 勤務先 | 無料 | 依頼から数日程度 |
| 住宅性能証明書など(省エネ等住宅の場合) | 登録住宅性能評価機関・建築士など | 発行機関により異なる | 申請から数週間かかることもある |
費用そのものは大きくありませんが、省エネ等住宅の証明書類は発行までに時間がかかる場合があります。新築や購入の契約を結ぶ段階で、施工会社や売主に「この住宅は性能証明書を発行してもらえるか」を確認しておくと、申告期限の直前に慌てずに済みます。
相続税との関係|非課税で受けた贈与と、将来の相続の扱い
住宅取得資金の贈与を受けたあと、気になるのが将来の相続税への影響です。この特例の非課税枠の範囲内で受けた金額は、贈与税がかからないだけでなく、贈与者に相続が発生したときの相続税の計算でも、生前贈与として持ち戻す対象にはなりません。一方、非課税枠を超えて相続時精算課税を選んだ部分は、贈与者の相続の際に相続財産へ加算して相続税を計算します。同じ「贈与」でも制度によって扱いが分かれるため、全体像を知りたい方は相続した家の税金まとめや、相続税の申告を自分で行う場合の流れもあわせてご覧ください。
また、贈与で資金を得て購入した家を将来売却するときには、譲渡所得の確定申告が必要になる場合があります。その際の費用や税理士へ依頼する場合の考え方は、不動産売却の確定申告は税理士に頼むべき?で解説しています。
茨城県で住まいの購入・買い替えを進める方へ
ハウスドゥ茨城グループ(取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗)では、住宅の購入や買い替えにあわせた売却のご相談をお受けしています。贈与の税務判断は税理士のご案内となりますが、契約書や登記関係の書類の流れ、売却のスケジュールの組み立てなど、不動産の側面からの整理はお手伝いできます。まずは気軽にご相談ください。
よくある質問
Q1. 戸籍謄本はコピーでも大丈夫ですか?
原本の提出が基本ですが、マイナンバーカードを使ったコンビニ交付や郵送請求で取得したものであれば、そのまま提出用として利用できます。念のため提出前にコピーを取って手元に控えを残しておくことをおすすめします。
Q2. 登記事項証明書の代わりに不動産番号だけ書けば本当に省略できますか?
贈与税の申告書に不動産番号を正しく記載すれば、登記事項証明書そのものの添付を省略できます。不動産番号は登記事項証明書や登記識別情報通知、固定資産税の課税明細書などで確認できます。
Q3. 契約書を紛失してしまいました。どうすればいいですか?
契約した不動産会社やハウスメーカー、工務店に再発行を依頼できる場合が多いです。仲介した不動産会社の控えが残っていることもあるため、早めに問い合わせておきましょう。
Q4. 必要書類はすべて原本でそろえないといけませんか?
契約書は「写し」の添付で構いません。一方、戸籍謄本や住宅性能証明書などは原本の提出を求められるのが一般的です。詳細は提出先の税務署の手引きで確認してください。
Q5. マイナンバーカードを持っていない場合はどうすればいいですか?
マイナンバーカードがない場合は、通知カードなどの番号確認書類と、運転免許証などの身元確認書類を組み合わせて提出することで対応できます。
Q6. 必要書類の準備が申告期限に間に合いそうにありません。
まずは早めに所轄の税務署へ相談してください。書類が完全にそろっていなくても、期限内に申告書を提出したうえで、不足分を追って提出できる場合があります。自己判断で申告そのものを遅らせてしまうと、非課税の特例が受けられなくなるリスクが高くなります。
Q7. 配偶者の父母(義父母)からの贈与でも非課税になりますか?
配偶者の父母は受贈者から見て直系尊属に該当しないため、この特例の対象外です。実の父母や祖父母からの贈与であることが条件となります。
Q8. 贈与税の申告書の様式はどこで手に入りますか?
国税庁のホームページからダウンロードできるほか、税務署の窓口でも入手できます。国税庁の確定申告書等作成コーナーを使えば、画面の案内に沿って作成し、e-Taxで送信することも可能です。
Q9. 非課税枠のほかに、暦年課税の基礎控除110万円も使えますか?
非課税枠を超える部分について、暦年課税の基礎控除110万円を併用できます。ただし、どの制度を選ぶかで必要な書類が変わるため、申告前に税理士や税務署へ確認すると安心です。
Q10. 非課税で受けた贈与は、将来の相続税に影響しますか?
非課税枠の範囲内で受けた金額は、相続税の計算で生前贈与として加算する対象にはなりません。ただし、相続時精算課税を選んだ部分は相続財産に加算されます。個別の判断は税理士にご相談ください。
まとめ
住宅取得資金の贈与の非課税特例は、要件を満たすだけでなく「申告書+必要書類」を期限内にそろえて提出して初めて適用されます。戸籍謄本・本人確認書類・契約書の写し・登記事項証明書(または不動産番号の記載)を基本に、省エネ等住宅や増改築等の場合は追加の証明書類が必要になる点を押さえ、贈与を受けたら早めに準備を始めましょう。書類の準備や住宅の購入・買い替えに関するご相談は、ハウスドゥ茨城グループの各店舗まで、お気軽にお問い合わせください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



