住宅取得資金の贈与の非課税|要件と申告を使ってマイホームを買ったものの、転勤や住み替え、離婚などの事情で「この家を手放したい」と考える方もいます。せっかく受けた非課税の特例が、売却によって取り消されてしまうのではないかと不安に思う方も少なくありません。この記事では、贈与を受けて取得した住宅を売却する場合に気をつけたいポイントを整理します。
結論:一度確定した非課税の特例が、売却によって遡って取り消されることは基本的にない
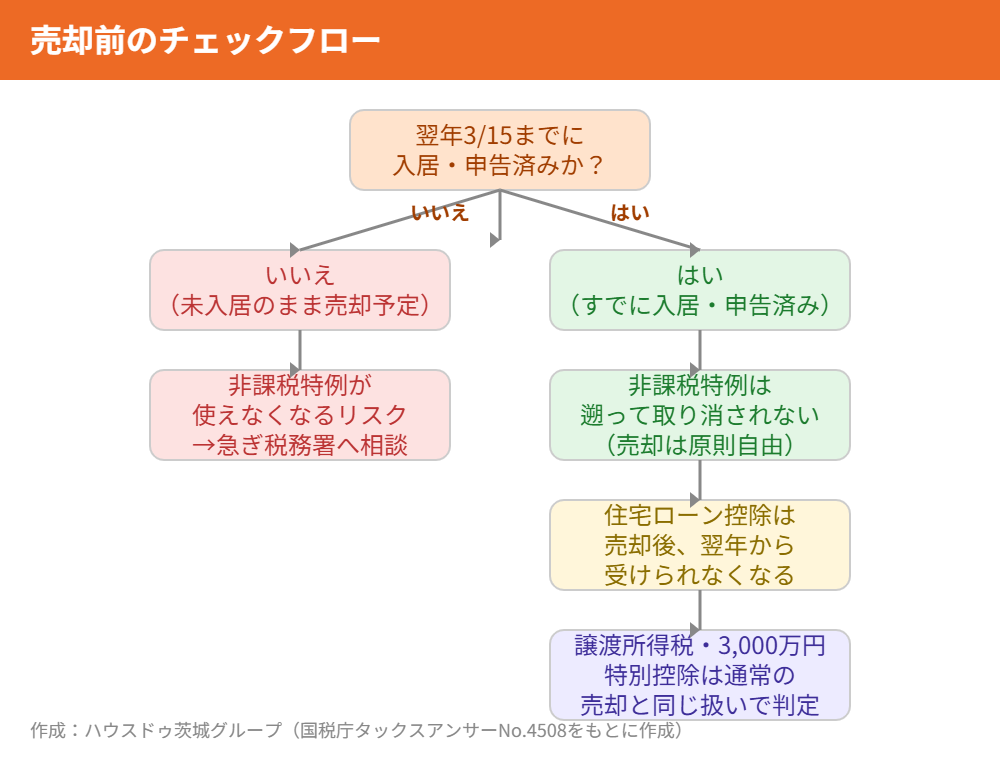
住宅取得資金の贈与の非課税特例(措置法70条の2)は、贈与を受けた翌年3月15日(または同年12月31日)までに、その住宅に実際に居住することなどを条件に適用されます。この居住要件をクリアして贈与税の申告が確定したあとであれば、数年後にその住宅を売却したとしても、非課税の特例そのものが遡って取り消されるわけではありません。特例の要件は「取得・居住の時点」を中心に定められており、その後いつまで住み続けなければならないという保有期間の縛りは、条文上は設けられていないためです。
居住要件の期限をおさらい
非課税の特例では、原則として贈与を受けた年の翌年3月15日までにその住宅に居住することが求められます。やむを得ない事情で入居が遅れる場合でも、同年12月31日までに居住していなければ、原則として特例の適用を受けられず、修正申告が必要になります。逆にいえば、この期限までに居住さえしていれば、その後何年で売却しようと、非課税特例そのものの適否には影響しません。売却を検討する際は、まず「すでにこの期限内に入居し、贈与税の申告も済んでいるか」を確認することが出発点になります。
ただし注意したいケース
居住する前に売ってしまうと、そもそも特例が使えない
非課税の特例は「贈与を受けた翌年3月15日までに居住すること、または同日後遅滞なく居住することが確実であると見込まれること」が要件の一つです。引き渡しを受けたものの、事情が変わって住まないまま売却してしまうと、この居住要件を満たせず、非課税の特例の適用を受けられなくなるおそれがあります。すでに贈与税の申告で非課税の適用を受けている場合は、贈与を受けた年の翌年12月31日までに居住していないと、原則として修正申告が必要になる点にも注意が必要です。
住宅ローン控除との関係
住宅ローン控除は、贈与税の非課税特例とは別の制度で、毎年年末時点で住宅に住んでいることが適用の条件です。住宅取得資金の贈与を受けて購入した家であっても、途中で売却して住まなくなれば、その年以降は住宅ローン控除を受けられなくなります。贈与税の非課税特例そのものが取り消されるわけではありませんが、住宅ローン控除は別枠で毎年判定される点を区別して理解しておきましょう。
買い替え・住み替えをする場合
転勤や家族構成の変化で住み替える場合、売却した住宅の譲渡所得については、居住用財産の3,000万円特別控除など通常の売却時の税制が別途関係してきます。贈与を受けた資金で取得した住宅であることが、売却時の3,000万円特別控除の適用可否に直接影響するわけではありませんが、次の住まいの取得でも住宅ローン控除や新たな贈与の非課税特例を使う場合は、それぞれの適用要件を改めて確認する必要があります。
相続時精算課税を選択している場合
住宅取得資金の贈与とあわせて相続時精算課税を選択している場合、贈与を受けた財産は将来の相続税の計算に持ち戻されます。このとき使われる評価額は、贈与を受けた時点の価額であり、その後その住宅を売却して得た金額とは別物です。売却したからといって、相続時精算課税で持ち戻す金額が変わることはありません。
売却で損をしないために確認しておきたいこと
贈与を受けて取得した住宅を売却する際は、非課税特例そのものより、通常の不動産売却で発生する税金(譲渡所得税・住民税)や諸費用の方が金額的な影響が大きいことがほとんどです。取得費には、贈与を受けた資金も含めた実際の購入代金や取得にかかった諸費用を計上できます。購入時の契約書や領収書は、将来売却する可能性がある限り保管しておくことをおすすめします。
売却のタイミング別|贈与を受けた家を手放すときの考え方
住宅取得資金の贈与を受けた建物を売却する場合、いつ売るかによって確認すべき税金の項目が変わります。ここでは、売却のタイミングごとに押さえておきたい点を整理します。なお、税制は改正されることがあり、2027年以降の取り扱いも含めて最新の内容は国税庁の案内や税務署、税理士でご確認ください。
| 売却のタイミング | 確認したいこと | 主な対策 |
|---|---|---|
| 入居前・入居期限前 | 居住要件を満たせるか、修正申告が必要か | 売却を決める前に税務署や税理士へ相談する |
| 入居後、数年以内 | 譲渡所得が出るか、短期譲渡(所有期間5年以下)になるか | 取得費・譲渡費用を整理し、税額を試算する |
| 入居後、5年を超えてから | 長期譲渡所得の税率(所得税・復興特別所得税・住民税の合計で一定の率)の適用 | 3,000万円特別控除などの特例が使えるか確認する |
| 転居後に空き家となった場合 | 居住しなくなった日から3年を経過する日の属する年の12月31日までという期限 | 期限内に売却できるよう、早めに査定を受ける |
譲渡所得の計算で見落としやすい「取得費」
譲渡所得は、売却代金から取得費と譲渡費用を差し引いて計算します。住宅取得資金の贈与は「資金」の贈与であり、住宅そのものを親や祖父母から贈与されたわけではありません。そのため、取得費は自分で支払った購入代金(贈与を受けた資金を含む)と購入時の諸費用が基本となります。建物は経年による減価を差し引く点にも注意が必要で、土地と建物の内訳を売買契約書で確認しておくと計算がスムーズです。
売却時に利用できる主な特例
居住用の家を売る場合には、3,000万円の特別控除や、一定の要件を満たす買い換え特例などが利用できる可能性があります。ただし、特例ごとに適用の可否や併用できるかどうかが決まっているため、「受けるつもりでいたのに対象外だった」とならないよう、売買契約を結ぶ前に確認しておくことが大切です。
売却前に準備したい書類と相談先
贈与を受けて取得した家を売却する際は、売却そのものの書類に加えて、贈与税の申告や取得時の書類も整理しておくと安心です。以上の点を踏まえ、次のものを一式まとめておきましょう。
- 購入時の売買契約書・重要事項説明書・領収書(取得費の確認に使います)
- 贈与税の申告書の控えと添付書類(非課税特例を受けた場合)
- 登記事項証明書や固定資産税の納税通知書など、建物と土地の情報がわかる書類
- 住宅ローンの残高がわかる書類(残債がある場合)
贈与税や所得税の手続きは税務署や税理士事務所、売却の進め方や価格の相場は不動産会社と、相談先を分けると整理しやすくなります。贈与の手続きに関する書類については、住宅取得資金の贈与|必要書類の一覧と集め方、住宅ローンが残っている場合はローン中の家を売却する流れと抵当権抹消、売却後の税金全般は現金と不動産の相続税の違いの記事も参考になります。
ハウスドゥ茨城グループの査定サービスのご紹介
ハウスドゥ茨城グループでは、茨城県内の店舗が地域の取引事情を踏まえて無料査定を行っています。「贈与を受けて買った家を売るべきか迷っている」という段階でも、売却した場合の手取りの目安を一緒に整理できます。税金の個別判断が必要な部分は、税務署や税理士へのご確認をおすすめします。
まとめ
住宅取得資金の贈与の非課税特例は、贈与を受けた翌年に居住することなどの要件をクリアして申告が確定すれば、その後の売却によって遡って取り消されることは基本的にありません。ただし、居住する前に売ってしまうと特例自体が使えなくなるリスクがあること、住宅ローン控除は毎年の居住状況で別途判定されることは押さえておきましょう。住み替えや売却をご検討の際は、税務面の詳細は税理士に、売却の進め方や価格については、ハウスドゥ茨城グループの各店舗までお気軽にご相談ください。
必要書類の準備については、住宅取得資金の贈与|必要書類の一覧と集め方もあわせてご確認ください。
よくある質問
Q1. 非課税の特例を受けた家を、贈与から数年後に売っても問題ありませんか?
居住要件を満たして贈与税の申告が確定していれば、その後の売却で非課税の特例が遡って取り消されることは基本的にありません。
Q2. 引っ越す前に事情が変わり、住まないまま売ることになりました。
居住要件を満たせなくなるため、非課税の特例の適用を受けられなくなるおそれがあります。早めに税務署や税理士に相談してください。
Q3. 売却すると住宅ローン控除はどうなりますか?
住宅ローン控除は毎年末の居住状況で判定されるため、売却して住まなくなった年以降は控除を受けられなくなります。贈与税の非課税特例とは別の制度です。
Q4. 売却時の3,000万円特別控除は、贈与を受けた家でも使えますか?
居住用財産としての要件を満たしていれば、贈与を受けた資金で取得した住宅でも通常どおり3,000万円特別控除の対象になり得ます。適用要件の詳細は税理士にご確認ください。
Q5. 相続時精算課税を選んでいる場合、売却額で持ち戻し額が変わりますか?
変わりません。相続時精算課税で持ち戻すのは贈与を受けた時点の評価額であり、その後の売却価格とは別に計算されます。
Q6. 売却を考えていますが、何から相談すればいいですか?
税務面(特例の適用可否や譲渡所得税)は税理士へ、売却の進め方や価格の目安はハウスドゥ茨城グループへ、それぞれ役割を分けてご相談いただくとスムーズです。
Q7. 贈与を受けた家を売ると、贈与税は後から課税されますか?
居住要件を満たして非課税の申告が確定していれば、その後の売却を理由に贈与税が遡って課税されることは基本的にありません。ただし、入居前に売却するなど要件を満たさなくなる場合は修正申告が必要になることがあります。
Q8. 売却で利益が出た場合、どんな税金がかかりますか?
売却代金から取得費と譲渡費用を引いた譲渡所得に対して、所得税・復興特別所得税・住民税がかかります。所有期間が5年を超えるかどうかで税率が変わり、3,000万円特別控除などの特例が使える場合は課税額を抑えられる可能性があります。
Q9. 売却を決める前に、どんな書類を用意すればいいですか?
購入時の売買契約書、贈与税の申告書の控え、登記事項証明書、住宅ローンの残高がわかる書類などを用意しておくと、取得費の整理や査定がスムーズです。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。