離婚をきっかけに自宅を財産分与する、あるいは相続対策として夫名義の自宅を生前に妻へ贈与する——「家の名義変更を夫から妻にする」というテーマには、大きく分けてこの2つのケースがあります。どちらも法務局での登記手続きが必要になりますが、選ぶ制度によって税金の種類も金額も大きく変わります。この記事では、財産分与と生前贈与(おしどり贈与)それぞれの手続き・必要書類・費用と税金、そして見落としがちな注意点までまとめて解説します。
家の名義変更を夫から妻にする、2つの主なケース
夫名義の家を妻の名義に変更する理由は、実務上ほぼ次の2つに分かれます。
①離婚に伴う財産分与での名義変更
婚姻中に夫婦で協力して取得した家は、名義が夫だけになっていても「実質的な共有財産」とみなされます。離婚時にはこの家を財産分与の対象として、妻へ名義変更するケースが多くあります。
②生前贈与(おしどり贈与)での名義変更
離婚を伴わず、婚姻を継続したまま夫が妻へ自宅を生前贈与するケースです。相続税対策や、将来の相続トラブルを避ける目的で選ばれることがあります。婚姻期間20年以上の夫婦であれば「贈与税の配偶者控除(おしどり贈与)」を使える場合があります。
財産分与で名義変更する場合の手続きと必要書類
手続きの流れ(4ステップ)
- ①離婚協議書または財産分与協議書を作成する(分与する不動産を明記)
- ②登記原因証明情報・登記申請書を準備する
- ③管轄の法務局へ申請する(窓口・郵送・オンライン)
- ④登記完了後、登記識別情報通知を受け取る
必要書類一覧
- 財産分与協議書(または離婚協議書中の財産分与条項)
- 対象不動産の登記識別情報(権利証)
- 元の名義人(夫)の印鑑証明書
- 新しい名義人(妻)の住民票
- 固定資産評価証明書
- 離婚届受理証明書、戸籍謄本(離婚の事実を証明するため)
財産分与には期限がある|2026年4月の民法改正で2年→5年に
財産分与を請求できる期間は、これまで離婚から2年以内とされてきました(民法768条2項)。2024年の民法改正により、この期間は5年に延長されますが、施行日は2026年4月1日です。施行前(2026年3月31日以前)に離婚が成立している場合は、従来どおり2年以内が期限となるため注意が必要です。名義変更の登記自体に期限はありませんが、分与を請求する権利には期限があるため、離婚時に取り決めた内容は早めに登記まで済ませておくことをおすすめします。
生前贈与(おしどり贈与)で名義変更する場合
贈与税の配偶者控除の要件
国税庁の規定によると、次の要件を満たす場合、贈与税の配偶者控除(通称:おしどり贈与)を利用できます。
- 婚姻期間が20年以上(1年未満の端数は切り捨て、内縁関係の期間は含まない)
- 居住用不動産、またはその取得資金の贈与であること
- 贈与を受けた翌年3月15日までに実際に住み、その後も住み続ける見込みであること
- 同じ配偶者からのこの特例の適用は一生に一度のみ
要件を満たせば、基礎控除110万円とあわせて最大2,110万円まで贈与税がかかりません。ただし非課税額であっても贈与税の申告は必須です。申告を忘れると特例が受けられなくなるため注意してください。
必要書類と確定申告
- 贈与契約書
- 戸籍謄本(婚姻期間20年以上を証明)
- 戸籍の附票(住んでいることを証明)
- 贈与を受けた不動産の登記事項証明書
- その不動産の評価証明書
- 贈与税の申告書(贈与を受けた翌年の2月1日〜3月15日に提出)
財産分与と生前贈与、どちらを選ぶべきか
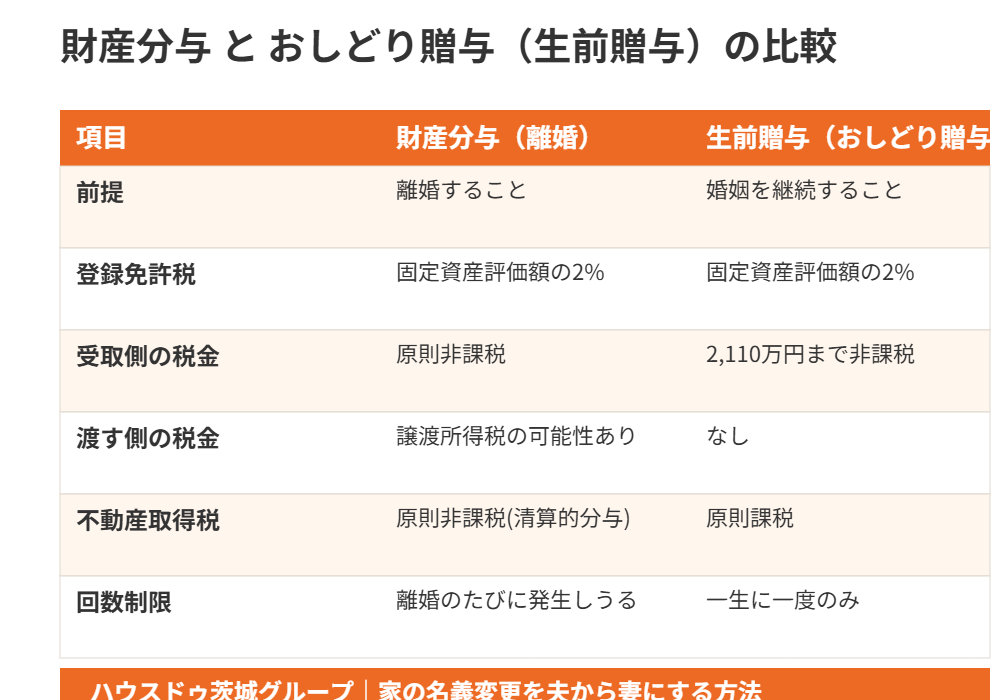
| 財産分与(離婚) | 生前贈与(おしどり贈与) | |
|---|---|---|
| 前提 | 離婚すること | 婚姻を継続すること |
| 登録免許税 | 固定資産評価額の2% | 固定資産評価額の2% |
| 贈与税・譲渡所得税 | 受け取る側は原則非課税/分与する側に譲渡所得税がかかる場合あり | 2,110万円まで非課税(要件を満たす場合) |
| 不動産取得税 | 清算的な分与なら原則非課税 | 原則課税(軽減措置の可能性あり) |
| 回数制限 | 離婚のたびに発生しうる | 同じ配偶者からは一生に一度のみ |
家の名義変更にかかる費用と税金
登録免許税は2%
財産分与・贈与のどちらも、登録免許税は「固定資産税評価額×2%」が原則です(相続の0.4%より高くなります)。固定資産税評価額1,500万円の家であれば、登録免許税の目安は30万円です。
不動産取得税の扱い
財産分与のうち、夫婦の共有財産を清算する目的の「清算的財産分与」であれば、不動産取得税は原則として課税されません。一方、生前贈与で名義変更する場合は、原則として不動産取得税の課税対象になります(住宅用不動産の軽減措置が使えるケースもあるため、都道府県税事務所への確認をおすすめします)。
見落としがちな「譲渡所得税」|渡す側にかかることがある
財産分与で不動産を渡す場合、受け取る妻側に譲渡所得税はかかりませんが、渡す側(夫)には、分与した時点の時価で譲渡したものとみなされ、譲渡所得税が課税される可能性があります。これは財産分与が「財産分与義務を消滅させるための対価を伴う譲渡」と扱われるためです。事前に把握していないと、離婚後に想定外の税金の連絡が来て困るケースもあるため、財産分与を検討する段階で確認しておくことが大切です。
財産分与なら3,000万円特別控除が使えるケースも
居住用財産を譲渡した場合の3,000万円特別控除は、本来「配偶者」への譲渡には使えません。しかし、離婚が成立した後に元配偶者へ財産分与を行う場合は「特別な関係にある者」に該当しないため、要件を満たせば3,000万円特別控除の対象になります。離婚成立前に贈与してしまうと使えなくなるため、順番(離婚成立→財産分与)を間違えないことが重要です。将来その家を売却する予定がある場合は、この順番の違いが数百万円単位の税負担の差につながることもあります。
住宅ローンが残っている場合の注意点
金融機関の承諾なしに名義変更するリスク
住宅ローンが残っている家は、法務局での名義変更手続き自体は形式的に可能な場合がありますが、住宅ローンの契約(金銭消費貸借契約)には「金融機関に無断で所有権を移転してはならない」という条項が含まれているのが一般的です。無断で名義変更をすると契約違反となり、最悪の場合はローンの一括返済を求められるリスクがあります。
実務での対応方法
- 妻が新たにローンを組んで借り換える(妻に安定収入があることが前提)
- 金融機関の承諾を得て債務引受を行う
- 売却して残債を精算し、財産分与は売却代金の分配で行う
ローンの名義人(債務者)と不動産の名義人が食い違ったまま放置すると、将来の売却時や相続時にトラブルの元になります。ローン残債がある家の名義変更を検討する際は、必ず先に借入先の金融機関へ相談することをおすすめします。
名義変更後によくあるトラブルと注意点
固定資産税の納税義務者は誰になるか
固定資産税は、毎年1月1日時点の登記名義人に課税されます。年の途中で名義変更した場合、その年の納税義務者は変更前の名義人(夫)のままです。翌年から妻宛てに納税通知書が届くことになるため、離婚後の生活設計に組み込んでおく必要があります。
名義変更だけして売却を先延ばしにするリスク
名義変更を済ませたものの、そのまま住み続けるか売却するかを決めずに放置してしまうケースも見られます。離婚後にひとりで住宅ローンや維持費、固定資産税を負担し続けることが難しくなり、結局数年後に売却を検討し直す方も少なくありません。名義変更のタイミングで、今後住み続けるのか、売却して住み替えるのかまで方針を決めておくと、後々の負担を減らせます。
茨城県内での対応・ハウスドゥ4店舗体制
ハウスドゥでは、茨城県内につくば研究学園都市店・県庁水戸店・取手戸頭店・守谷店の4店舗を展開し、財産分与や生前贈与に伴う名義変更後の「売却するべきか、住み続けるべきか」というご相談にも対応しています。名義変更前の段階でも、将来売却した場合の税金シミュレーション(3,000万円特別控除の適用可否を含む)についてご相談いただけます。名義変更の手続き自体は司法書士の専門分野となるため、必要に応じて提携司法書士のご紹介も行っています。
名義変更の費用を他のケースとも比較したい方は不動産の名義変更費用|相場と自分でやる方法もあわせてご覧ください。
名義変更のあとに売却を考えるときの段取り
夫から妻へ名義を変えたあとで、住み替えや相続対策のために自宅を売却するケースは少なくありません。名義変更の方法によって、売却時の税金の計算に使う「取得費」や「取得した時期」の扱いが変わることがあるため、売却の予定があるなら名義変更の前に整理しておくのが安心です。
財産分与と生前贈与で、売却時に変わりやすい点
| 項目 | 財産分与(離婚) | 生前贈与(おしどり贈与) |
|---|---|---|
| 受け取る側の取得費 | 原則として分与を受けた時点の時価を基準に考える | 原則として贈与した側の取得費・取得時期を引き継ぐ |
| 渡す側の譲渡所得税 | 時価で譲渡したものとして課税される場合がある | 贈与では原則かからない |
| 3,000万円特別控除 | 離婚成立後の分与なら使える可能性がある | 配偶者間の売買・贈与後の関係では要件に注意 |
| 主な確認先 | 弁護士・税理士 | 税理士・司法書士 |
上の表は一般的な考え方をまとめたものです。取得費の扱いは、居住期間・購入時期・ローン残高・分与の金額などで結果が変わるため、実際の手続きの前に税理士へ確認してください。
売却を急ぐかどうかで、順番を決める
名義変更と売却の順番は、大きく次の2つに分かれます。
- 先に売却して代金を分ける:名義変更の登記費用がかからず、売却代金を分けるだけで済む場合があります。ローンの完済や抵当権抹消も売却時にまとめて進められます。
- 先に名義変更してから売却する:妻が住み続けるか、妻名義で売却したい事情があるときの選択肢です。登録免許税(2%)などの費用が先にかかる点を見込んでおきます。
どちらが有利かは家庭ごとに異なります。まず現在の売却想定額を知りたい場合は、ハウスドゥの無料査定で相場をつかんでから、税理士・司法書士に相談すると判断しやすくなります。
名義変更の相談前にそろえたい書類チェックリスト
専門家への相談や、ハウスドゥでの査定相談をスムーズに進めるために、次の書類があると話が早く進みます。すべてそろっていなくても相談は可能です。
- 登記簿謄本(登記事項証明書)または登記識別情報通知
- 固定資産税の納税通知書(直近のもの)
- 住宅ローンの残高がわかる書類(返済予定表など)
- 購入時の売買契約書・重要事項説明書(取得費の確認に使います)
- 夫婦それぞれの本人確認書類・住民票・印鑑証明書
- 離婚の場合は、協議書・調停調書など財産分与の内容がわかる書類
住宅ローンが残っている場合の注意は、別居中の婚姻費用と住宅ローンの記事でも整理しています。また、名義の違うリフォーム費用の贈与税の考え方は夫名義の家に妻がリフォーム費用を出した場合で、相続・生前贈与を含めた名義変更の全体像は家の名義変更|ケース別の必要書類と費用で確認できます。
状況別|どの方法を検討するかの早見表
| 状況 | 検討しやすい方法 | 最初に相談する先 |
|---|---|---|
| 離婚が決まり、妻が自宅に住み続ける | 財産分与による名義変更(ローン承諾の確認が必要) | 弁護士・金融機関・司法書士 |
| 婚姻20年以上で、自宅を妻に残したい | おしどり贈与(贈与税の配偶者控除) | 税理士・司法書士 |
| 自宅を売って住み替えたい | 名義変更せず売却し、代金を分ける方法も比較 | 不動産会社・税理士 |
| ローンが残っていて名義変更が難しい | 借り換え・債務引受、または売却による完済 | 金融機関・不動産会社 |
早見表は検討の入口です。個別の税額や手続きの可否は、必ず専門家の確認を受けてください。
まとめ
家の名義変更を夫から妻にする方法には、離婚に伴う「財産分与」と、婚姻を継続したままの「生前贈与(おしどり贈与)」の2つの道があります。登録免許税はどちらも2%かかりますが、不動産取得税・贈与税・譲渡所得税の扱いは大きく異なります。特に、財産分与で家を渡す夫側に譲渡所得税がかかる可能性があること、そして離婚成立後の分与であれば3,000万円特別控除が使えることは見落とされがちなポイントです。住宅ローンが残っている場合は、名義変更の前に必ず金融機関へ相談しましょう。判断に迷う場合は、税理士・司法書士に加えて、将来の売却まで見据えた不動産会社への相談も検討してみてください。
あわせて読みたい記事
- 夫名義の家、妻の権利は?【2026年版】知るべき3つの法的根拠(財産分与や相続における妻の権利について詳しく知りたい方はこちら)
- 土地の名義変更にかかる費用と必要書類【2026年】(土地の名義変更費用を理由別に詳しく知りたい方はこちら)
- 相続不動産の名義変更は義務!手続き・費用・必要書類を完全ガイド(相続を理由とする名義変更はこちら)
よくある質問
Q1. 家の名義変更を夫から妻にする方法は何がありますか?
主に、離婚に伴う「財産分与」と、婚姻を継続したままの「生前贈与(おしどり贈与)」の2つの方法があります。どちらも法務局での所有権移転登記が必要です。
Q2. 財産分与で家をもらった場合、贈与税はかかりますか?
清算的な財産分与であれば、受け取る側に贈与税はかかりません。ただし、分与する側(渡す側)には譲渡所得税が発生する場合があります。
Q3. おしどり贈与を使えば税金は一切かかりませんか?
婚姻期間20年以上などの要件を満たせば、基礎控除とあわせて2,110万円まで贈与税は非課税になります。ただし登録免許税(2%)と、原則として不動産取得税はかかります。
Q4. 財産分与の名義変更に期限はありますか?
財産分与を請求できる期間は離婚から2年以内です(2026年4月1日の民法改正施行後に離婚した場合は5年に延長されます)。登記自体に期限はありませんが、早めの手続きをおすすめします。
Q5. 住宅ローンが残っている家でも名義変更できますか?
法務局での手続き自体は可能な場合がありますが、金融機関に無断で行うと契約違反になるリスクがあります。事前に金融機関へ相談し、借り換えや債務引受などの方法を検討してください。
Q6. 名義変更した家を将来売却する場合、税金の特例は使えますか?
離婚成立後の財産分与であれば、元配偶者は「特別な関係にある者」に該当しないため、要件を満たせば居住用財産の3,000万円特別控除を利用できる可能性があります。離婚成立前の贈与では使えないため、順番にご注意ください。
Q7. 名義変更したあとに自宅を売却すると、税金はどう変わりますか?
贈与で名義変更した場合は贈与した側の取得費・取得時期を原則引き継ぎ、財産分与の場合は分与時の時価を基準に考えるのが一般的です。結果は個別の事情で変わるため、売却前に税理士へ確認してください。
Q8. 名義変更と売却は、どちらを先にした方がよいですか?
売却して代金を分ける方法なら名義変更の登記費用を省けることがあります。一方、妻が住み続ける場合などは名義変更が先になります。家庭の事情ごとに有利不利が変わるため、査定と専門家相談を並行して進めると判断しやすくなります。
Q9. 名義変更の相談前に、最低限そろえる書類は何ですか?
登記事項証明書、固定資産税の納税通知書、住宅ローンの残高がわかる書類、本人確認書類があれば相談を始められます。そろっていない書類は相談しながら取得できます。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



