「相続財産が現金だけなら、不動産のように面倒な手続きはないのでは」と思われる方は少なくありません。しかし、現金を相続した場合にも相続税がかかる可能性があり、不動産と比べると評価額や使える特例に違いがあります。この記事では、現金相続にかかる税金の考え方と、不動産相続との違いを整理し、相続財産に不動産と現金が混在する場合の考え方もご紹介します。
この記事のポイント
- 現金・不動産を問わず、相続財産の合計額が基礎控除額を超えると相続税がかかる
- 基礎控除額は「3,000万円+600万円×法定相続人の数」で計算する
- 現金は額面どおりに評価されるため、不動産のような評価減の特例が使えない
- 相続税の申告・納付期限は、亡くなったことを知った日の翌日から10か月以内
- 不動産と現金が混在する相続では、代償分割や納税資金の確保のために不動産を売却するケースもある
現金を相続すると税金はかかるのか
相続税は財産の種類を問わず合計額で判断する
相続税は、現金・預貯金・不動産・有価証券など、相続財産の種類を問わず、その合計額(課税価格の合計額)が基礎控除額を超える場合に課税されます。「現金だから税金がかからない」「不動産だから税金がかかる」という区別はなく、財産全体の評価額で判断する点がポイントです。
基礎控除額の計算方法
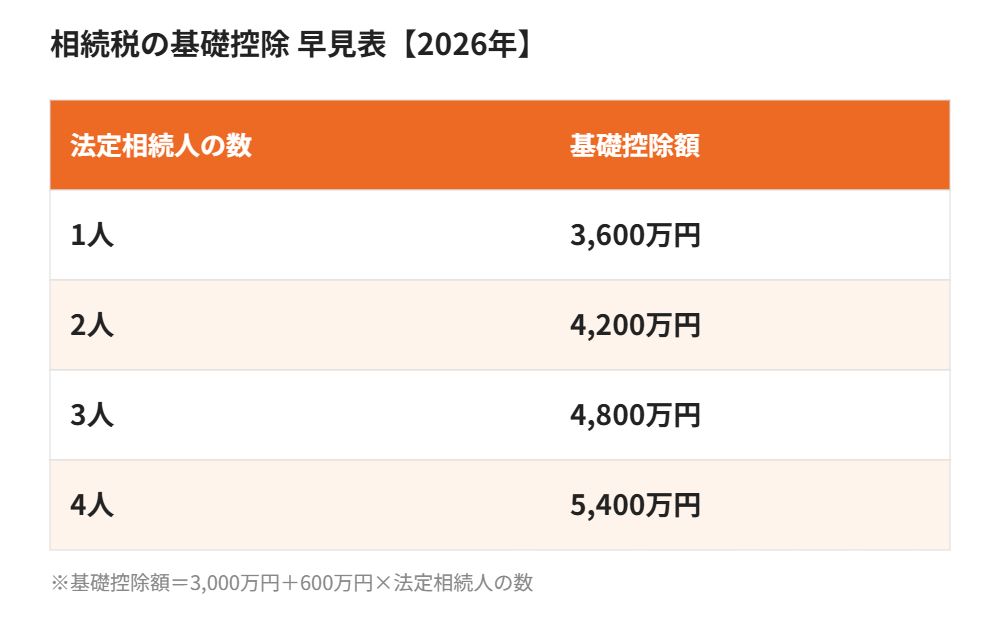
基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。たとえば配偶者と子2人の合計3人が法定相続人の場合、基礎控除額は3,000万円+600万円×3人=4,800万円となり、相続財産の合計額がこれ以下であれば相続税はかかりません(申告が必要になる特例を使う場合を除きます)。
現金相続と不動産相続の違い
評価額の違い
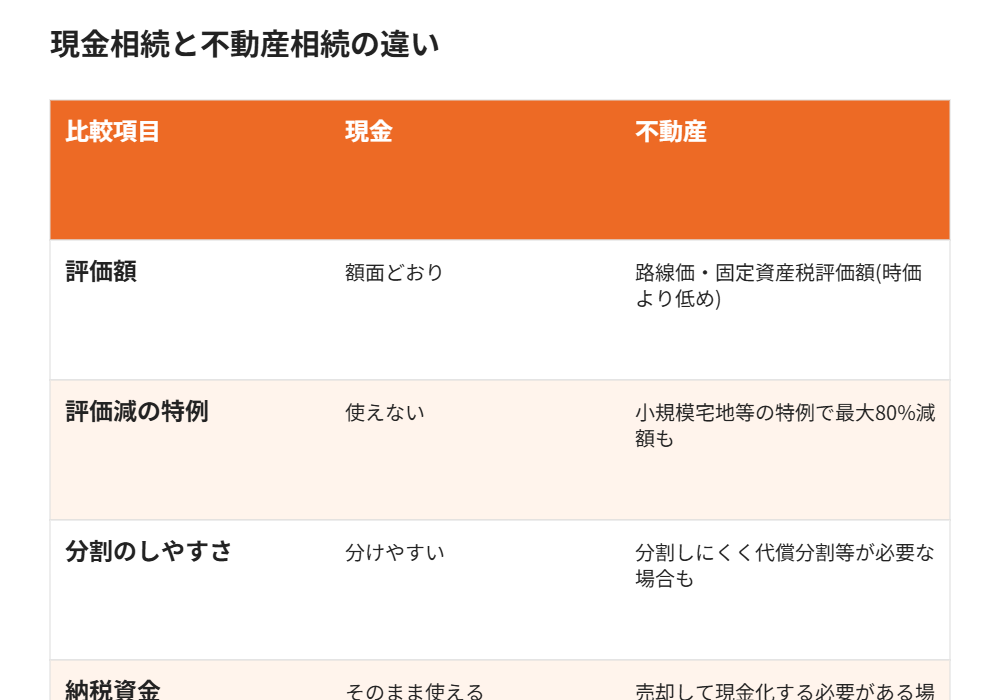
現金・預貯金は額面どおりの金額で評価されます。一方、不動産は路線価や固定資産税評価額をもとに評価されるため、時価よりも評価額が低くなる傾向があります。同じ資産価値でも、現金より不動産の方が相続税評価額を抑えやすい場合があるとされています。
評価減の特例が使えるかどうか
自宅や事業用地などの土地については、要件を満たせば評価額を最大80%減額できる「小規模宅地等の特例」が使える場合があります。この特例は不動産(土地)を対象としたものであり、現金には適用されません。
遺産分割のしやすさ
現金は金額どおりに分割しやすい財産ですが、不動産は物理的に分けにくく、共有名義にすると将来的なトラブルの原因になりやすいとされています。不動産を特定の相続人が取得し、その代わりに他の相続人へ現金を支払う「代償分割」が用いられることもあります。
納税資金の確保
相続税は原則として現金一括納付です。現金を相続していればそのまま納税に充てられますが、相続財産の大半が不動産の場合は、納税資金を確保するために不動産を売却して現金化する必要が生じることがあります。
相続税の申告・納付の流れ
申告期限は10か月以内
相続税の申告・納付期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です。期限内に申告・納付ができないと、延滞税やペナルティが発生する可能性があるため注意が必要です。
財産の洗い出しと評価
現金・預貯金の残高証明のほか、不動産がある場合は登記事項証明書や固定資産税評価証明書などをもとに評価額を算出します。財産の種類が多いほど手続きに時間がかかるため、早めの着手が重要です。
不動産と現金が混在する相続で検討したいこと
代償分割のために不動産を売却するケース
相続人の一人が実家などの不動産を取得し、他の相続人には現金で代償金を支払う代償分割を行う場合、その資金を確保するために不動産を売却して現金化することがあります。
納税資金が足りない場合の売却
相続財産の大部分が不動産で、手元の現金だけでは相続税を払いきれない場合も、不動産を売却して納税資金を確保する方法が検討されます。売却のタイミングによっては、譲渡所得税の負担も含めて試算しておくことが大切です。
茨城県内での対応・ハウスドゥ4店舗体制
ハウスドゥは茨城県内に、取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗を展開しています。相続財産に不動産が含まれる場合、代償分割や納税資金の確保のための売却についても、査定・ご相談を承っています。相続税の具体的な計算や申告については税理士への相談が必要ですが、不動産の評価や売却方法については当社までお気軽にお問い合わせください。
現金相続の税金を左右する基礎控除と配偶者の税額軽減
現金を含む遺産の総額が、基礎控除額を超えなければ相続税は実際には課税されません。基礎控除は「3,000万円+600万円×法定相続人の数」で計算し、遺産のすべて(現金・預貯金・不動産・有価証券など)の合計額と比べます。あわせて、配偶者には「配偶者の税額軽減」があり、法定相続分または1億6,000万円のいずれか多い額までは、原則として相続税がかかりません(申告は必要です)。
| 法定相続人の数 | 基礎控除額の目安 | 具体例(配偶者と子の場合) |
|---|---|---|
| 1人 | 3,600万円 | 子1人のみ |
| 2人 | 4,200万円 | 配偶者と子1人 |
| 3人 | 4,800万円 | 配偶者と子2人 |
| 4人 | 5,400万円 | 配偶者と子3人 |
たとえば、現金と預貯金で5,000万円を、配偶者と子2人(法定相続人3人)で相続する場合、基礎控除額は4,800万円なので、課税の対象になるのは差額の200万円にとどまります。逆に、法定相続人が1人で5,000万円を相続すると、基礎控除3,600万円を超えるため、申告と納税が必要になる可能性があります。金額はあくまで目安であり、実際の税額は個別の事情で変わりますので、税務署・税理士にご確認ください。
遺産に含まれる現金・預貯金の範囲と「費用」の考え方
相続税の対象となる現金には、手元の現金だけでなく、預貯金、タンス預金、家族名義でも実質的に被相続人のお金とみなされる「名義預金」などが含まれます。名義預金は税務調査で指摘されやすい項目のため、通帳の名義と実際の管理者を整理しておくことが大切です。
| 項目 | 相続税の考え方 | 確認のポイント |
|---|---|---|
| 預貯金・手元の現金 | 残高(額面)で評価 | 亡くなった日時点の残高証明書を取得 |
| 名義預金 | 被相続人の財産として扱われる場合あり | 管理者・原資・贈与の事実を確認 |
| 生命保険金 | 「500万円×法定相続人の数」まで非課税 | 受取人が相続人であること |
| 葬儀費用 | 一定の範囲で遺産総額から控除 | 領収書を保管 |
相続手続きに必要な費用としては、戸籍謄本などの書類取得費、遺産分割協議書の作成費用、税理士への報酬などがあります。報酬は事務所によって異なるため、見積もりを取って比較してください。
生前贈与と贈与税|相続開始前の現金移転に注意
亡くなる前に子や孫へ現金を渡していた場合、贈与税とは別に、相続税の計算で「生前贈与加算」の対象になることがあります。以前は相続開始前3年以内の贈与が対象でしたが、2024年1月以降の贈与からは、対象期間が段階的に7年へ延長されています。なお、暦年課税の基礎控除(年110万円)の範囲内でも、加算の対象になるケースがあるため注意が必要です。
相続時精算課税制度を使った贈与は、累計2,500万円までの特別控除に加えて、年110万円の基礎控除が設けられています。この制度を選ぶと、同じ贈与者からの贈与は暦年課税に戻れない点も含め、制度の内容を十分に確認してから利用を検討しましょう。贈与税の申告漏れは、相続後にまとめて指摘されることもあります。
相続した現金を遺産分割協議書でまとめるときの実際の流れ
現金と不動産が混在する相続では、遺産分割協議書に「誰がどの財産をどれだけ取得するか」を明記し、全員の署名・押印をそろえるのが基本です。分割の割合を決める際には、すべての財産の評価額を一覧にし、現金は額面、不動産は路線価や固定資産税評価額などをもとに整理します。
- 被相続人の戸籍を取得し、法定相続人を確定する
- 預貯金・現金・不動産・借入金などの財産目録を作る
- 相続人全員で分割方法を話し合い、遺産分割協議書を作成する
- 相続税の申告が必要な場合は、10か月以内に申告・納付する
- 不動産を売却する場合は、相続登記を済ませてから手続きを進める
なお、遺産分割が整うまでの間でも、預貯金の仮払い制度により、金融機関ごとに上限150万円(法定相続分の3分の1の範囲)まで引き出せる場合があります。葬儀費用や当面の生活費に利用できますが、条件は金融機関で異なるため、事前に確認してください。
現金相続の後に不動産を売却するときの総額イメージと利用できる制度
相続した不動産を売却すると、譲渡所得税・住民税のほか、仲介手数料や登記費用などがかかります。相続税を納めた後に売却する場合は「取得費加算の特例」(相続開始から3年10か月以内の売却が目安)が使える場合があり、納付した相続税の一部を取得費に加えて、譲渡所得の税負担を抑えられる可能性があります。あわせて、被相続人が一人で住んでいた空き家を売る場合の「3,000万円特別控除」にも、築年や売却期限などの要件があります。
こうした特例は、適用条件が細かく、相続の内容によって利用できるかどうかが分かれます。売却の流れや費用の総額は、共有持分の売却相場と査定や空き家の片付け費用と業者選びの記事も参考にしてください。相続放棄を検討中の方は遺品整理と相続放棄の注意点もあわせてご確認ください。
まとめ|現金相続でも財産全体の合計額で相続税を考える
現金相続であっても、財産全体の合計額が基礎控除を超えれば相続税がかかります。不動産と違って評価減の特例が使えない一方、納税資金としてそのまま使える点は現金ならではのメリットです。相続財産に不動産と現金が混在する場合は、分割方法や納税資金の確保も含めて早めに専門家に相談することをおすすめします。
さらに詳しく
よくある質問
Q. 現金だけを相続した場合でも相続税はかかりますか?
A. かかる可能性があります。相続税は財産の種類を問わず、相続財産の合計額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合に課税されます。
Q. 現金と不動産、相続税評価額が低いのはどちらですか?
A. 一般的に、不動産は路線価や固定資産税評価額をもとに評価されるため、時価より低く評価される傾向があります。現金は額面どおりに評価されるため、同じ資産価値でも評価額に差が出る場合があります。
Q. 相続税の申告期限はいつまでですか?
A. 被相続人が亡くなったことを知った日の翌日から10か月以内です。期限を過ぎると延滞税などのペナルティが生じる可能性があります。
Q. 不動産を売却して代償金を用意することはできますか?
A. 可能です。相続人の一人が不動産を取得し、他の相続人に代償金を支払う代償分割では、不動産を売却して資金を確保するケースがあります。
Q. 相続税の納税資金が足りない場合はどうすればいいですか?
A. 相続した不動産を売却して現金化する方法のほか、延納・物納といった制度が用意されている場合もあります。要件や手続きは税務署・税理士にご確認ください。
Q. 相続した現金を使い込む前に確認すべきことはありますか?
A. 相続した現金や預貯金は、遺産分割が整う前に使うと、相続放棄ができなくなる場合があります。必要な支出は領収書を保管し、迷ったときは専門家へ相談してください。
Q. 生命保険金は現金相続の基礎控除とは別に非課税になりますか?
A. 死亡保険金には「500万円×法定相続人の数」の非課税枠があります。この枠は基礎控除とは別に使えますが、受取人や契約形態によって扱いが変わるため、保険証券で確認してください。
Q. 現金で相続した後、不動産の売却にかかる費用の総額はどれくらいですか?
A. 物件や売却方法によって大きく異なります。仲介手数料・登記費用・譲渡所得税などが目安となり、買取なら仲介手数料がかからない場合もあります。個別の見積もりは、ハウスドゥ茨城の無料査定でご確認ください。
あわせて読みたい:土地の相続税はいくら?評価額の計算方法と払えない時の対策
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。