台風シーズンが近づくと、「うちの家は台風に耐えられるだろうか」「窓が割れたり屋根が飛ばされたりしたらどうしよう」と不安になる方は少なくありません。近年は大型化・長寿命化した台風が増えており、屋根や外壁の損傷、飛来物による窓ガラスの破損、雨水の吹き込みによる浸水被害が全国各地で報告されています。
この記事では、台風から家を守るための具体的な備え、火災保険の風災補償でカバーできる範囲と申請の注意点、そして万が一被害を受けてしまった家を売却する際に知っておくべきポイントまで、順を追って解説します。持ち家の維持・管理に不安がある方はもちろん、台風被害を受けた実家や空き家の扱いに悩んでいる方にも役立つ内容です。
台風で家が受けやすい被害の種類
台風による住宅被害は、大きく分けて「風害」「水害」「飛来物による破損」の3つに分類されます。それぞれ発生のメカニズムと被害の出方が異なるため、対策も変わってきます。
屋根・外壁の破損
強風によって屋根瓦がずれたり飛ばされたりする被害は、台風被害の中でも特に多く報告されています。スレート屋根や金属屋根でも、経年劣化で留め具が緩んでいると、強風で一部がめくれてしまうことがあります。外壁ではサイディングの継ぎ目(シーリング)が劣化していると、そこから雨水が浸入し、内部の木材を腐食させる原因になります。
窓ガラスの破損と雨水の吹き込み
窓ガラスは台風で最も被害を受けやすい部分のひとつです。強風そのものでガラスが割れることもありますが、より多いのは飛来物(トタン板・植木鉢・看板の破片など)が窓に当たって破損するケースです。割れた窓からは雨水が吹き込み、室内の床や家具、家電にまで被害が広がることがあります。
ベランダ・カーポート・物置の損傷
ベランダに置きっぱなしの物干し竿や植木鉢、屋外設置の洗濯機カバーなどは、強風で飛ばされて自宅や近隣に被害を及ぼす危険があります。カーポートの屋根材が剥がれる被害も多く、駐車中の車を傷つけてしまうケースも見られます。
浸水・冠水による被害
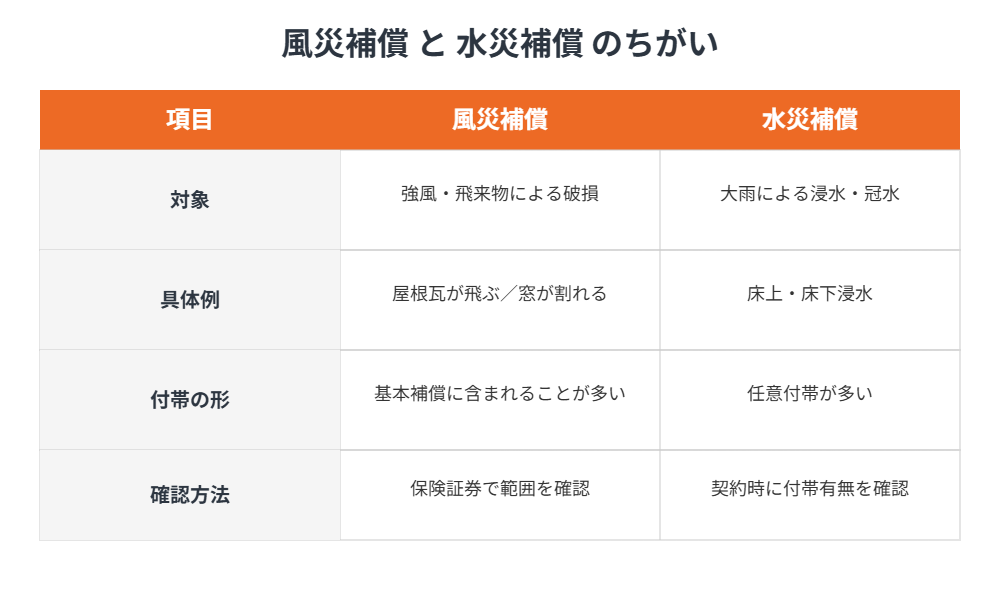
台風は強風だけでなく、短時間に大量の雨をもたらします。排水が追いつかず道路が冠水したり、低地の住宅では床上・床下浸水が発生したりすることもあります。これは火災保険の「風災」ではなく「水災」の補償範囲になるため、備えの考え方が異なります。
台風が来る前にできる備え
台風被害の多くは、事前の備えによって軽減できます。ここでは自分でできる具体的な対策を紹介します。
雨戸・シャッターを閉める
雨戸やシャッターがある住宅では、台風接近前に必ず閉めておきましょう。窓ガラスへの飛来物の直撃を防ぎ、破損リスクを大きく下げられます。雨戸がない窓には、飛散防止フィルムを貼っておくことも有効です。
ベランダ・庭の物を屋内にしまう
物干し竿、植木鉢、ガーデニング用品、屋外用の家具などは、台風接近前に室内や物置にしまいましょう。しまえない大型のものは、ロープでしっかり固定しておくことが大切です。
排水溝・雨どいの掃除
排水溝や雨どいに落ち葉やゴミが詰まっていると、雨水がうまく流れず、思わぬ場所から浸水する原因になります。台風シーズン前に一度点検・清掃しておくと安心です。
屋根・外壁の点検
屋根瓦のズレや外壁のひび割れ、シーリングの劣化は、台風被害を大きくする要因になります。特に築年数が経過した住宅は、台風シーズン前に専門業者による点検を検討しましょう。小さな不具合を事前に補修しておくだけで、被害の規模を抑えられることがあります。
停電・断水に備えた備蓄
台風による停電・断水は数日に及ぶこともあります。懐中電灯、モバイルバッテリー、飲料水、簡易トイレなどの備蓄も、住まいの安全対策と合わせて準備しておきたいポイントです。
火災保険の風災補償でカバーできる範囲
台風で家が被害を受けた場合、多くのケースで火災保険の「風災補償」が使えます。ただし補償の範囲や条件には注意点があるため、事前に理解しておくことが大切です。
風災補償の基本的な考え方
風災とは、台風・旋風・竜巻・暴風などによって生じた損害を指します。強風で屋根瓦が飛ばされた、窓ガラスが風圧で割れた、飛来物で外壁が破損した、といったケースが風災補償の対象になります。多くの火災保険では、風災補償は基本補償として契約に含まれていることが一般的です。
水災補償は別枠であることに注意
一方、台風にともなう大雨で床上・床下浸水した場合は「水災」の扱いとなり、風災とは別の補償項目です。水災補償は任意付帯となっている保険商品が多いため、自分の契約内容にこの補償が含まれているか、証券や保険会社のマイページで確認しておく必要があります。
免責金額の仕組み
火災保険には契約時に設定する「免責金額」があります。免責方式の場合、損害額から免責金額を差し引いた金額が保険金として支払われます。フランチャイズ方式の場合は、損害額が免責金額以上になれば全額が支払われる仕組みです。契約内容によって受け取れる金額が変わるため、被害が出た際は契約書の免責条項を必ず確認しましょう。
保険金請求の流れ
台風被害にあったら、まず被害箇所の写真を複数の角度から撮影します。次に保険会社に連絡し、被害状況を報告します。修理業者に見積もりを依頼し、保険会社の調査(鑑定人が来る場合もあります)を経て、保険金が支払われる、という流れが一般的です。応急処置は必要ですが、本格的な修理は保険会社の確認前に行わない方がよいとされています。
経年劣化は補償対象外になりやすい
保険会社の調査で「経年劣化による損傷」と判断された場合、風災補償の対象外となることがあります。屋根や外壁のメンテナンスを怠っていた住宅は、この点で補償が下りにくくなる可能性がある点に注意が必要です。
台風で被害を受けた家、売却するときの注意点
台風による被害が大きく、修繕費用の負担が重い場合や、そもそも住み続ける予定がない実家・空き家が被害を受けた場合には、売却という選択肢も検討されます。ここでは被害を受けた家を売る際に知っておきたいポイントを整理します。
告知義務を必ず果たす
台風被害があった事実は、売却時に買主へ正確に告げる告知義務の対象になります。屋根の一部破損、雨漏りの履歴、外壁の補修歴などは、たとえ修理済みであっても、契約不適合責任のトラブルを避けるために伝えておく必要があります。告知を怠ると、引き渡し後に「知らされていなかった欠陥」として損害賠償を求められるリスクがあります。
修繕してから売るか、現状のまま売るか
台風被害を修繕してから売却する方法と、被害箇所をそのままにして「現状渡し」で売却する方法があります。修繕すれば買主の印象は良くなりますが、修繕費用が売却価格の上昇分を上回ってしまうケースもあります。買取専門会社であれば、被害箇所を修繕せずそのままの状態で買い取ってもらえることも多く、修繕費用や時間をかけたくない場合の選択肢になります。
火災保険金は修繕前提であることが多い
火災保険から受け取った保険金は、本来は被害箇所の修繕にあてることを前提に支払われるものです。修繕せずに売却する場合、保険金の使途について保険会社との契約内容を確認しておくと安心です。すでに保険金を受け取り修繕した物件であれば、その修繕履歴を買主に説明できる資料として残しておくとよいでしょう。
査定額への影響
台風被害の程度によっては、査定額に影響が出ることがあります。軽微な破損であれば査定への影響は限定的ですが、雨漏りが構造部分にまで及んでいる場合や、外壁の防水機能が損なわれている場合は、査定額が下がる要因になり得ます。複数の不動産会社に査定を依頼し、被害状況を正直に伝えたうえで金額を比較することが大切です。
相続した家が台風被害を受けているケース
相続した実家が長期間空き家になっていた場合、点検やメンテナンスが行き届かず、台風被害が拡大していることがあります。空き家は所有者が離れて暮らしていることが多く、被害に気づくのが遅れがちです。定期的な見回りが難しい場合は、早めに売却や活用方針を検討することで、被害の拡大や近隣トラブルを防ぐことにつながります。
台風対策と保有・売却の判断をどう考えるか
台風のたびに補修費用がかさむ、保険の更新のたびに保険料が上がる、といった悩みを抱えている場合、住み続けるための投資と、売却して手放すことのどちらが合理的か、一度立ち止まって考えてみる価値があります。
維持コストを試算してみる
屋根や外壁の定期メンテナンス費用、火災保険料、固定資産税などを合算すると、住宅を維持するための年間コストが見えてきます。今後も台風による被害リスクが続くことを踏まえると、長期的な維持コストと売却によって得られる資金を比較検討することは、家計を守るうえで重要な判断材料になります。
茨城県内での対応・ハウスドゥ4店舗体制
ハウスドゥでは、つくば研究学園都市店・県庁水戸店・取手戸頭店・守谷店の茨城県内4店舗を中心に、台風被害を受けた住宅の査定・買取・売却相談に対応しています。地域に根差した店舗展開だからこそ、その土地の気候特性や過去の台風被害の傾向を踏まえたアドバイスが可能です。被害箇所を修繕せず現状のまま買い取る買取専門のサービスも行っており、修繕費用や時間をかけずに手放したい方にも対応できる体制を整えています。まずは無料査定で、今の家の状態と適正な価格を確認することから始められます。
さらに詳しく:
空き家放置による火災保険加入拒否|3つの対処法
地震保険をやめた戸建てはどうなる?解約前の確認点と売却時の注意
よくある質問
Q1. 台風で屋根瓦が飛んだ場合、自分で修理してもいいですか?
応急的な養生(ブルーシートをかけるなど)は問題ありませんが、本格的な修理は保険会社の被害確認(調査・鑑定)の前に行うと、被害状況を証明しにくくなる場合があります。まずは被害箇所の写真を複数撮影し、保険会社に連絡してから修理業者に依頼する順番がおすすめです。
Q2. 火災保険に入っていないと、台風被害は自己負担になりますか?
火災保険に未加入、または風災補償が付いていない契約の場合、修繕費用は基本的に自己負担になります。賃貸物件のオーナーや住宅ローン利用者の多くは火災保険への加入が前提となっていますが、契約内容によって補償範囲が異なるため、証券を一度確認しておくことをおすすめします。
Q3. 台風被害を受けた家でも、そのまま売却できますか?
可能です。被害箇所を告知したうえで、現状のまま売却することもできます。買取専門の不動産会社であれば、修繕せずに現況のまま買い取ってもらえるケースも多く、時間や費用をかけずに手放したい場合に選ばれています。
Q4. 空き家になっている実家が台風被害を受けていないか心配です。どうすればいいですか?
まずは現地を訪問し、屋根・外壁・窓・雨どいなどの状態を確認しましょう。遠方に住んでいて頻繁に訪問できない場合は、空き家管理サービスの利用や、早めに売却・活用方針を決めることで、被害の拡大や近隣への影響を防ぎやすくなります。
Q5. 火災保険の保険金を受け取った後、修繕せずに売却しても問題ないですか?
契約内容によりますが、多くの火災保険では保険金は修繕を前提に支払われます。修繕せず売却する場合は、保険金の使途に関する規定を保険会社に確認し、買主にも被害の経緯を正確に告知することがトラブル防止につながります。
Q6. 台風対策として、窓ガラスの飛散防止フィルムはどのくらい効果がありますか?
飛散防止フィルムは、ガラスが割れた際の破片飛散を抑える効果があります。ただし強い衝撃でガラス自体が割れることを完全に防ぐものではないため、雨戸やシャッターと併用することで、より高い効果が期待できます。
まとめ
台風対策は、雨戸を閉める・ベランダの物を片付けるといった直前の備えだけでなく、屋根や外壁の定期点検、火災保険の補償内容の確認まで含めて考えることが大切です。万が一被害を受けてしまった場合も、告知義務を守ったうえで、修繕して住み続けるか、現状のまま売却するかを冷静に比較検討することで、無理のない選択ができます。台風被害を受けた家の売却や、維持コストと売却のどちらが得か迷ったときは、地域密着の不動産会社に相談し、現状の査定額を確認することから始めてみましょう。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



