「結婚はしていないけれど、パートナーと一緒に家を買いたい」——事実婚や内縁関係のカップルから、こうした相談が増えています。しかし、住宅ローンは長年「法律上の夫婦」を前提に設計されてきた商品です。籍を入れていない状態で家を買う場合、単独名義にするのか、ペアローンにするのか、収入合算にするのかによって、団体信用生命保険(団信)の適用範囲や住宅ローン控除、そして万一別れたときの財産の扱いまで大きく変わってきます。この記事では、事実婚・内縁関係のカップルが住宅ローンを組む際の選択肢と注意点を、公的な制度と金融機関の実務に基づいて整理します。
事実婚・内縁関係とは?法律婚との違いを整理
事実婚の定義と要件
事実婚とは、婚姻届を提出していないものの、当事者双方に婚姻の意思があり、社会的にも夫婦同然の共同生活を送っている関係を指します。住民票の続柄を「夫(未届)」「妻(未届)」と記載することで、事実婚関係にあることを公的に示すことができます。
内縁関係と事実婚の違い
法律上、「内縁」と「事実婚」はほぼ同義で使われることが多く、判例上も内縁関係には婚姻に準じた一定の法的保護(内縁の不当破棄に対する損害賠償請求など)が認められる場合があります。ただし、法律婚のように当然に相続権が発生したり、財産分与の規定がそのまま適用されたりするわけではない点が大きな違いです。
なぜ住宅購入の場面で問題になるのか
住宅ローンや税制の多くは「戸籍上の配偶者」を前提に設計されています。収入合算やペアローンといった夫婦向けの住宅ローン商品も、事実婚カップルがそのまま使えるとは限りません。また、購入後に持分割合や相続、別れた場合の財産分けをめぐってトラブルになりやすいのも、法律婚のような明確なルールが用意されていないためです。
事実婚カップルの住宅ローンの組み方|4つの選択肢
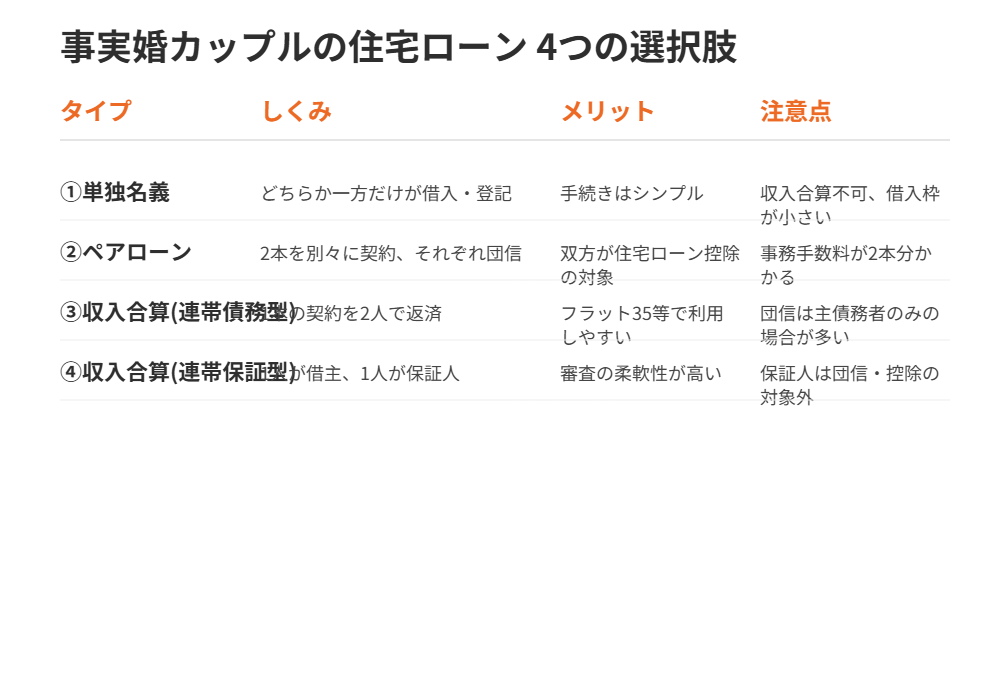
事実婚・内縁関係のカップルが住宅を購入する場合、主に次の4つの組み方が考えられます。
①どちらか一方の単独名義(単独債務)
パートナーの一方だけが借主となり、その人の収入だけで審査を受ける方法です。事実婚であることを金融機関に説明する必要がなく手続きはシンプルですが、単独の収入では希望する借入額に届かないケースもあります。
②ペアローン(2本の契約・それぞれ団信)
2人がそれぞれ別の住宅ローン契約を結び、双方が団体信用生命保険に加入する方法です。双方が債務者となるため、双方とも住宅ローン控除の対象になり得ます。ただし契約が2本になるため、事務手数料や印紙代などの諸費用も2本分かかります。
③収入合算(連帯債務型)
1本の契約を2人の収入を合算して審査し、2人がともに「連帯債務者」として返済義務を負う方法です。フラット35など一部の商品では、事実婚や同性パートナーであっても収入合算を利用できる場合があります。ただし、団体信用生命保険は主債務者のみが加入対象となる商品が多く、連帯債務者側が保険で保護されないケースがある点に注意が必要です。
④収入合算(連帯保証型)
1人が借主(主債務者)、もう1人が連帯保証人となる方法です。審査の柔軟性は高い一方、連帯保証人は原則として団体信用生命保険に加入できず、住宅ローン控除の対象にもなりません。
4パターンの比較表(イメージ)
下の図解では、4つの選択肢のしくみ・メリット・注意点を整理しています。自分たちの収入バランスや将来設計に応じて、どの形が合っているかを金融機関の担当者と相談しながら決めることが大切です。
事実婚でも住宅ローンを組める金融機関の見分け方
フラット35は事実婚・同性パートナーにも対応
住宅金融支援機構が扱うフラット35は、要件を満たせば戸籍上の配偶者でなくても収入合算ができる商品として知られています。事実婚関係にあることを証明する書類(後述)を提出することで、パートナーの収入を合算した審査を受けられる可能性があります。
民間銀行は「クロスサポート」等の専用商品を確認
大手銀行の中には、事実婚や同性パートナーを対象とした連生団体信用生命保険付きの住宅ローンを用意しているところもあります。すべての金融機関が対応しているわけではないため、事前に「事実婚・同性パートナーの収入合算やペアローンに対応しているか」を必ず確認しましょう。
審査で必要になる事実婚の証明書類
金融機関によって異なりますが、一般的には次のような書類の提出を求められることがあります。
- 住民票(続柄が「夫(未届)」「妻(未届)」と記載されたもの)
- 事実婚関係を確認する誓約書・合意書(金融機関所定の様式がある場合も)
- 公正証書によるパートナーシップ契約書(作成している場合)
- 自治体のパートナーシップ制度の証明書(同性パートナーの場合)
持分登記の決め方と贈与税リスク
持分割合は「実際に負担した金額」で決める
不動産の持分割合は、頭金とローン返済額を合わせた「実際の資金負担割合」に基づいて決めるのが原則です。例えば物件価格3,000万円のうち、Aさんが2,000万円、Bさんが1,000万円を負担するのであれば、持分割合はAさんが3分の2、Bさんが3分の1となります。
負担割合と登記割合がズレると贈与税が課税される
実際の負担割合と登記上の持分割合が異なると、税務署から「差額分はもう一方への贈与」とみなされ、贈与税が課税されるリスクがあります。法律婚の夫婦であれば配偶者控除などの特例がありますが、事実婚の場合はこうした夫婦向けの税制優遇の対象外となる点が大きな違いです。
頭金・諸費用も含めて記録を残す
頭金の出どころ、諸費用の負担者、繰上返済をした場合の負担者まで、通帳の記録などで残しておくと、後から持分割合の妥当性を説明しやすくなります。
住宅ローン控除は事実婚パートナーも使えるのか
ペアローン・連帯債務型は双方が控除対象になり得る
ペアローンや連帯債務型の収入合算であれば、事実婚であっても各自が債務者となるため、それぞれの持分・負担割合に応じて住宅ローン控除の対象になり得ます。
連帯保証型は保証人側は控除を受けられない
連帯保証型の場合、保証人はあくまで「保証」する立場であり債務者ではないため、住宅ローン控除の対象にはなりません。控除を重視するのであれば、ペアローンや連帯債務型を選ぶ方が有利になるケースが多いといえます。
別れた場合に直面する3つの落とし穴
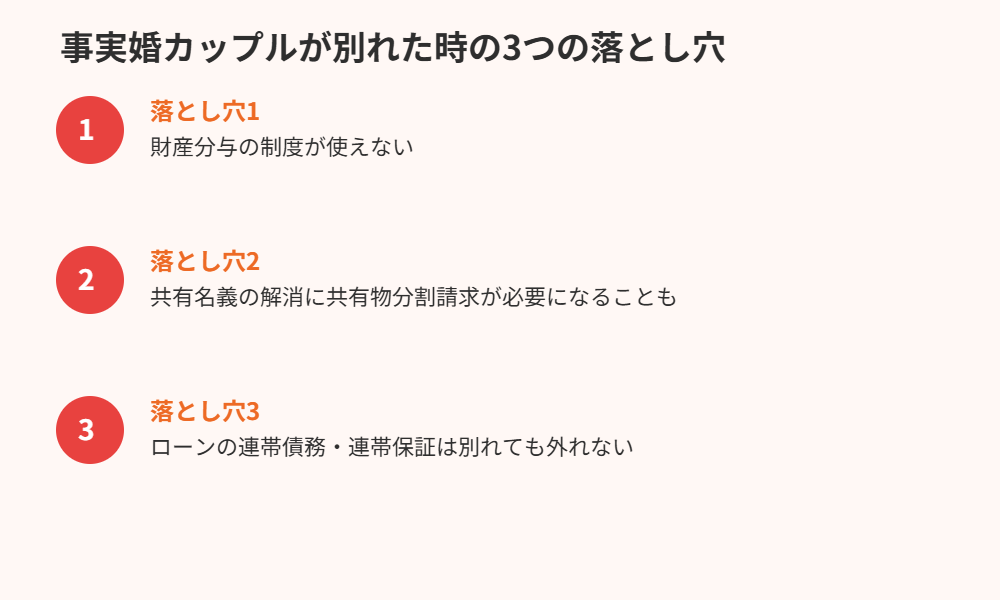
事実婚カップルが住宅購入で最も注意すべきなのが、別れることになった場合の財産の扱いです。
落とし穴1:財産分与の制度が使えない
法律婚の夫婦が離婚する場合は、民法の財産分与の規定に基づいて夫婦の財産を清算できます。しかし、事実婚・内縁関係を解消する場合には、婚姻届を提出していないため、離婚時のような財産分与の規定がそのまま適用されるとは限りません。共有名義の不動産をどう分けるかは、当事者間の話し合いか、民法上の共有物分割請求などの別の手続きに頼らざるを得ない場合があります。
落とし穴2:共有名義の解消には共有物分割請求が必要になることも
話し合いがまとまらない場合、共有者の一方は裁判所に共有物分割請求を申し立てることができます。ただし、これは時間も費用もかかる手続きです。共有名義の不動産を売却する場合の考え方は、既存記事「共有名義の不動産売却|3つの方法とトラブル回避」でも整理していますので、あわせてご確認ください。
落とし穴3:ローンの連帯債務・連帯保証は別れても外れない
関係を解消しても、金融機関との契約上の連帯債務・連帯保証の立場は自動的には外れません。どちらかが住み続ける場合は、ローンの借り換えや一方の単独名義への変更などの手続きが必要になります。共有名義のまま住宅ローンだけを組んでいるケースで起こりがちなリスクは、既存記事「共有名義なのに住宅ローンは夫のみ|贈与税・離婚・団信のリスクと対処法」でも取り上げていますので参考にしてください。
パートナーが亡くなったときのリスクと備え
事実婚パートナーは法定相続人になれない
事実婚・内縁関係のパートナーは、民法上の法定相続人には含まれません。したがって、パートナーが亡くなった場合、その人が持っていた持分は、法律婚であれば当然に相続できる配偶者ではなく、パートナーの親や兄弟姉妹などの法定相続人に引き継がれることになります。
遺言書・死因贈与契約で備える方法
この問題に備える代表的な方法が、遺言書の作成です。遺言によって、法定相続人以外であるパートナーに財産を遺贈することができます。あわせて、生前に「死因贈与契約」を結んでおく方法もあります。いずれの場合も、遺留分(法定相続人に最低限保障される取り分)に配慮した内容にしておくことが、後のトラブルを避けるポイントです。
団体信用生命保険(団信)の適用範囲を確認する
ペアローンでそれぞれが団信に加入していれば、一方が亡くなった際にはその人の借入分の残債が保険金で完済されます。ただし、もう一方の借入分はそのまま残るため、「団信に入っているから安心」と思い込まず、双方の契約内容を確認しておく必要があります。
事実婚カップルが購入前に決めておきたいこと
持分割合と負担割合の合意書を作成する
法律婚のような自動的な保護がない分、事実婚カップルほど、購入前に取り決めを書面化しておくことが重要になります。頭金・毎月の返済額・将来のリフォーム費用などの負担割合を明記した合意書を作成しておくと、後のトラブルを防ぎやすくなります。
別れた場合の売却・買取ルールを事前に決めておく
「別れた場合は売却して清算する」「どちらかが住み続ける場合は買い取る」など、あらかじめ大まかなルールを話し合っておくと、いざというときの精神的・経済的な負担を減らすことができます。
茨城県内での対応・ハウスドゥ4店舗体制
ハウスドゥでは、つくば市・水戸市・取手市・守谷市の茨城県内4店舗のネットワークで、法律婚・事実婚を問わず住宅購入・住み替え・売却のご相談に対応しています。事実婚カップルの持分割合の考え方や、将来的に共有名義を解消したい場合の売却・買取についても、専門知識を持つスタッフがご相談を承ります。
持分割合の調整・共有名義解消のご相談も対応
「今の持分割合で登記して問題ないか」「将来どちらかが単独で住み続けたい場合にどうすればよいか」といった、購入前・購入後どちらの段階のご相談にも対応可能です。
よくある質問(FAQ)
Q1. 事実婚でも住宅ローンの審査に通りますか。
単独名義であれば、事実婚であることを金融機関に伝える必要は基本的にありません。ペアローンや収入合算を利用したい場合は、事実婚に対応した金融機関を選ぶ必要があります。
Q2. 事実婚を証明するにはどうすればいいですか。
住民票の続柄を「夫(未届)」「妻(未届)」にする方法が代表的です。金融機関によっては、独自の誓約書やパートナーシップ証明書の提出を求められる場合もあります。
Q3. 持分割合はどうやって決めればいいですか。
頭金と住宅ローンの返済額を合わせた、実際の資金負担割合に基づいて決めるのが基本です。負担割合と登記割合がズレると、贈与税が課税されるリスクがあるため注意が必要です。
Q4. 別れた場合、家はどうなりますか。
事実婚には法律婚のような財産分与の規定がそのまま適用されるとは限らないため、共有名義の場合は話し合いで解消するか、共有物分割請求などの法的手続きが必要になることがあります。
Q5. パートナーが亡くなったら、家の持分はどうなりますか。
事実婚のパートナーは法定相続人ではないため、遺言書がなければ、亡くなった人の持分はその人の親族に引き継がれます。遺言書や死因贈与契約による備えが重要です。
Q6. 住宅ローン控除は事実婚でも使えますか。
ペアローンや連帯債務型の収入合算であれば、各自が債務者となるため控除の対象になり得ます。連帯保証型の場合、保証人は控除の対象にはなりません。
まとめ
事実婚・内縁関係のカップルが住宅ローンを組む場合、単独名義・ペアローン・収入合算(連帯債務型/連帯保証型)という4つの選択肢があり、それぞれ団信や住宅ローン控除の扱いが異なります。持分割合は実際の負担割合に基づいて決め、贈与税リスクを避けることが大切です。また、別れた場合の財産分与が使えないこと、パートナーが法定相続人になれないことなど、法律婚にはないリスクもあるため、購入前の合意書づくりや遺言書の準備を検討しておきましょう。茨城県内での住宅購入・売却のご相談は、ハウスドゥ4店舗ネットワークまでお気軽にお問い合わせください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



