「実家の土地を生前贈与してもらう予定だけれど、贈与税がいくらになるのか自分で計算できない」——不動産の生前贈与を検討するとき、多くの方がつまずくのがこの贈与税の計算です。
贈与税は「誰から贈与を受けるか」「贈与される人の年齢」によって税率が変わる仕組みになっており、計算式を知らないと正確な金額を把握できません。この記事では、不動産の生前贈与にかかる贈与税の計算方法を、国税庁の速算表にもとづいて具体例つきで解説します。
贈与税の基本計算式
暦年課税による贈与税は、次の式で計算します。
贈与税額=(1年間にもらった財産の合計額−基礎控除110万円)×税率−控除額
不動産の場合、「財産の価額」は固定資産税評価額を基準に、国税庁の定める路線価方式や倍率方式で算出した「相続税評価額」を使うのが原則です。市場の売買価格(時価)とは異なる点に注意してください。
一般税率と特例税率の違い
贈与税の税率には「一般税率」と「特例税率」の2種類があり、どちらが適用されるかで税額が変わります。
特例税率が使えるケース
父母や祖父母など直系尊属から、贈与を受ける年の1月1日時点で18歳以上の子・孫への贈与は「特例税率」が適用されます。一般税率より低い税率が設定されており、税負担が軽くなります。
一般税率が適用されるケース
夫婦間・兄弟姉妹間の贈与、直系尊属からでも受贈者が18歳未満の場合などは「一般税率」が適用されます。同じ贈与額でも、特例税率より税額が高くなる傾向があります。
贈与税の速算表
基礎控除後の課税価格に応じて、税率と控除額は段階的に上がっていきます(国税庁公表の速算表にもとづく代表的な区分)。
特例税率(直系尊属から18歳以上の子・孫への贈与)
- 200万円以下:税率10%・控除額なし
- 400万円以下:税率15%・控除額10万円
- 600万円以下:税率20%・控除額30万円
- 1,000万円以下:税率30%・控除額90万円
- 1,500万円以下:税率40%・控除額190万円
- 3,000万円以下:税率45%・控除額265万円
- 4,500万円以下:税率50%・控除額415万円
- 4,500万円超:税率55%・控除額640万円
一般税率(夫婦間・兄弟間・18歳未満の子など)
- 200万円以下:税率10%・控除額なし
- 300万円以下:税率15%・控除額10万円
- 400万円以下:税率20%・控除額25万円
- 600万円以下:税率30%・控除額65万円
- 1,000万円以下:税率40%・控除額125万円
- 1,500万円以下:税率45%・控除額175万円
- 3,000万円以下:税率50%・控除額250万円
- 3,000万円超:税率55%・控除額400万円
不動産の贈与税シミュレーション【計算例3パターン】
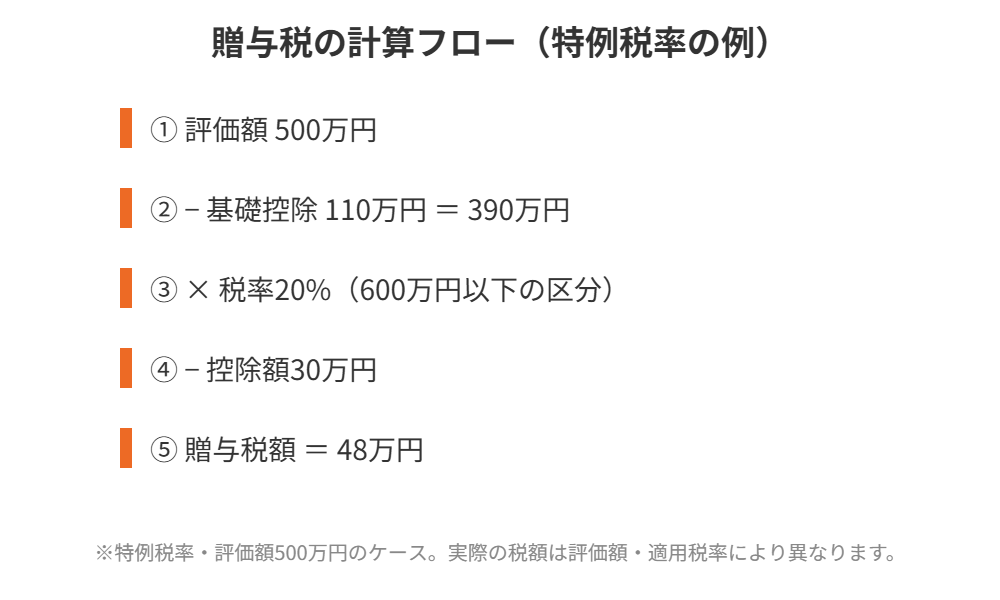
ケース1:評価額500万円の土地を親から成人した子へ贈与(特例税率)
課税価格=500万円−110万円=390万円。390万円は「600万円以下」の区分に該当するため、税率20%・控除額30万円を適用します。贈与税額=390万円×20%−30万円=48万円です。
ケース2:評価額500万円の土地を夫婦間で贈与(一般税率)
課税価格は同じく390万円ですが、一般税率の「400万円以下」区分(税率20%・控除額25万円)を適用します。贈与税額=390万円×20%−25万円=53万円です。同じ評価額でも、特例税率のケース1より5万円高くなります。
ケース3:評価額1,500万円の実家を親から成人した子へ贈与(特例税率)
課税価格=1,500万円−110万円=1,390万円。「1,500万円以下」の区分(税率40%・控除額190万円)を適用し、贈与税額=1,390万円×40%−190万円=366万円です。評価額が上がるほど税率区分も上がり、税負担が急激に重くなることがわかります。
贈与税を抑える2つの制度
暦年課税の基礎控除(年110万円)を複数年に分けて使う
評価額の高い不動産をそのまま一括で贈与すると税率区分が上がってしまいますが、持分を分けて複数年にわたり贈与する方法もあります。ただし、不動産は現金と違って分割しての名義変更ごとに登記費用がかかるため、税負担の軽減効果と手続きコストを比較して判断する必要があります。
相続時精算課税を選ぶ
2024年の改正で新設された年110万円の基礎控除に加え、累計2,500万円まで贈与税がかからない相続時精算課税を使う方法もあります。ただし基礎控除を超えて非課税とした分は、贈与者が亡くなったときに相続財産へ加算され、相続税として精算される点に注意が必要です。一度選択すると暦年課税には戻せません。
そもそも贈与税がかからないケースはある?
不動産の生前贈与でも、次のようなケースでは贈与税がかからない、または軽減されることがあります。
評価額が基礎控除110万円以下の持分贈与
不動産の一部(共有持分)だけを贈与し、その評価額が110万円以下であれば贈与税はかかりません。ただし、登記のたびに登録免許税・司法書士報酬がかかるため、複数回に分けることが必ずしも得とは限りません。
配偶者控除(おしどり贈与)の特例
婚姻期間20年以上の夫婦間で、居住用不動産またはその取得資金を贈与する場合、基礎控除110万円に加えて最大2,000万円まで控除できる「贈与税の配偶者控除」という特例があります。適用には一定の要件(贈与を受けた翌年3月15日までに居住し、その後も住み続ける見込みがあること等)を満たす必要があり、同じ配偶者からの贈与について一生に一度しか使えない点にも注意してください。
住宅取得等資金の贈与の特例
直系尊属から住宅の新築・取得・増改築等のための資金の贈与を受けた場合に、一定額まで贈与税が非課税となる特例もあります。制度の詳細や非課税限度額は税制改正で変わることがあるため、利用を検討する際は最新の国税庁の案内を確認してください。
贈与税の申告方法と納税期限
贈与税の申告期間は、贈与を受けた年の翌年2月1日から3月15日までです。申告先は、原則として贈与を受けた人(受贈者)の住所地を管轄する税務署になります。納税も同じ期限内に一括で行うのが原則ですが、一定の要件を満たせば延納(分割払い)が認められる場合もあります。
計算を間違えやすいポイント
不動産の評価額は「時価」ではない
贈与税の計算で使う評価額は、固定資産税評価額や路線価にもとづく相続税評価額であり、実際の売買価格(時価)とは異なります。評価額を時価で計算してしまうと、税額を大きく見誤る原因になります。
基礎控除110万円は「もらった人ごと」に1年間で1回
基礎控除は贈与者ごとではなく、受贈者(もらう人)が1年間にもらった財産の合計に対して1回だけ適用されます。複数人から贈与を受けても、控除できるのは合計110万円までです。
不動産の生前贈与でかかる「贈与税以外」の税金と費用
不動産を贈与するときに忘れがちなのが、贈与税のほかにも登録免許税や不動産取得税といった税金が別にかかる点です。贈与税の計算だけで資金計画を立てると、名義変更の段階で想定外の出費になることがあります。
登録免許税(所有権移転登記にかかる税金)
贈与による所有権移転登記の登録免許税は、固定資産税評価額の2.0%が目安です(相続による移転は0.4%)。たとえば固定資産税評価額が1,000万円の土地なら、登録免許税は約20万円になります。登記の流れは所有権移転登記とは?必要な場面と費用・必要書類で詳しく解説しています。
不動産取得税(贈与でも課税される)
不動産取得税は、売買だけでなく贈与で取得した場合にも課税されます(相続は非課税)。標準税率は4%ですが、土地・住宅については令和9年(2027年)3月末まで3%に軽減されています。宅地は課税標準が評価額の2分の1になる特例もあり、評価額1,000万円の宅地なら概算で「1,000万円×1/2×3%=約15万円」が目安です。免税点や軽減の要件は都道府県の税事務所で確認してください。
司法書士報酬・書類取得費
登記を司法書士へ依頼する場合の報酬や、固定資産評価証明書・印鑑証明書などの取得費用も必要です。自分で手続きする方法や相場は不動産の名義変更費用|相場と自分でやる方法をご覧ください。
| 税金・費用 | 課税される人 | 目安 | 相続との違い |
|---|---|---|---|
| 贈与税 | もらった人 | 速算表で10〜55% | 相続税は別の計算 |
| 登録免許税 | もらった人(登記する人) | 固定資産税評価額の2.0% | 相続は0.4% |
| 不動産取得税 | もらった人 | 評価額×3%(土地は2分の1に軽減) | 相続は非課税 |
| 司法書士報酬など | 依頼した人 | 数万円〜十数万円 | 相続でも同様に発生 |
評価額別の贈与税早見表|特例税率と一般税率を比較
基礎控除110万円を差し引いたうえで速算表を当てはめた、評価額別の贈与税額の目安です。同じ評価額でも、特例税率と一般税率で税額に大きな差が出ます。
| 不動産の評価額 | 課税価格(基礎控除後) | 特例税率の贈与税 | 一般税率の贈与税 |
|---|---|---|---|
| 300万円 | 190万円 | 19万円 | 19万円 |
| 500万円 | 390万円 | 48.5万円 | 53万円 |
| 1,000万円 | 890万円 | 177万円 | 231万円 |
| 1,500万円 | 1,390万円 | 366万円 | 450.5万円 |
| 2,000万円 | 1,890万円 | 585.5万円 | 695万円 |
| 3,000万円 | 2,890万円 | 1,035.5万円 | 1,195万円 |
評価額が1,500万円を超えるあたりから贈与税の負担は急激に重くなります。実家の土地建物をまとめて一度に贈与するのではなく、持分を分けて複数年で贈与する、あるいは相続時精算課税を選ぶといった検討が必要です。なお、表の金額は1人が1年間に受け取った財産がこの不動産のみの場合の目安です。
負担付贈与とは?ローンが残る不動産を贈与するときの注意点
住宅ローンが残っている不動産を、ローンを引き継ぐ条件で贈与することを負担付贈与といいます。通常の贈与と違い、贈与税の評価が変わる点に注意が必要です。
負担付贈与の贈与税の考え方
負担付贈与では、土地や建物の価額は路線価などの相続税評価額ではなく、贈与時の通常の取引価額(時価)で評価し、そこから引き受ける債務の額を差し引いたものが贈与の価額になります。評価方法が通常の贈与と異なるため、税額が想定より高くなるケースがあります。
贈与する側にも譲渡所得の課税が生じる場合がある
負担付贈与は、債務を引き受けてもらう部分が実質的に「売却」とみなされ、贈与者に譲渡所得税・住民税がかかる可能性があります。さらに、住宅ローンの債務者変更や抵当権の扱いには金融機関の承諾が必須です。無断で名義だけ変更すると、ローン契約違反になるおそれがあります。
相続時精算課税と暦年課税|不動産の生前贈与ではどちらを選ぶ?
不動産のように評価額が大きい財産を生前に贈与する場合、暦年課税と相続時精算課税のどちらを選ぶかが重要な分かれ道になります。2024年の制度改正で内容が変わっているため、最新の仕組みで比較しましょう。
| 比較項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 基礎控除 | 年110万円 | 年110万円(2024年以降) |
| 特別控除 | なし | 累計2,500万円まで |
| 税率 | 10〜55%の累進課税 | 特別控除を超えた部分に一律20% |
| 相続時の扱い | 相続開始前7年以内の贈与は相続財産に加算(改正後) | 贈与財産を相続財産に加算して精算(年110万円以下の分は加算されない) |
| 選べる人 | 制限なし | 60歳以上の父母・祖父母から18歳以上の子・孫など |
| 手続き | 贈与税の申告のみ | 初年度に届出が必要。一度選ぶと暦年課税に戻れない |
相続時精算課税は、贈与時に2,500万円までは贈与税がかからないため、評価額の大きい実家の土地建物をまとめて引き継ぎたい場合に検討されます。一方で、将来の相続時に相続財産へ加算されるため、相続税の負担そのものがなくなるわけではありません。小規模宅地等の特例が使えるかどうかも選択で変わるため、小規模宅地等の特例と売却の順番や土地の相続税の評価額の計算方法もあわせて確認し、税理士に相談したうえで判断してください。
贈与で取得した不動産を売却するときの税金と取得費の引き継ぎ
実家を生前贈与でもらった後に売却する場合、売却益にかかる譲渡所得税の計算で注意すべき点があります。
取得費・取得時期は贈与者から引き継ぐ
贈与で取得した不動産の取得費と取得時期は、贈与者(親など)が購入した時点のものをそのまま引き継ぎます。そのため、贈与を受けた日から5年以内の売却でも、贈与者の取得から5年を超えていれば長期譲渡所得(税率は合計20.315%)として計算されます。古い物件ほど取得費が不明で、売却価格の5%で計算するケースも多い点に注意してください。
贈与税は取得費に含まれない・相続の取得費加算は使えない
払った贈与税は、売却時の取得費には含まれません。相続税の「取得費加算の特例」のような救済措置は贈与にはありません。居住用財産の3,000万円特別控除は要件を満たせば使える場合がありますが、贈与を受けてすぐ売却する場合は特に慎重な確認が必要です。
贈与・売却・相続の3つを比べて判断する
「贈与して、もらった人が売る」よりも、「親が売って現金を贈与する」「相続まで待つ」など別の選択肢のほうが、総額の税負担が軽くなる場合もあります。売却を視野に入れているなら、まず現在の査定額と売却時の税金の目安を把握することが先決です。
不動産の生前贈与の手順|契約書から登記・申告まで
- 評価額の確認:市区町村で固定資産評価証明書を取得し、路線価または倍率方式で評価額を計算します。
- 贈与契約書の作成:贈与の事実を残すために必ず作成します。書き方は不動産の贈与契約書の書き方と雛形が参考になります。
- 所有権移転登記:法務局で名義を変更します。登記識別情報、印鑑証明書、住民票などが必要です。
- 贈与税の申告・納付:贈与を受けた年の翌年2月1日〜3月15日に、住所地を管轄する税務署へ申告します。
- 不動産取得税の納付:登記後しばらくして都道府県から納税通知書が届きます。
各制度の適用条件や税額は、改正により変わることがあります。実際の手続きでは、税務署・税理士・司法書士に最新情報をご確認ください。
茨城県内で不動産の生前贈与をお考えの方へ
ハウスドゥでは、茨城県内4店舗(取手戸頭・守谷・つくば研究学園都市・県庁水戸)で、生前贈与にともなう不動産のご相談を承っています。贈与税額の概算はもちろん、名義変更の手続きや、将来的な売却を見据えた資産計画についても、買取・仲介の両面から中立にアドバイスできるのが私たちの強みです。
▶ さらに詳しく
不動産の生前贈与で名義変更する方法|必要書類・登録免許税・贈与税を解説【2026年】|名義変更の手続きと登録免許税・不動産取得税を知りたい方はこちら
終活の不動産生前贈与メリット5選【2026年】|生前贈与と相続、どちらが得かを比較したい方はこちら
よくあるご質問
Q. 不動産の贈与税はどうやって計算しますか?
(贈与を受けた不動産の評価額−基礎控除110万円)×税率−控除額で計算します。評価額は固定資産税評価額や路線価にもとづく相続税評価額を使います。
Q. 一般税率と特例税率、どちらが適用されますか?
父母・祖父母などの直系尊属から、贈与を受ける年の1月1日時点で18歳以上の子・孫への贈与は特例税率、それ以外(夫婦間・兄弟間・18歳未満の子など)は一般税率が適用されます。
Q. 不動産の評価額はどこで確認できますか?
固定資産税評価額は毎年送付される固定資産税の納税通知書や、市区町村役場で取得できる固定資産評価証明書で確認できます。
Q. 贈与税の申告はいつまでにすればいいですか?
贈与を受けた年の翌年2月1日から3月15日までに、受贈者の住所地を管轄する税務署へ申告します。
Q. 基礎控除110万円は毎年使えますか?
はい、暦年課税の基礎控除は毎年使えます。ただし複数年に分けて贈与する場合は、登記費用が贈与のたびにかかる点や、相続開始前7年以内の贈与は相続財産に加算される「生前贈与加算」の対象になる点に注意が必要です。
Q. 贈与税を払えない場合はどうなりますか?
期限内に納税できない場合、延滞税が発生します。一定の要件を満たせば延納(分割払い)も可能ですが、事前に税務署への相談が必要です。
Q. 不動産を贈与すると、贈与税以外にどんな税金がかかりますか?
贈与税のほかに、所有権移転登記の登録免許税(固定資産税評価額の2.0%が目安)と、贈与でも課税される不動産取得税(土地・住宅は軽減措置で3%)がかかります。司法書士報酬や書類取得費も別途必要です。
Q. 住宅ローンが残っている不動産も贈与できますか?
可能ですが、ローンを引き継ぐ負担付贈与になると、贈与税の評価が時価ベースとなり、贈与者に譲渡所得課税が生じる場合もあります。金融機関の承諾も必要なため、事前に金融機関と税理士へ相談してください。
Q. 贈与された不動産をすぐに売却すると税金はどうなりますか?
取得費と取得時期は贈与者から引き継ぐため、贈与者の取得から5年を超えていれば長期譲渡所得として計算されます。払った贈与税は取得費に含まれず、相続のような取得費加算の特例も使えません。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



