「固定資産税の納付書が来ているのに、払えるお金がない」「うっかり忘れて督促状が届いた」——そんなとき、放置すると何が起きるのか不安に感じる方は少なくありません。固定資産税を滞納すると、延滞金が発生するだけでなく、最終的には財産の差し押さえや公売に至ることもあります。この記事では、固定資産税を払わないとどうなるのかを、滞納から差し押さえまでの流れに沿って解説し、払えないときに検討したい3つの対処法をご紹介します。
この記事のポイント
- 固定資産税を滞納すると、納期限の翌日から延滞金が発生する
- 納期限から20日以内に督促状が送られ、発送から10日経過すると法律上は差し押さえが可能になる
- 放置しても時効で自動的に消えることはほとんどなく、財産調査・差し押さえ・公売へと進んでいく
- 払えないときは「分割納付の相談」「徴収猶予制度」「売却して精算」の3つの選択肢がある
- 相続した空き家などを放置すると、固定資産税が上がるリスクもある
固定資産税はいつ・誰に課税される?
毎年1月1日時点の所有者に課税される仕組み
固定資産税は、毎年1月1日(賦課期日)時点で土地・家屋・償却資産を所有している人に対して、その不動産が所在する市区町村が課税する地方税です。年の途中で売却しても、その年度分は1月1日時点の所有者に納税義務があるのが原則で、実務上は決済時に日割りで精算するのが一般的です。
年4回の納期と自治体ごとの違い
納期は多くの自治体で年4期に分かれており、たとえば4月・7月・12月・2月といった時期に設定されています(自治体により異なります)。全期分をまとめて一括で納めることもできます。納期限は自治体ごとに異なるため、正確な日付は納付書や自治体窓口・公式サイトで確認してください。
固定資産税を滞納するとどうなる?差し押さえまでの流れ
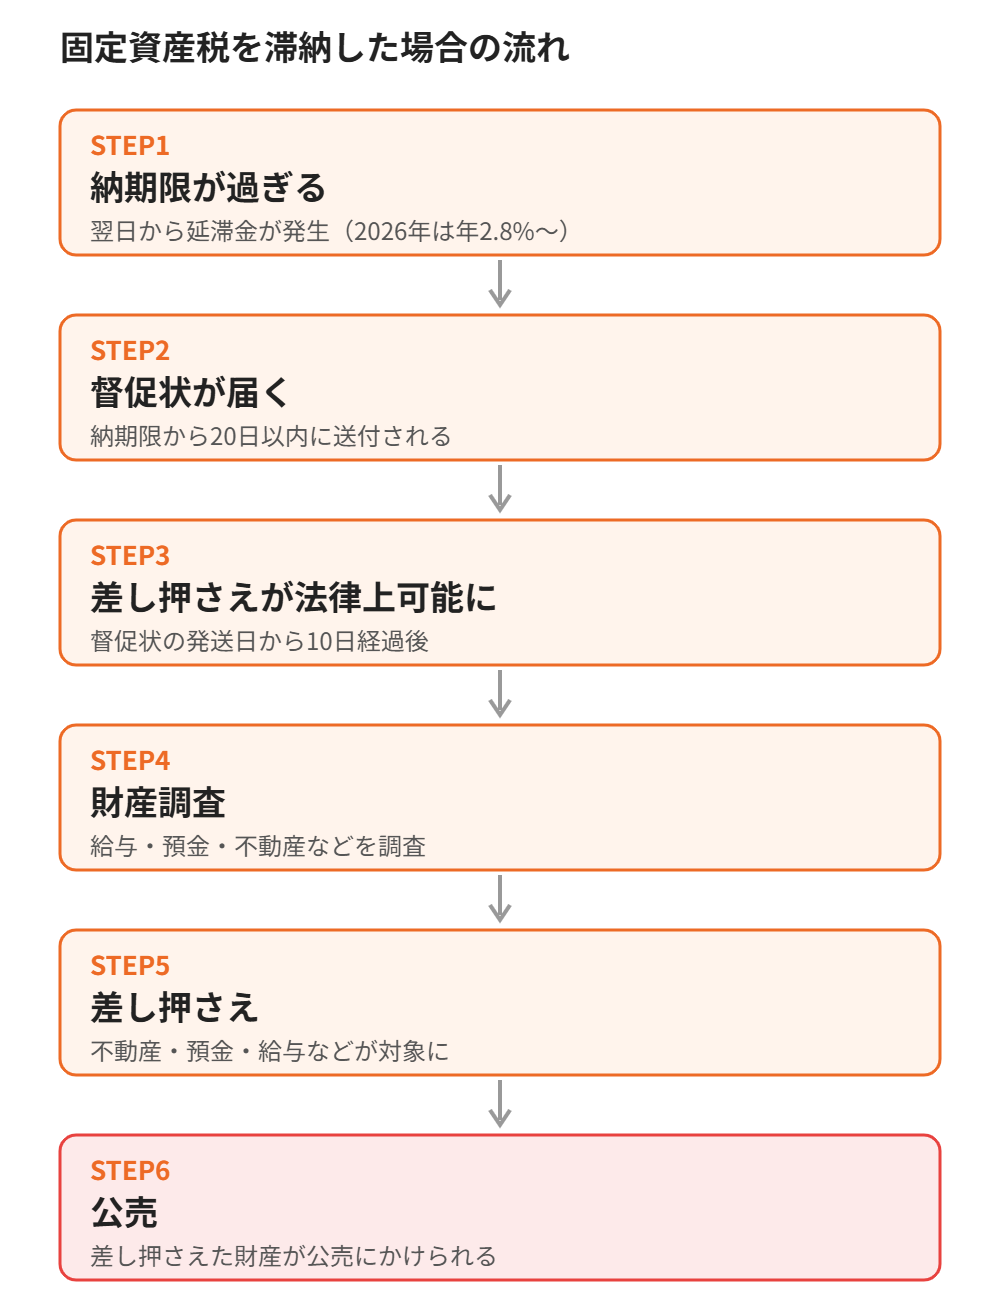
STEP1:納期限を過ぎると延滞金が発生する
納期限の翌日から、納めていない税額に応じて延滞金が発生します。延滞金は日割りで加算されていくため、放置する期間が長くなるほど負担は増えていきます。
STEP2:督促状が届く(納期限から20日以内)
地方税法では、納期限までに納付がない場合、市区町村は納期限から20日以内に督促状を発送するよう定められています。督促状には、滞納している税額・延滞金・新しい納付期限などが記載されており、この段階で納付すれば差し押さえには至りません。
STEP3:督促状の発送から10日で差し押さえが法律上は可能に
地方税法第373条では、督促状を発した日から起算して10日を経過しても完納しないときは、徴税吏員は滞納者の財産を差し押さえなければならないとされています。ただし、実際には10日を過ぎてすぐに差し押さえが行われるケースは多くなく、催告書の送付や納付相談の案内など、複数の段階を経て手続きが進むのが一般的です。
STEP4:財産調査
納付や相談がないまま滞納が続くと、自治体は滞納者の給与・預貯金・生命保険・不動産といった財産の状況を調査します。勤務先や金融機関に照会が行われることもあります。
STEP5:差し押さえ
財産調査の結果に基づき、給与・預貯金・生命保険の解約返戻金・不動産などが差し押さえの対象になります。不動産が差し押さえられると、その旨が登記簿に記載されます。
STEP6:公売
差し押さえた不動産などの財産は、最終的に公売(自治体が行う競売のような手続き)にかけられ、その代金が滞納税額に充てられます。公売は一般的な任意売却に比べて売却価格が下がりやすい傾向があるとされています。
延滞金はいくらになる?2026年の税率で確認
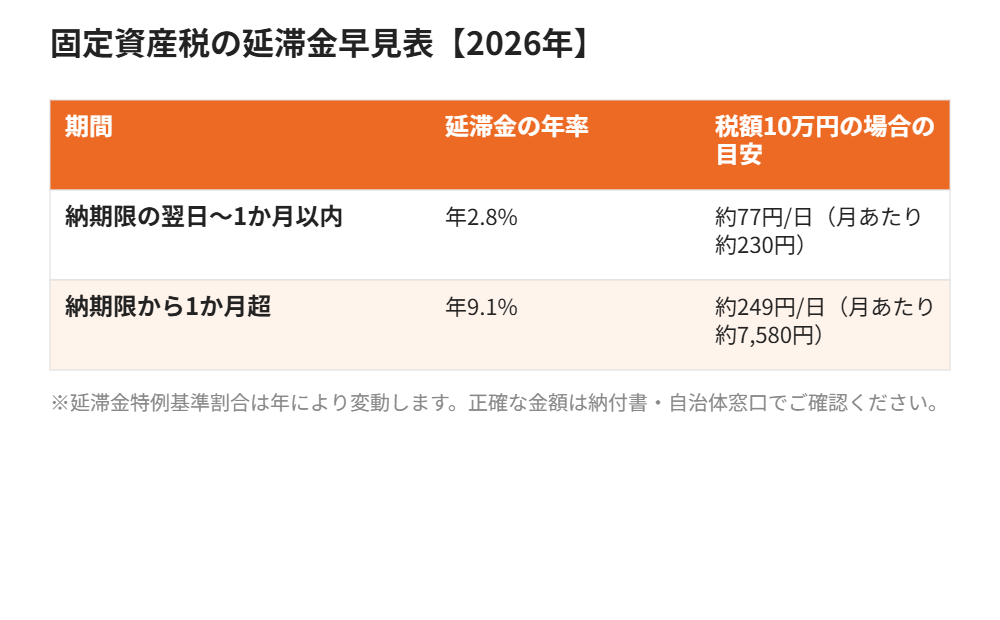
納期限後1か月以内は年2.8%
延滞金の割合は「延滞金特例基準割合」をもとに毎年見直されます。2026年(令和8年)の延滞金特例基準割合は1.8%とされており、納期限の翌日から1か月以内は、この特例基準割合に年1%を加えた年2.8%が適用されます。
納期限後1か月を過ぎると年9.1%
納期限から1か月を過ぎると、延滞金特例基準割合に年7.3%を加えた年9.1%(原則の上限は年14.6%)に切り替わります。滞納が長期化するほど延滞金の負担が重くなる仕組みです。
計算はあくまで目安、正確な金額は自治体に確認を
延滞金の割合は年度によって変動するため、正確な金額は納付書や納税通知書、自治体の窓口・公式サイトで必ず確認してください。この記事の税率・金額は2026年時点の目安であり、将来にわたって同じ割合が適用されるとは限りません。
滞納しても時効で消えるとは限らない理由
地方税の徴収権には時効の制度がありますが、督促状の送付や差し押さえなどの手続きが行われるたびに時効の進行はリセット(中断)されます。そのため、「黙って放置していれば時効で消える」という考え方は現実的ではなく、督促や催告が続く限り、時効による消滅はほとんど期待できません。
払えないときの3つの選択肢
選択肢1:自治体に分割納付を相談する
一括での納付が難しい場合は、督促状が届く前でも、市区町村の税務担当窓口に早めに相談することが大切です。収入状況などに応じて分割納付に応じてもらえるケースがあります。連絡をせずに放置することが最もリスクが高い対応です。
選択肢2:徴収猶予・換価の猶予制度を使う
災害や病気、事業の休廃止、それに準ずる事実などにより納付が困難な場合には、地方税法に基づく徴収猶予・換価の猶予といった制度が用意されています。要件に該当するかどうかは自治体ごとに判断が異なるため、窓口での相談が必要です。
選択肢3:不動産を売却して精算する
そもそも所有し続けること自体が負担になっている不動産であれば、差し押さえや公売に至る前に、仲介や買取で売却して滞納分を精算するという選択肢もあります。特に「住んでいない実家」「相続したが活用予定のない土地」などは、保有を続けるほど固定資産税と延滞金が積み上がっていくため、早めの売却検討が有効な場合があります。
空き家・相続不動産の固定資産税で特に注意したいこと
相続人は滞納分も引き継ぐ
被相続人(亡くなった方)が固定資産税を滞納していた場合、その未納分は相続人に承継されます。相続放棄をすれば納税義務を免れることもできますが、他の財産も含めて一切相続できなくなる点に注意が必要です。
誰も住んでいない家でも課税は止まらない
空き家であっても、1月1日時点の所有者には変わらず固定資産税が課税されます。「使っていないから払わなくてよい」ということにはなりません。
特定空家に指定されると住宅用地の特例が外れる
適切に管理されず「特定空家等」に指定されると、市区町村からの勧告を経て、住宅用地に対する固定資産税の軽減特例(最大6分の1)の対象から外れ、税額が大きく上がる場合があります。特定空家等の指定や税額への影響については、自治体の空家対策担当窓口での確認が必要です。
差し押さえ・公売になる前に検討したい売却という選択肢
差し押さえや公売は、所有者にとっても自治体にとっても手間とコストのかかる手続きです。滞納が長期化する見込みがあるなら、そうなる前に任意売却や買取を検討することで、市場価格に近い金額での売却や、精神的な負担の軽減につながることがあります。すでに差し押さえの通知が来ている場合でも、公売の前であれば任意売却によって解決できるケースもあるため、早めの相談が重要です。
固定資産税を滞納したまま不動産を売るときの流れ
滞納がある不動産でも、売却そのものが法律で禁じられているわけではありません。ただし「差押えの登記が入っているかどうか」で、手順と注意点が大きく変わります。まずは登記簿(登記事項証明書)で現在の状況を確認することが出発点です。
差押えの登記がまだ入っていない場合
差押えの前であれば、通常の売却と同じように進められます。売買代金の中から滞納している税額(延滞金を含む)を支払う形で精算するのが一般的です。決済の日に買主から受け取る代金で納付できるよう、事前に自治体の窓口で納付すべき総額を確認しておくと、当日の手続きがスムーズです。
差押えの登記が入っている場合
不動産が差し押さえられると、その事実は登記簿に記録されます。買主は登記簿を確認するため、差押えが残ったままでは買い手がつきにくく、売買の決済も進められません。そのため、売却代金で滞納分を納めたうえで差押えを解除してもらう段取りが必要です。決済と同時に納付・解除の手続きを行う進め方になるケースが多く、自治体の担当部署・司法書士・不動産会社の三者で日程を調整します。手続きの可否や必要書類は自治体ごとに異なるため、必ず担当窓口に事前確認してください。
| 状況 | 売却前に確認すること | 主な相談先 |
|---|---|---|
| 督促状が届いた段階(差押え前) | 滞納額と延滞金の総額、分割納付の可否 | 市区町村の税務課・収納担当 |
| 差押えの通知が届いた段階 | 登記簿に差押えの記録があるか、公売の予定の有無 | 市区町村の担当窓口、不動産会社 |
| 住宅ローンも残っている | 売却価格がローン残債と滞納額の合計を上回るか | 金融機関、不動産会社、司法書士 |
| 相続した不動産で滞納がある | 相続登記の有無、相続人全員の意向 | 司法書士、不動産会社 |
売却価格が滞納額や住宅ローン残債に届かない場合は、他の債権者との調整が必要になることがあります。自己判断で進めず、早い段階で専門家に状況を伝えることが大切です。
売却前に準備しておきたい書類と固定資産税の精算
手元にそろえておきたいもの
滞納の状況を正確に伝えるため、次のものを用意しておくと相談がスムーズです。
- 納税通知書・納付書・督促状(直近のもの)
- 登記事項証明書(登記簿謄本)で確認できる所有者・差押えの有無
- 相続した不動産の場合は、戸籍謄本や遺産分割協議書などの相続関係書類
- 滞納額や納付状況を確認できる、自治体窓口での照会結果
売却した年の固定資産税は日割りで精算するのが一般的
固定資産税は1月1日時点の所有者に課税されるため、年の途中で売却しても、その年の納税義務は売主にあります。そこで売買では、引渡し日を境に売主と買主で日割り計算して精算するのが慣行です。起算日を1月1日とするか4月1日とするかは地域や契約によって異なるため、売買契約書でどう取り決めているかを確認してください。
茨城県内での対応・ハウスドゥ4店舗体制
ハウスドゥは茨城県内に、取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗を展開し、地域に根差した不動産売却・買取のご相談をお受けしています。固定資産税の滞納でお悩みの不動産についても、仲介による売却だけでなく、スピード重視の買取査定にも対応可能です。「差し押さえの通知が来てしまった」「早く現金化したい」といったご事情に応じて、最適な売却方法をご提案します。まずは無料査定からお気軽にご相談ください。
まとめ|固定資産税は「放置」が一番のリスク
固定資産税を滞納すると、延滞金の発生→督促状→差し押さえ→公売という流れで手続きが進んでいき、放置していても時効で自動的に解決することはほとんど期待できません。払えない事情があるときほど、自治体への早めの相談や、不要な不動産の売却検討など、動き出すタイミングが大切です。
さらに詳しく
- 差押物件とは|差し押さえられた不動産の仕組みと任意売却・競売までの流れ【2026年】
- リースバックと任意売却の違い|併用はできる?【2026】
- 空き家放置 罰則は50万円!税金6倍になる前に取るべき3つの対策
よくある質問
Q. 固定資産税を1年滞納するとどうなりますか?
A. 1年間放置した場合、延滞金が積み上がるだけでなく、督促状・催告書を経て財産調査や差し押さえの手続きが進んでいる可能性が高い期間です。早急に自治体の税務担当窓口へ相談することをおすすめします。
Q. 差し押さえまでどのくらいの期間がかかりますか?
A. 法律上は督促状の発送から10日経過すると差し押さえが可能ですが、実際には財産調査や複数回の催告を経ることが多く、自治体や状況によって期間は異なります。正確な見通しは滞納先の自治体に確認する必要があります。
Q. 分割払いはできますか?
A. 収入状況などの事情によっては、自治体の判断で分割納付に応じてもらえる場合があります。督促状が届く前の早い段階で、税務担当窓口に相談することが重要です。
Q. 相続した家の固定資産税を滞納していた場合はどうなりますか?
A. 被相続人の滞納分は相続人に承継されます。相続放棄をすれば納税義務を免れられますが、他の財産も含めて一切相続できなくなる点に注意が必要です。
Q. 差し押さえられる前に売ることはできますか?
A. 差し押さえ・公売の手続きが始まる前であれば、任意売却や買取によって売却し、その代金で滞納分を精算できる可能性があります。既に差し押さえの通知が来ている場合も、公売前であれば対応できるケースがあるため、早めのご相談をおすすめします。
Q. 延滞金はどのくらいの金額になりますか?
A. 2026年の税率では、納期限の翌日から1か月以内は年2.8%、1か月を過ぎると年9.1%が目安です。ただし割合は年度により変動するため、正確な金額は納付書や自治体窓口でご確認ください。
Q. 差押えの登記が入った後でも、不動産は売れますか?
A. 売却代金で滞納分を納めて差押えを解除する段取りが取れれば、売却できる可能性があります。決済と同時に納付・解除の手続きを進めるのが一般的で、自治体や司法書士との日程調整が必要です。可否は個別の事情で変わるため、早めにご相談ください。
Q. 売却価格が滞納額より低い場合はどうなりますか?
A. 不足分は引き続き納付が必要になることがあります。住宅ローン残債がある場合は他の債権者との調整も必要です。分割納付や猶予制度の相談とあわせて、専門家に状況を伝えてください。
Q. 売却時の固定資産税はどう精算しますか?
A. 売主が納税義務者となるため、引渡し日を基準に日割りで買主と精算するのが一般的です。起算日は契約で取り決めるため、売買契約書の記載をご確認ください。
あわせて読みたい税金の記事
関連記事:差し押さえ解除の方法|税金・住宅ローン滞納からの解除手順【2026年】
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



