不動産を売却するときに必ず出てくるのが「減価償却費」という言葉です。結論から言うと、減価償却費とは建物の価値が時間とともに減っていく分を金額で表したもので、不動産を売却した際の税金(譲渡所得税)を正しく計算するために欠かせない数字です。土地は年数が経っても劣化しないため対象外ですが、建物部分は「取得価額×0.9×償却率×経過年数」という決まった計算式で減価償却費を求め、これを購入代金(取得費)から差し引く必要があります。
この記事では、国税庁の資料にもとづいて、減価償却費の基本的な考え方から、構造別の法定耐用年数、償却率表、具体的な計算シミュレーション、確定申告での扱い方まで、不動産売却で減価償却費を求める際に必要な情報を網羅的に解説します。
減価償却費とは?結論を先に解説
減価償却費の基本的な意味
減価償却費とは、建物のように時間の経過とともに価値が減っていく資産について、その減少分を一定のルールで費用として計算したものです。マイホームや投資用マンションなどの建物は、購入した瞬間から少しずつ古くなっていくため、税金の計算上もその「目減り分」を反映させる仕組みが用意されています。
不動産売却でなぜ減価償却費の計算が必要なのか
不動産を売却して利益(譲渡所得)が出たかどうかを計算するときは、「売却価格-取得費-譲渡費用」という式を使います。このときの取得費は、単純な購入代金ではなく、購入代金から所有期間中の減価償却費相当額を差し引いた金額を使うのがルールです。減価償却費を差し引かずに取得費を計算してしまうと、税務署に指摘を受けたり、確定申告をやり直したりするおそれがあるため注意が必要です。
土地は減価償却しない(対象は建物のみ)
減価償却の対象になるのは建物部分のみで、土地は対象外です。土地は時間が経過しても摩耗したり劣化したりする性質のものではなく、税務上も非減価償却資産として扱われるためです。マンションや戸建てを売却する際は、土地と建物の価格を分けたうえで、建物部分だけに減価償却費の計算を行います。
減価償却費の計算方法(基本の考え方)
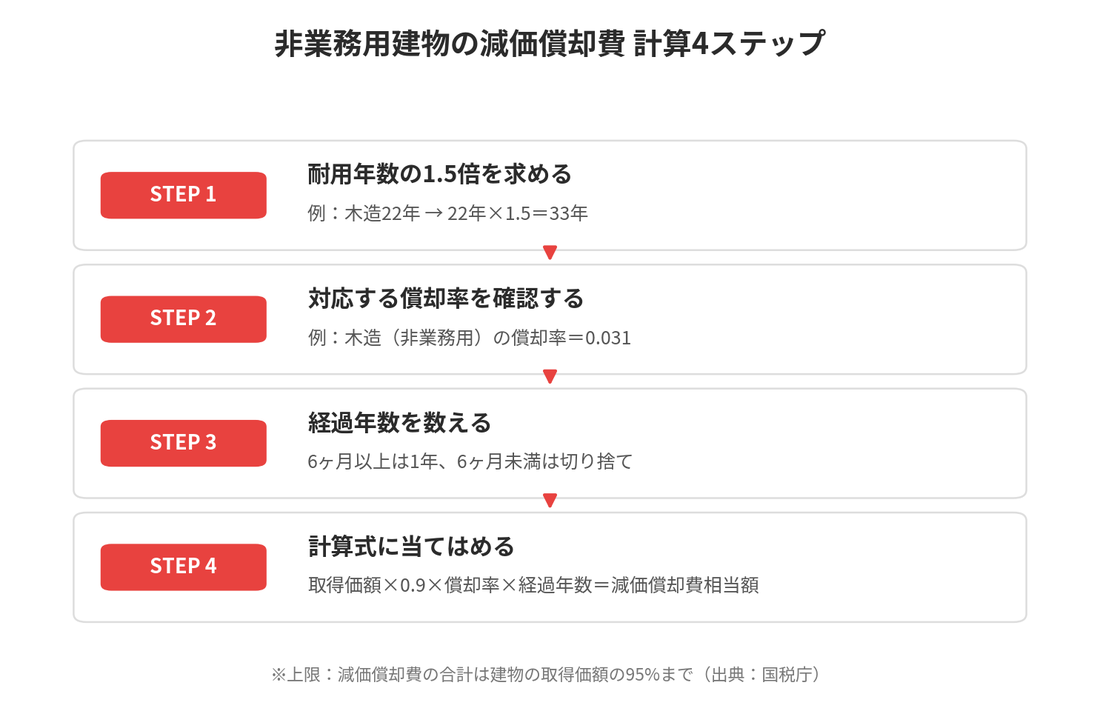
計算式:取得価額×0.9×償却率×経過年数(非業務用)
マイホームなど、事業に使っていない建物(非業務用)の減価償却費相当額は、次の式で計算します。
建物の取得価額×0.9×償却率×経過年数=減価償却費相当額
この式は国税庁の耐用年数の1.5倍に対応する「旧定額法」の償却率を使うことが前提になっている点がポイントです。
業務用(賃貸・事業用)建物との違い
一方、賃貸マンションや事業用の建物など、業務の用に供していた不動産の場合は、非業務用のような簡易な式ではなく、所有期間中に実際に計上した毎年の減価償却費(定額法または定率法)の合計額を取得費の計算に使います。確定申告で不動産所得の必要経費として計上してきた減価償却費の金額をそのまま合算するイメージです。
経過年数の数え方(6ヶ月未満切り捨て・6ヶ月以上は1年)
経過年数は、建物の取得日から売却(譲渡)した年の1月1日までの期間で計算し、6ヶ月以上の端数は1年として扱い、6ヶ月未満の端数は切り捨てます。たとえば所有期間が15年7ヶ月であれば16年、15年4ヶ月であれば15年として計算します。
減価償却費の上限は取得価額の95%
非業務用建物の減価償却費相当額は、どれだけ長期間所有していても建物の取得価額の95%が上限と定められています。築年数が古い建物であっても、取得費がゼロになることはありません。
法定耐用年数とは?建物の構造別一覧
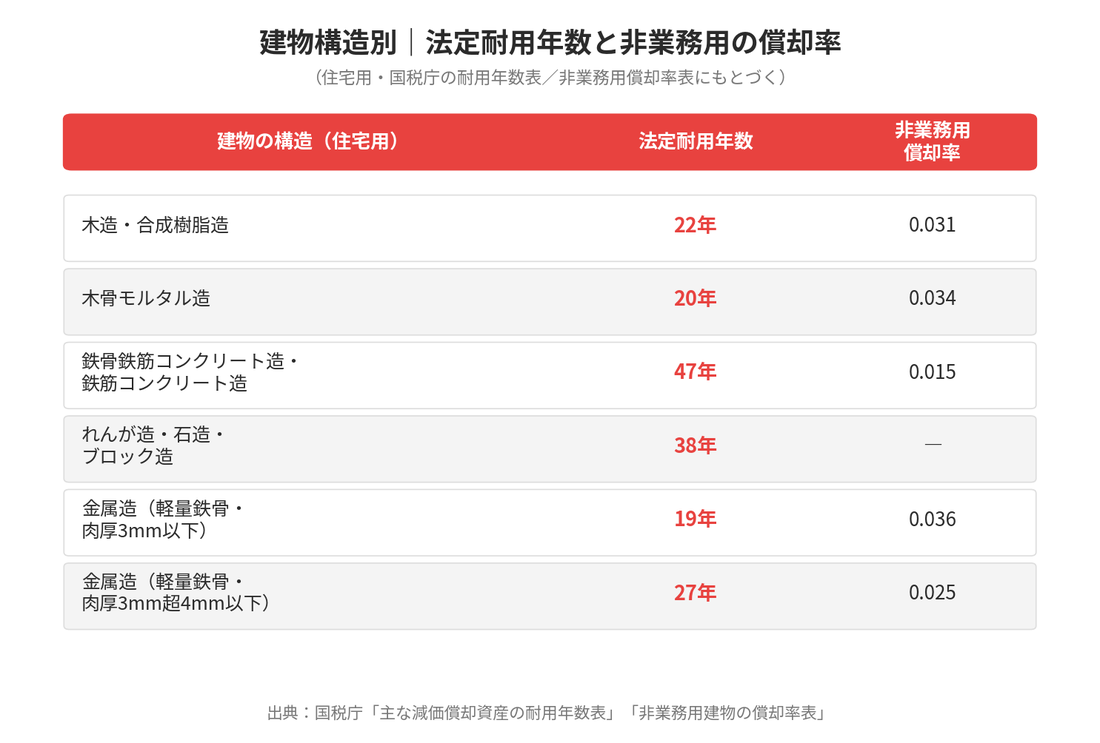
減価償却費を計算するうえで欠かせないのが「法定耐用年数」です。国税庁の「主な減価償却資産の耐用年数表」では、住宅用建物の構造ごとに次のような年数が定められています。
| 建物の構造 | 法定耐用年数(住宅用) |
|---|---|
| 木造・合成樹脂造 | 22年 |
| 木骨モルタル造 | 20年 |
| 鉄骨鉄筋コンクリート造・鉄筋コンクリート造 | 47年 |
| れんが造・石造・ブロック造 | 38年 |
| 金属造(骨格材の肉厚4mm超) | 34年 |
| 金属造(骨格材の肉厚3mm超4mm以下) | 27年 |
| 金属造(骨格材の肉厚3mm以下) | 19年 |
木造・合成樹脂造:22年
一戸建てで最も多い構造です。法定耐用年数は22年で、非業務用の場合はこの1.5倍にあたる33年に対応する償却率を使います。
木骨モルタル造:20年
柱や梁が木造でモルタル仕上げの外壁を持つ構造です。木造よりもやや短い20年が法定耐用年数となっています。
鉄骨鉄筋コンクリート造・鉄筋コンクリート造:47年
分譲マンションに多い構造で、法定耐用年数は47年と長めです。マンションは資産価値が落ちにくいとされる理由のひとつでもあります。
れんが造・石造・ブロック造:38年
戸建てでは比較的珍しい構造ですが、法定耐用年数は38年です。
金属造(軽量鉄骨など):19〜34年
プレハブ住宅や軽量鉄骨造のアパートなどが該当し、骨格材の厚みによって19年・27年・34年の3段階に分かれます。
償却率とは?定額法と定率法の違い
定額法の償却率(マイホームなど非業務用で使う方式)
定額法は、取得価額に一定の償却率を掛けて、毎年同じ金額を減価償却していく方式です。マイホームなど非業務用の建物では、後述する「旧定額法」の償却率を使います。
定率法の償却率(事業用資産で使われる方式)
定率法は、未償却残高に一定の償却率を掛けて計算する方式で、初年度ほど償却額が大きく、年々小さくなっていくのが特徴です。建物そのものは現在、定額法での償却が原則ですが、設備や器具備品などでは定率法が使われることもあります。
非業務用建物の償却率表(木造0.031・鉄筋コンクリート0.015など)
非業務用建物の減価償却費計算で使う、耐用年数の1.5倍に対応した償却率は次のとおりです。
| 建物の構造 | 非業務用の償却率 |
|---|---|
| 木造 | 0.031 |
| 木骨モルタル造 | 0.034 |
| 鉄筋コンクリート造 | 0.015 |
| 金属造(軽量鉄骨・肉厚3mm以下) | 0.036 |
| 金属造(軽量鉄骨・肉厚3mm超4mm以下) | 0.025 |
減価償却費の計算シミュレーション(具体例)
木造・築15年のマイホームで計算する場合
建物の取得価額が2,000万円、構造が木造、所有期間(経過年数)が15年だったケースで計算してみます。
2,000万円×0.9×0.031×15年=837万円
この場合、減価償却費相当額は約837万円となり、建物の取得費は2,000万円からこの金額を差し引いた約1,163万円として計算します。
マンション(RC造)・築10年で計算する場合
建物の取得価額が3,000万円、構造が鉄筋コンクリート造、経過年数が10年の場合は次のようになります。
3,000万円×0.9×0.015×10年=405万円
マンションは木造に比べて償却率が低いため、同じ経過年数でも減価償却費相当額は小さくなり、取得費が目減りしにくい傾向があります。
減価償却費計算ツール・エクセルで簡単に計算する方法
エクセルであれば「=取得価額×0.9×償却率×経過年数」をそのままセルに入力するだけで計算できます。国税庁の確定申告書等作成コーナーでも、譲渡所得の入力画面で取得費や建物構造・取得年月・売却年月を入力すると、償却費相当額を自動計算してくれる機能が用意されています。手計算に不安がある場合は、こうした公的なツールを使うと安心です。
取得費が分からない場合の対処法
概算取得費(売却価格の5%)とは
相続した実家など、購入時の契約書が残っておらず取得費が分からないケースは少なくありません。その場合は「概算取得費の特例」として、売却価格の5%を取得費とみなすことができます。ただし、実際の取得費より低くなり譲渡所得税が増えてしまうことも多いため、まずは契約書や領収書、通帳の記録などを探して実額を確認することをおすすめします。
契約書・請求書が見つからないときに確認する場所
購入時の売買契約書のほか、住宅ローンの金銭消費貸借契約書、登記事項証明書に記載された抵当権設定額、当時の通帳の出金記録などから、おおよその取得価額を推測できる場合があります。それでも判明しない場合は、税理士や不動産会社に相談しながら概算取得費の適用も含めて検討しましょう。なお、購入当時の土地の価格を推測する手がかりとして、国税庁が公表する路線価や公示地価の推移を参考にする方法もあります。詳しくは「路線価とは?調べ方・見方から評価額の計算・倍率地域まで」をご覧ください。
減価償却費と譲渡所得税・確定申告の関係
譲渡所得の計算式(売却価格-取得費-譲渡費用)
譲渡所得は「売却価格-(取得費+譲渡費用)」で計算します。取得費には購入代金だけでなく仲介手数料や登記費用なども含められますが、減価償却費相当額はこの取得費から差し引く必要がある点を忘れてはいけません。
減価償却費を引くと取得費が下がり税金が増えるケースがある
減価償却費相当額を差し引くことで取得費は小さくなり、その分だけ譲渡所得(利益)は大きく計算されます。結果として納める税金が増える可能性があるため、「減価償却費を計算しなくても大丈夫だろう」と省略せず、正確に計算することが節税にもつながります。
3,000万円特別控除・長期譲渡所得の税率との関係
マイホームを売却した場合は、譲渡所得から最大3,000万円を控除できる特例があり、減価償却費を差し引いて計算した譲渡所得がこの範囲内であれば税負担はゼロになることもあります。また所有期間が5年を超える長期譲渡所得の税率は20.315%、5年以下の短期譲渡所得は39.63%と大きく異なるため、あわせて確認しておきましょう。譲渡所得税の計算方法や3,000万円特別控除の詳しい要件は「譲渡所得税とは?計算方法・税率・3,000万円特別控除までわかりやすく解説」でも詳しく解説しています。
確定申告(譲渡所得の内訳書)への記載方法
不動産を売却して譲渡所得が発生した場合は、確定申告書に加えて「譲渡所得の内訳書(確定申告書付表兼計算明細書)」を提出します。この書類の中に減価償却費相当額を記入する欄があり、取得費から差し引いた金額をもとに譲渡所得を計算する流れになります。購入時と売却時の契約書、登記事項証明書などは添付・保管が必要です。
理由別に見る減価償却費の考え方
相続した不動産を売却する場合
相続した不動産は、被相続人が取得した時期・価格をそのまま引き継いで計算します。相続開始日ではなく、被相続人が購入した時点からの経過年数で減価償却費を計算する点に注意が必要です。取得費が分からない場合は前述の概算取得費の特例も検討しましょう。
空き家・空き家バンク登録物件を売却する場合
空き家を売却する際も考え方は同じで、建物が古いほど減価償却費相当額は大きくなり、取得費は小さくなります。一定の要件を満たす空き家の売却では譲渡所得から3,000万円を控除できる特例(空き家の3,000万円特別控除)が別途用意されているため、あわせて確認するとよいでしょう。
マンション vs 戸建て vs 土地のみのケース比較
マンションは鉄筋コンクリート造で償却率が低いため取得費が目減りしにくく、木造戸建ては償却率が高いため経過年数に応じて取得費が下がりやすい傾向があります。土地のみを売却する場合は減価償却の計算自体が発生しないため、取得費はそのまま購入代金(および取得にかかった諸費用)を使います。
減価償却費の計算は自分でできる?依頼先の選び方
自分で計算する場合のチェックリスト
自分で計算する場合は、(1)購入時の契約書で建物と土地の価格が分かれているか、(2)建物の構造は何か、(3)取得日と売却日から経過年数を正しく数えられているか、の3点を確認しましょう。契約書に建物と土地の内訳が書かれていない場合は、消費税額から建物価格を逆算する方法もあります。
税理士・不動産会社に相談するメリット
計算式自体はシンプルですが、取得費が不明なケースや相続が絡むケース、事業用と非業務用が混在するケースなどは判断が難しくなります。確定申告を控えている場合は、早めに税理士や売却を依頼する不動産会社に相談し、必要書類を揃えておくとスムーズです。売却をどの不動産会社に相談すればよいか迷う場合は「不動産仲介業とは|仕組み・仲介手数料・免許と不動産業との違い、仲介会社の選び方」も参考にしてください。
また、売却前には固定資産税の年間の負担額や、査定方法によって金額感が変わる点も気になるところです。あわせて「固定資産税とは?計算方法・評価額の調べ方・軽減特例をわかりやすく解説」「不動産の査定とは?机上・訪問・AI・一括査定の違いと依頼の流れ」もご確認ください。
茨城県で不動産売却をご検討の方へ
ハウスドゥ茨城グループ4店舗(取手戸頭・守谷・つくば研究学園都市・水戸)
ハウスドゥ茨城グループは、取手戸頭・守谷・つくば研究学園都市・県庁水戸の4店舗体制で、茨城県内のお客様の不動産売却・買取をサポートしています。地域に密着した店舗だからこそ分かる相場感をもとに、査定から売却後の確定申告のご相談まで一貫してお手伝いします。
古田敦也さんイメージキャラクターのハウスドゥブランド
ハウスドゥは古田敦也さんをイメージキャラクターに起用し、全国的な知名度を築いてきたブランドです。「訳あり物件」「空き家」など売りにくい不動産の買取にも対応しており、安心してご相談いただけます。
減価償却費の計算から売却相談までワンストップサポート
減価償却費の計算は複雑に感じられがちですが、売却をご依頼いただければ、必要な書類の確認から取得費の考え方の整理まで、担当者が丁寧にサポートいたします。相続や空き家、訳あり物件など、状況に応じた最適な売却方法もあわせてご提案します。
よくある質問(FAQ)
Q1. 減価償却費は必ず計算しないといけませんか?
不動産を売却して譲渡所得が発生する場合は、取得費を正しく計算するために減価償却費相当額の計算が必要です。省略すると取得費を実態より多く計上してしまい、申告内容に誤りが生じるおそれがあります。
Q2. リフォーム費用は取得費に含まれますか?
建物の価値を高める増改築やリフォーム費用は取得費に加算できる場合があります。ただし、修繕のように現状維持のための費用は含められないなど区分があるため、領収書を保管したうえで税務署や税理士に確認するとよいでしょう。
Q3. 相続した不動産の取得費・減価償却費はどう考えますか?
被相続人が取得した時期・価格をそのまま引き継ぎ、被相続人の取得日から経過年数を数えて減価償却費を計算します。取得費が分からない場合は概算取得費(売却価格の5%)の特例を利用できます。
Q4. 土地だけを売る場合も減価償却は関係しますか?
土地は減価償却の対象外のため、土地のみを売却する場合は減価償却費の計算自体が発生しません。取得費はそのまま購入代金と取得にかかった諸費用を使います。
Q5. 減価償却費の計算を間違えるとどうなりますか?
取得費を実態より多く計算してしまうと、本来納めるべき税額より少なく申告することになり、後日の税務調査で修正申告や延滞税の対象になる可能性があります。逆に取得費を少なく見積もりすぎると、本来より多く納税してしまうことにもなるため、正確な計算が重要です。
Q6. 定額法と定率法どちらを使えばいいですか?
マイホームなど非業務用の建物は、耐用年数の1.5倍に対応する旧定額法の償却率を使う決まりになっています。賃貸用など事業用の建物も、現在は原則として定額法での償却となります。
Q7. 減価償却費の計算はいつの時点の情報を使いますか?
建物の構造・取得価額は購入時の契約書、経過年数は取得日から売却した年の1月1日までの期間を使います。売却時点ではなく「売却した年の1月1日まで」で数える点に注意しましょう。
まとめ
減価償却費は、不動産売却時の譲渡所得を正しく計算するために欠かせない要素です。非業務用の建物であれば「取得価額×0.9×償却率×経過年数」というシンプルな式で計算でき、構造ごとの法定耐用年数と償却率さえ分かれば誰でも算出できます。一方で、取得費が不明な場合や相続が絡むケースでは判断に迷う場面も多いため、不安がある場合は税理士や不動産会社への相談も検討しましょう。ハウスドゥ茨城グループでは、茨城県内4店舗で査定から売却後の確定申告に関するご相談まで幅広くサポートしていますので、お気軽にお問い合わせください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。