不動産を売ろうとすると、不動産会社や税理士から「簿価はいくらですか」と聞かれることがあります。ところが、「簿価」という言葉は会計の用語で、個人が家や土地を売るときの税金の話では別の言葉が使われています。このずれが、「簿価と取得費は同じなのか」「売却価格とどう違うのか」という混乱のもとです。
この記事では、不動産の簿価(帳簿価額)の意味を整理したうえで、個人が売るときに使う「取得費」との関係、土地と建物それぞれの考え方、法人が売るときの扱い、取得費がわからないときの対処までを、国税庁のタックスアンサー(令和8年4月1日現在法令等)に沿って説明します。税額や適用の可否を断定する記事ではありません。個別の判断は税理士や税務署にご確認ください。
結論:簿価は「帳簿に残っている金額」。個人の売却では「取得費」が近い考え方
簿価とは、会計帳簿に記録されている資産の金額(帳簿価額)のことで、売れる値段(時価・売却価格)とは別のものです。建物は使うほど・年数がたつほど帳簿上の金額が減り、土地は原則として減価償却をしないため購入時の金額が基本になります。
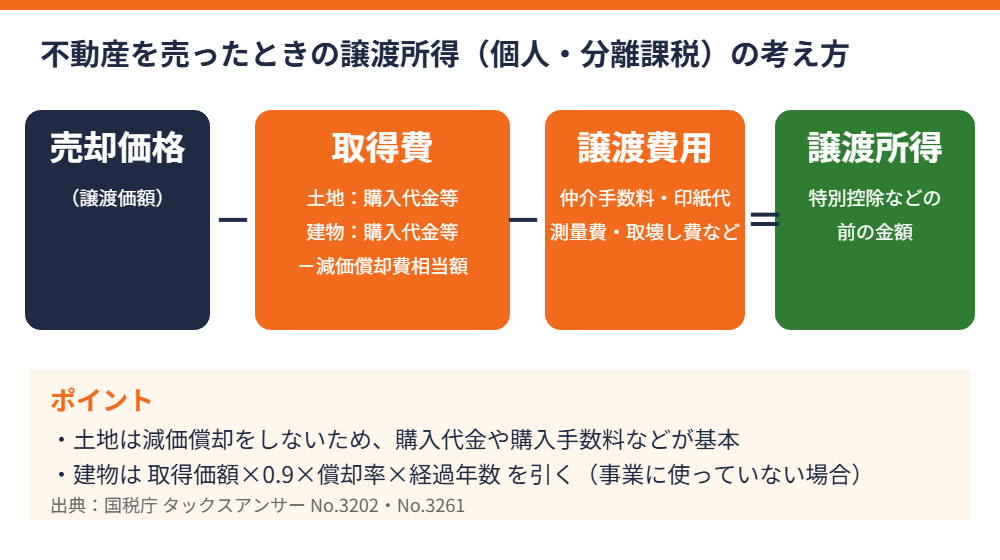
個人が自宅や相続した実家を売るときは、会計帳簿をつけていないことが多く、税金の計算では「取得費」を使います。取得費は、土地は購入代金や購入手数料など、建物は購入代金などから所有期間中の減価償却費相当額を差し引いた額です(国税庁 No.3202・No.3261)。この取得費と売却価格の差が、利益(譲渡所得)の出発点になります。
不動産の簿価(帳簿価額)とは
簿価の基本的な意味と計算式
簿価は「帳簿価額」を略した呼び方です。会社や個人事業主が持つ土地・建物について、取得したときの金額(取得価額)から、これまでに費用として積み上げてきた減価償却の累計額を引いた残りが、いまの帳簿価額になります。
式にすると「帳簿価額=取得価額-減価償却累計額」です。減価償却は、建物のように年数とともに価値が下がると考えられる資産について、取得費用を耐用年数にわたって少しずつ費用に振り分ける会計・税務の仕組みです。くわしい計算は減価償却費とは?不動産売却時の計算方法・耐用年数・償却率でも解説しています。
土地の簿価と建物の簿価は動き方が違う
土地は、使ったり時間がたったりしても物理的にすり減らないと考えるため、原則として減価償却の対象になりません。そのため、土地の簿価は購入時の金額(購入代金に付随する費用を含む場合があります)のまま推移するのが基本です。一方で建物は毎年の減価償却で簿価が下がり、耐用年数が長い構造ほど下がり方はゆるやかです。
つまり、同じ敷地・同じ建物でも、「土地は買った金額のまま、建物だけが減っていく」という前提で簿価を見る必要があります。築年数が古い家では建物の簿価が小さくなっていることが多く、売却価格との差が利益として表れやすくなります。
簿価・取得価額・取得費・時価・売却価格の違い
似た言葉が多いので、まず一覧で整理します。売却の相談で出てくる順に並べました。
| 用語 | 意味 | 主に使う場面 |
|---|---|---|
| 簿価(帳簿価額) | 帳簿に残っている資産の金額。取得価額から減価償却累計額を引いたもの | 法人・個人事業主の決算、売却損益の計算 |
| 取得価額 | 資産を取得したときにかかった金額。減価償却をしても変わらない | 減価償却の出発点、固定資産台帳 |
| 取得費 | 売った土地・建物を買い入れたときの代金や手数料などに改良費などを加えた額。建物は減価償却費相当額を引く | 個人が不動産を売ったときの譲渡所得の計算 |
| 時価 | いま市場で取引されると見込まれる価格 | 売り出し価格の検討、査定 |
| 売却価格(譲渡価額) | 実際に売買契約で決まった金額 | 譲渡所得の収入金額 |
| 評価額 | 固定資産税評価額・相続税評価額など、目的ごとに決まる価格 | 税額の算定、相続の手続き |
大切なのは、「簿価や取得費は過去の記録をもとにした金額」「時価や売却価格はいまの市場で決まる金額」という切り分けです。簿価が低くても高く売れることもありますし、簿価が高くても買い手がつかず、簿価を下回る価格で売ることもあります。いまの相場の目安は家の売却相場の調べ方が参考になります。
個人が家・土地を売るとき:簿価に近いのは「取得費」
国税庁のNo.3202では、譲渡所得の金額は「売った金額(収入金額)から取得費と譲渡費用を差し引いて」計算すると説明されています。譲渡費用とは、仲介手数料、測量費、売買契約書の印紙代、借家人に支払う立退料、建物を取り壊して土地を売るときの取壊し費用など、売るために直接かかった費用です。
土地の取得費
土地の取得費は、買い入れたときの購入代金や購入手数料などの合計額です(No.3258)。土地は減価償却をしないため、建物のような差し引き計算は不要です。購入後に支出した造成などの改良費があれば、取得費に加える扱いになります(No.3202)。
建物の取得費(事業に使っていなかった場合)
建物は、建築代金や購入代金の合計額がそのまま取得費になるわけではありません。使ったり年数がたったりして価値が下がるため、購入代金などの合計額から、所有期間中の減価償却費相当額を差し引きます(No.3261)。
自宅のように事業に使っていなかった建物は、次の算式で減価償却費相当額を求めます。
建物の取得価額 × 0.9 × 償却率 × 経過年数 = 減価償却費相当額
償却率は、建物の耐用年数の1.5倍の年数に対応する旧定額法の率で、構造ごとに国税庁が次のように示しています。
| 建物の構造 | 償却率 |
|---|---|
| 木造 | 0.031 |
| 木骨モルタル | 0.034 |
| (鉄骨)鉄筋コンクリート | 0.015 |
| 金属造①(軽量鉄骨造のうち骨格材の肉厚が3ミリメートル以下) | 0.036 |
| 金属造②(軽量鉄骨造のうち骨格材の肉厚が3ミリメートル超4ミリメートル以下) | 0.025 |
経過年数は、建物を取得してから売るまでの年数で、6か月以上の端数は1年に切り上げ、6か月未満は切り捨てます。
なお、この算式で求めた減価償却費相当額は、建物の取得価額の95パーセントが限度です(国税庁 No.3261)。
計算例:木造の家を20年所有して売る場合(説明用の仮の数字)
次の仮定で計算してみます。実際の金額は契約書や領収書で確認してください。
| 項目 | 金額・計算 |
|---|---|
| 土地の購入代金(手数料等を含む) | 2,000万円 |
| 建物の取得価額(木造・事業に使っていない) | 1,500万円 |
| 建物の減価償却費相当額(経過年数20年) | 1,500万円 × 0.9 × 0.031 × 20年 = 837万円 |
| 建物の取得費 | 1,500万円 - 837万円 = 663万円 |
| 土地と建物を合わせた取得費 | 2,000万円 + 663万円 = 2,663万円 |
| 売却価格 | 4,000万円 |
| 譲渡費用(仲介手数料・印紙代など) | 150万円 |
| 譲渡所得(特別控除などを引く前) | 4,000万円 - 2,663万円 - 150万円 = 1,187万円 |
この1,187万円が、そのまま課税される金額とは限りません。マイホームを売った場合の3,000万円の特別控除など、条件に当てはまれば差し引ける特例があります。特例の可否や税率は条件ごとに異なるため、譲渡所得税とは?計算方法・税率・3,000万円特別控除や売却益とは?不動産の売却益の計算式で確認し、最終的には税務署や税理士にご相談ください。
賃貸などの事業に使っていた建物の場合
賃貸アパートのように事業に使っていた建物は、取得してから売るまでの毎年の減価償却費の額を合計したものが、差し引く減価償却費相当額になります(No.3261)。毎年の確定申告で必要経費にしていない部分があっても、毎年の減価償却費の額を合計する点は変わりません。上の自宅用の算式とは計算方法が違うため、同じ建物でも使い方によって取得費が変わります。
法人が不動産を売るとき:帳簿価額との差が売却損益になる
会社が持つ土地・建物は、固定資産台帳に取得価額・減価償却累計額・期末の帳簿価額が記録されています。売るときは、売却価格と帳簿価額を比べて、上回れば売却益、下回れば売却損になるのが会計上の基本です。
たとえば、土地の帳簿価額が3,000万円、建物の取得価額が4,000万円で減価償却累計額が1,500万円なら、建物の帳簿価額は2,500万円、合計5,500万円です。これを6,200万円で売ると、諸費用を除いた差額の700万円が売却益として表れます(仮の数字)。実際の法人税の計算では、仲介手数料などの売却費用や、土地・建物の按分、税務上の調整が加わります。会計処理と税務処理は税理士・顧問会計事務所に確認してください。
簿価(取得費)より高く売る・低く売るとどうなるか
個人の売却では、売却価格が「取得費+譲渡費用」を上回れば譲渡所得が出ます。反対に、買ったときより安く売った場合は、一定の条件で損失を他の所得と通算できる特例があります。条件は細かく、住宅ローンの残りや居住期間などで可否が分かれるため、不動産売却の譲渡損失と損益通算で要件を確認してください。
なお、簿価や取得費を「最低ライン」として売値を決めたくなる方もいますが、市場は簿価を見て動きません。売り出し価格は、取得費ではなく周辺の成約事例や査定額をもとに決め、そのうえで手元に残る金額(税金・諸費用を引いた後)を逆算するのが現実的です。
売却のタイミングを考えるときの見方
売却のタイミングは、簿価や取得費との比較だけでは決められません。物件の価値は、築年数、周辺の需要、相場の動きによって変わるためです。見ておきたいのは、次の3点です。
- いまの査定額(時価の目安)。複数の不動産会社に査定を依頼すると、価格の幅がつかめます
- 査定額から譲渡費用と税金を引いた、手元に残る金額
- 売らずに持ち続けた場合の固定資産税・管理の手間・修繕の費用
あわせて、所有期間の区分も確認しましょう。国税庁のNo.3202では、譲渡した年の1月1日において所有期間が5年を超えるものを長期譲渡所得、5年以下のものを短期譲渡所得として、税金の計算を別々に行うと説明されています。売却の時期によって区分が変わる場合があるため、取得の日(相続の場合は被相続人の取得日)を契約書や登記の記録で確認しておくと安心です。
取得費がわからないときは「概算取得費」を使える
先祖から受け継いだ土地や、買った時期が古い物件では、購入時の資料が残っていないことがあります。国税庁のNo.3258では、取得費がわからない場合や、実際の取得費が売った金額の5パーセント相当額を下回る場合は、売った金額の5パーセント相当額を取得費にできるとされています。たとえば3,000万円で売った場合は150万円です。
ただし、これは取得費として低めの金額が使われるため、実際の取得費が大きいと税負担が重くなりかねません。まずは次の資料を探してみてください。
- 購入時の売買契約書、重要事項説明書、領収書
- 仲介手数料・登記費用・測量費などの支払いがわかる書類
- 住宅ローンの契約書、返済記録、通帳の振込記録
- 建築時の工事請負契約書、増改築・リフォームの契約書
資料が見つからない場合の考え方は、譲渡所得の取得費不明は危険!概算取得費5%の税額と対処法にまとめています。
相続した不動産の取得費はどうなる
相続や贈与で取得した土地建物を売る場合の取得費は、被相続人や贈与者がその土地建物を買い入れたときの購入代金や購入手数料などを基に計算します(国税庁 No.3270)。相続したときの時価や、相続税の評価額がそのまま取得費になるわけではない点に注意が必要です。
また、業務に使われていない土地建物を相続・贈与で取得した際に相続人が支払った登記費用や不動産取得税は、取得費に含まれます。ただし、概算取得費(5パーセント)を使う場合は、これらを取得費に含めることはできません。取得の時期も、被相続人や贈与者が取得した時期が引き継がれ、長期譲渡所得か短期譲渡所得かの判定に使われます。
マンション・戸建て・空き家で簿価の見方は変わる?
マンションの場合も、基本の考え方は戸建てと同じです。マンションは、建物の持分と、敷地を利用する権利(土地の持分)がセットになっています。売却の計算では、建物の部分は購入代金などから減価償却費相当額を差し引き、土地の持分は差し引かずに考えます。購入時の売買契約書や重要事項説明書に、建物と土地の内訳が書かれているかを確認してください。内訳が分かれていない場合の按分の方法は、税理士や税務署に確認すると安心です。
相続した戸建てが空き家になっていて、売却するか活用するか迷う方も多いでしょう。賃貸などの事業に使うと、毎年の減価償却を経費にする扱いになり、建物の帳簿上の金額は減少していきます(No.3261の事業用の考え方)。売却する場合は、まず被相続人の取得費の資料を把握したうえで、査定額と手元に残る金額を比べるのが基本です。
いずれの場合も、固定資産税評価額や相続税評価額は税額などを決めるための評価額で、簿価や売却価格とは別の金額です。市場の変動や周辺の売買事例の影響で時価は動きます。簿価だけで売却の可否を判断せず、最新の査定額で物件の価値を把握しておきましょう。
売却を決める前に確認したい5つのこと
- 購入時の契約書・領収書・ローン書類など、取得費の根拠になる資料があるか
- 土地と建物の購入価格の内訳(内訳が不明な場合は、契約書の記載や専門家に確認)
- 建物は自宅用か、賃貸など事業に使っていたか
- 相続・贈与で取得した場合、被相続人などの取得時期と取得費の資料があるか
- 査定額から、譲渡費用や税金を引いた「手元に残る金額」の見込み
この5点が整理できていると、査定の相談がスムーズになります。資料が足りなくても、相談の段階で探し方をお伝えできます。
よくある質問
Q1. 簿価と取得費は同じ意味ですか?
近い考え方ですが、同じではありません。簿価は会計帳簿に残っている帳簿価額で、法人や個人事業主の決算で使われます。取得費は、個人が不動産を売ったときの譲渡所得の計算で使う税務上の言葉で、建物は購入代金などから減価償却費相当額を差し引いて求めます。
Q2. 土地の簿価は下がりますか?
土地は原則として減価償却をしないため、帳簿価額は購入時の金額が基本で、年数だけでは下がりません。建物だけが減価償却で下がります。
Q3. 売却価格が簿価より低いと損ですか?
帳簿上は売却損になりますが、それだけで「損をした」とは言い切れません。簿価は過去の記録で、売却価格は市場で決まります。家の維持費・固定資産税の負担や、空き家のまま放置するリスクと比べて判断するのが一般的です。
Q4. 購入時の契約書をなくしました。簿価(取得費)はどうなりますか?
取得費がわからないときは、売った金額の5パーセント相当額を取得費にできます(国税庁 No.3258)。ただし低めになりやすいため、ローンの返済記録、通帳、購入時の不動産会社への照会などで実際の金額を裏づけられないか、まず探すことをおすすめします。
Q5. 相続した家の簿価はいくらになりますか?
相続時の評価額ではなく、被相続人が買い入れたときの購入代金や手数料などを基に計算します。建物は所有期間中の減価償却費相当額を差し引きます(国税庁 No.3270・No.3261)。資料がない場合は概算取得費を使うことができます。
Q6. 売却益や税金はどこに相談すればいいですか?
税額の最終判断や申告は、税務署や税理士にご相談ください。不動産の査定や売却の進め方は、地域の不動産会社が対応できます。
まとめ:簿価は「過去の記録」、売却は「いまの価格」。両方を並べて判断を
簿価(帳簿価額)は帳簿に残る過去の金額、個人の売却ではそれに近い「取得費」が使われ、建物は減価償却費相当額を引き、土地はそのままです。売却価格は市場で決まるため、簿価とは切り離して査定額を確認し、取得費・譲渡費用・税金を引いた手元に残る金額で判断すると、後悔の少ない売却につながります。
ハウスドゥ茨城(つくば・水戸・取手・守谷の4店舗)では、不動産の売却査定のご相談を承っています。購入時の資料が見当たらない、取得費がわからないといった段階でも構いません。税額の最終判断は税理士・税務署の確認が必要ですが、売却の進め方や必要書類の整理をお手伝いします。お電話は0120-565-072、査定のお問い合わせはこちらからどうぞ。
【出典】国税庁 タックスアンサー No.3202「譲渡所得の計算のしかた(分離課税)」、No.3258「取得費が分からないとき」、No.3261「建物の取得費の計算」、No.3270「相続や贈与によって取得した土地・建物の取得費と取得の時期」(いずれも令和8年4月1日現在法令等。2026年10月31日に内容を確認)。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。