「老後資金のために自宅を担保にお金を借りられるリバースモーゲージを、マンションでも使えるのか」「戸建てだけの商品ではないか」と調べている方は少なくありません。結論から言うと、マンションが対象になるかどうかは、商品と取扱金融機関ごとに決まります。ひとつの答えで言い切れないのが実情です。
この記事では、リバースモーゲージの基本の仕組み、住宅金融支援機構と民間金融機関が提供する「リ・バース60」の公開条件、マンションで確認すべき点、そして通常の売却・リースバック・住み替えとの比べ方を整理します。住宅金融支援機構の公式ページ(2026年11月1日に確認)に書かれていることと、書かれていないことを分けて説明します。融資の可否や金額を断定する記事ではありません。
結論:マンションが使えるかは「金融機関への事前確認」が出発点
リバースモーゲージは、自宅(住宅と土地)を担保に融資を受け、元金は借りた人が亡くなったときなどに返す仕組みが一般的です。存命中の利息の扱いは商品ごとに異なり、毎月利息だけを支払う方式(利払方式)のほか、利息を元金に組み入れていく方式(元加方式)などがあります。商品の条件(年齢、対象住宅、融資額、金利)は金融機関ごとに異なり、住宅金融支援機構のリ・バース60のページにも「金融機関ごとに異なる」と明記されています。
同ページには、戸建てとマンションを区別する記載も、マンションの条件を示す記載も見当たりません。そのため「マンションなら必ず使える」「使えない」とは言えず、お住まいのマンションを担保にできるか、評価額がいくらになるかを、取扱金融機関に確認する必要があります。
リバースモーゲージとは|仕組みを図で確認
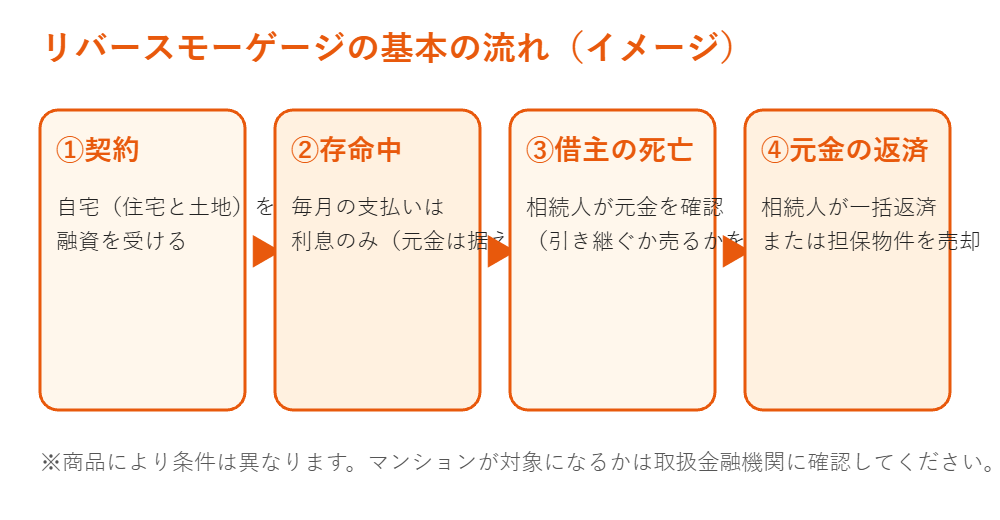
基本の流れ
契約時に自宅を担保にして融資を受けます。存命中の利息は、毎月利息のみを支払う方式や、利息を元金に組み入れる方式など、商品ごとに異なります。下の図は、リ・バース60のように利息のみを支払うタイプのイメージです。借りた人が亡くなったあと、相続人が元金を一括で返すか、担保にした自宅を売った代金で返します。
通常の住宅ローンとの違い
通常の住宅ローンは元金と利息を毎月返していきますが、リ・バース60のように毎月は利息のみを支払うタイプは、存命中の負担が抑えられ、年金収入が中心の方でも利用しやすい設計とされています。一方で、元金は減らないまま残るため、最終的には自宅を残すのか、売って返すのかという判断が必ず訪れます。
リ・バース60の公開条件|住宅金融支援機構のページから
リ・バース60は、住宅金融支援機構と提携する民間金融機関が提供する、高齢者向けの住宅ローンです。機構の公開ページ(利用条件・商品概要)に書かれている主な内容は次のとおりです。以下の表はリ・バース60の条件であり、リバースモーゲージ全般の条件ではありません。
| 項目 | 公開ページの内容(要点) |
|---|---|
| 申込人の年齢 | 借入申込日現在で満60歳以上。満50歳以上60歳未満でも利用できるが、融資限度額が異なる |
| 資金の使いみち | 住宅の建設・購入(セカンドハウスを含む)、リフォーム、住宅ローンの借換え、サービス付き高齢者向け住宅の入居一時金など。生活資金や投資用物件の取得資金には使えない |
| 毎月の返済 | 利息のみ |
| 元金の返済 | 契約者の死亡時に、相続人が一括返済するか、担保物件(住宅と土地)を売却して返済する。連帯債務の場合は、主債務者と連帯債務者の双方が亡くなった時点が対象 |
| 融資限度額 | 担保評価額の50%または60%(1億2,000万円以下、所要資金以内)。満50〜59歳は30%。長期優良住宅の場合は区分が異なる |
| 対象住宅の要件 | 新耐震基準(昭和56年6月1日以後の基準)相当の耐震性があり、法令を守った建物であること(検査済証等で確認) |
| 金利・商品内容 | 変動と全期間固定のタイプがあり、金利や条件は金融機関ごとに異なる |
このうち、マンションを検討する人が特に見ておきたいのは、新耐震基準相当であること、検査済証などで法令に適合していると確認できること、担保評価額が融資額を左右することです。古い分譲マンションや、手元に書類が残っていない場合は、早めに金融機関へ相談しておくと見通しが立てやすくなります。
金融機関ごとにマンションの扱いは異なる|公式ページの具体例
同じリバースモーゲージでも、マンションの扱いや利息の方式は金融機関で異なります。2026年11月1日に各社の公式ページで確認できた例を挙げます。推奨や順位付けではなく、条件が全国一律ではないことを示す例です。
| 金融機関(公式ページ) | 公式ページの記載(要点) |
|---|---|
| 東京スター銀行 | 戸建てもマンションも対象になる旨が案内されている(条件付き。事業・投資目的の資金は対象外) |
| 三井住友銀行(SMBC) | よくある質問で、分譲マンションでも借り入れできると案内されている |
| 琉球銀行 | 商品概要でマンションは対象外とされ、利息を元金に加える方式と利息を支払う方式が分かれている |
対象地域、年齢、融資額、担保評価などの条件も商品ごとに異なります。上の例は茨城県で同じ条件で使えることを示すものではないため、検討する金融機関に直接確認してください。
マンションで使うときに確認したい5つのこと
1. 取扱金融機関がマンションを担保として扱うか
機構のページには区別の記載がないため、金融機関に「区分所有のマンションを担保にできるか」を直接確認します。茨城県内で取り扱う金融機関は、機構の取扱金融機関ページから検索できます。
2. 担保評価額(土地と建物の評価)
融資限度額は担保評価額を基準に決まります。マンションは土地の持分が小さく、建物の評価は築年数の影響を受けやすいため、想定より評価が低くなる場合があります。借りられる見込み額は、必ず金融機関の審査で確認してください。
3. 管理費・修繕積立金・固定資産税は別に払い続ける
毎月の返済が利息のみでも、マンションの管理費・修繕積立金、固定資産税などの負担はなくなりません。将来の修繕積立金の値上がりや一時金も含めて、年金収入で払い続けられるかを試算しておくことが大切です。
4. 金利タイプと元金の見通し
変動金利では、金利が上がると毎月の利息負担も増えます。元金は存命中に減らないため、長生きしたときに元金と評価額の関係がどうなるかも確認ポイントです。
5. 返済タイプ(ノンリコース型・リコース型)
機構のページでは、担保を売却しても残債が残った場合の扱いが異なる2つのタイプが説明されています。ノンリコース型では相続人は残債を返す必要がなく、リコース型では相続人が返済義務を負います。なお、ノンリコース型で免除された残債が税金の対象になる可能性が示されているため、税務署や税理士にも確認してください。
リバースモーゲージのメリットとデメリット
メリット
リ・バース60のように毎月の返済が利息のみで済むタイプは、年金収入が中心の方でも資金計画を立てやすいことが一つ目です。住み慣れた自宅に住み続けながら、リフォーム資金や住み替え資金を準備できる点、相続人が一括返済すれば自宅を残せる点も挙げられます。
デメリット
元金が減らないため、変動金利で金利が上がると利息の負担が増えます。担保評価額が下がった場合の扱いや、融資の契約内容は商品ごとに異なり、不動産の評価も金融機関で差が出ることがあります。相続のときに、相続人が一括返済するか売却するかの判断を迫られる点にも注意が必要です。契約前に、返済条件と担保評価額が下がったときの扱いを必ず書面で確認してください。
相続人への影響|自宅を残すか、売って返すか
借りた人が亡くなると、相続人は元金を一括返済して自宅を引き継ぐか、自宅を売って返済するかを選びます。マンションを引き継ぐ場合は、相続登記、管理費の精算、名義変更の手続きなど、売却とは別の対応が必要です。家族と事前に話し合い、「残す前提なのか、いずれ売る前提なのか」を共有しておくと、あとで慌てずに済みます。
リバースモーゲージ・売却・リースバック・住み替えの比較
| 方法 | 住まいは | 資金の入り方 | 主な注意点 |
|---|---|---|---|
| リバースモーゲージ(リ・バース60など) | 住み続けられる | 借入(融資)。使いみちの制限あり | 利息負担、評価額次第の融資額、相続時の返済 |
| 通常の売却 | 売却後は引っ越し | 売却代金が一括で入る | 譲渡所得の税金、住み替え先の確保 |
| リースバック | 賃貸として住み続ける | 売却代金が入る | 家賃負担、買い戻しの条件 |
| 住み替え(売却して小さな住まいへ) | 住み替える | 売却代金から新居費用を引いた残り | 売却と購入のタイミング調整 |
「ずっと今のマンションに住みたい」ならリバースモーゲージやリースバック、「管理費や修繕の負担そのものを減らしたい」なら売却や住み替えが検討対象になります。リースバックについては後悔しないリースバックの仕組み|5つの注意点、住み続ける方法の全体像は不動産売却で住み続ける3つの方法で解説しています。
リバースモーゲージが向く人・向かない人
向く可能性があるのは、今の住まいに住み続けたい意向が強く、年金収入などで管理費・修繕積立金・利息を払い続けられる見込みがあり、家族と相続の方針を共有できている方です。向かない可能性があるのは、生活費そのものを借入で賄おうとしている場合(リ・バース60は生活資金に使えません)、新耐震基準や書類の要件を満たせない場合、将来の金利上昇や評価額の下落に耐えられない場合です。
売却と比べて判断する手順
まず、今のマンションの売却査定額を把握します。借りられる額は担保評価額の一部にとどまりますが、売却ならその時点の市場価格に近い金額が手元に入ります。次に、金融機関に融資の見込み額と条件を確認し、売却した場合の手取り(仲介手数料・税金・住宅ローン残債を引いた額)と並べて比べます。借入には利息が、売却には引っ越しと住み替え費用がかかるため、住み続ける年数と家族の意向も加味して選びます。比較の考え方は家・不動産を担保にするとは?不動産担保ローンの仕組みと売却との違いも参考にしてください。
よくある質問
マンションでもリバースモーゲージは使えますか?
商品と金融機関によります。住宅金融支援機構のリ・バース60のページには、戸建てとマンションを区別する記載がなく、条件は金融機関ごとに異なるとされています。担保にできるかどうかは取扱金融機関に確認してください。
何歳から利用できますか?
リ・バース60では、借入申込日現在で満60歳以上が対象です。満50歳以上60歳未満でも利用できますが、融資限度額が異なります。民間金融機関の独自商品は年齢条件が異なる場合があります。
生活費に使えますか?
リ・バース60は、生活資金や投資用物件の取得資金には使えません。住宅の購入、リフォーム、住宅ローンの借換えなど、住まいに関する資金が対象です。
借りた人が亡くなったら、元金はどうなりますか?
相続人が元金を一括返済して住宅を引き継ぐか、担保にした住宅と土地を売却して返済します。ノンリコース型では売却しても残債が残った場合に相続人は返済不要、リコース型では相続人が返済義務を負います。
リバースモーゲージとリースバックはどちらが得ですか?
一概には言えません。リバースモーゲージは借入で所有を続け、リースバックは売却して賃貸で住み続ける方法です。利息、家賃、将来の相続、資金の使いみちを並べて比べてください。
売却したほうがよいケースは?
管理費や修繕積立金の負担を減らしたい、まとまった資金で住み替えたい、相続人に負担を残したくないといった場合は、売却や住み替えのほうが合うことがあります。売却査定額を知ったうえで比べるのが確実です。
まとめ:使えるかの答えは「商品条件の確認」と「売却との比較」で決まる
マンションでリバースモーゲージが使えるかは、金融機関と商品ごとに異なります。機構のリ・バース60では、年齢・資金の使いみち・新耐震基準相当などの条件が公開されていますが、マンション固有の条件は公開ページに記載がないため、取扱金融機関への確認が欠かせません。借入と売却の両方の数字を並べて比べると、納得して選びやすくなります。
ハウスドゥ茨城(つくば・水戸・取手・守谷の4店舗)では、マンションの売却査定や住み替えのご相談を承っています。まずは今の価値を知りたい段階でも構いません。融資や税金の最終判断は金融機関・税理士にご確認いただきつつ、売却した場合の見通しをお伝えします。お電話は0120-565-072、査定のお問い合わせフォームからもどうぞ。
参考にした公的資料
住宅金融支援機構「リ・バース60」、同「ご利用条件」、同「取扱金融機関」(いずれも2026年11月1日に内容を確認)。商品内容は金融機関ごとに異なり、変更されることがあります。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。