再建築不可の土地を持て余している、コストを抑えて別荘や離れを建てたい——そんな場面で候補にあがるのが「トレーラーハウス」です。よく「トレーラーハウスなら固定資産税がかからない」と言われますが、これは条件付きの話であり、設置の仕方によっては通常の家屋と同じように固定資産税が課税されることがあります。この記事では、トレーラーハウスにかかる税金の判定基準と、再建築不可地での活用における注意点を整理します。
トレーラーハウスとは?定義と全体像
トレーラーハウスの3つの条件
業界団体である日本トレーラーハウス協会の解説によれば、トレーラーハウスとして扱われるためには次の3条件を満たす必要があるとされています。
- 道路運送車両法で定められた自動車(被牽引車)であること
- 土地に定置して利用するが、定着してはならないこと
- 随時かつ任意に移動できる状態で設置し、それを継続すること
つまり「タイヤが付いていて見た目は住宅」というだけでなく、法律上は車両としての要件を維持し続けることが前提になっています。
ユニットハウス・コンテナハウスとの違い
基礎の上に据え付けて使う「ユニットハウス」や「コンテナハウス」は、多くの場合、土地に定着した簡易建造物とみなされ、登記の有無にかかわらず固定資産税の対象になります。トレーラーハウスとの最大の違いは「車両として移動可能な状態を維持しているかどうか」です。
固定資産税がかかる/かからないの判定基準
課税対象外になりやすいケース
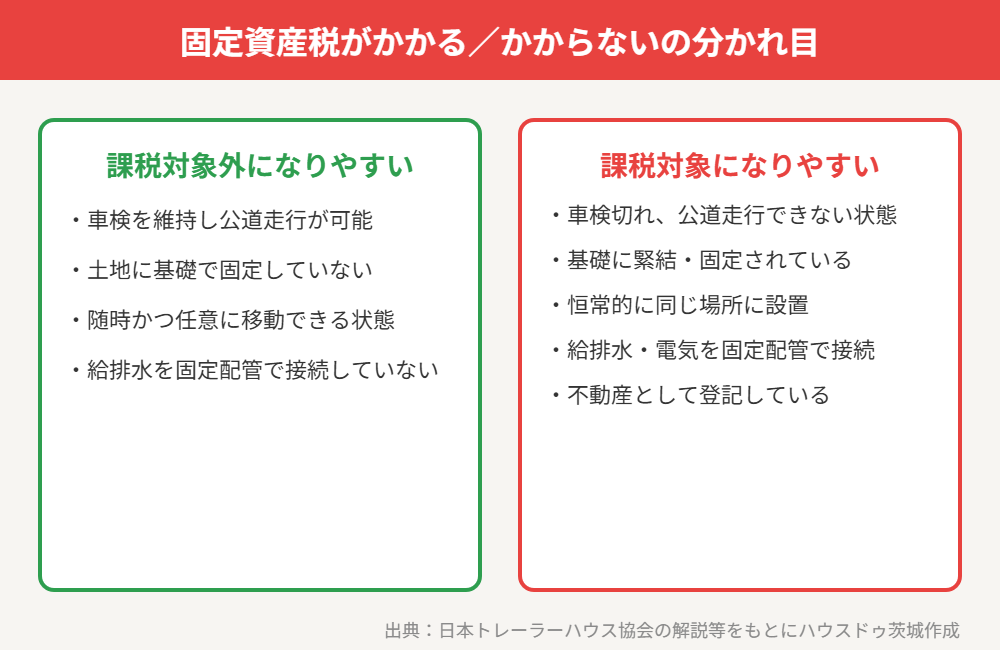
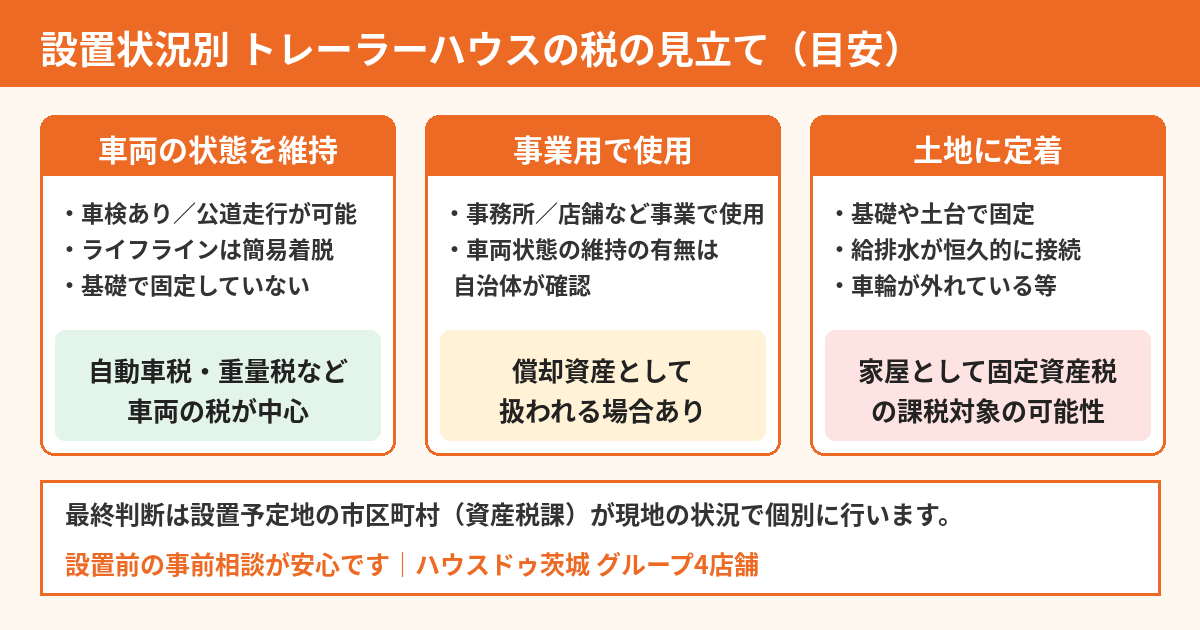
車検を維持して公道走行が可能な状態を保ち、土地に基礎で固定せず、給排水も固定配管で恒久的に接続していない場合は、「随時移動可能な車両」として扱われ、固定資産税の対象外となる可能性が高くなります。
課税対象になりやすいケース
反対に、車検が切れて公道を走行できない状態が続いている、コンクリート基礎に緊結している、給排水・電気を固定配管で接続している、不動産として登記しているといった状態は、「土地に定着した建造物」と判断され、固定資産税(家屋にかかる部分)の対象になりやすいとされています。日本トレーラーハウス協会の解説でも「不動産登記をした場合、固定資産税の課税対象になる」「登記されていない建築物・簡易建造物も固定資産税の対象になる」と明記されています。
最終判断は自治体の資産税課による個別判断
上記はあくまで一般的な判定の目安であり、最終的な課税・非課税の判断は設置予定地の市区町村(資産税課)が現地の設置状況を確認したうえで個別に行います。設置前に自治体へ相談しておくことをおすすめします。
かかる税金の種類
車検を維持している場合:自動車税・重量税
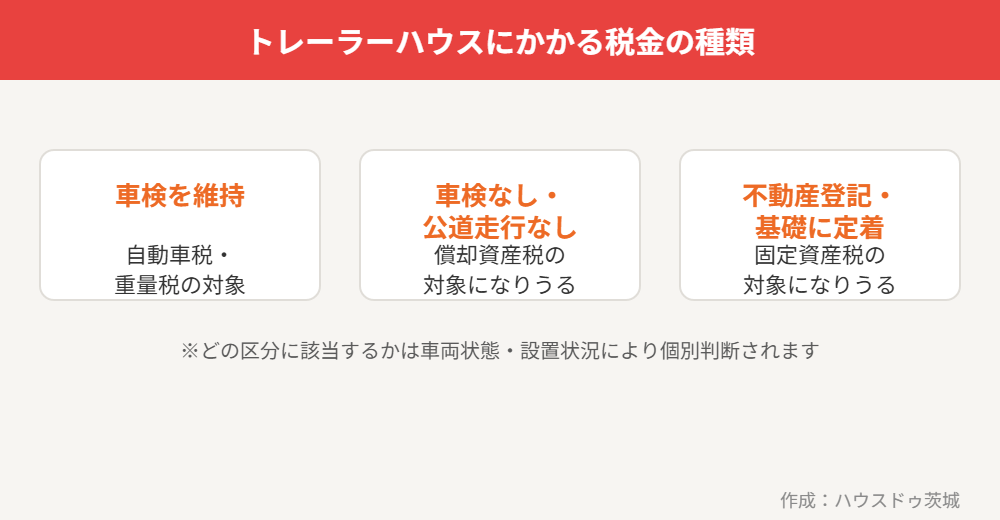
保安基準の範囲内で車検を取得しているトレーラーハウスは、通常の被牽引車と同様に自動車税・自動車重量税の対象になります。
車検なし・公道走行なしの場合:償却資産税
車検のない大型特殊自動車(被牽引大型トレーラ)として私有地に定置し公道を走行しない場合は、自動車税の対象から外れる一方で、事業用資産として償却資産税(固定資産税の一種)の対象になり得ます。
土地に定着・登記した場合:固定資産税(家屋分)
不動産として登記した場合や、実質的に土地に定着した建造物と判断された場合は、通常の住宅と同様に固定資産税(家屋分)が課税されます。
再建築不可地でのトレーラーハウス活用
「再建築不可=建てられない」を回避する手段として注目される理由
接道義務を満たさないなどの理由で建築確認を受けられない再建築不可の土地は、通常は建物を新築できません。トレーラーハウスは建築基準法上の「建築物」に該当しない車両として扱われる限り、建築確認が不要になる場合があるため、活用策の一つとして注目されています。
建築物とみなされるリスクにも注意
ただし、車両としての要件(随時移動可能な状態の維持)を満たさなくなれば、建築基準法上も「建築物」とみなされ、無許可の建築物として是正指導の対象になるおそれがあります。再建築不可物件の活用や売却を検討する場合は、トレーラーハウス以外の解決策とあわせて比較することが大切です。再建築不可物件そのものの売却・買取の考え方は「再建築不可物件を買って後悔|よくある7つの理由と売却での解決法」でも解説しています。
費用の目安
本体価格
トレーラーハウスの本体価格は、規模や仕様によって数百万円台から1千万円を超えるものまで幅があります。中古品であればより低価格で導入できるケースもあります。
設置・ライフライン接続費用
設置場所までの運搬費、給排水・電気の引き込み工事費、車輪止めや簡易基礎の設置費などが別途必要です。ライフラインの接続方法によっては「定着している」と判断されやすくなる点にも注意が必要です。
維持費(車検・税金)
車検を維持する場合は数年ごとの車検費用と自動車税・重量税、車検を維持しない場合は償却資産税や固定資産税が継続的な費用として発生します。どちらの区分になるかで年間コストが大きく変わるため、事前の試算が重要です。
トラブル・注意点
住宅ローンを組みにくい
トレーラーハウスは不動産として登記されていない場合、金融機関の住宅ローンの担保対象にならないことが多く、購入時はローン以外の資金調達方法(自動車ローン、現金一括等)を検討する必要があります。
都市計画法・建築基準法上の規制
市街化調整区域など、建築物の建築が制限されているエリアでは、トレーラーハウスであっても実質的に建築物とみなされれば同様の規制がかかる可能性があります。設置前に自治体の建築指導課への確認が欠かせません。
売却時の評価が難しい
トレーラーハウスは通常の住宅に比べて査定・評価の実績が少なく、売却時に買主が見つかりにくい、住宅ローンが使えないぶん現金購入層に限られるといった制約があります。
用途別に見るトレーラーハウスの扱い:住居・事務所・事業用
同じトレーラーハウスでも、住居として使うか、事務所や店舗など事業に使うかで、税金の見方や確認先が変わることがあります。とくに事業で使用する場合は、固定資産税(家屋)だけでなく、償却資産としての扱いも自治体に確認しておきたいポイントです。
| 用途 | 税金の考え方(目安) | 確認したいこと |
|---|---|---|
| 住居用 | 車両状態を保てば車両の税が中心。土地に定着すれば家屋として課税される可能性 | 車検・ライフラインの接続方法・基礎の有無 |
| 事務所・店舗用 | 事業で使う資産として償却資産の申告対象になる場合がある | 資産税課での事前相談・申告の要否 |
| 事業用(倉庫・作業場など) | 用途や設置状況により扱いが異なるため個別判断 | 用途・設置期間・移動の実態 |
※上表はあくまで一般的な目安です。実際の扱いは設置する市区町村ごとの判断になります。
シャーシ(車台)と車輪が果たす役割
シャーシがあるだけでは判断できない
トレーラーハウスの特徴は、シャーシ(車台)と車輪を備え、牽引して移動できる点にあります。ただし、シャーシや車輪が付いているからといって、必ず課税対象外になるわけではありません。
車輪を外す・基礎に固定する場合の注意
車輪を外して土台に載せたり、コンクリート基礎にアンカーで固定したりすると、土地に定着した建物と見られる可能性が高まります。ライフライン(給水・排水・電気・ガス)も、簡易に取り外せる接続か、地中に埋設した恒久的な配管かで見られ方が変わります。
設置前に準備したい資料と確認のポイント
固定資産税の扱いは設置状況の事実関係で決まるため、設置前の準備が重要です。次の資料をそろえて相談すると、自治体の担当窓口でも話がスムーズに進みます。
- トレーラーハウスの仕様書・図面(サイズ・重量・シャーシの構造がわかるもの)
- 車検証、またはその取得予定がわかる資料
- 設置予定地の配置図(基礎の有無・ライフライン接続の方法を記載)
- 使用目的(住居・事務所・店舗など)と使用期間の見込み
- 土地の登記事項証明書・公図(再建築不可かどうかの確認に使用)
あわせて、建築基準法上の扱いは建築指導課、税金は資産税課と、相談先が分かれる点にも注意が必要です。
再建築不可地・活用か売却かを迷ったときの考え方
トレーラーハウスの活用は、規制や税金の確認、設置費用、売却時の評価の難しさなど、検討事項が多い選択肢です。維持管理の手間を考えると、売却や買取という出口も比較しておくと安心です。再建築不可物件の考え方は再建築不可物件の買取理由と業者の選び方、土地や建物の片付けを含めた売却は空き家の片付け費用と業者の選び方、あわせて残置物の撤去費用と譲渡費用もご参考ください。
茨城県内での対応・4店舗体制
ハウスドゥでは、つくば市・水戸市・取手市・守谷市の茨城県内4店舗で、再建築不可物件や訳あり土地の売却・買取相談に対応しています。「再建築不可の土地をトレーラーハウスで活用しようか、それとも売却しようか迷っている」という段階でも、まずは選択肢の整理からご相談いただけます。
よくある質問(FAQ)
Q1. トレーラーハウスなら絶対に固定資産税はかかりませんか?
A. いいえ。車検を維持し、随時移動可能な車両としての状態を保っている場合に限り課税対象外となる可能性が高くなるという話であり、設置状況によっては通常の家屋と同様に固定資産税がかかります。
Q2. トレーラーハウスの車検はどのくらいの頻度で必要ですか?
A. 一般的な被牽引車としての車検制度に準じます。車種・区分によって異なるため、購入・レンタル元の販売店やトレーラーハウス協会加盟企業に確認することをおすすめします。
Q3. 再建築不可の土地なら必ずトレーラーハウスを置けますか?
A. いいえ。都市計画法上の用途地域や、自治体の条例、給排水インフラの有無など、土地ごとに個別の制約があります。設置前に自治体への事前確認が必須です。
Q4. トレーラーハウスに住民票を移せますか?
A. 居住実態があれば住民票の移動自体は可能なケースが多いですが、市区町村の窓口での個別確認が必要です。固定資産税の判定とは別の手続きになります。
Q5. 固定資産税がかかるかどうかは誰が最終判断しますか?
A. 設置予定地を管轄する市区町村の資産税課が、現地の設置状況(基礎の有無、ライフラインの接続方法、移動可能性など)を確認したうえで個別に判断します。
Q6. 事務所として使うトレーラーハウスの税金は住居用と違いますか?
A. 事務所や店舗など事業用の場合、償却資産として申告の対象になる場合があるなど、住居用とは確認すべき点が異なります。設置予定地の資産税課に事前に確認するのが確実です。
Q7. シャーシや車輪を外すと固定資産税の扱いは変わりますか?
A. 車輪を外したり基礎に固定したりすると、土地に定着したものと見られ、家屋として課税される可能性が高まります。設置方法を変える前に自治体へ相談してください。
Q8. 設置前にどんな資料を用意すればよいですか?
A. 仕様書・図面、車検証(または取得予定の資料)、設置予定地の配置図、使用目的と期間の見込みなどがあると相談がスムーズです。
まとめ
トレーラーハウスの固定資産税は「かかる・かからない」の二択ではなく、車両としての移動可能性を維持しているかどうかで判定が分かれます。再建築不可地の活用策として検討する場合は、税金だけでなく建築基準法・都市計画法上の規制やローンの組みにくさもあわせて確認し、売却という選択肢とも比較することをおすすめします。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。