「再建築不可物件を購入したいけれど、住宅ローンは通るのだろうか」——中古の戸建てや土地を探していると、価格の安さに惹かれて再建築不可物件が候補に挙がることがあります。しかし、住宅ローンの審査で不利になりやすいと聞き、二の足を踏んでいる方も多いのではないでしょうか。この記事では、再建築不可物件でなぜ住宅ローンが通りにくいのか、それでも融資を受ける方法、審査を通りやすくするポイントまで解説します。
再建築不可物件とは|なぜ住宅ローンが通りにくいのか
再建築不可物件とは、今建っている建物を取り壊すと、同じ場所に新しく建物を建てられない土地のことです。
接道義務を満たしていないと再建築できない
建築基準法では、建物の敷地は幅員4m以上の道路に2m以上接していなければならないという「接道義務」が定められています。この条件を満たさない土地は、原則として建築確認を受けられず、再建築ができません。
金融機関が評価額を低くみなすため
住宅ローンは、万が一返済できなくなった場合に金融機関が担保不動産を売却して資金を回収することを前提に組まれています。再建築不可物件は将来的に建て替えができず、売却時の需要も限られるため、担保としての評価額が低くみなされ、希望額の融資が受けられなかったり、審査に通らなかったりすることがあります。
再建築不可物件で使えるローンの選択肢
再建築不可物件だからといって、融資をまったく受けられないわけではありません。選択肢を知っておくことが大切です。
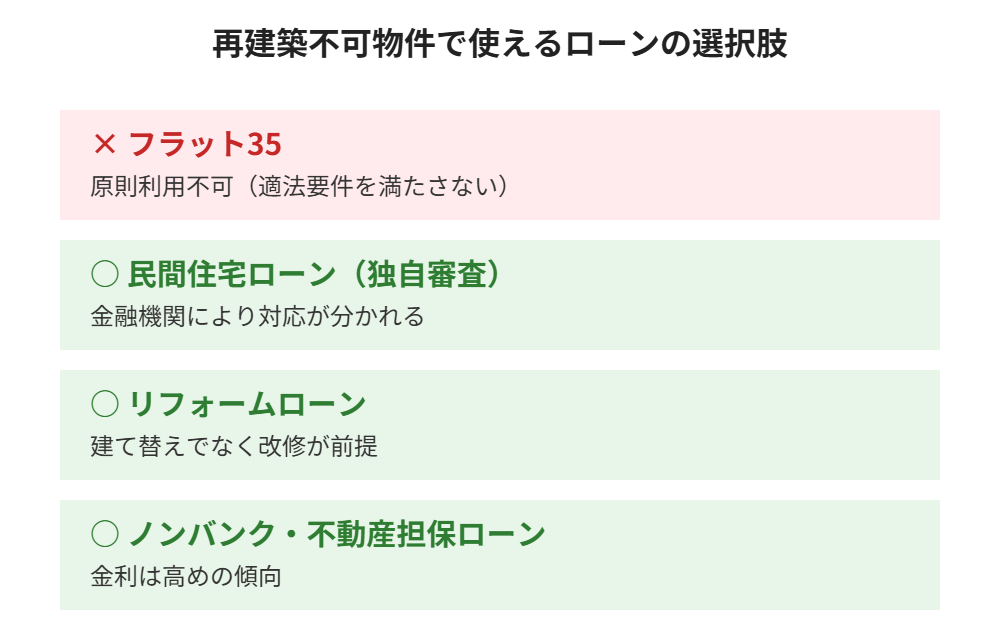
フラット35は基本的に利用できない
フラット35は「取得する住宅が適法であること」が条件のひとつになっており、再建築不可物件はこの条件を満たせないため、原則として利用できません。
民間の住宅ローン(金融機関の独自審査)
民間の銀行・信用金庫の中には、独自の審査基準で再建築不可物件にも融資を行っているところがあります。ただし、審査は個々の金融機関の判断によるところが大きく、必ず通るとは限りません。
リフォームローン
建て替えではなく、既存の建物を活かすリフォームであれば、リフォームローンが選択肢になります。特に、比較的新しく老朽化の程度が低い建物には向いています。ただし建て替えを前提とした資金使途には使えません。
ノンバンク・不動産担保ローン
銀行の住宅ローンが難しい場合、ノンバンク(信販会社など)の不動産担保ローンやフリーローンを利用する方法もあります。ただし、一般的に住宅ローンより金利が高くなる傾向があります。
再建築不可物件でも融資が通りやすくなる条件
すべての再建築不可物件が一律に融資を断られるわけではなく、状況によって通りやすさが変わります。
43条2項2号(但し書き道路)の許可が見込める場合
接道義務を満たさない土地でも、周囲に広い空地があり、交通・安全・防火・衛生上支障がないと特定行政庁が認め、建築審査会の同意を得られれば、例外的に建築が認められる「43条2項2号(旧43条但し書き)」という制度があります。将来この許可が見込める土地は、金融機関の評価が上がることがあります。
隣地とセットで購入し接道義務を満たすケース
隣接する土地を一緒に購入する、あるいは隣地の一部を買い増すことで接道義務を満たし、再建築可能な状態にできる場合があります。この見込みが立てば、融資審査でも有利に働くことがあります。
担保評価を土地単体でなく総合的に見てもらえる場合
申込者の年収や勤続年数、他の担保となる資産の有無など、物件の評価以外の要素が総合的に評価され、融資が通るケースもあります。
審査を有利に進めるための準備と流れ
再建築不可物件で融資を申し込む際は、通常の住宅ローンより丁寧な事前準備が求められます。
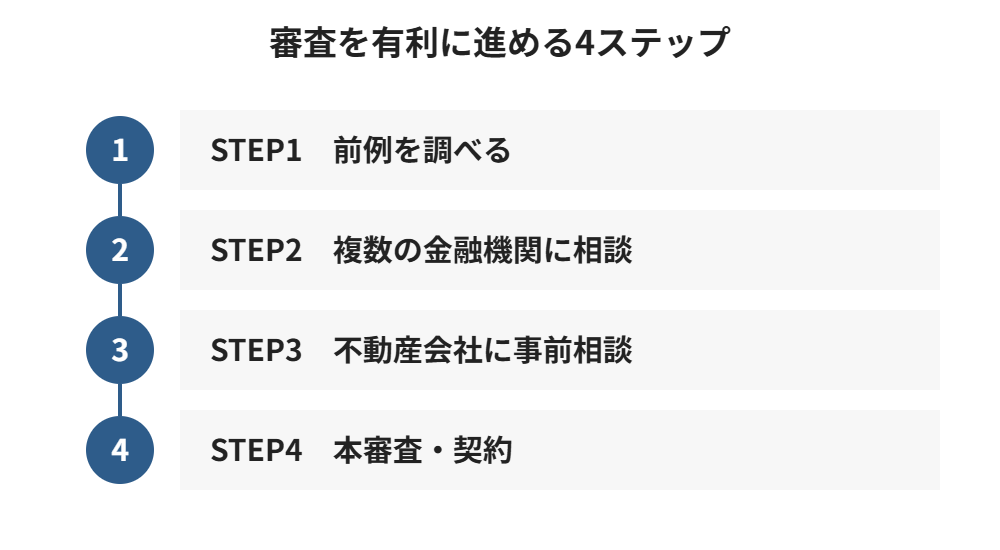
STEP1 前例を調べる
購入したいエリアで、同じような形状の土地に過去43条但し書き許可が下りた前例があるかを調べておくと、審査での説明材料になります。
STEP2 複数の金融機関に相談する
再建築不可物件への融資姿勢は金融機関によって大きく異なります。1行で断られても、地方銀行や信用金庫など複数の窓口に相談することが重要です。
STEP3 不動産会社に事前相談する
再建築不可物件の取り扱い実績がある不動産会社であれば、融資に前向きな金融機関を紹介してもらえることがあります。
STEP4 本審査・契約
事前審査を通過したら、必要書類を揃えて本審査に進みます。融資が正式に決定したら契約という流れになります。
金利・諸費用面で知っておきたいこと
再建築不可物件のローンは、一般的な住宅ローンと比べて条件面で不利になりやすい傾向があります。
金利が高めに設定されやすい
担保評価が低いとみなされる分、通常の住宅ローンより金利が高く設定されたり、借入可能額が低く抑えられたりすることがあります。特にノンバンクの不動産担保ローンは、銀行の住宅ローンより金利が高くなる傾向がある点に注意が必要です。
諸費用は通常物件と大きく変わらない
登記費用や印紙税、事務手数料などの諸費用については、通常の不動産取引と大きな違いはありません。ただし、金融機関によっては再建築不可物件向けに追加の調査費用がかかる場合もあるため、事前に確認しておきましょう。
再建築不可物件を購入・所有するときの注意点
融資が受けられたとしても、再建築不可物件ならではの注意点があります。
大規模なリフォームにも制限がある場合がある
建て替えはできなくても、リフォームは可能です。ただし建築確認が必要な大規模な増改築は制限されることがあるため、事前に自治体や建築士へ確認することが大切です。
将来の売却でも同じ課題に直面する
自分が購入時に融資で苦労したのと同様、将来売却する際も、次の買主が住宅ローンを組みにくいという課題は残ります。売却を見据えるなら、現金で購入できる買主や、再建築不可物件を専門に扱う買取業者も視野に入れておくと安心です。買取の詳しい仕組みは再建築不可物件の買取|なぜ売れる?業者選びのコツで解説しています。
売却する側から見た再建築不可物件と住宅ローンの関係
ここまでは「買う側」の融資を中心に説明してきましたが、実は「売る側」にとっても住宅ローンは大きな問題です。再建築不可物件は、買主が一般的な住宅ローンを使いにくいため、購入できる人が現金購入や特殊なローンを使える人に限られやすく、結果として買い手の数が少なくなる傾向があります。
買主のローンが通らないと売却期間が長引きやすい
通常の戸建てであれば、買主の多くは金融機関の住宅ローンを使って購入します。一方、再建築不可物件は担保評価が低く見られやすいため、融資が受けられないケースが少なくありません。そのため一般の仲介で売り出しても、問い合わせ自体が少なく、成約まで時間がかかることがあります。価格は物件ごとの条件(接道状況・建物の状態・立地)で大きく変わるため、まず個別に査定を受けることが大切です。
売却方法ごとの特徴と向くケース
| 売却方法 | 買主のローン | 特徴 | 向くケース |
|---|---|---|---|
| 一般の仲介 | 融資が通れば利用可 | 時間はかかるが、条件が合えば高く売れる可能性 | 43条2項2号の許可が見込めるなど条件が良い物件 |
| 隣地所有者への売却 | 現金または隣地側のローン | 接道を満たせる隣地側には価値が高い | 隣地が売却を検討している・関係が良好な場合 |
| 不動産会社による買取 | 不要(会社が直接購入) | ローン審査に左右されず、短期間で現金化しやすい | 早く確実に手放したい・空き家で管理負担が重い場合 |
再建築不可物件の売却全般については、再建築不可物件の売却方法と買取のコツで詳しく解説しています。
融資の事前相談で金融機関が確認する書類・チェック項目
再建築不可物件のローン相談では、「なぜ再建築不可なのか」を客観的に示す資料が重要です。事前に次のような書類・情報をそろえておくと、金融機関とのやり取りがスムーズになります。
| 確認項目 | 主な資料 | 見られるポイント |
|---|---|---|
| 接道状況 | 公図・地積測量図・現地写真 | 道路の種類、幅員、敷地が道路に接している間口 |
| 建物の状態 | 登記事項証明書・建築確認済証・検査済証 | 築年数・構造・違法増築の有無 |
| 再建築の可能性 | 役所(特定行政庁)での協議内容 | 43条2項2号の許可の見込み、セットバックの要否 |
| 担保評価 | 不動産会社・金融機関の査定 | 土地・建物の評価額と借入希望額のバランス |
なお、建物の傷みが進んでいる場合は、リフォームの範囲にも制限がかかることがあります。詳しくは再建築不可物件のリフォームはどこまでできる?や、再建築不可物件は火災保険に入れる?もあわせてご確認ください。
住宅ローンが使えないときの代替手段
現金購入・親族間での取得
金融機関の審査が難しい場合でも、自己資金で購入する、あるいは親族間で取得するといった方法があります。ただし、いずれの場合も将来の売却時に同じ課題に直面する点は変わりません。
不動産担保ローンを利用する場合の注意
別の不動産を担保にしたローンなどを活用する方法もありますが、金利や返済条件が一般の住宅ローンと異なります。仕組みやリスクは家・不動産を担保にするとは?不動産担保ローンの仕組みと費用で整理していますので、借入を検討する前にご覧ください。
手放す選択肢として買取を検討する
ローンの問題が解決しにくい場合は、不動産会社による買取という選択肢もあります。買取の仕組みは戸建て買取とは?仕組み・仲介との違い・流れで解説しています。
茨城県で再建築不可物件をお持ちの方へ
当社ハウスドゥは、つくば市・水戸市・取手市・守谷市に店舗を構え、茨城県内の不動産売買を専門に取り扱っています。
買取なら住宅ローンの制約を気にせず売却できる
再建築不可物件は仲介での売却がスムーズに進みにくい場合がありますが、買取であれば、次の買主の住宅ローン審査を気にする必要がありません。
まずは無料査定で状況をご相談ください
再建築不可物件を所有していて、今後どうすればよいか迷っている場合は、まずは無料査定でご相談ください。売却だけでなく、活用方法についてもあわせてご提案します。
よくある質問(FAQ)
Q1. 再建築不可物件はフラット35を使えますか?
フラット35は「適法な住宅であること」が条件のため、再建築不可物件は原則として利用できません。民間の金融機関の独自審査や、リフォームローン、ノンバンクの不動産担保ローンなどが選択肢になります。
Q2. どの銀行なら再建築不可物件のローンが通りやすいですか?
金融機関ごとに審査基準が異なり、一律に「この銀行なら通る」とは言えません。地方銀行や信用金庫を中心に、複数の窓口に相談することをおすすめします。
Q3. 現金がなくても再建築不可物件は購入できますか?
金融機関の融資が受けられれば購入は可能ですが、審査に通らない場合や希望額に届かない場合は、自己資金を増やすなどの対応が必要になることがあります。
Q4. 43条但し書き許可を取れば普通の住宅ローンが使えますか?
43条2項2号の許可が下りて再建築可能な状態になれば、金融機関の評価が改善し、通常の住宅ローンに近い条件で融資を受けられる可能性が高まります。ただし許可には審査があり、必ず取得できるとは限りません。
Q5. 再建築不可物件はリフォームローンだけで購入できますか?
リフォームローンは物件購入費ではなく、改修費用に充てるものです。購入資金そのものには、別途住宅ローンや不動産担保ローンなどを組み合わせる必要があります。
Q6. 再建築不可物件を売りたい場合、買主のローンが理由で売れにくいですか?
一般的な仲介での売却では、買主が住宅ローンを組みにくいことが売却の障害になりやすい傾向があります。買取であれば、買主側の住宅ローンを気にせず現金化できる場合があります。
Q7. 再建築不可物件を売るとき、買主が住宅ローンを使えないと売れませんか?
買主が住宅ローンを使いにくいため購入できる人は限られ、売却に時間がかかることはあります。ただし、現金購入の方や隣地所有者への売却、不動産会社による買取であれば、ローンの審査に左右されずに取引できます。まずは物件ごとの査定で、どの売り方が合うか確認することをおすすめします。
Q8. 再建築不可物件の融資相談の前に、どんな書類を準備すればよいですか?
公図・地積測量図・登記事項証明書・建築確認済証や検査済証(ある場合)、現地の写真などが一般的です。あわせて、役所で再建築の可否について確認した内容があれば、金融機関に説明しやすくなります。
まとめ
再建築不可物件は接道義務を満たさないことから担保評価が低くみなされ、フラット35は原則利用できません。ただし、民間金融機関の独自審査やリフォームローン、ノンバンクの不動産担保ローンなど、融資を受ける方法は複数存在します。43条但し書き許可の見込みや隣地の買い増しなど、再建築可能性を高める材料があれば審査で有利に働くこともあります。所有している再建築不可物件の扱いに迷ったら、住宅ローンの制約を受けにくい買取という選択肢も含めて、まずは無料査定でご相談ください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。



