相続した土地や建物をめぐっては、「登記をしないまま放置してしまった」「税金の特例を使えると思っていたのに適用できなかった」「相続人同士の話し合いがまとまらない」といったトラブルが数多く起きています。多くは、ルールを知らなかった、あるいは期限を意識していなかったことが原因です。
この記事では、相続した不動産でよくあるトラブル・失敗パターンを9つに整理し、それぞれの原因と対処法を解説します。茨城県内で相続不動産のご相談を多数お受けしてきた実務の視点から、売却を検討する際に押さえておきたいポイントもあわせてご紹介します。
相続不動産で「トラブル」「失敗」が起こりやすい理由
相続した不動産の手続きには、民法(遺産分割・相続放棄)、税法(相続税・譲渡所得税)、不動産登記法(相続登記)という3つの分野が同時に関わります。それぞれに異なる期限とルールがあるため、どれか一つを見落としただけでもトラブルにつながりやすいのが実情です。
相続人全員の合意が必要なため話が止まりやすい
不動産は現金のように簡単に分けられないため、「誰が相続するか」「売却するかどうか」について相続人全員の合意が必要になります。一人でも連絡が取りづらい相続人がいたり、意見が割れたりすると、手続き全体が止まってしまいます。
期限が複数あり、気づいたときには手遅れのケースも
相続放棄は3か月、準確定申告は4か月、相続税申告は10か月、相続登記は3年と、手続きごとに期限が異なります。葬儀や遺品整理に追われているうちに、短い期限のものを見落としてしまうケースが少なくありません。まずは4つの期限を一覧で確認しておきましょう。
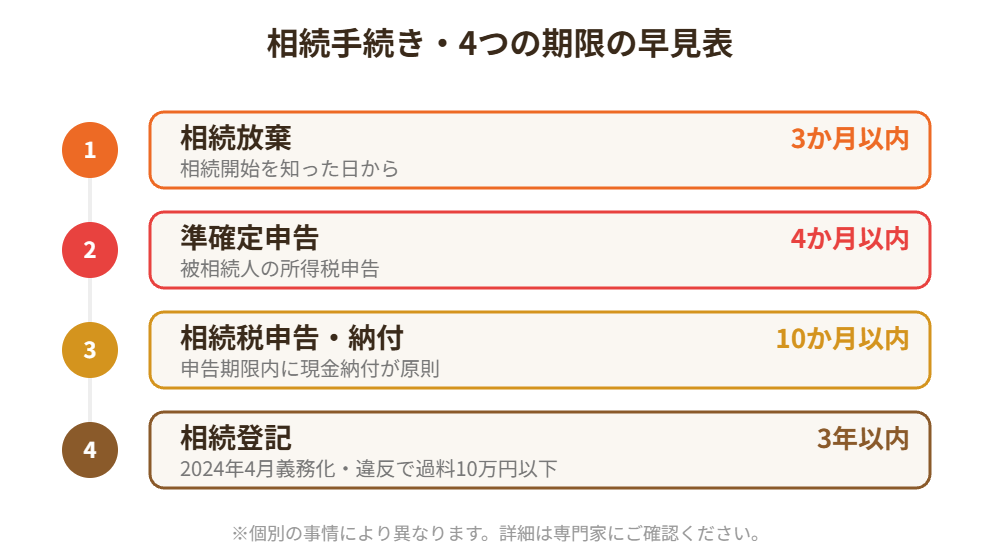
この後、それぞれのトラブルパターンを具体的に見ていきます。まずは全体像として、9つのパターンを図でも確認しておきましょう。
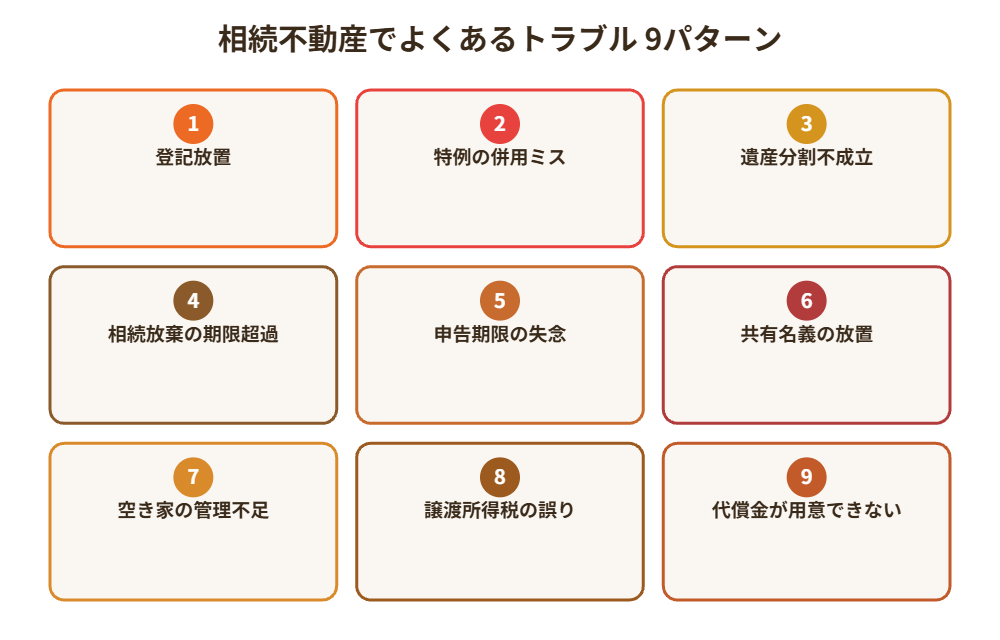
トラブル①相続登記をしないまま放置してしまう
2024年4月1日施行の相続登記義務化とは
2024年4月1日から、相続によって不動産を取得したことを知った日から3年以内に相続登記を申請することが法律上の義務になりました。この義務化は、施行日より前に発生した相続にもさかのぼって適用される点に注意が必要です。
正当な理由なく登記をしないと過料の対象に
正当な理由なく期限内に相続登記をしないと、10万円以下の過料の対象となる可能性があります。この義務化は2024年4月1日より前に発生した相続にもさかのぼって適用されるため、「名義が祖父母や曽祖父母のままになっている」「相続人が数十人に増えてしまった」というケースでも対象になります。名義が古いままだと、売却したいタイミングで必要書類の収集だけで数か月かかることもあり、好機を逃しかねません。過料の対象となる実例や回避策については、相続登記義務化で過料10万円は本当?罰則対象となる実例と回避策でも詳しく解説しています。
対処法:早めの相続登記と専門家への相談
遺産分割協議がまとまったら、できるだけ早く相続登記を済ませておくことが重要です。必要書類の収集や手続きに不安がある場合は、司法書士に相談すると手続きがスムーズに進みます。
トラブル②税金の特例を同時に使おうとしてしまう
小規模宅地等の特例と相続空き家の3,000万円控除は併用できない
相続税を軽減する「小規模宅地等の特例」と、売却時の譲渡所得を軽減する「被相続人の居住用財産(空き家)を売ったときの特例」は、どちらも有利な制度ですが、同じ財産について重ねて適用することはできません。納税者はどちらか有利な方を選ぶ「選択適用」となります。
取得費加算の特例との組み合わせにも注意
相続税を納めた場合に使える「取得費加算の特例」も、空き家の3,000万円特別控除とは併用できません。相続税を多く納めた方ほど取得費加算の特例が有利になりやすい一方、相続税がかからなかった方や金額が小さい方は空き家特例の方が手取りが増えるケースが多く、どちらを使うかによって手取り額が大きく変わることがあります。取得費加算の特例の計算方法は、取得費加算の特例 計算シミュレーション 3分診断で具体的に確認できます。
対処法:売却前に複数パターンで税額を試算する
特例の組み合わせを誤ると、本来受けられたはずの控除を受けられず、納税額が増えてしまうことがあります。売却を具体的に検討する段階で、税理士に相談し、複数の特例パターンで税額をシミュレーションしておくと安心です。
トラブル③遺産分割協議がまとまらない
「争族」化しやすいケース
実家に同居していた相続人とそうでない相続人の間で取得割合の希望が食い違う、生前の援助(特別受益)の扱いをめぐって意見が対立するなど、不動産が絡む相続は感情的な対立に発展しやすい傾向があります。現金と違って1円単位で分けられない不動産は、公平な分け方そのものが争点になりやすいのが特徴です。相続トラブルを未然に防ぐための生前対策については、相続が争族になる確率77%!不動産トラブルを回避する生前対策もご参照ください。
調停・審判に進んだ場合の期間と費用
当事者同士で合意できない場合は、家庭裁判所の遺産分割調停・審判に進むことになります。調停は半年から1年以上かかることも珍しくなく、その間は不動産の売却や活用が事実上ストップしてしまいます。
対処法:早い段階で第三者を交えて話し合う
相続人だけで話し合うと感情的になりやすいため、早い段階で弁護士や不動産会社など第三者を交えて協議を進めると、冷静に合意形成しやすくなります。不動産の評価額を共通の資料で可視化しておくことも有効です。
トラブル④相続放棄の期限(3か月)を過ぎてしまう
「相続の開始があったことを知った時から」の意味
相続放棄の期限である「3か月」は、被相続人が亡くなった日からではなく、自分が相続人になったことを知った日から数えます。借金や不要な不動産を相続したくない場合は、この期間内に家庭裁判所へ申述する必要があります。
期限を過ぎると原則、単純承認したものとみなされる
3か月の期間内に相続放棄や限定承認の手続きをしないと、原則としてプラスの財産もマイナスの財産もすべて相続する「単純承認」をしたものとみなされます。後から多額の負債が見つかっても、放棄できなくなる可能性があります。
対処法:財産調査を急ぎ、必要なら期間伸長を申し立てる
財産の全体像がつかめず判断に迷う場合は、家庭裁判所に申し立てることで熟慮期間を伸長できる場合があります。期限が迫っていると感じたら、早めに弁護士や司法書士へ相談しましょう。
トラブル⑤準確定申告・相続税申告の期限を忘れる
準確定申告は相続開始を知った日の翌日から4か月以内
被相続人に一定以上の所得があった場合、相続人は代わりに所得税の確定申告(準確定申告)をする必要があります。期限は相続の開始を知った日の翌日から4か月以内と、相続税申告より短いため見落としがちです。
相続税の申告・納付は10か月以内
相続税の申告と納付は、相続の開始を知った日の翌日から10か月以内が期限です。納付は原則として現金一括納付のため、不動産が財産の大部分を占め、手元の現金が少ない場合は、納税資金をどう準備するかも早めに検討しておく必要があります。申告期限に間に合わない場合、延滞税が発生するだけでなく、配偶者の税額軽減や小規模宅地等の特例など、期限内申告を要件とする制度が使えなくなることもあるため注意が必要です。
対処法:財産調査と並行して早期に税理士へ相談する
相続税がかかるかどうか分からない段階でも、早めに税理士へ相談しておくと、申告の要否や納税資金の準備について見通しが立てやすくなります。
トラブル⑥共有名義のまま放置してしまう
一人の意思だけでは売却できない
相続人全員の共有名義のまま不動産を残すと、売却や大規模なリフォームには共有者全員の同意が必要になります。一人でも反対したり連絡が取れなかったりすると、不動産を自由に動かせない状態が続いてしまいます。
将来の二次相続でさらに複雑化するリスク
共有名義のまま次の相続(二次相続)が発生すると、共有者の数がさらに増え、権利関係がより複雑になります。世代を重ねるほど、全員の同意を得ることが難しくなっていきます。
対処法:早い段階で共有状態の解消を検討する
共有名義にする場合でも、将来的に売却するのか、誰か一人が買い取るのか、方針を早めに話し合っておくことが大切です。共有物分割請求や持分売却といった選択肢もあるため、状況に応じて不動産会社や弁護士に相談しましょう。
トラブル⑦空き家を放置して管理責任を問われる
「特定空家」に指定されると固定資産税が上がることも
適切に管理されず、倒壊のおそれや著しい衛生上の問題があるなどと自治体に判断された空き家は、「特定空家」に指定されることがあります。指定を受けると、住宅用地に対する固定資産税の軽減措置(最大6分の1)が解除され、固定資産税の負担が大きくなる場合があります。勧告を受けてもなお改善しない場合は、さらに命令や行政代執行に進む可能性もあります。
近隣トラブル・損害賠償リスク
屋根材の落下や草木の越境、害虫の発生など、空き家の管理不足は近隣トラブルの原因になります。万一ケガや物損事故が起きた場合、所有者が損害賠償責任を問われる可能性もあります。
対処法:早期の売却、または管理委託の検討
住む予定のない実家をそのまま放置するよりも、早い段階で売却を検討するか、管理が難しい場合は空き家管理サービスの利用を検討することをおすすめします。
トラブル⑧譲渡所得税の申告・特例適用を誤る
取得費が分からず「概算取得費5%」で損をするケース
売却した不動産の購入時の契約書や領収書が見つからないと、取得費を売却価格の5%(概算取得費)として計算せざるを得ず、譲渡所得が大きくなって税負担が増えてしまうことがあります。古い家ほど契約書が見つかりにくいため注意が必要です。
相続空き家の特例の要件を満たさないまま売却してしまう
相続空き家の3,000万円特別控除には、昭和56年5月31日以前に建築された家屋であることや、相続開始から3年を経過する日の属する年の12月31日までに売却すること、譲渡価額が1億円以下であることなど、細かい要件があります。要件を確認しないまま売却し、後から特例を使えないと分かるケースもあります。要件と2つの期限については、相続空き家の3000万円控除|要件と2つの期限【2026】で詳しく整理しています。
対処法:売却前に適用要件と必要書類を確認する
特例の適用には、被相続人居住用家屋等確認書など自治体で取得する書類が必要になる場合があります。売却の契約を結ぶ前に、要件を満たしているか、必要書類は何かを確認しておくことが重要です。
トラブル⑨代償分割の資金を用意できない
代償金が払えず計画が頓挫するケース
一人の相続人が不動産を取得し、他の相続人に代償金を支払う「代償分割」は、実家を残したい場合などによく使われる方法です。しかし、まとまった代償金を用意できず、合意したはずの分割方法が実現できなくなることがあります。
対処法:換価分割(売却して分ける)への切り替えも選択肢
代償金の準備が難しい場合は、不動産を売却して代金を相続人で分ける「換価分割」に切り替えることも一つの方法です。どちらの分割方法が現実的か、早い段階で不動産会社に査定を依頼し、具体的な金額を踏まえて検討することをおすすめします。
失敗を防ぐために、売却を検討する段階で確認したいこと
ここまで紹介したトラブルの多くは、「期限を知らなかった」「複数の制度の関係を理解していなかった」ことが原因です。相続した不動産の売却を検討する際は、相続登記が済んでいるか、使える特例とその要件、相続人全員の意向の3点を早い段階で確認しておくと、トラブルを未然に防ぎやすくなります。
茨城県内で相続不動産のご相談を承っています
ハウスドゥ茨城では、取手戸頭店・守谷店・つくば研究学園都市店・県庁水戸店の4店舗で、相続した不動産の売却・買取のご相談を承っています。相続登記がまだの段階、相続人間でまだ話し合い中の段階でも、現在の状況に応じた進め方をご案内できますので、お気軽にご相談ください。
よくある質問
Q1. 相続した不動産のトラブルで特に多いのは何ですか?
相続登記をしないまま放置してしまうケースと、相続人同士の遺産分割協議がまとまらないケースが特に多く見られます。どちらも、話し合いや手続きを先延ばしにすることで状況が複雑化しやすい点が共通しています。
Q2. 相続登記をしないとどうなりますか?
2024年4月1日以降、正当な理由なく相続登記をしないと10万円以下の過料の対象となる可能性があります。期限は、相続によって不動産を取得したことを知った日から3年以内です。
Q3. 小規模宅地等の特例と相続空き家の3,000万円控除は両方使えますか?
同じ財産について、この2つの特例を重ねて適用することはできません。納税者がどちらか有利な方を選ぶ「選択適用」となるため、売却前にどちらが有利か試算しておくことをおすすめします。
Q4. 遺産分割協議がまとまらないときはどうすればよいですか?
当事者間での話し合いが難しい場合は、家庭裁判所の遺産分割調停を利用する方法があります。調停に進む前に、弁護士や不動産会社など第三者を交えて話し合うことで、合意に至りやすくなるケースもあります。
Q5. 相続放棄はいつまでに手続きすればよいですか?
自分が相続人になったことを知った時から3か月以内に、家庭裁判所へ申述する必要があります。財産調査に時間がかかる場合は、期間の伸長を申し立てられることもあります。
Q6. 相続した不動産を売却するとき、税金で損しないためのポイントは?
取得費を証明する書類の有無を確認すること、利用できる特例とその要件を事前に確認すること、複数の特例パターンで税額を試算しておくことがポイントです。わからない場合は、早めに税理士や不動産会社に相談しましょう。
まとめ
相続した不動産のトラブルの多くは、登記や申告の期限を見落としたり、複数の税制上の特例の関係を理解しないまま手続きを進めたりすることが原因です。相続登記の義務化や各種特例の要件は年々見直されることもあるため、売却を具体的に検討する段階で、司法書士・税理士・不動産会社など専門家に早めに相談することが、失敗を防ぐ一番の近道です。土地家屋の相続全般の分割方法や登記の進め方については、土地家屋の遺産相続|分割方法と相続登記の義務化・売却の流れ【2026年】でも詳しく解説していますので、あわせてご確認ください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。